
Mô hình kinh doanh của DPM: sản xuất urê từ khí và bán qua hệ thống đại lý
Nội dung bài6 phần
Cổ phiếu DPM là phần vốn của Tổng Công ty Phân bón và Hoá chất Dầu khí. Tên viết tắt là PVFCCo. Doanh nghiệp vận hành Nhà máy Đạm Phú Mỹ tại Bà Rịa - Vũng Tàu. Nguyên liệu đầu vào là khí tự nhiên. Sản phẩm đầu ra chính là urê, bán ra thị trường qua hệ thống đại lý. Hiểu mã này cần bắt đầu từ chỗ khí vào nhà máy. Từ đó ra thành hạt urê, rồi tới tay nông dân.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu DPM: nhà máy chạy khí
Nhà máy Đạm Phú Mỹ dùng khí tự nhiên làm nguyên liệu chính để sản xuất urê. Khí được mua theo hợp đồng dài hạn, giá gắn với các công thức tham chiếu quốc tế. Đây là chi phí đầu vào lớn nhất của doanh nghiệp.
Mô hình bán hàng của DPM không bán trực tiếp cho nông dân. Doanh nghiệp bán qua hệ thống đại lý cấp một. Đại lý cấp một bán tiếp cho đại lý cấp hai và cửa hàng vật tư nông nghiệp. Cách này giúp hàng hoá phủ rộng khắp vùng trồng trọt, không cần tự xây mạng lưới bán lẻ.
Vì vậy, dòng tiền của cổ phiếu DPM chịu ảnh hưởng từ hai phía cùng lúc. Một phía là giá khí, phía còn lại là giá urê trên thị trường. Doanh nghiệp không kiểm soát được giá ở đầu nào.
Tài sản DPM nghiêng về tiền
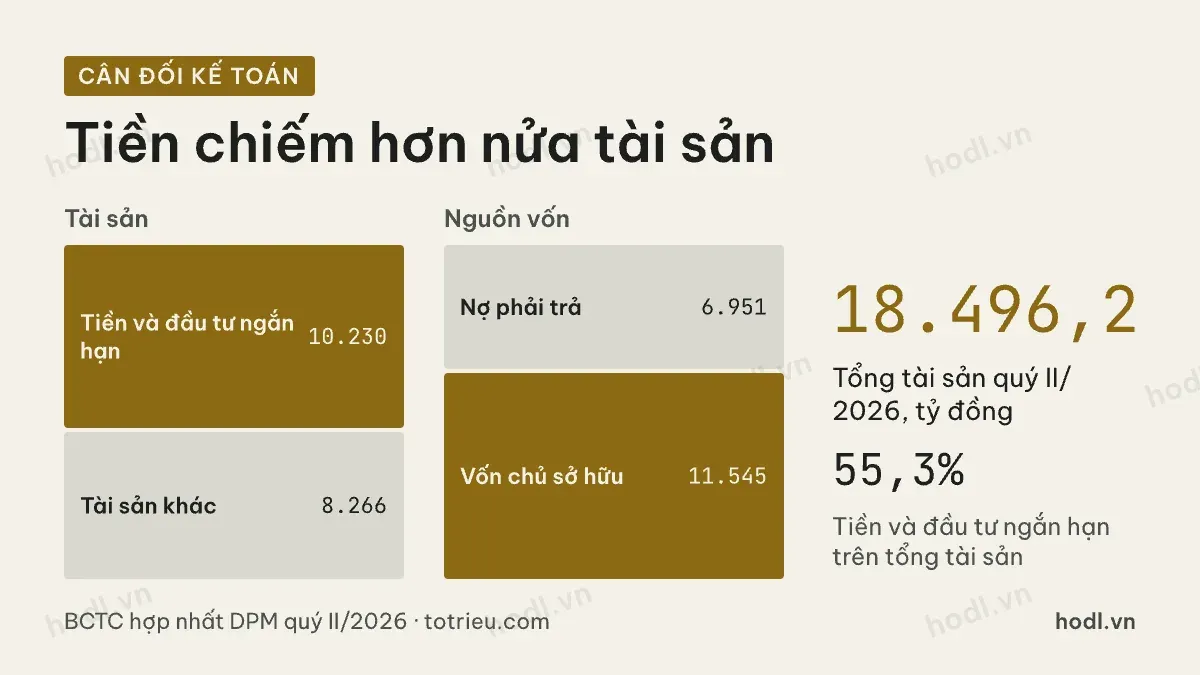
Cuối quý II/2026, tổng tài sản của DPM là 18.496,2 tỷ đồng. Tiền và các khoản đầu tư ngắn hạn là 10.230,1 tỷ đồng. Phần này chiếm 55,3% tổng tài sản. Phần tài sản còn lại là 8.266,1 tỷ đồng, gồm tài sản cố định, hàng tồn kho và các khoản phải thu.
Vốn góp của chủ sở hữu là 6.799,9 tỷ đồng. Số này tương ứng khoảng 680,0 triệu cổ phiếu đang lưu hành. Giá đóng cửa phiên 02/10/2026 là 21.850 đồng. Vốn hoá cổ phiếu DPM theo đó vào khoảng 14.858 tỷ đồng.
Trong đó: MC là vốn hoá, P là giá đóng cửa, N là số cổ phiếu lưu hành.
Bên nguồn vốn, nợ phải trả là 6.951,0 tỷ đồng. Vốn chủ sở hữu là 11.545,2 tỷ đồng, cao hơn toàn bộ nợ phải trả. Đây là cấu trúc hiếm gặp trong nhóm doanh nghiệp sản xuất. Ở nhóm này, tài sản thường nằm nhiều ở nhà máy và hàng tồn kho.
Người mới nên xem lại cấu trúc báo cáo tài chính trước khi đọc tiếp phần doanh thu và lợi nhuận dưới đây.
Cổ phiếu DPM: lợi nhuận năm 2025
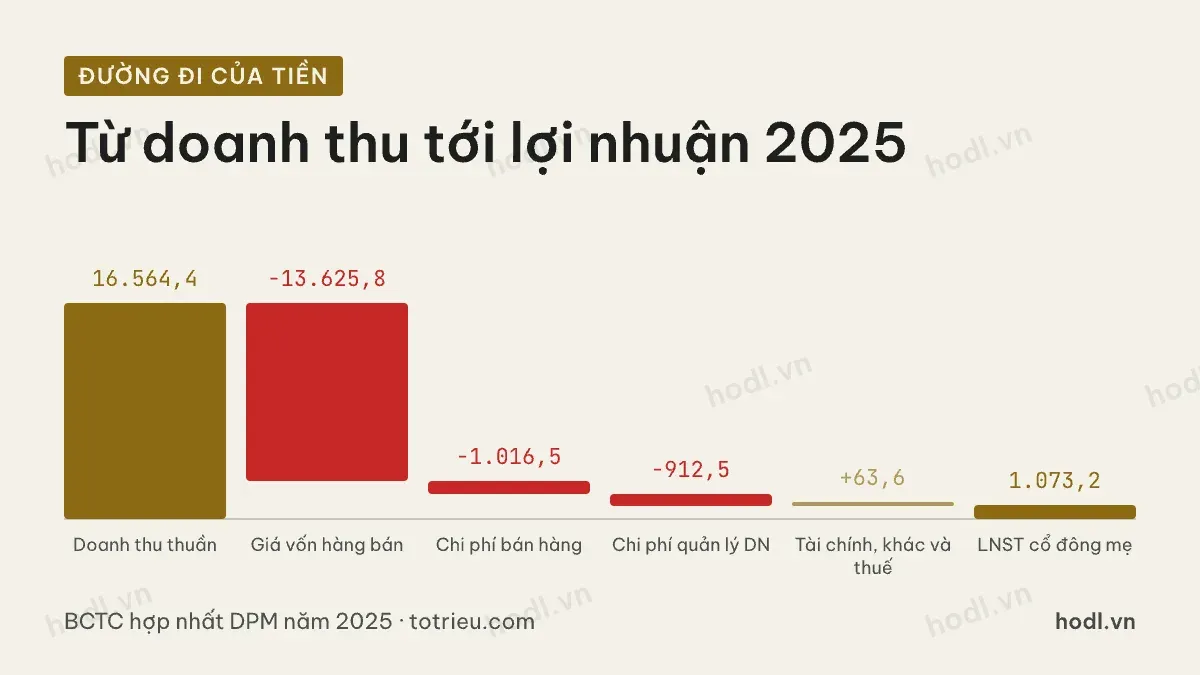
Năm 2025, DPM đạt doanh thu thuần 16.564,4 tỷ đồng. Giá vốn hàng bán là 13.625,8 tỷ đồng, phần lớn là chi phí khí và vận hành nhà máy. Lãi gộp còn lại là 2.938,6 tỷ đồng.
Chi phí bán hàng năm 2025 là 1.016,5 tỷ đồng. Chi phí quản lý doanh nghiệp là 912,5 tỷ đồng. Phần còn lại, gồm thu nhập tài chính, thu nhập khác và thuế, đóng góp dương 63,6 tỷ đồng. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ của DPM năm 2025 là 1.073,2 tỷ đồng.
Nửa đầu năm 2026, doanh thu đạt 12.609,0 tỷ đồng. Mức này tăng 33,8% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 1.307,7 tỷ đồng. Mức này tăng 115,1% so với 607,8 tỷ đồng của nửa đầu năm 2025.
Biên lãi gộp theo chu kỳ giá khí
Biên lãi gộp là lãi gộp chia cho doanh thu thuần. Chỉ số này cho biết doanh nghiệp giữ được bao nhiêu trên mỗi đồng bán ra. Với DPM, chỉ số này không ổn định.
Doanh thu thuần của DPM năm 2021 là 12.786,1 tỷ đồng, năm 2022 tăng vọt lên 18.627,2 tỷ đồng. Năm 2023 còn 13.569,2 tỷ đồng, năm 2024 là 13.496,1 tỷ đồng, năm 2025 là 16.564,4 tỷ đồng.
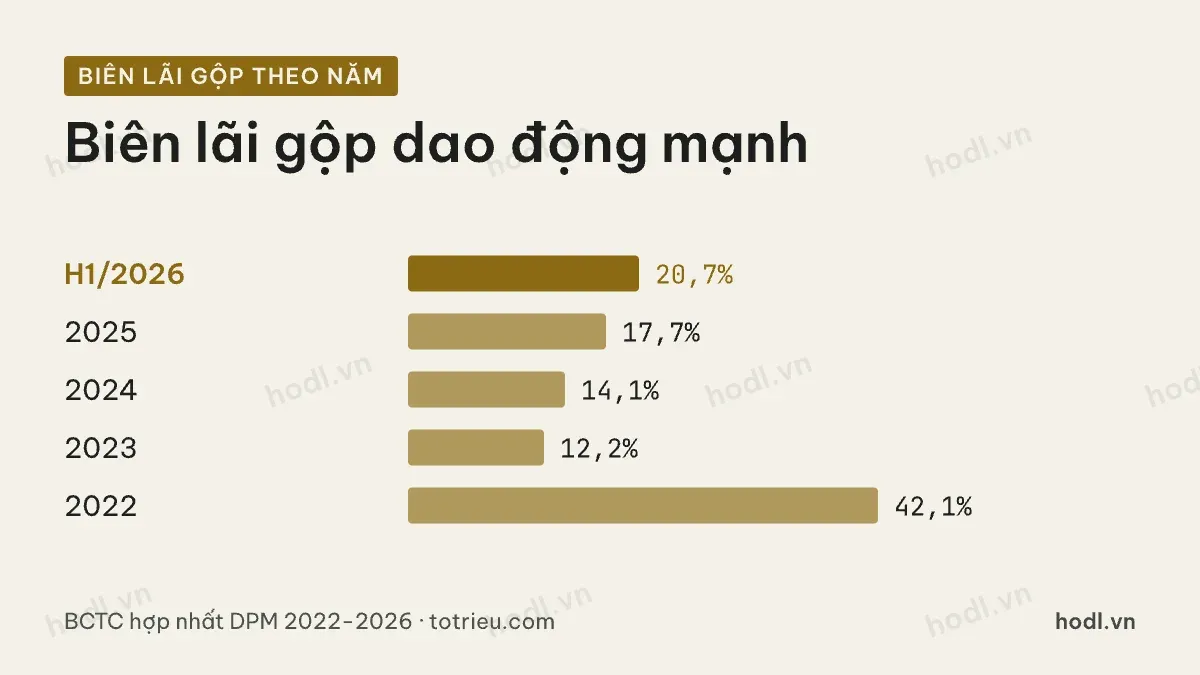
Năm 2022, giá urê thế giới tăng vọt sau xung đột tại Ukraine. Biên lãi gộp của DPM lên tới 42,1%. Năm 2023, giá urê hạ nhiệt nhanh, biên lãi gộp rơi về 12,2%. Năm 2024 nhích lên 14,1%, năm 2025 là 17,7%. Nửa đầu năm 2026 đạt 20,7%.
Biên độ dao động như vậy cho thấy một điều quan trọng. Lợi nhuận một năm của DPM không phản ánh khả năng kiếm tiền dài hạn. Nó phản ánh vị trí của doanh nghiệp trong chu kỳ giá khí và giá urê tại thời điểm đó.
Bán qua đại lý giúp chi phí thấp
Chi phí bán hàng năm 2025 chỉ bằng 6,1% doanh thu thuần. Con số tuyệt đối là 1.016,5 tỷ đồng trên 16.564,4 tỷ đồng. Tỷ lệ này thấp vì doanh nghiệp không tự vận hành hệ thống cửa hàng bán lẻ.
Rủi ro đi cùng mô hình này là DPM phụ thuộc vào sức khoẻ tài chính của đại lý. Giá urê giảm sâu có thể khiến đại lý tồn kho giá cao chậm thanh toán. Đại lý cũng có thể giảm lượng đặt hàng mới. Doanh nghiệp quản lý rủi ro này bằng hạn mức công nợ cho từng đại lý.
Phần tiếp theo trong loạt sẽ đi vào các chỉ số định giá chứng khoán áp cho doanh nghiệp phân bón.
Cổ phiếu DPM: không vay dài hạn
Một đặc điểm khác của DPM là bảng cân đối gần như không có vay dài hạn trong nhiều năm liền. Toàn bộ nợ vay, nếu có, nằm ở phần ngắn hạn và phục vụ vốn lưu động cho từng vụ sản xuất.
Cấu trúc vốn thận trọng này khiến DPM ít rủi ro về thanh khoản khi lãi suất tăng. Đổi lại, doanh nghiệp không dùng đòn bẩy để khuếch đại lợi nhuận khi chu kỳ giá thuận lợi. Một số doanh nghiệp vay nhiều đã làm điều đó.
Hệ số thanh toán hiện hành năm 2025 của DPM là 2,41 lần. Tài sản ngắn hạn gấp hơn hai lần nợ ngắn hạn. Đây là mức an toàn với một doanh nghiệp có vòng quay vốn theo mùa vụ bón phân.
Trong đó: TSNH là tài sản ngắn hạn, NNH là nợ ngắn hạn.
DCM là một doanh nghiệp đạm khác, cũng dùng khí làm nguyên liệu. So với DCM, DPM có biên lãi gộp thấp hơn trong phần lớn các năm gần đây. Phần chênh lệch này đến từ giá khí đầu vào và cơ cấu sản phẩm, không đến từ quy mô bán hàng. Người mới có thể xem lại cổ phiếu là gì trước khi đọc sâu hơn.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Mời bạn bè
Kiếm tiền cùng HODL
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng beginner miễn phí. Và hoa hồng trọn đời tới 369k/người mời được
