
Cổ phiếu
Những con số quyết định giá cổ phiếu DIG: pha loãng, tiến độ dự án, nợ vay
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 18/10/2026
Định giá cổ phiếu DIG dựa vào giá trị sổ sách, mức pha loãng qua các năm và chất lượng lợi nhuận, kèm số liệu đến ngày 02/10/2026.
Nội dung bài6 phần
Định giá cổ phiếu DIG phải tính tới việc số cổ phiếu lưu hành đã tăng liên tục nhiều năm. Bài này đi qua giá trị sổ sách, tốc độ pha loãng và chất lượng lợi nhuận, lấy đến ngày 02/10/2026.
Giá trên giá trị sổ sách khi định giá cổ phiếu DIG
Cuối quý II/2026, vốn chủ sở hữu của cổ đông công ty mẹ là 10.107 tỷ đồng. Số cổ phiếu lưu hành khoảng 796 triệu đơn vị, tính từ vốn điều lệ 7.964 tỷ đồng.
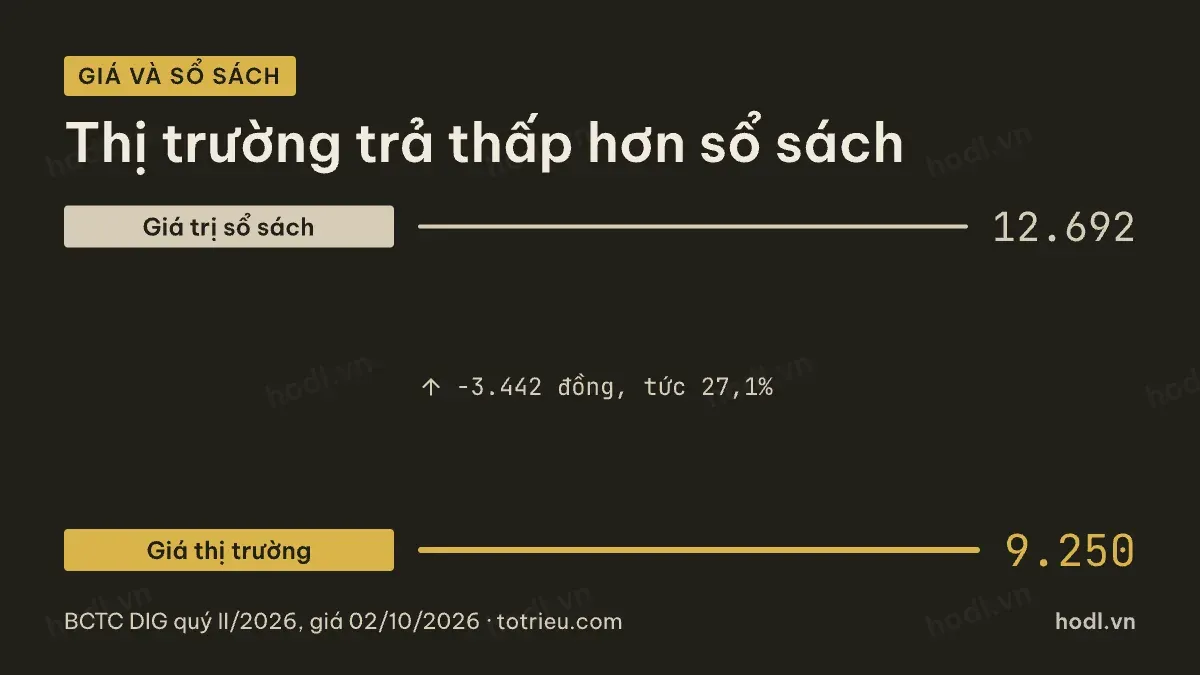
Giá trị sổ sách mỗi cổ phiếu vì vậy vào khoảng 12.692 đồng. Giá đóng cửa phiên 02/10/2026 là 9.250 đồng. Thị trường trả thấp hơn sổ sách 3.442 đồng mỗi cổ phiếu, tức 27,1%. Tỷ lệ giá trên giá trị sổ sách khoảng 0,73 lần.
Mức chiết khấu khá sâu này một phần phản ánh lịch sử pha loãng liên tục, điều được trình bày ở phần tiếp theo.
Khả năng sinh lời trên vốn chủ sở hữu
Năm 2025, lợi nhuận sau thuế của cổ đông công ty mẹ là 646 tỷ đồng. Vốn chủ sở hữu của cổ đông mẹ cuối năm là 9.974 tỷ đồng. Tỷ suất lợi nhuận trên vốn chủ sở hữu vì vậy là 6,5%.
Năm 2024, con số này chỉ 1,5%. Năm 2021 là 13,2%, cao hơn hẳn hai năm gần đó.
ROE biến động rất mạnh qua từng năm. Nguyên nhân một phần từ doanh thu dồn cục theo quý, một phần từ các khoản lợi nhuận một lần. Cách tính các chỉ số này được trình bày kỹ trong bài 12 mô hình định giá chứng khoán.
Pha loãng liên tục khi định giá cổ phiếu DIG
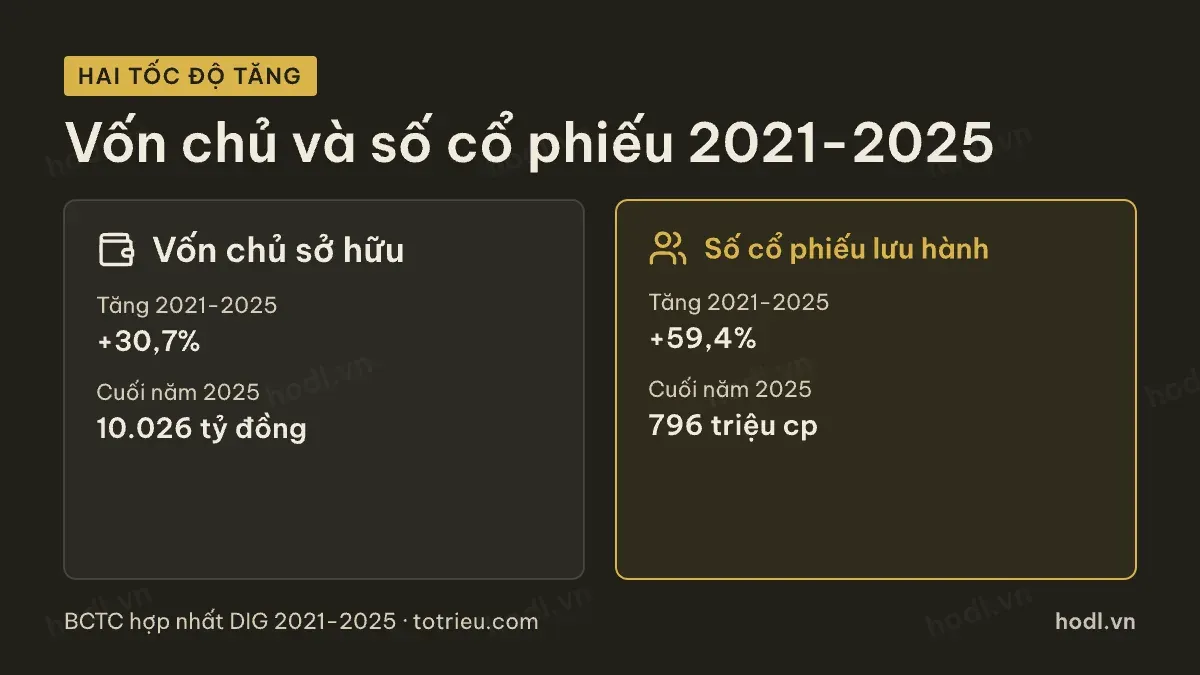
Số cổ phiếu lưu hành của DIC Corp tăng từ khoảng 500 triệu đơn vị cuối năm 2021 lên khoảng 796 triệu đơn vị cuối năm 2025. Mức tăng là 59,4% trong bốn năm. Cùng giai đoạn, vốn chủ sở hữu chỉ tăng 30,7%, từ 7.671 tỷ đồng lên 10.026 tỷ đồng.
Khi vốn chủ sở hữu tăng chậm hơn số cổ phiếu, giá trị sổ sách mỗi cổ phiếu sẽ giảm dù vốn chủ tuyệt đối vẫn tăng. Người định giá nên tính giá trị sổ sách mỗi cổ phiếu của từng năm, không chỉ nhìn tổng vốn chủ sở hữu.
Mỗi lần tăng vốn cũng cần hỏi thêm một câu. Tiền thu được dùng mua quỹ đất mới hay chỉ dùng trả nợ cũ. Hai mục đích này ảnh hưởng khác nhau tới lợi nhuận các năm sau.
Định giá cổ phiếu DIG phải soi chất lượng lợi nhuận quý gần nhất
Bốn quý gần nhất, tính từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế của cổ đông công ty mẹ là 766 tỷ đồng. Chia cho 796 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 962 đồng. Với giá 9.250 đồng, tỷ lệ giá trên lợi nhuận khoảng 9,6 lần.
Quý II/2026 đóng góp 140 tỷ đồng vào tổng đó, nhưng thu nhập tài chính quý này là 116 tỷ đồng, cao hơn mức 29 tỷ đồng của quý trước khoảng 87 tỷ đồng. Nếu bỏ phần vượt trội đó ra, lợi nhuận bốn quý gần nhất còn khoảng 679 tỷ đồng. Phép tính này chưa trừ thuế nên chỉ để tham khảo hướng. Lợi nhuận mỗi cổ phiếu khi đó còn khoảng 853 đồng, tỷ lệ giá trên lợi nhuận tăng lên khoảng 10,9 lần.
Khác với quý này, quý IV/2025 có lợi nhuận cao chủ yếu nhờ doanh thu bàn giao dự án thật, không phải khoản tài chính một lần. Người định giá nên phân biệt rõ hai loại quý lợi nhuận cao này.
Nợ vay rất thấp nâng biên an toàn
Tổng vay cuối quý II/2026 chỉ 1.322 tỷ đồng, bằng 13,0% vốn chủ sở hữu. Đây là mức thấp trong nhóm bất động sản niêm yết.
Biên an toàn về nợ cao đổi lại nguồn vốn cho dự án mới phụ thuộc nhiều vào phát hành cổ phiếu. Người định giá nên chọn giữa hai đặc tính này theo khả năng chấp nhận pha loãng của mình.
Hai mốc nên theo dõi theo quý
Thứ nhất, doanh thu quý theo tiến độ bàn giao dự án. Quý IV thường chiếm tỷ trọng lớn nhất trong năm. Doanh thu các quý đầu năm thấp không có nghĩa cả năm sẽ yếu.
Thứ hai, thu nhập tài chính so với mức bình quân các quý trước. Khoản này tăng vọt bất thường cần tách ra trước khi tính các chỉ số định giá. Người mới nên xem lại cổ phiếu là gì trước khi đi sâu vào số liệu doanh nghiệp bất động sản.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.