
Mặt bằng định giá cổ phiếu bán lẻ: trả giá cho tăng trưởng đến đâu là đủ
Nội dung bài6 phần
Mặt bằng định giá cổ phiếu bán lẻ: trả giá cho tăng trưởng đến đâu là đủ
Định giá cổ phiếu bán lẻ khó hơn nhiều ngành khác vì lợi nhuận mỏng và biến động mạnh theo từng điểm phần trăm biên lãi gộp. Một mã P/E thấp có thể đắt, một mã P/E cao có thể hợp lý, tuỳ phần lợi nhuận ấy đến từ đâu.
Bài này dựng mặt bằng định giá của tám chuỗi niêm yết ở giá đóng cửa phiên 02/10/2026, rồi hỏi một câu thực dụng: giá hiện tại đã trả trước bao nhiêu tăng trưởng. Dữ liệu đến 02/10/2026.
Định giá cổ phiếu bán lẻ 02/10/2026
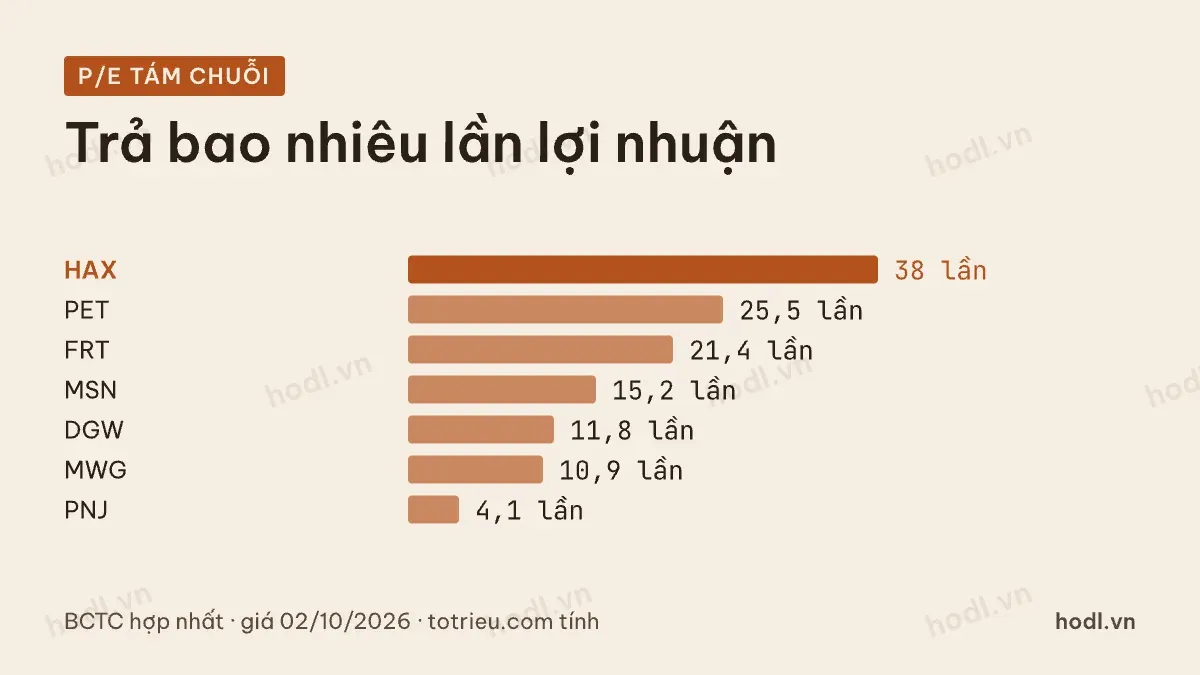
P/E lấy vốn hoá chia lợi nhuận sau thuế cổ đông mẹ bốn quý tới quý 2/2026. P/B lấy vốn hoá chia vốn chủ thuộc cổ đông mẹ cuối quý 2/2026. Số cổ phiếu tính từ vốn góp cuối quý, nhân 1,47 cho Dịch vụ Tổng hợp Dầu khí vì có đợt thưởng cổ phiếu ngày 09/07/2026. Cổ phiếu quỹ của cả nhóm nhỏ hơn 0,6% vốn nên bỏ qua.
Trong đó: MC là vốn hoá thị trường, LNST mẹ 4Q là lợi nhuận sau thuế của cổ đông công ty mẹ bốn quý gần nhất, VCSH mẹ là vốn chủ sở hữu thuộc cổ đông công ty mẹ cuối quý 2/2026.
Mã | Vốn hoá (tỷ đồng) | P/E | P/B | ROE |
|---|---|---|---|---|
MWG | 107.582 | 10,9 | 3,02 | 27,6% |
MSN | 107.499 | 15,2 | 2,69 | 17,6% |
FRT | 24.336 | 21,4 | 5,07 | 23,7% |
PNJ | 11.799 | 4,1 | 0,85 | 20,9% |
DGW | 9.871 | 11,8 | 2,66 | 22,5% |
PET | 7.858 | 25,5 | 3,16 | 12,4% |
CTF | 1.755 | 121,5 | 1,74 | 1,4% |
HAX | 908 | 38,0 | 0,81 | 2,1% |
Nguồn: BCTC hợp nhất tám mã trên · 4 quý tới Q2/2026 · giá đóng cửa 02/10/2026 · HODL.VN tính
Trung vị P/E là 18,3 lần, P/B là 2,7 lần và ROE là 19,2%. Trung vị đáng tin hơn trung bình vì hai mã cuối bảng kéo trung bình lên rất cao.
ROE thấp giải thích P/E cao ở Hàng Xanh và City Auto. Hai mã này lãi quá mỏng, nên P/E 38 hay 121 lần không đo mức đắt, chỉ đo việc mẫu số gần bằng không. Khi ROE dưới 5%, hãy bỏ P/E và nhìn P/B.
Giá đã trả trước cho tăng trưởng
Cách đơn giản để biết thị trường kỳ vọng gì là so P/E hiện tại với P/E tính trên lợi nhuận của bốn quý liền trước. Nếu lợi nhuận đã tăng mạnh mà giá không tăng theo thì P/E hiện tại thấp hơn nhiều.
Thế giới Di động có P/E 10,9 lần theo lợi nhuận mới. Với cùng vốn hoá, P/E tính trên lợi nhuận bốn quý năm trước là 22,2 lần. Lợi nhuận đã tăng 104%, nên P/E giảm hơn một nửa dù vốn hoá không đổi.
Trung vị toàn nhóm là 30,2 lần theo lợi nhuận cũ và 18,3 lần theo lợi nhuận mới. Phần chênh cho thấy nhóm này vừa đi qua một năm lợi nhuận tăng mạnh, nên cùng một mức giá nay tương ứng ít lần lợi nhuận hơn.
Điều ngược lại xảy ra ở Hàng Xanh. Lợi nhuận giảm 75% nên P/E tăng vọt, từ 9,5 lần theo lợi nhuận cũ lên 38,0 lần theo lợi nhuận mới.
Định giá cổ phiếu bán lẻ: tách lãi
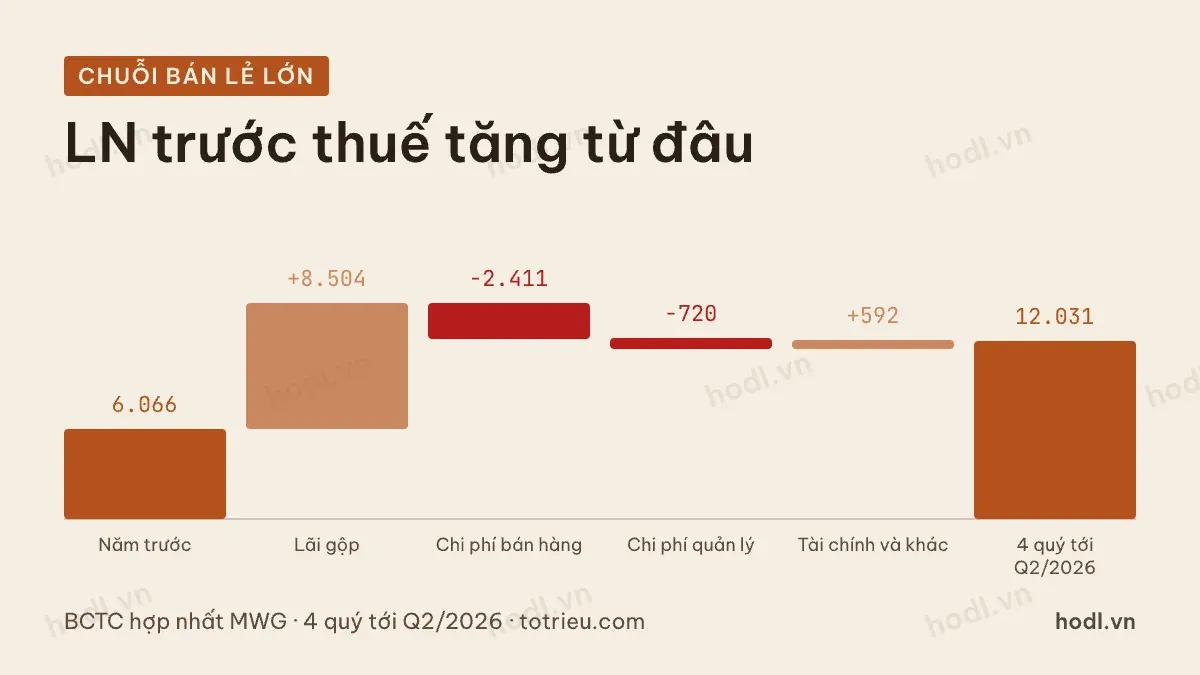
Lợi nhuận đổi trên 20% thì phải hỏi nó đến từ lõi hay từ khoản một lần. Với P/E thấp thì câu hỏi này quyết định mã đó rẻ thật hay rẻ giả.
Thế giới Di động tăng lợi nhuận trước thuế từ 6.066 tỷ đồng lên 12.031 tỷ đồng. Lãi gộp đóng góp thêm 8.504 tỷ đồng. Chi phí bán hàng tăng 2.411 tỷ đồng và chi phí quản lý tăng 720 tỷ đồng, lấy bớt phần tăng. Khoản tài chính và khác cộng thêm 592 tỷ đồng.
Gần như toàn bộ phần tăng đến từ lãi gộp, tức từ hoạt động lõi. Đây là kiểu tăng mà P/E thấp có thể coi là tín hiệu thật.
Tập đoàn Masan cho bức tranh khác. Lợi nhuận cổ đông mẹ tăng 150%, trong khi lợi nhuận trước thuế chỉ tăng 55%, từ 7.291 tỷ đồng lên 11.302 tỷ đồng. Chi phí thuế giảm từ 1.841 tỷ đồng xuống 1.368 tỷ đồng dù lợi nhuận trước thuế tăng. Báo cáo tài chính không cho biết lý do, nên mức tăng 150% cần thận trọng khi dùng làm mẫu số của P/E.
Trả giá cho tăng trưởng đến đâu
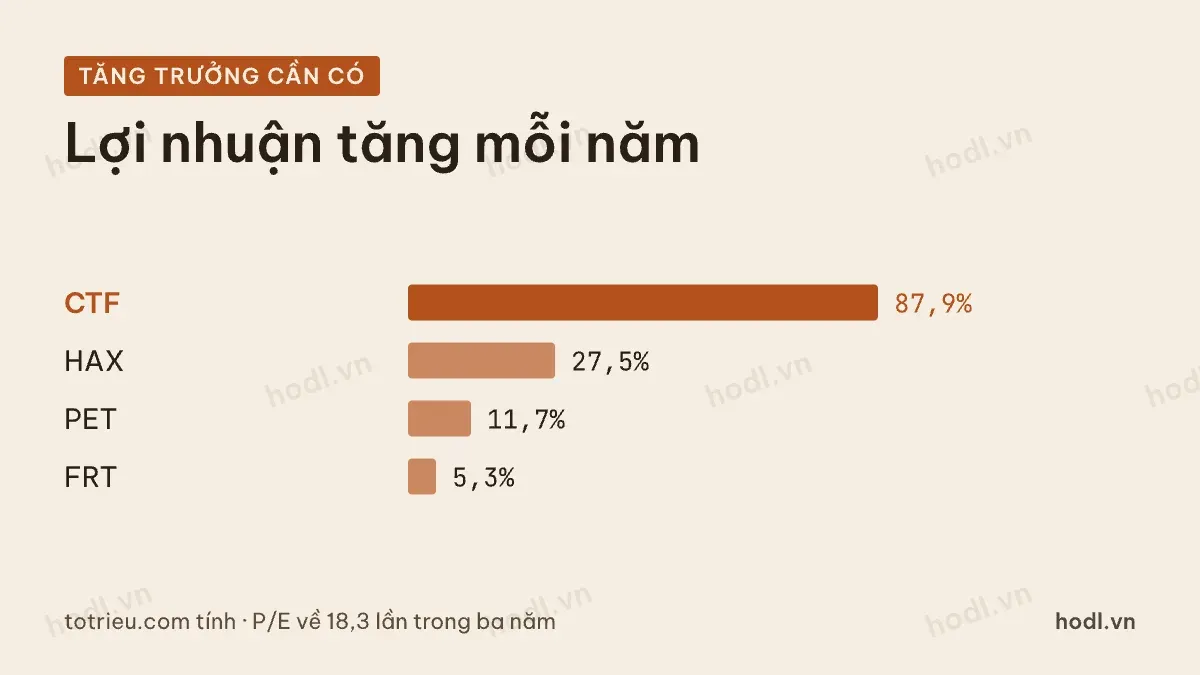
Câu hỏi này có thể trả lời bằng một phép tính. Giữ giá không đổi, lợi nhuận phải tăng bao nhiêu mỗi năm trong ba năm để P/E hiện tại về mức trung vị 18,3 lần.
Công thức là P/E hiện tại chia 18,3, lấy căn bậc ba, trừ một. Mã đang dưới trung vị thì không cần tăng thêm.
Trong đó: g là mức lợi nhuận cần tăng mỗi năm trong ba năm.
Mã | P/E hiện tại | Lợi nhuận cần tăng mỗi năm |
|---|---|---|
FRT | 21,4 | 5,3% |
PET | 25,5 | 11,7% |
HAX | 38,0 | 27,5% |
CTF | 121,5 | 87,9% |
Nguồn: HODL.VN tính từ BCTC hợp nhất và giá đóng cửa 02/10/2026
Bán lẻ Kỹ thuật số FPT chỉ cần 5,3% mỗi năm, thấp hơn nhiều so với tốc độ doanh thu 31% vừa đạt. Giá ở mức hợp lý theo thước đo này nếu tăng trưởng giữ được.
Hai mã cuối đòi hỏi mức không thực tế khi biên lãi đã mỏng. Chúng đang được định giá theo khả năng hồi phục, không theo lợi nhuận hiện có.
Hai ngoại lệ khi định giá bán lẻ
Ngoại lệ đầu tiên là Vàng bạc Đá quý Phú Nhuận, P/E 4,1 lần và P/B 0,85 lần. Con số thấp nhất bảng nhưng không phải tín hiệu rẻ. Quý 2/2026 mới trích một phần dự phòng cho chính sách thu đổi, phần còn lại chưa nằm trong lợi nhuận bốn quý. Bài phân tích cổ phiếu PNJ tháng 10/2026 của HODL.VN trình bày kế hoạch cả năm và các mốc cần chờ.
Ngoại lệ thứ hai là chu kỳ biên lãi. Mã nào có biên lãi gộp dao động mạnh giữa các năm cần dùng lợi nhuận trung bình nhiều năm thay vì bốn quý. Cách chọn mô hình theo từng loại doanh nghiệp xem ở bài học 12 mô hình định giá chứng khoán, khái niệm nền ở bài học định giá chứng khoán là gì.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.