
Cổ phiếu bán lẻ: doanh thu mỗi cửa hàng, tốc độ mở mới và biên lợi nhuận
Nội dung bài6 phần
Cổ phiếu bán lẻ đọc gì là câu hỏi đáng đặt trước khi nhìn vào mức tăng doanh thu. Một chuỗi mở thêm cửa hàng thì doanh thu gần như chắc chắn tăng. Nhưng lợi nhuận chỉ tăng khi mỗi cửa hàng kiếm đủ tiền để trả chi phí. Bài này đọc ngành bán lẻ qua báo cáo tài chính của MWG, FRT và DGW. Dữ liệu đến 02/10/2026.
Cổ phiếu bán lẻ đọc gì trước
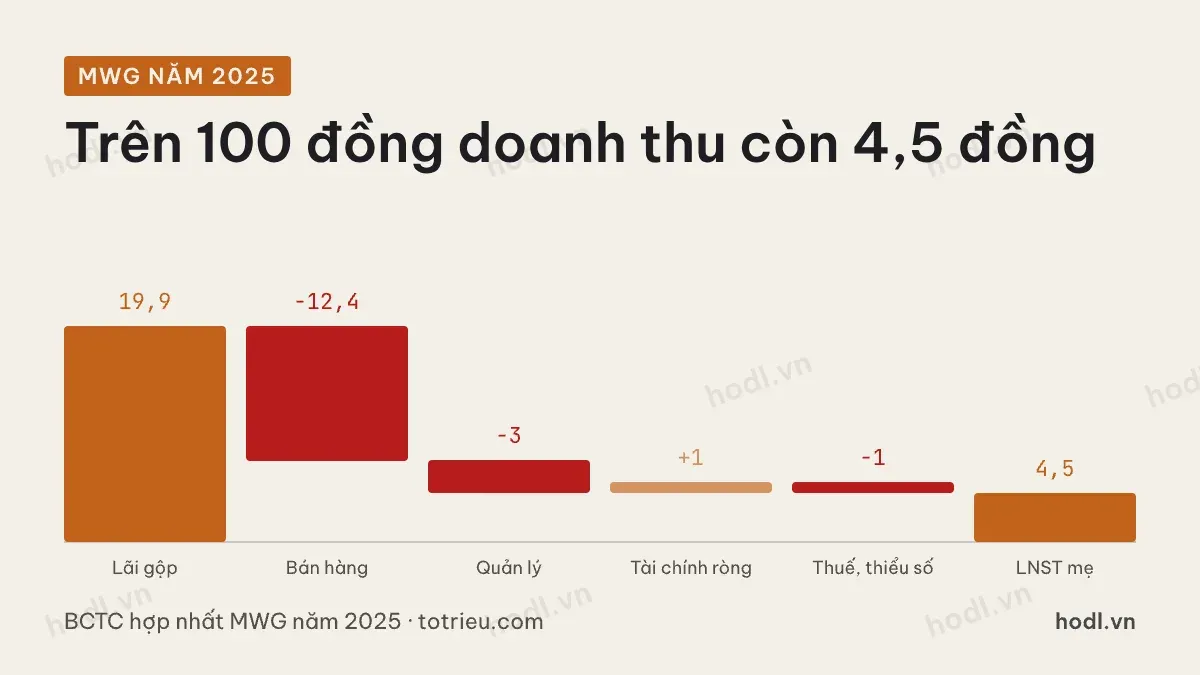
Bán lẻ là ngành biên mỏng. Lợi nhuận là hiệu số của hai con số lớn. Con số thứ nhất là biên lãi gộp. Con số thứ hai là chi phí bán hàng cộng chi phí quản lý, gọi chung là chi phí vận hành. Hiệu số đó nhỏ nên rất nhạy.
Lấy MWG năm 2025 làm ví dụ. Doanh thu thuần là 155.928 tỷ đồng. Trên mỗi 100 đồng doanh thu, công ty giữ lại 19,9 đồng lãi gộp. Chi phí bán hàng hết 12,4 đồng và chi phí quản lý hết 3,0 đồng. Hoạt động tài chính ròng đóng góp thêm 1,0 đồng. Thuế và lợi ích cổ đông thiểu số lấy đi 1,0 đồng. Còn lại 4,5 đồng là lợi nhuận của cổ đông công ty mẹ.
Độ nhạy nằm ở đây. 1 điểm % biên gộp của MWG năm 2025 tương đương khoảng 1.559 tỷ đồng. Con số đó bằng khoảng 22% lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 7.034 tỷ đồng. Biên gộp lệch một điểm là lợi nhuận lệch hơn một phần năm.
Doanh thu mỗi cửa hàng, mở mới
Báo cáo tài chính không tách doanh thu theo cửa hàng. Số cửa hàng thường nằm trong báo cáo thường niên hoặc thông tin công bố của doanh nghiệp. Phép tính chỉ cần một dòng: doanh thu chia số cửa hàng bình quân trong kỳ.
Ví dụ minh hoạ, không phải số liệu của doanh nghiệp nào. Một chuỗi có 1.000 cửa hàng và doanh thu 10.000 tỷ đồng, tức 10 tỷ đồng mỗi cửa hàng. Năm sau chuỗi có 1.250 cửa hàng và doanh thu 11.000 tỷ đồng. Doanh thu tăng 10%, nhưng mỗi cửa hàng chỉ còn 8,8 tỷ đồng, giảm 12%.
Ví dụ này cho thấy vì sao tốc độ mở mới phải đi cùng doanh thu mỗi cửa hàng. Mở nhanh làm doanh thu tăng, còn chi phí thuê mặt bằng và nhân sự tăng gần như ngay. Cửa hàng mới thường cần vài quý để đạt doanh thu ổn định. Nếu mở quá nhanh, biên lợi nhuận bị kéo xuống trước khi cửa hàng kịp sinh lời.
Nửa đầu năm 2026, doanh thu của cả ba doanh nghiệp đều tăng mạnh so với cùng kỳ. MWG tăng 29,1%, FRT tăng 33,3% và DGW tăng 40,2%. Câu hỏi cần trả lời tiếp theo là phần tăng đó có đi cùng biên lợi nhuận hay không.
So ba doanh nghiệp bán lẻ
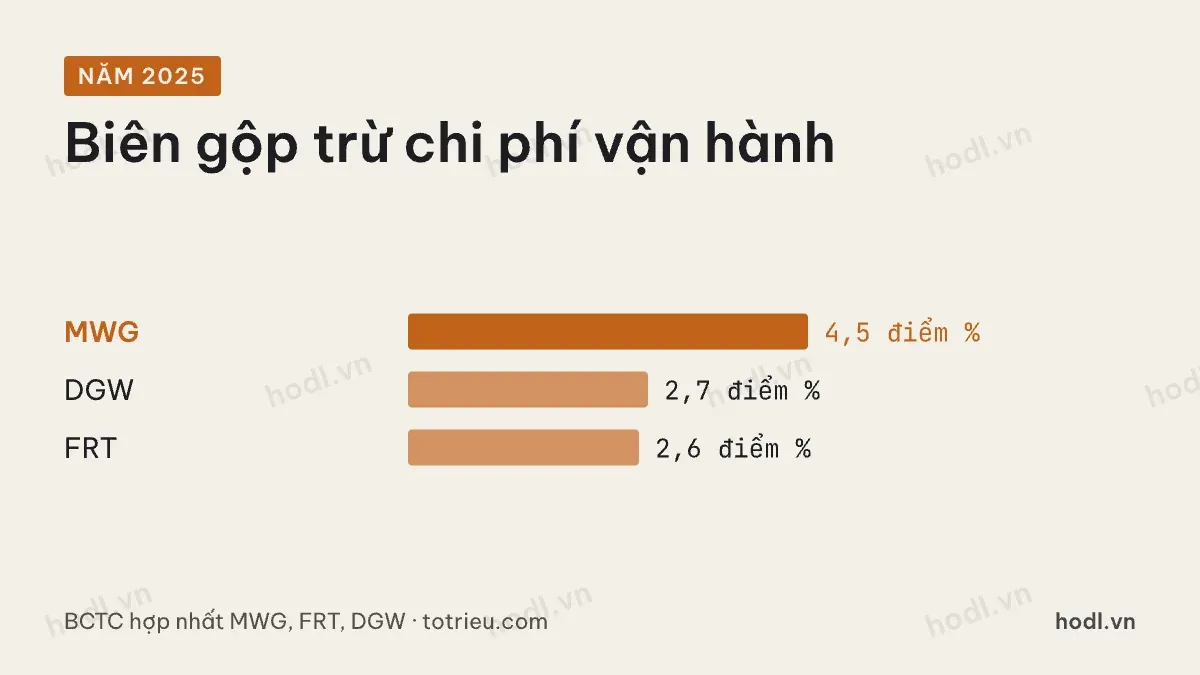
Cách so nhanh nhất là lấy biên lãi gộp trừ tỷ lệ chi phí vận hành trên doanh thu. Năm 2025, MWG có biên gộp 19,9% và chi phí vận hành 15,3%. Phần chênh khoảng 4,5 điểm %.
FRT có biên gộp 19,6% và chi phí vận hành 17,0%. Phần chênh chỉ 2,6 điểm. DGW có biên gộp 8,7% và chi phí vận hành 6,0%, phần chênh 2,7 điểm. DGW thuộc mô hình phân phối nên biên gộp thấp hơn nhiều, bù lại chi phí cũng thấp.
Chỉ tiêu năm 2025 | MWG | FRT | DGW |
|---|---|---|---|
Doanh thu thuần (tỷ đồng) | 155.928 | 51.083 | 26.632 |
Biên lãi gộp | 19,9% | 19,6% | 8,7% |
Chi phí vận hành trên doanh thu | 15,3% | 17,0% | 6,0% |
Lợi nhuận ròng trên doanh thu | 4,5% | 1,6% | 2,1% |
Biên gộp tương đương chưa có nghĩa lợi nhuận tương đương. MWG và FRT cùng biên gộp quanh 20%. Nhưng lợi nhuận ròng của FRT chỉ bằng khoảng một phần ba của MWG tính trên doanh thu. Phần chênh nằm ở chi phí vận hành.
Một năm lỗ cho thấy độ nhạy biên
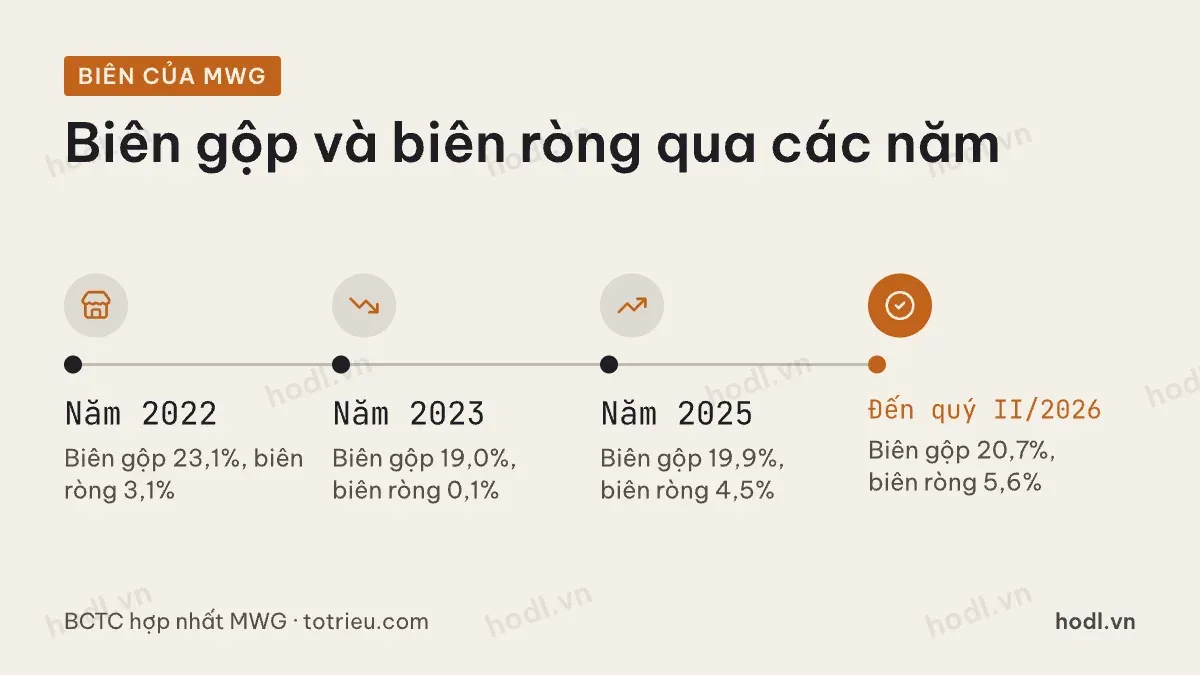
Năm 2023 là phép thử rõ nhất. Doanh thu MWG giảm 11,3%, từ 133.405 tỷ đồng xuống 118.280 tỷ đồng. Biên gộp giảm từ 23,1% xuống 19,0%. Chi phí vận hành vẫn ở 18,7% doanh thu. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ chỉ còn 168 tỷ đồng, so với 4.100 tỷ đồng năm 2022. Biên lợi nhuận ròng vì thế đi từ 3,1% xuống 0,1%.
FRT cùng năm 2023 có biên gộp 16,2% nhưng chi phí vận hành 16,5% doanh thu. Chi phí vượt biên gộp nên công ty lỗ 346 tỷ đồng. Doanh thu của FRT năm đó vẫn tăng so với năm trước, từ 30.166 tỷ đồng lên 31.850 tỷ đồng.
Sau đó MWG phục hồi. Biên lợi nhuận ròng lên 4,5% năm 2025. Với bốn quý đến quý II/2026, doanh thu là 177.386 tỷ đồng, biên gộp 20,7%, chi phí vận hành 14,9% và biên ròng 5,6%. Phần cải thiện chủ yếu đến từ chi phí vận hành giảm trên doanh thu, không phải từ khoản thu một lần.
Cổ phiếu bán lẻ đọc gì: tồn kho, nợ
Bán lẻ ghim vốn vào hàng hoá. Cuối quý II/2026, hàng tồn kho của MWG là 30.875 tỷ đồng, bằng 17,4% doanh thu bốn quý gần nhất. Con số của FRT là 14.908 tỷ đồng, tương đương 25,4%. DGW là 5.731 tỷ đồng, tương đương 18,4%.
Tồn kho cao hơn nghĩa là vốn nằm lâu hơn trong kho. Hàng điện tử dễ lỗi thời, nên tồn kho phình ra nhanh hơn doanh thu là dấu hiệu cần xem. Cần xem thêm giảm giá tồn kho trong thuyết minh.
Nợ cũng khác nhau. Nợ phải trả trên vốn chủ sở hữu hợp nhất cuối quý II/2026 là 1,89 lần ở MWG, 2,34 lần ở DGW và 3,57 lần ở FRT. Chi phí lãi vay nửa đầu năm 2026 của FRT là 360 tỷ đồng, bằng 35% lợi nhuận trước thuế 1.038 tỷ đồng. Doanh nghiệp vay nhiều chịu rủi ro lớn hơn khi biên gộp co lại.
Cổ phiếu bán lẻ đọc gì: bốn bước
Bốn việc nên làm theo thứ tự. Xem biên gộp ít nhất ba năm. Lấy biên gộp trừ chi phí vận hành. Đối chiếu tốc độ mở mới với doanh thu mỗi cửa hàng. Cuối cùng so tồn kho và nợ vay với doanh thu. Cách tính P/E cho nhóm này có ở bài định giá chứng khoán là gì. Một ví dụ bán lẻ vàng bạc có ở bài phân tích cổ phiếu PNJ tháng 10/2026.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 24/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.