
Cổ phiếu
Mô hình kinh doanh của KDH: quỹ đất trong nội đô và sản phẩm thấp tầng
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 16/10/2026
Cổ phiếu KDH gắn với quỹ đất trong nội đô TP.HCM và sản phẩm thấp tầng. Bài viết bóc tách biên lãi gộp, nợ vay và khoản tài chính bất thường quý II/2026.
Nội dung bài6 phần
Cổ phiếu KDH là phần vốn của Công ty cổ phần Đầu tư và Kinh doanh Nhà Khang Điền. Doanh nghiệp này giữ quỹ đất trong nội đô Thành phố Hồ Chí Minh và phát triển nhà thấp tầng. Hiểu mã này không bắt đầu từ biểu đồ giá. Nó bắt đầu từ vị trí quỹ đất và nhịp bán hàng.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu KDH đại diện cho một bảng cân đối gần 40.000 tỷ đồng
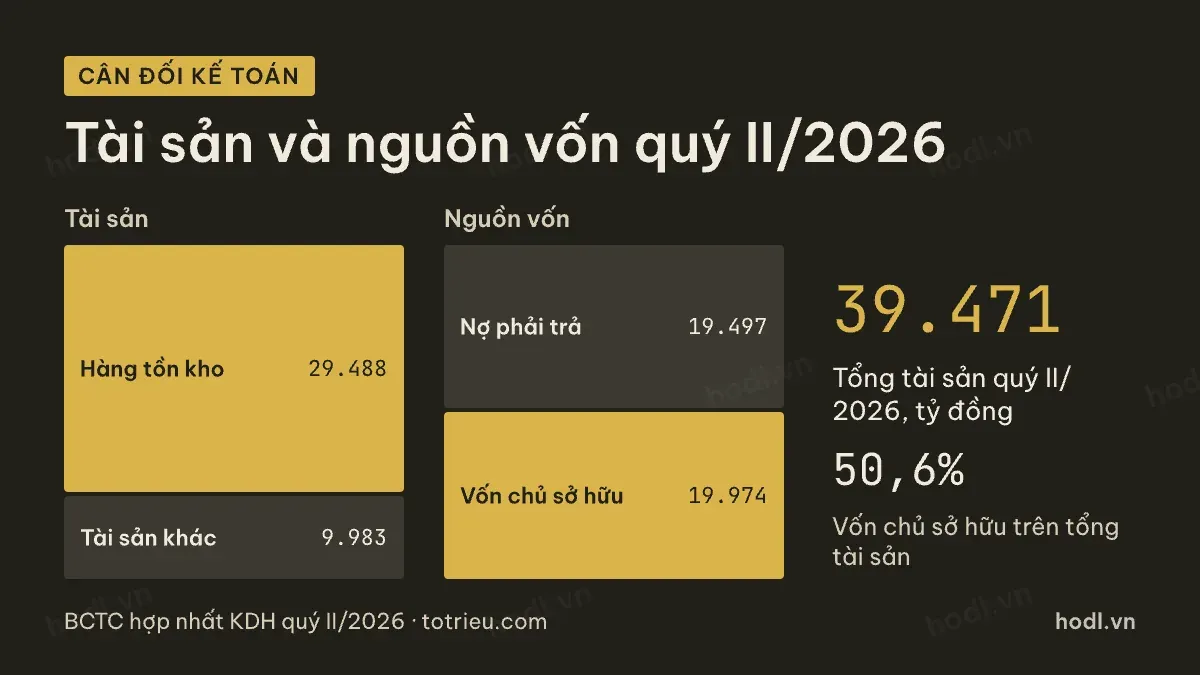
Cuối quý II/2026, tổng tài sản của Khang Điền là 39.471 tỷ đồng. Hàng tồn kho chiếm 29.488 tỷ đồng, tức 74,7% tổng tài sản. Phần tài sản còn lại là 9.983 tỷ đồng.
Bên nguồn vốn, nợ phải trả là 19.497 tỷ đồng. Vốn chủ sở hữu là 19.974 tỷ đồng, bằng 50,6% tổng tài sản.
Vốn điều lệ 11.222 tỷ đồng tương ứng khoảng 1,12 tỷ cổ phiếu đang lưu hành. Giá đóng cửa phiên 02/10/2026 là 15.100 đồng. Vốn hoá vì vậy vào khoảng 16.945 tỷ đồng.
Tỷ trọng hàng tồn kho gần ba phần tư tổng tài sản là đặc tính của doanh nghiệp phát triển dự án. Người mới nên xem cấu trúc báo cáo tài chính để hiểu vì sao dòng này quan trọng hơn doanh thu một quý.
Biên lãi gộp của cổ phiếu KDH cải thiện đều qua các năm
Năm 2025, doanh thu thuần là 4.651 tỷ đồng. Lãi gộp 2.754 tỷ đồng. Biên lãi gộp vì vậy đạt 59,2%.
Mức này cao hơn hẳn phần lớn doanh nghiệp bán nhà khác. Năm 2021 biên gộp chỉ 48,0%. Năm 2024 là 53,1%.
Biên gộp tăng dần phản ánh giá bán sản phẩm thấp tầng tại khu vực Khang Điền đang phát triển. Quỹ đất này được mua từ nhiều năm trước, giá vốn trên sổ thấp hơn giá bán hiện tại khá nhiều.
Đây là lợi thế riêng của doanh nghiệp có quỹ đất tích lũy lâu, không phải lợi thế chung của ngành.
Quý II/2026 có khoản thu nhập tài chính bất thường
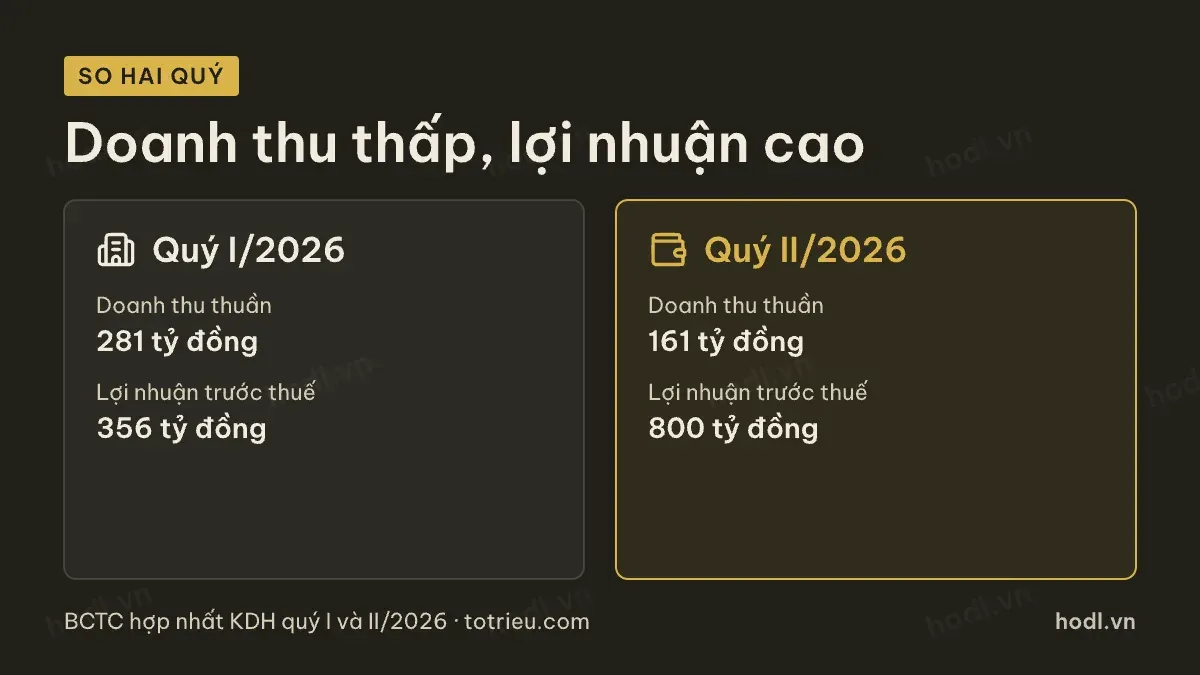
Đây là chi tiết cần tách riêng khi đọc báo cáo mã này. Quý II/2026, doanh thu thuần chỉ 161 tỷ đồng, mức rất thấp so với các quý trước. Nhưng lợi nhuận trước thuế quý đó lại là 800 tỷ đồng.
Khoảng cách này đến từ thu nhập tài chính. Khoản này trong quý II/2026 là 906 tỷ đồng, cao vượt xa mức bình quân vài chục tỷ đồng mỗi quý trước đó. Cùng thời điểm, bảng cân đối ghi nhận khoản đầu tư mới vào công ty liên doanh 1.144 tỷ đồng, trong khi quý trước đó khoản này bằng 0.
Hai chi tiết xuất hiện cùng kỳ nhưng chưa đủ để khẳng định quan hệ nhân quả. Người đọc nên theo dõi thuyết minh báo cáo quý sau để biết rõ nguồn gốc khoản thu nhập tài chính này trước khi coi đó là mức lợi nhuận bền vững.
Nợ vay tăng theo nhịp mở bán dự án mới
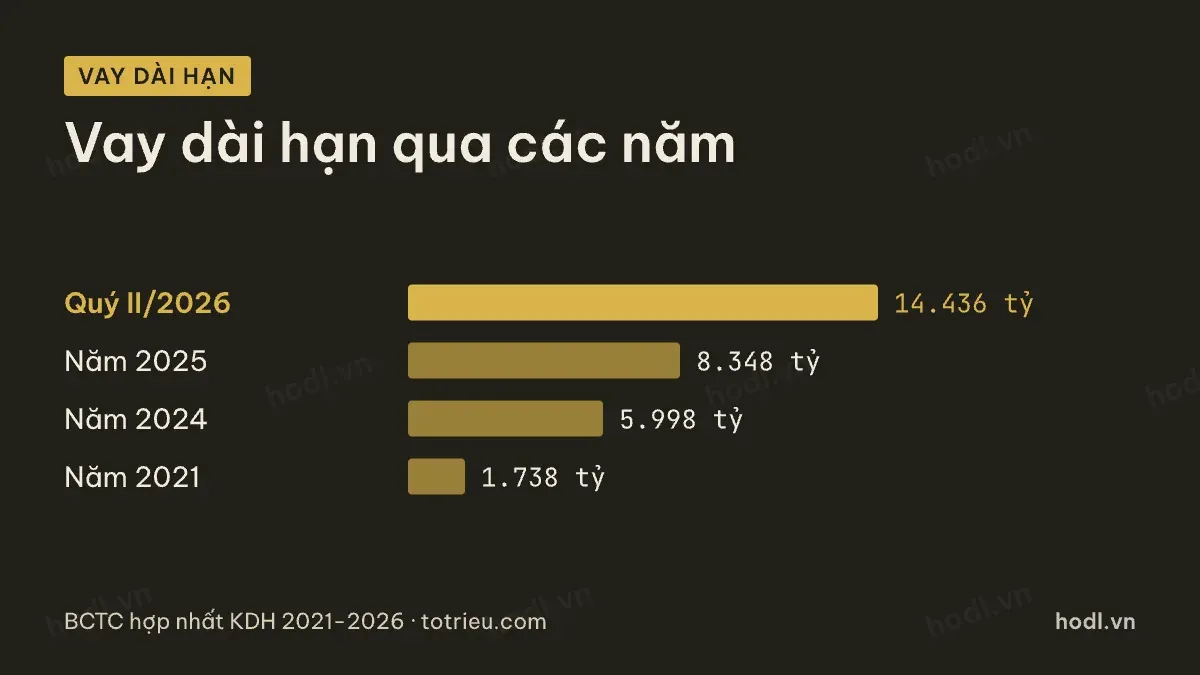
Vay dài hạn của Khang Điền tăng rất nhanh trong giai đoạn gần đây. Cuối năm 2021 là 1.738 tỷ đồng. Cuối năm 2024 là 5.998 tỷ đồng. Cuối năm 2025 là 8.348 tỷ đồng. Cuối quý II/2026 là 14.436 tỷ đồng.
Vay ngắn hạn giữ ở mức nhỏ hơn, khoảng 2.223 tỷ đồng cuối quý II/2026. Tổng vay hiện tại là 16.659 tỷ đồng, bằng 83,4% vốn chủ sở hữu.
Nhịp tăng vay dài hạn đi cùng nhịp phát triển dự án mới. Khang Điền cần vốn để giải phóng mặt bằng và xây dựng trước khi bán hàng. Người theo dõi mã này nên đặt tốc độ tăng nợ cạnh tốc độ tăng hàng tồn kho để xem vốn vay có đi đúng vào dự án hay không.
Vốn điều lệ tăng dần qua nhiều năm
Vốn điều lệ của Khang Điền tăng liên tục. Cuối năm 2021 tương ứng khoảng 643 triệu cổ phiếu. Cuối năm 2024 khoảng 1,01 tỷ cổ phiếu. Cuối năm 2025 khoảng 1,12 tỷ cổ phiếu.
Số cổ phiếu đã tăng khoảng 74,5% trong bốn năm. Phần tăng chủ yếu đến từ cổ phiếu thưởng và cổ tức cổ phiếu, không phải phát hành thu tiền mới.
Việc tăng vốn kiểu này không mang tiền mới vào doanh nghiệp. Nó chia phần sở hữu hiện có ra nhiều cổ phiếu hơn. Người tính lợi nhuận mỗi cổ phiếu qua các năm cần quy đổi theo số cổ phiếu hiện tại để so sánh đúng.
Cổ phiếu KDH và những gì mô hình này không làm
Khang Điền không có nguồn thu đều theo tháng như doanh nghiệp cho thuê mặt bằng. Doanh thu phụ thuộc vào thời điểm hoàn thành pháp lý và bàn giao từng dự án.
Doanh nghiệp cũng không mở rộng quỹ đất ra nhiều tỉnh. Phần lớn dự án vẫn tập trung trong khu vực Thành phố Hồ Chí Minh và vùng lân cận. Điều đó giúp doanh nghiệp hiểu rõ thị trường nhưng cũng khiến tăng trưởng phụ thuộc vào nguồn cung đất tại một khu vực.
Bức tranh rút gọn: hàng tồn kho chiếm phần lớn tài sản, biên lãi gộp cải thiện đều, nợ vay tăng theo nhịp mở dự án mới. Quý II/2026 có khoản tài chính bất thường cần theo dõi thêm. Bài tiếp theo đi vào các con số dùng cho định giá chứng khoán với doanh nghiệp quỹ đất.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.