
Cổ phiếu
Những con số quyết định giá cổ phiếu NVL: hàng tồn kho, nợ vay, tiền người mua trả trước
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 15/10/2026
Định giá cổ phiếu NVL dựa vào giá trị sổ sách, chất lượng lợi nhuận và tiền người mua trả trước, kèm số liệu đến ngày 02/10/2026.
Nội dung bài6 phần
Định giá cổ phiếu NVL gặp một thực tế hiếm thấy trong nhóm bất động sản niêm yết. Thị trường đang trả thấp hơn giá trị sổ sách khá nhiều. Bài này đi qua giá trị sổ sách, chất lượng lợi nhuận và các khoản gắn với dòng tiền bán hàng. Số liệu lấy đến ngày 02/10/2026.
Giá trên giá trị sổ sách khi định giá cổ phiếu NVL
Cuối quý II/2026, vốn chủ sở hữu của cổ đông công ty mẹ là 48.496 tỷ đồng. Số cổ phiếu lưu hành khoảng 2,23 tỷ đơn vị, tính từ vốn điều lệ 22.345 tỷ đồng.
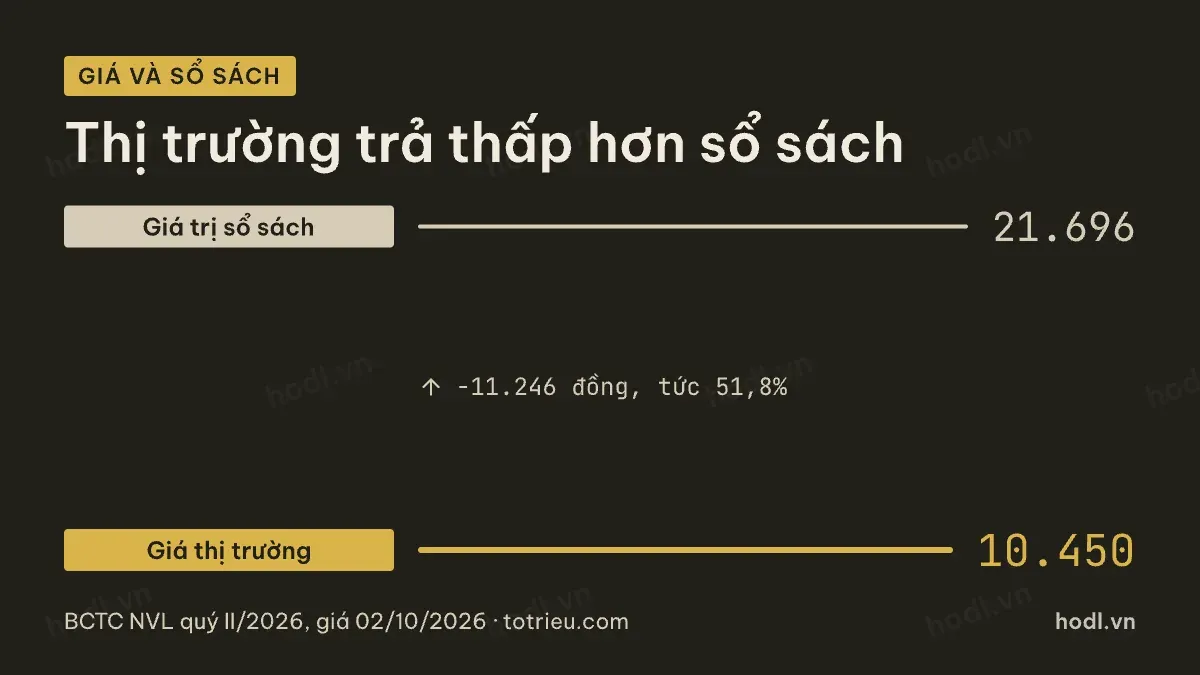
Giá trị sổ sách mỗi cổ phiếu vì vậy vào khoảng 21.696 đồng. Giá đóng cửa phiên 02/10/2026 chỉ 10.450 đồng. Thị trường trả thấp hơn sổ sách 11.246 đồng mỗi cổ phiếu, tức 51,8%. Tỷ lệ giá trên giá trị sổ sách khoảng 0,48 lần.
Mức dưới nửa giá trị sổ sách là tín hiệu thị trường nghi ngờ phần giá trị ghi trên sổ. Hàng tồn kho dự án chiếm phần lớn tài sản. Nếu một phần hàng tồn kho đó không bán được ở mức giá đã ghi nhận, vốn chủ thật sẽ thấp hơn con số kế toán.
So với các mã bất động sản khác khi định giá cổ phiếu NVL
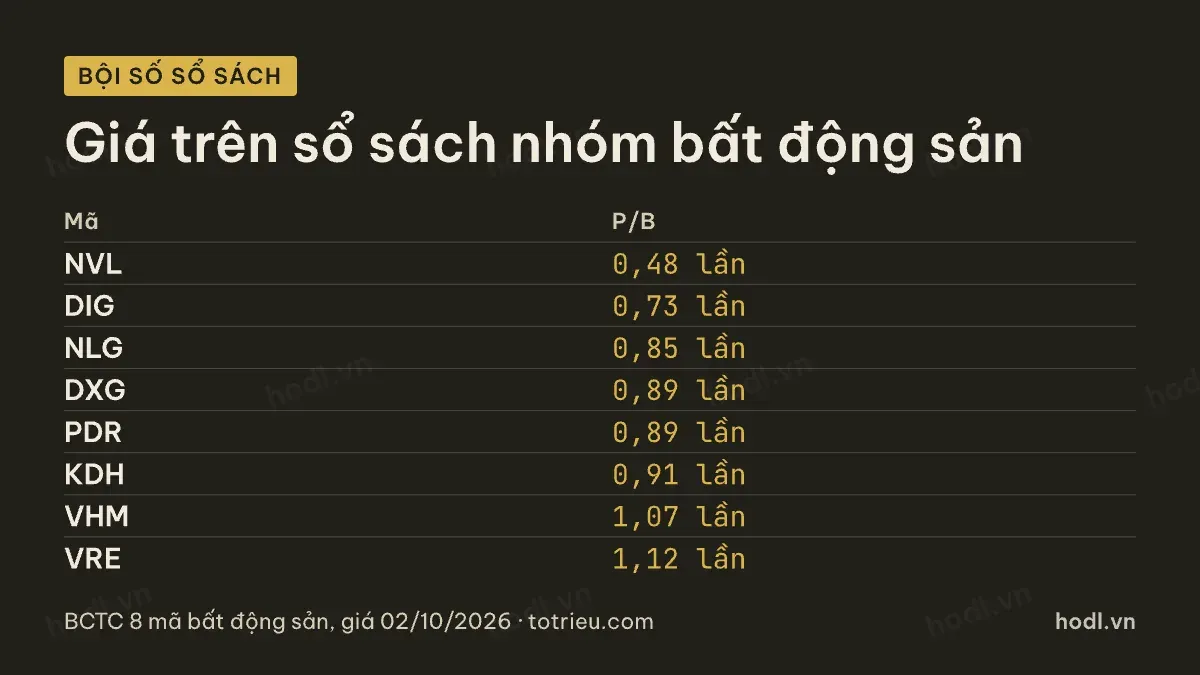
Theo số liệu quý II/2026 và giá phiên 02/10/2026, NVL ở mức 0,48 lần sổ sách, thấp nhất trong nhóm. DIG ở 0,73 lần, NLG 0,85 lần, DXG 0,89 lần, PDR 0,89 lần. KDH ở 0,91 lần, VHM 1,07 lần, VRE 1,12 lần.
Khoảng cách này không ngẫu nhiên. Vốn chủ sở hữu của cổ đông mẹ chỉ bằng 18,8% tổng tài sản của NVL. Mức này thấp hơn tất cả các mã trong nhóm so sánh. Đòn bẩy cao khiến phần vốn chủ chịu rủi ro lớn hơn khi hàng tồn kho hoặc dòng tiền gặp trục trặc.
Mức bội số thấp cũng phản ánh lịch sử lợi nhuận. Năm 2024 doanh nghiệp lỗ 6.455 tỷ đồng. Thị trường cần nhiều quý lợi nhuận ổn định hơn mới nâng lại bội số này.
Định giá cổ phiếu NVL phải loại khoản bất thường quý IV/2025
Đây là chỗ cần cẩn thận nhất. Bốn quý gần nhất tính từ quý III/2025 đến quý II/2026. Lợi nhuận sau thuế của cổ đông công ty mẹ là 4.218 tỷ đồng. Chia cho 2,23 tỷ cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 1.887 đồng. Với giá 10.450 đồng, tỷ lệ giá trên lợi nhuận khoảng 5,5 lần.
Con số 5,5 lần trông rất rẻ. Nhưng quý IV/2025 có khoản bất thường trong giá vốn. Lãi gộp quý đó lên 2.520 tỷ đồng, trong khi doanh thu chỉ 1.568 tỷ đồng. Ba quý liền trước, lãi gộp bình quân mỗi quý chỉ khoảng 635 tỷ đồng.
Quý IV/2025 có khoản vượt trội khoảng 1.885 tỷ đồng. Bỏ phần đó ra, lợi nhuận bốn quý gần nhất còn khoảng 2.333 tỷ đồng. Phép tính này chưa trừ thuế nên chỉ để tham khảo hướng đi. Lợi nhuận mỗi cổ phiếu khi đó giảm về khoảng 1.044 đồng, tỷ lệ giá trên lợi nhuận tăng lên khoảng 10 lần. Cách tính các chỉ số định giá được trình bày kỹ trong bài 12 mô hình định giá chứng khoán.
Hàng tồn kho dự án và sức ép bán hàng
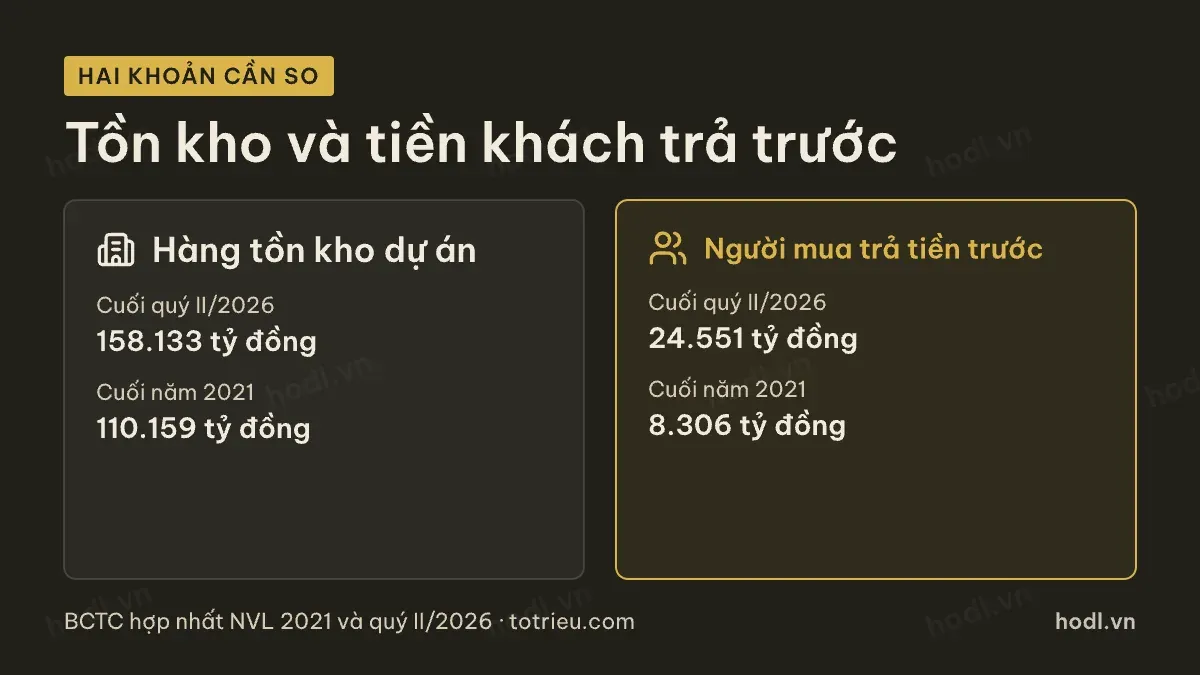
Hàng tồn kho dự án cuối quý II/2026 là 158.133 tỷ đồng, tăng đều từ mức 110.159 tỷ đồng cuối năm 2021. Chia cho số cổ phiếu, mỗi cổ phiếu đứng sau khoảng 70.760 đồng giá trị hàng tồn kho theo sổ.
Con số này cao hơn cả giá thị trường hiện tại. Nó cho thấy thị trường đang định giá phần hàng tồn kho này thấp hơn giá trị ghi trên sổ khá nhiều. Việc bán được hàng và ghi nhận doanh thu đúng tiến độ sẽ quyết định phần chênh lệch này được thu hẹp hay không.
Người mua trả tiền trước ngắn hạn là tín hiệu đi cùng. Khoản này tăng từ 8.306 tỷ đồng cuối năm 2021 lên 24.551 tỷ đồng cuối quý II/2026. Khoản tăng đều là dấu hiệu bán hàng đang có khách mới, không chỉ còn tồn kho cũ.
Nợ vay ròng vẫn là biến số lớn nhất
Tổng vay cuối quý II/2026 là 72.911 tỷ đồng. Trừ tiền 4.879 tỷ đồng và đầu tư ngắn hạn 19.173 tỷ đồng, nợ vay ròng còn 48.859 tỷ đồng. Chia cho số cổ phiếu, mỗi cổ phiếu gánh khoảng 21.864 đồng nợ vay ròng, gần bằng giá trị sổ sách mỗi cổ phiếu.
So với vốn chủ sở hữu 65.238 tỷ đồng, tổng vay bằng 1,12 lần. Mức này cao hơn hẳn các mã khác trong nhóm bất động sản niêm yết. Chi phí tài chính năm 2025 là 3.673 tỷ đồng, lớn hơn lãi gộp cùng năm 4.425 tỷ đồng không nhiều. Phần lớn lãi gộp làm ra dùng để trả chi phí tài chính trước khi tới tay cổ đông.
Ba mốc nên theo dõi theo quý
Thứ nhất, người mua trả tiền trước ngắn hạn. Mốc hiện tại 24.551 tỷ đồng. Khoản này tăng đều là dấu hiệu bán hàng phục hồi.
Thứ hai, tỷ trọng vay ngắn hạn trên tổng vay. Mốc hiện tại khoảng 41,8%, đã giảm so với năm 2024. Tỷ trọng tiếp tục giảm nghĩa là áp lực trả nợ gần đang nhẹ đi.
Thứ ba, lãi gộp so với doanh thu từng quý. Khi lãi gộp vượt doanh thu như quý IV/2025, cần loại phần đó trước khi tính các chỉ số định giá. Người mới nên xem lại cổ phiếu là gì trước khi đi sâu vào số liệu doanh nghiệp đang tái cấu trúc.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.