
Phân tích cổ phiếu VPH Quý 4/2026: Bị HOSE cảnh báo, kiểm toán ngoại trừ 360,9 tỷ phải thu
Nội dung bài11 phần
- Kết quả kinh doanh Vạn Phát Hưng
- Rủi ro: cảnh báo và phải thu
- Nợ vay và vay từ bên liên quan
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu VPH
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu VPH Quý 4/2026 bắt đầu từ CTCP Vạn Phát Hưng (HOSE: VPH), doanh nghiệp phát triển khu dân cư và căn hộ tại Quận 7 và huyện Nhà Bè, TP.HCM, bị Sở Giao dịch Chứng khoán TP.HCM đưa vào diện cảnh báo từ 16/09/2026 vì nộp báo cáo tài chính soát xét 6 tháng chậm 17 ngày. Kiểm toán viên nêu ngoại trừ cho 360,9 tỷ đồng phải thu và tạm ứng vì chưa đủ bằng chứng đánh giá khả năng thu hồi.
Doanh thu thuần quý III/2026 là 10,5 tỷ đồng, giảm 72,9% so với cùng kỳ, và lợi nhuận sau thuế cổ đông mẹ là −13,7 tỷ đồng; chín tháng lỗ 35,1 tỷ so với lỗ 19,6 tỷ cùng kỳ. Giá đóng cửa phiên 11/11/2026 là 2.500 đồng, vốn hoá 238,4 tỷ, P/B 0,24 lần, chỉ cao hơn 2,0% so với mức đóng cửa 2.450 đồng ngày 30/10/2026, thấp nhất kể từ tháng 03/2020.
Điểm chính
- HOSE đưa cổ phiếu vào diện cảnh báo từ 16/09/2026; kiểm toán viên nêu ngoại trừ 360,9 tỷ đồng phải thu và tạm ứng, đồng thời lưu ý tài sản ngắn hạn thấp hơn nợ ngắn hạn.
- Doanh thu quý III là 10,5 tỷ, giảm 72,9%; chín tháng lỗ 35,1 tỷ trong khi kế hoạch năm 2026 là lãi 26,0 tỷ, nên quý IV phải lãi khoảng 61,1 tỷ mới đạt kế hoạch.
- Chi phí lãi vay chín tháng 34,5 tỷ gấp 22,7 lần lãi gộp 1,5 tỷ; riêng quý III lãi vay 13,1 tỷ so với lãi gộp 0,5 tỷ.
- Phải thu 973,7 tỷ bằng 48,3% tài sản và 98,5% vốn chủ; tiền chỉ 17,1 tỷ so với vay ngắn hạn 676,6 tỷ, trong đó 40,2% vay từ công ty liên quan.
- Giá thấp hơn BVPS 10.365 đồng 75,9%, nhưng giá trị khớp bình quân 20 phiên chỉ 0,03 tỷ đồng mỗi phiên.
Kết quả kinh doanh Vạn Phát Hưng
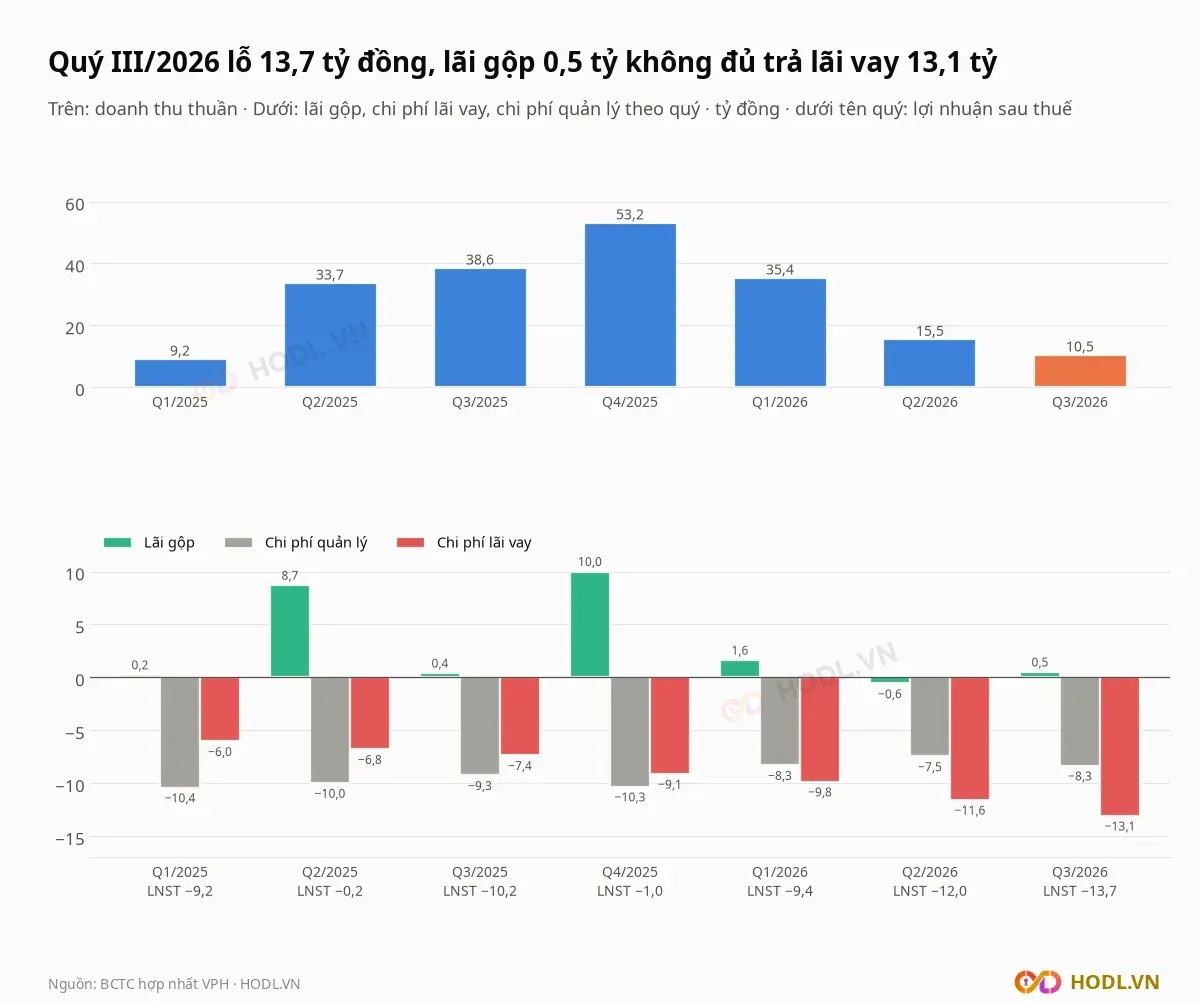
Doanh thu thuần quý III/2026 của Vạn Phát Hưng là 10,5 tỷ đồng, giảm 72,9% so với 38,6 tỷ cùng kỳ, và lãi gộp chỉ 0,5 tỷ. Lợi nhuận sau thuế cổ đông mẹ là −13,7 tỷ đồng, lỗ nhiều hơn 34,8% so với −10,2 tỷ quý III/2025.
Doanh thu quý III gồm bốn nguồn, theo thuyết minh BCTC hợp nhất:
- Chuyển nhượng các thửa đất tại xã Nhơn Đức, huyện Nhà Bè: 5,9 tỷ đồng (56,5%), giá vốn 5,1 tỷ.
- Thành phẩm phân bón và bùn vi sinh: 2,1 tỷ (20,4%).
- Hợp đồng xây dựng dự án Nhơn Đức: 1,4 tỷ (13,0%).
- Dịch vụ và khác: 1,1 tỷ (10,1%).
Quý III/2025 doanh thu hợp đồng xây dựng là 35,2 tỷ, bằng 91,3% doanh thu, nên phần lớn mức giảm 72,9% là doanh thu xây dựng không còn. Mảng này không có lãi: giá vốn xây dựng quý III/2026 bằng đúng doanh thu 1,4 tỷ, và tờ trình đại hội cổ đông 2026 mô tả hoạt động xây dựng thực hiện theo cơ chế trung gian, không tạo chênh lệch doanh thu và chi phí.
Lãi gộp quý III là 0,5 tỷ đồng, trong khi chi phí lãi vay là 13,1 tỷ, tăng 77,5% so với cùng kỳ, và chi phí quản lý 8,3 tỷ. Doanh thu tài chính 7,9 tỷ, trong đó lãi cho vay 7,5 tỷ (94,9%), bù được một phần chi phí lãi vay. Công ty giải trình ngày 29/10/2026 rằng quý III chưa đến thời điểm bàn giao các dự án lớn, còn chi phí lãi vay tăng vì dư nợ vay và mặt bằng lãi suất cao hơn cùng kỳ.
Chín tháng 2026 doanh thu thuần là 61,4 tỷ đồng, giảm 24,7%, lãi gộp 1,5 tỷ so với 9,3 tỷ, chi phí lãi vay 34,5 tỷ so với 20,2 tỷ và lợi nhuận sau thuế cổ đông mẹ −35,1 tỷ so với −19,6 tỷ. Chi phí lãi vay gấp 22,7 lần lãi gộp.
Kế hoạch năm 2026 theo nghị quyết đại hội cổ đông ngày 22/04/2026 là doanh thu 137,2 tỷ và lợi nhuận sau thuế 26,0 tỷ. Chín tháng tổng doanh thu đạt 84,1 tỷ, bằng 61,3% kế hoạch, nhưng lợi nhuận −35,1 tỷ, nên quý IV phải lãi khoảng 61,1 tỷ mới đạt kế hoạch.
Tờ trình của Ban Tổng giám đốc cho thấy kế hoạch lãi 26,0 tỷ dựa vào thu nhập khác 41,6 tỷ, còn lợi nhuận thuần từ hoạt động kinh doanh dự kiến âm 5,3 tỷ. Chín tháng thu nhập khác thực tế là 1,2 tỷ. Năm 2025 lợi nhuận mẹ là −20,6 tỷ và năm 2024 là +129,5 tỷ khi doanh thu tài chính đạt 379,9 tỷ; tờ trình giải thích tổng doanh thu 2025 giảm 62% vì không có hoạt động chuyển nhượng công ty con.
Các chỉ số bốn quý tới quý III/2026:
- Doanh thu thuần 114,6 tỷ đồng, lợi nhuận sau thuế cổ đông mẹ −36,1 tỷ.
- EPS −379 đồng, BVPS 10.365 đồng.
- ROE −3,6%; P/B 0,24 lần; P/E không tính vì lỗ.
ROE tính trên vốn chủ cổ đông mẹ bình quân đầu kỳ và cuối kỳ. Vốn chủ giảm 3,4% còn 992,1 tỷ so với 1.027,1 tỷ đầu năm vì lỗ chín tháng, còn lợi nhuận chưa phân phối giảm từ 68,7 tỷ xuống 33,8 tỷ.
Rủi ro: cảnh báo và phải thu
Sở Giao dịch Chứng khoán TP.HCM đưa cổ phiếu VPH vào diện cảnh báo ngày 16/09/2026 (Quyết định 713/QĐ-SGDHCM) vì Vạn Phát Hưng nộp báo cáo tài chính soát xét 6 tháng ngày 15/09, chậm 17 ngày so với hạn 29/08/2026.
Công ty giải trình việc chậm đến từ thủ tục thu thập bằng chứng kiểm toán cho các dự án trọng điểm. Kiểm toán viên (Công ty TNHH Kiểm toán và Tư vấn UHY, chi nhánh TP.HCM) nêu ngoại trừ ba khoản trên báo cáo riêng, tổng 360,9 tỷ đồng:
- Tạm ứng dài hạn cho cá nhân phục vụ đền bù giải phóng mặt bằng tại xã Nhơn Đức: 60,0 tỷ.
- Phải thu khác ngắn hạn liên quan đến hợp tác đầu tư: 130,0 tỷ.
- Phải thu khác dài hạn liên quan đến hợp tác kinh doanh: 170,9 tỷ.
Kiểm toán viên chưa thu thập đủ bằng chứng thích hợp để đánh giá khả năng thu hồi, và nhấn mạnh tại 30/06/2026 tài sản ngắn hạn thấp hơn nợ ngắn hạn 256,85 tỷ (báo cáo riêng) và 92,41 tỷ (hợp nhất), làm dấy lên nghi ngờ về khả năng hoạt động liên tục. Công ty khẳng định báo cáo vẫn lập trên cơ sở hoạt động liên tục nhờ thư cam kết hỗ trợ tài chính toàn diện của Chủ tịch HĐQT.
Lộ trình khắc phục gửi HOSE ngày 23/09/2026 gồm hoàn thiện hồ sơ tạm ứng và chứng thư định giá độc lập cho các khoản hợp tác từ quý IV/2026 đến 31/01/2027, và kiểm toán trước thực địa báo cáo năm 2026 từ tháng 11/2026.
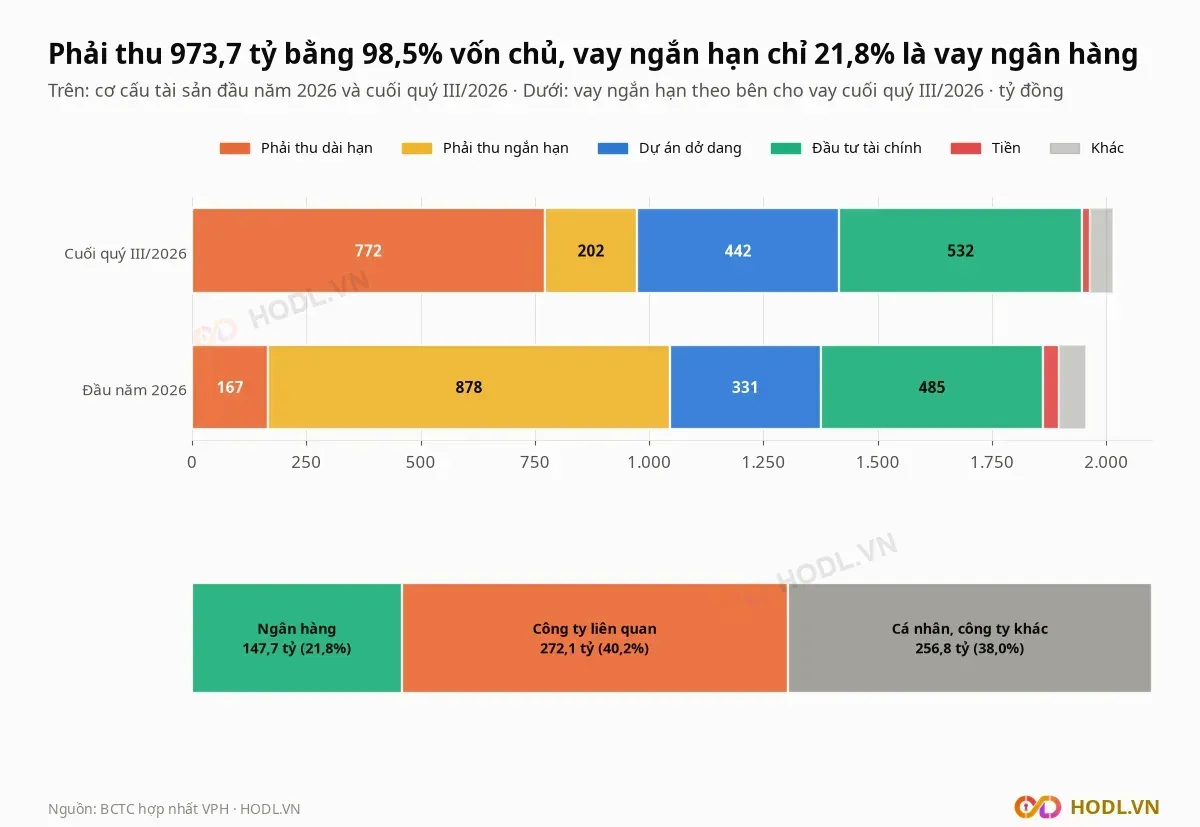
Thuyết minh BCTC hợp nhất quý III/2026 cho thấy phải thu dài hạn tăng lên 772,2 tỷ đồng từ 167,0 tỷ đầu năm, gồm:
- Tiền hợp tác đầu tư, đền bù phải thu: 453,5 tỷ (đầu năm 164,7 tỷ).
- Cầm cố, ký quỹ, ký cược dài hạn: 316,5 tỷ (đầu năm 0,1 tỷ), trong khi ký cược, ký quỹ ngắn hạn giảm từ 310,0 tỷ xuống 0,04 tỷ.
- Thuế thu nhập doanh nghiệp phải thu: 2,1 tỷ.
Phải thu ngắn hạn giảm từ 878,1 tỷ xuống 201,5 tỷ, nhưng tổng phải thu chỉ giảm từ 1.045,2 tỷ (53,4% tài sản) xuống 973,7 tỷ (48,3% tài sản, 98,5% vốn chủ cổ đông mẹ), vì phần dài hạn chiếm 79,3% tổng phải thu so với 16,0% đầu năm.
Tài sản ngắn hạn 596,3 tỷ thấp hơn nợ ngắn hạn 695,9 tỷ (hệ số thanh toán hiện hành 0,86 lần), thiếu hụt 99,6 tỷ. Tiền chỉ 17,1 tỷ, cộng đầu tư nắm giữ đến đáo hạn ngắn hạn 251,8 tỷ là 268,9 tỷ.
Nợ dài hạn 326,5 tỷ gồm người mua trả tiền trước 141,5 tỷ (dự án Phú Xuân 110,6 tỷ, đầu năm 139,0 tỷ nằm ở nợ ngắn hạn), nhận ký quỹ, ký cược 131,3 tỷ và chi phí trích trước của dự án 52,2 tỷ. Chi phí sản xuất kinh doanh dở dang các dự án là 442,3 tỷ, gồm 125,4 tỷ ngắn hạn và 316,8 tỷ dài hạn, tăng 111,0 tỷ so với đầu năm.
Nợ vay và vay từ bên liên quan
Vay và nợ thuê tài chính của Vạn Phát Hưng cuối quý III/2026 là 676,6 tỷ đồng, toàn bộ là vay ngắn hạn, tăng 26,0% từ 536,9 tỷ đầu năm và bằng 68,5% vốn chủ cổ đông mẹ. Theo bên cho vay:
- Ngân hàng: 147,7 tỷ (21,8%), gồm Agribank hai chi nhánh 139,4 tỷ và Vietcombank chi nhánh Nam Sài Gòn 8,3 tỷ.
- Công ty liên quan: 272,1 tỷ (40,2%), gồm CTCP TM DV DL CTC 144,9 tỷ, CTCP Tấn Lực 70,6 tỷ và CTCP BĐS Sài Gòn Mới 56,6 tỷ.
- Cá nhân và công ty khác: 256,8 tỷ (38,0%).
Lãi vay quý III là 13,1 tỷ đồng, tương ứng khoảng 7,8% một năm trên dư nợ bình quân 670,1 tỷ; chín tháng 34,5 tỷ, tăng 70,8% so với 20,2 tỷ cùng kỳ. Công ty giải trình một phần lãi vay không đủ điều kiện vốn hoá nên hạch toán thẳng vào chi phí.
Cổ tức năm 2024 (500 đồng mỗi cổ phiếu) bị hoãn từ 13/10/2025 để cơ cấu lại tài chính, rồi chi từ 22/05/2026. Chín tháng công ty chi 45,4 tỷ đồng trả cổ tức trong khi dòng tiền kinh doanh âm 59,2 tỷ (cùng kỳ âm 481,5 tỷ).
Cổ đông và thanh khoản
Vốn điều lệ của Vạn Phát Hưng là 953,6 tỷ đồng, tương ứng 95,36 triệu cổ phiếu lưu hành, trong đó tự do chuyển nhượng 42,91 triệu (45,0%). Khối ngoại nắm 0,38% vốn, không có cổ đông nhà nước.
Năm cổ đông cá nhân lớn nhất giữ 42,48% vốn theo dữ liệu HOSE:
- Ông Võ Anh Tuấn: 10,50 triệu cổ phiếu (11,01%), cập nhật 23/04/2026.
- Ông Võ Nguyễn Như Nguyện, Chủ tịch HĐQT: 7,82 triệu (8,20%), cập nhật 10/08/2026.
- Võ Phan Hồng Ngọc và Võ Phan Khôi Nguyên: mỗi người 7,78 triệu (8,16%), cập nhật 24/02/2026.
- Phan Tiết Hồng Minh: 6,62 triệu (6,94%), cập nhật 24/02/2026.
Đại hội cổ đông thường niên ngày 22/04/2026 có cổ đông sở hữu 65,14% vốn có quyền biểu quyết dự họp. Tổng giám đốc thay hai lần trong bốn tháng, theo công bố ngày 05/12/2025 và 23/03/2026, và HĐQT bổ nhiệm Phó Chủ tịch theo công bố ngày 27/10/2026.
Giá trị khớp bình quân 20 phiên gần nhất là 0,03 tỷ đồng mỗi phiên (11.960 cổ phiếu), bằng 0,01% vốn hoá, thấp hơn 79,3% so với bình quân 250 phiên (0,15 tỷ đồng), còn tháng 10/2025 bình quân 0,44 tỷ đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 11/11/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
