
Phân tích cổ phiếu PTB Quý 4/2026: Chi đầu tư chín tháng gấp 2,9 lần lên 933,3 tỷ, dòng tiền kinh doanh trừ chi đầu tư âm 459,1 tỷ, vay lên 2.156,6 tỷ
Nội dung bài13 phần
- Lãi chín tháng đến từ đâu
- Rủi ro: chi đầu tư vượt dòng tiền
- Tồn kho và dự án bất động sản
- Khách hàng và nợ phải thu
- Ước tính quý IV và cổ tức
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu PTB
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu PTB Quý 4/2026 bắt đầu từ CTCP Phú Tài (HOSE: PTB), doanh nghiệp khai thác và chế biến đá granite, đá thạch anh, sản xuất đồ gỗ xuất khẩu, kinh doanh ô tô Toyota và phát triển bất động sản. Công ty ghi lợi nhuận sau thuế cổ đông mẹ chín tháng 401,6 tỷ đồng, tăng 7,4%. Trong cùng kỳ, chi mua sắm tài sản cố định tăng gấp 2,9 lần lên 933,3 tỷ, vượt dòng tiền kinh doanh 474,2 tỷ.
Giá đóng cửa phiên 12/11/2026 là 29.350 đồng, ứng với P/E 5,6 lần, P/B 0,81 lần và ROE 15,6%. Vốn hoá 2.946,9 tỷ đồng; vay 2.156,6 tỷ, đối trọng là tiền và tiền gửi 405,8 tỷ.
Điểm chính
- Chín tháng doanh thu thuần 6.335,9 tỷ, tăng 21,6%; lãi gộp 1.263,4 tỷ, tăng 14,9%; lợi nhuận mẹ 401,6 tỷ, tăng 7,4%. Quý III lợi nhuận mẹ 124,7 tỷ, giảm 8,6%.
- Biên gộp chín tháng 19,9% so với 21,1%; biên gộp mảng gỗ, nhôm sắt quý III là 18,9% so với 20,3% nửa đầu năm; chi phí tài chính tăng 71,9% lên 105,2 tỷ.
- Chi mua sắm tài sản cố định 933,3 tỷ so với 317,1 tỷ; dòng tiền kinh doanh trừ chi đầu tư âm 459,1 tỷ; vay tăng 221,4 tỷ, tiền và tiền gửi giảm 340,2 tỷ.
- Tồn kho 1.945,5 tỷ, trong đó bất động sản 782,0 tỷ (40,2%); cho vay tín chấp tăng từ 73,0 tỷ lên 331,7 tỷ.
- Nghị quyết HĐQT ước lợi nhuận trước thuế quý IV là 211,7 tỷ, cao hơn mọi quý của 9 tháng đầu năm (cao nhất 189,8 tỷ ở quý I).
Lãi chín tháng đến từ đâu
CTCP Phú Tài ghi doanh thu thuần chín tháng 6.335,9 tỷ đồng, tăng 21,6%, trong đó xuất khẩu 3.945,1 tỷ (62,3%). Lãi gộp 1.263,4 tỷ, tăng 14,9%, nên biên gộp giảm từ 21,1% xuống 19,9%; lợi nhuận sau thuế 418,4 tỷ, tăng 8,2%.
Doanh thu và lãi gộp chín tháng theo báo cáo bộ phận, tính bằng tỷ đồng:
- Gỗ, nhôm sắt: doanh thu 3.625,6 (57,2%), lãi gộp 719,0, biên 19,8%.
- Đá: doanh thu 1.684,9 (26,6%), lãi gộp 433,4, biên 25,7%.
- Thương mại và dịch vụ (đại lý Toyota): doanh thu 830,9 (13,1%), lãi gộp 50,7, biên 6,1%.
- Bất động sản: doanh thu 194,5 (3,1%), lãi gộp 60,4, biên 31,0%.
Đá chiếm 26,6% doanh thu nhưng đóng góp 34,3% lãi gộp. Mảng gỗ, nhôm sắt chiếm 57,2% doanh thu và 56,9% lãi gộp.
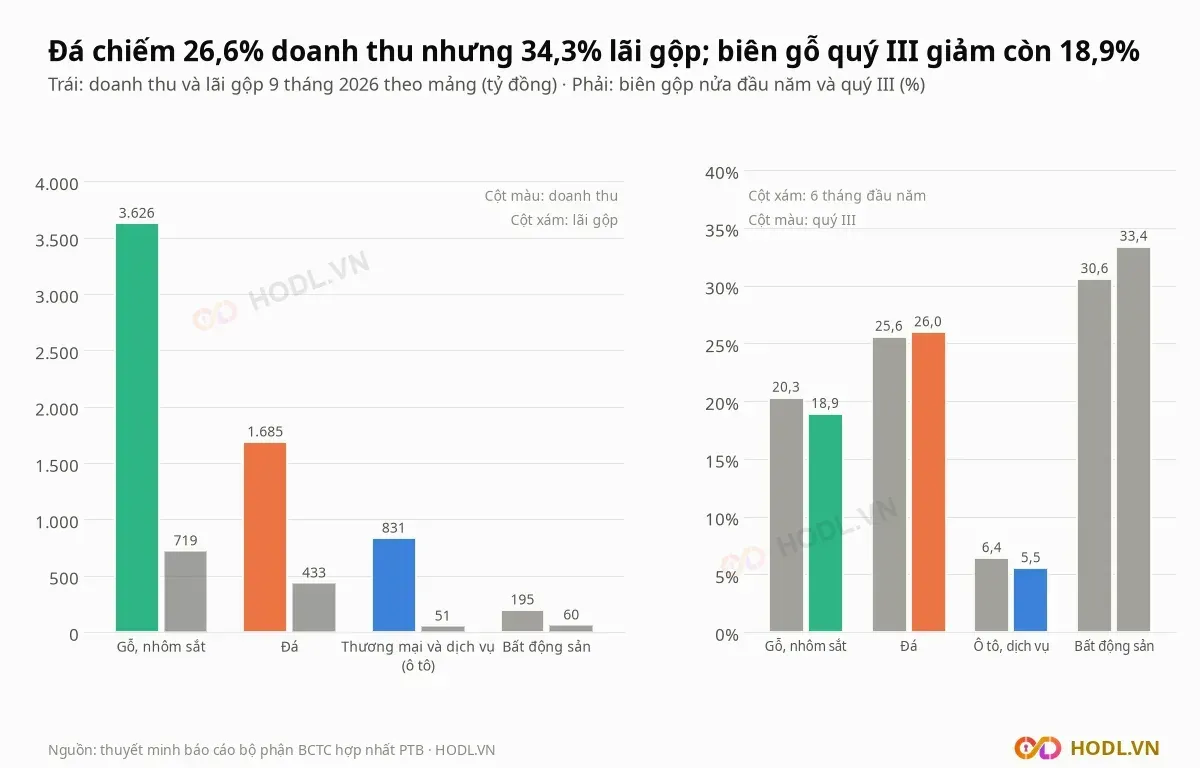
Tách riêng quý III (chín tháng trừ nửa đầu năm), biên gộp mảng gỗ, nhôm sắt giảm từ 20,3% xuống 18,9%, còn biên mảng đá nhích từ 25,6% lên 26,0%. CTCP Phú Tài giải trình lợi nhuận quý III thấp hơn cùng kỳ vì ba lý do:
- Mùa vụ, cơ cấu sản phẩm và giá nhiên liệu tăng làm chi phí vận chuyển, nguyên liệu đầu vào cao hơn.
- Ngành viên nén mới đi vào kinh doanh, doanh số đạt chỉ tiêu nhưng lợi nhuận chưa đạt kỳ vọng.
- Chi phí tài chính của các dự án đang trong giai đoạn chuẩn bị.
Lợi nhuận trước thuế chín tháng tăng 41,1 tỷ, từ 474,9 tỷ lên 516,0 tỷ đồng, dù lãi gộp tăng 163,4 tỷ. Các khoản làm nên mức tăng, tính bằng tỷ đồng:
- Lãi gộp: +163,4, gồm +238,0 do doanh thu tăng và −74,6 do biên gộp giảm.
- Chi phí bán hàng tăng: −63,3, lên 473,8 (+15,4%).
- Chi phí tài chính tăng: −44,0, từ 61,2 lên 105,2, trong đó lãi vay 76,2 so với 54,5.
- Thu nhập tài chính giảm: −27,4, còn 34,9.
- Chi phí quản lý tăng: −13,9, lên 220,2.
- Lãi công ty liên doanh, liên kết giảm: −4,0, còn 4,0.
- Lợi nhuận khác chuyển từ lỗ 17,5 sang lãi 12,8: +30,3.
Tài chính ròng chuyển từ thu nhập ròng 1,1 tỷ sang chi phí ròng 70,3 tỷ, lấy đi 71,3 tỷ trong 100,1 tỷ lãi gộp tăng thêm còn lại sau chi phí bán hàng. Thuế thu nhập doanh nghiệp 97,5 tỷ, thuế suất thực tế 18,9% so với 18,5%; cổ đông không kiểm soát hưởng 16,8 tỷ so với 12,9 tỷ.
Quý III doanh thu thuần 2.153,9 tỷ, tăng 27,9%; lãi gộp 416,1 tỷ, biên 19,3% so với 21,5%. Lợi nhuận trước thuế 162,8 tỷ, giảm 5,2%; lợi nhuận mẹ 124,7 tỷ, giảm 8,6% so với 136,5 tỷ.
Doanh thu và lợi nhuận qua các năm, tính bằng tỷ đồng:
- 2019: doanh thu 5.549,1, lợi nhuận mẹ 435,4, biên gộp 18,6%.
- 2023: doanh thu 5.618,6, lợi nhuận mẹ 257,8, biên gộp 20,4%.
- 2025: doanh thu 7.299,5, lợi nhuận mẹ 497,3, biên gộp 20,5%.
Các chỉ số bốn quý tới quý III/2026:
- Lợi nhuận sau thuế cổ đông mẹ 524,9 tỷ đồng, EPS 5.228 đồng.
- ROE 15,6%, BVPS 36.265 đồng.
- P/E 5,6 lần, P/B 0,81 lần, EV/EBITDA 4,4 lần.
Rủi ro: chi đầu tư vượt dòng tiền
CTCP Phú Tài chi 933,3 tỷ đồng để mua sắm, xây dựng tài sản cố định và tài sản dài hạn trong chín tháng, gấp 2,9 lần 317,1 tỷ cùng kỳ 2025 và gấp 4,7 lần khấu hao 197,2 tỷ. Dòng tiền kinh doanh 474,2 tỷ, gần bằng 474,9 tỷ cùng kỳ, nên dòng tiền kinh doanh trừ chi đầu tư chuyển từ dương 157,9 tỷ sang âm 459,1 tỷ.
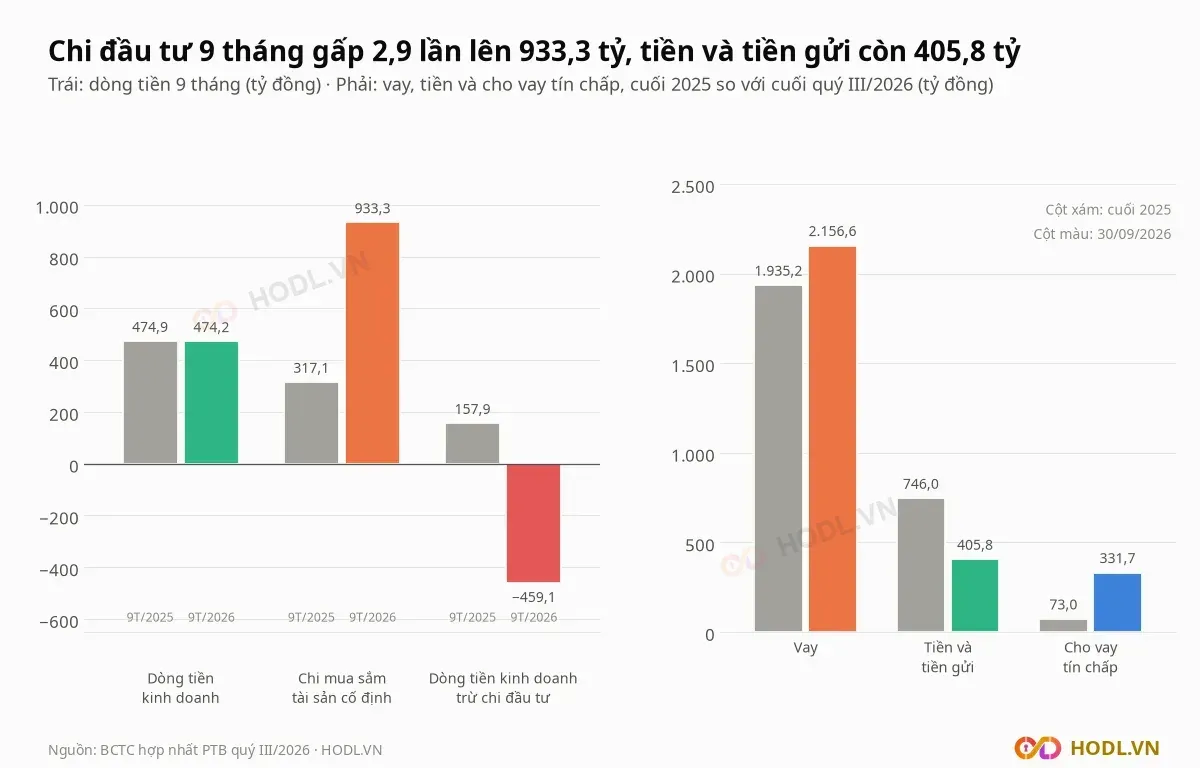
Các khoản chi đầu tư lớn đang nằm trong xây dựng cơ bản dở dang, tăng từ 43,7 tỷ lên 358,8 tỷ đồng:
- Quyền sử dụng đất tại dự án khu đô thị An Phú - An Khánh (TP. Hồ Chí Minh): 135,8 tỷ, dự kiến xây nhà làm văn phòng hoặc cho thuê.
- Nhà máy viên nén gỗ xuất khẩu và chế biến lâm sản tại Khánh Hoà: 134,5 tỷ, tổng mức đầu tư 139,0 tỷ, công suất 90.000 tấn thành phẩm mỗi năm.
- Các dự án khác: 62,4 tỷ; máy móc khai thác đá và ngành gỗ: 26,0 tỷ.
Báo cáo bộ phận ghi chi mua tài sản cố định 855,2 tỷ, gồm gỗ, nhôm sắt 457,7 tỷ, đá 260,1 tỷ và thương mại, dịch vụ 137,4 tỷ. Công ty con của PTB còn mua 47,39% CTCP Đông lạnh Gia Lai Quy Nhơn với giá 17,1 tỷ, công ty liên kết hoạt động bất động sản.
Vay và nợ thuê tài chính của CTCP Phú Tài là 2.156,6 tỷ đồng cuối quý III, tăng 221,4 tỷ (11,4%) so với 1.935,2 tỷ cuối 2025. Cơ cấu vay:
- Vay ngắn hạn bằng đồng: 1.012,7 tỷ, trong đó 177,7 tỷ vay CTCP Đầu tư Phú Tài Vân Hà, bên liên quan, lãi suất 0,5%/năm.
- Vay ngắn hạn bằng USD: 578,9 tỷ (22,29 triệu USD), gấp 8,0 lần 72,7 tỷ cuối 2025.
- Vay dài hạn đến hạn trả: 46,6 tỷ.
- Vay dài hạn: 518,5 tỷ, đáo hạn từ 2028 đến 2030, trong đó 407,1 tỷ phục vụ dự án.
Chi phí lãi vay chín tháng 76,2 tỷ, tăng 39,9%.
Tiền và tương đương tiền giảm từ 654,4 tỷ xuống 390,6 tỷ. Cộng tiền gửi có kỳ hạn và chứng chỉ tiền gửi, tiền và tiền gửi giảm từ 746,0 tỷ xuống 405,8 tỷ (−45,6%), còn vay trừ tiền và tiền gửi tăng từ 1.189,2 tỷ lên 1.750,8 tỷ, bằng 1,7 lần EBITDA bốn quý 1.006,2 tỷ và 48,1% vốn chủ cổ đông mẹ.
Trong lúc tiền giảm, khoản cho vay tín chấp được giữ đến ngày đáo hạn tăng từ 73,0 tỷ lên 331,7 tỷ đồng, cho chín bên vay gồm tám cá nhân và một công ty. Kỳ hạn 9 đến 12 tháng, lãi suất thả nổi, mục đích ghi là thực hiện hoạt động kinh doanh, không có tài sản đảm bảo; hai khoản lớn nhất 79,7 tỷ và 75,1 tỷ chiếm 46,7%.
Tồn kho và dự án bất động sản
Hàng tồn kho của CTCP Phú Tài là 1.945,5 tỷ đồng giá gốc cuối quý III, tăng 160,7 tỷ (9,0%) so với 1.784,8 tỷ cuối 2025, dự phòng 1,1 tỷ. Bất động sản chiếm 782,0 tỷ, bằng 40,2% tồn kho.
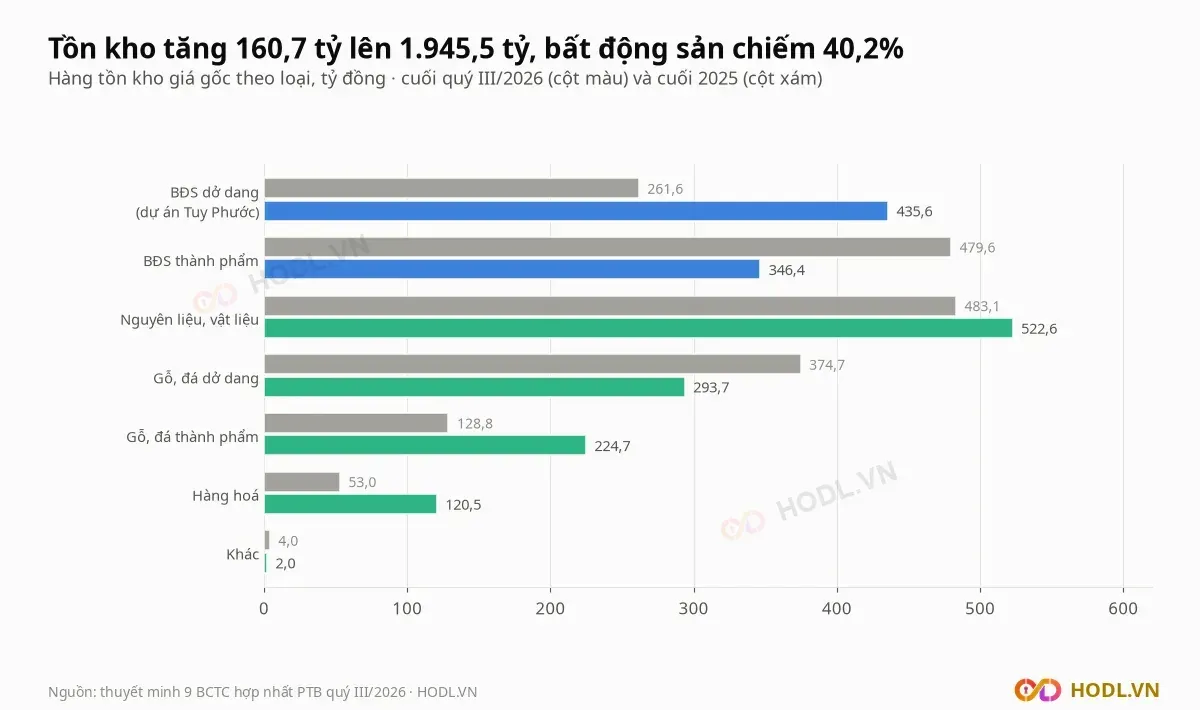
Các khoản tồn kho đáng chú ý, tính bằng tỷ đồng:
- Bất động sản dở dang: 435,6, từ 261,6, là dự án khu nhà ở kết hợp chỉnh trang đô thị đường Tăng Bạt Hổ (Tuy Phước, Gia Lai), 421 lô đất ở trên 127.834 m², tổng mức đầu tư 861,0 tỷ. Toàn bộ giá trị này đã thế chấp cho các khoản vay.
- Bất động sản thành phẩm: 346,4, từ 479,6, gồm căn hộ dự án Phú Tài Central Life 2 Quy Nhơn (đã bàn giao 138 căn, còn 242 căn) và ba căn shophouse Phú Tài Residence.
- Nguyên liệu, vật liệu: 522,6, từ 483,1.
- Thành phẩm gỗ, đá: 224,7, từ 128,8 (+74,4%); hàng hoá 120,5, từ 53,0.
Doanh thu bất động sản chín tháng 194,5 tỷ, biên gộp 31,0%. Số căn hộ còn lại và tiến độ dự án Tuy Phước quyết định tồn kho này chuyển thành tiền nhanh hay chậm.
Khách hàng và nợ phải thu
Phải thu ngắn hạn của khách hàng CTCP Phú Tài là 950,5 tỷ đồng giá gốc cuối quý III, dự phòng 92,3 tỷ, giá trị ròng 858,2 tỷ, so với 842,6 tỷ cuối 2025.
Khoản phải thu lớn nhất, tính bằng tỷ đồng, giá gốc cuối quý III (cuối 2025 trong ngoặc):
- Masterbrand Cabinets: 114,7 (113,9).
- Fast Direct Corp: 96,7 (71,9).
- Apt Global Trading: 72,2 (35,1).
- Noble House Home Furnishings: 65,3 (65,3), đã trích dự phòng 100%.
- Forest Products Distributors: 57,6 (23,3).
- B and Q: 30,1 (8,5); Atlas International: 23,9 (30,9).
Bốn khách hàng đầu (không tính Noble House) giữ 341,3 tỷ, bằng 35,9% phải thu. Phải thu Apt Global Trading tăng gấp 2,1 lần và Forest Products Distributors gấp 2,5 lần so với cuối 2025.
Noble House nộp đơn phá sản theo Chương 11 tại Toà án Nam Texas (Hoa Kỳ) ngày 11/09/2023. CTCP Phú Tài đã trích dự phòng toàn bộ 65,3 tỷ, nhận lại 26.796,54 USD năm 2025 và tiếp tục thu hồi qua công ty luật; toà án đã dừng thụ lý và bác bỏ các vụ án Chương 11 của các con nợ.
Dự phòng phải thu khó đòi còn lại 27,0 tỷ cho các khách hàng khác, tăng từ 22,2 tỷ. Dòng tiền chín tháng từ thay đổi các khoản phải thu chỉ âm 0,5 tỷ, nên phần hút tiền nằm ở hàng tồn kho (âm 160,7 tỷ) và chi đầu tư.
Ước tính quý IV và cổ tức
Nghị quyết HĐQT số 193/NQ-HĐQT ngày 16/10/2026 của CTCP Phú Tài ghi lợi nhuận trước thuế hợp nhất chín tháng 515,9 tỷ, đạt 68% chỉ tiêu năm. Quý IV ước lợi nhuận trước thuế 211,7 tỷ đồng, tăng 33,9% so với 158,1 tỷ quý IV/2025 và cao hơn quý I/2026 (189,8 tỷ, cao nhất ba quý đầu năm) 11,5%.
Cả năm ước lợi nhuận trước thuế 727,6 tỷ, tăng 15% so với 633,0 tỷ năm 2025, nhưng mới đạt 96% chỉ tiêu năm. Doanh thu hợp nhất cả năm ước 9.089 tỷ, đạt 103%.
Cổ tức và vốn trong 9 tháng đầu năm 2026:
- Cổ tức năm 2025 bằng tiền 5% (500 đồng mỗi cổ phiếu) chi ngày 28/05/2026 và bằng cổ phiếu tỷ lệ 4:1, phát hành 20,08 triệu cổ phiếu.
- Chào bán 13,39 triệu cổ phiếu giá 12.000 đồng, thu 160,6 tỷ, ghi nhận vào vốn trong kỳ.
- Tạm ứng cổ tức bằng tiền đợt 1/2026 tỷ lệ 10% (1.000 đồng mỗi cổ phiếu, 3,4% thị giá) chi ngày 29/09/2026.
Số cổ phiếu tăng 50% từ 66,94 triệu lên 100,41 triệu, vốn điều lệ 1.004,1 tỷ đồng. EPS bốn quý 5.228 đồng tính trên số cổ phiếu mới.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/11/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
