
Phân tích cổ phiếu MDG Quý 4/2026: Lãi quý III tăng 253,9% nhờ khai thác đá, giá tăng 139% trong 12 tháng nhưng thanh khoản rất mỏng
Nội dung bài16 phần
- Quy mô và mô hình kinh doanh
- Kết quả kinh doanh quý III
- Cơ cấu doanh thu theo mảng
- Doanh thu và lợi nhuận từ 2019
- Tài sản dở dang, tạm ứng và vay
- Dòng tiền và cổ tức
- Phát hành ESOP và giao dịch nội bộ
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cổ phiếu MDG cùng ngành
- Định giá cổ phiếu MDG: P/E, P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu MDG Quý 4/2026 bắt đầu từ lợi nhuận quý III của CTCP Miền Đông (HOSE: MDG), doanh nghiệp khai thác đá xây dựng và thi công xây lắp tại Đồng Nai: 48,5 tỷ đồng, tăng 253,9% so với cùng kỳ. Công ty giải trình sản lượng đá tăng mạnh vì nhu cầu thị trường tăng; doanh thu thuần đạt 165,2 tỷ đồng, tăng 175,3%.
Giá đóng cửa phiên 11/11/2026 là 49.400 đồng, ứng với P/E 3,6 lần, P/B 1,83 lần và ROE bốn quý 65,8%. Lợi nhuận chín tháng 113,5 tỷ đồng bằng 263,4% cả năm 2025.
Cảnh báo giá. Giá cổ phiếu Miền Đông biến động rất mạnh trong 12 tháng, và bài không đưa ra nguyên nhân cho các nhịp đó:
- Tăng 139,3% trong 12 tháng, từ 20.640 đồng ngày 11/11/2025 lên 49.400 đồng ngày 11/11/2026.
- Tăng 53,9% trong 17 phiên, từ 26.540 đồng ngày 05/01/2026 lên 40.840 đồng ngày 28/01/2026.
- Giảm 27,2% trong 40 phiên, từ 44.970 đồng ngày 02/03/2026 xuống 32.730 đồng ngày 28/04/2026.
- Tăng 36,3% trong sáu phiên, từ 40.000 đồng ngày 19/10/2026 lên 54.500 đồng ngày 27/10/2026.
Cổ phiếu tự do chuyển nhượng chỉ 20,0% vốn. Giá trị khớp trung bình 0,28 tỷ đồng mỗi phiên và 51 trong 248 phiên không có giao dịch, nên một lệnh nhỏ cũng có thể đẩy giá đi xa.
Điểm chính
- Lợi nhuận quý III 48,5 tỷ, tăng 253,9%; chín tháng 113,5 tỷ, bằng 263,4% cả năm 2025. Khai thác đá chiếm 91,5% doanh thu quý III.
- Xây dựng cơ bản dở dang tăng từ 38,1 tỷ lên 126,7 tỷ, tạm ứng ngắn hạn 124,4 tỷ chiếm 24,7% tổng tài sản; vay ngắn hạn 86,6 tỷ.
- P/E 3,6 lần thấp hơn trung vị nhóm 5,6 lần, nhưng P/B 1,83 lần cao hơn 1,49 lần; giá ngầm định ROE bền vững 19,5%.
- Cổ đông đã thông qua phát hành 500.000 cổ phiếu ESOP giá 28.000 đồng, thấp hơn giá thị trường 43,3%; 33,8% số phiếu không tán thành.
- Giá cao gấp 4,9 lần đáy chu kỳ ba năm, thấp hơn đỉnh đóng cửa 52 tuần 9,4%; cả năm 2026 tăng 87,5% trong khi VN-Index giảm 2,1%.
Quy mô và mô hình kinh doanh
CTCP Miền Đông (MDG) tiền thân là Công ty Xây dựng Thủy điện Trị An, thành lập năm 1986, chuyển sang công ty cổ phần ngày 13/04/2006 và niêm yết HOSE từ 12/01/2011. Vốn điều lệ 108,9 tỷ đồng, ứng với 10,89 triệu cổ phiếu đã phát hành, trong đó 564.250 cổ phiếu quỹ; số lưu hành là 10.324.781 cổ phiếu và vốn hoá theo giá 49.400 đồng là 510,0 tỷ đồng.
Ngành nghề đăng ký gồm:
- Xây dựng công trình dân dụng, công nghiệp, giao thông, thuỷ lợi, cấp thoát nước, đường dây và trạm biến thế điện.
- Đầu tư kinh doanh hạ tầng khu đô thị, khu công nghiệp, điện, nước và bất động sản.
- Khai thác khoáng sản, sản xuất kinh doanh vật tư, thiết bị, vật liệu xây dựng.
Trong ba nhóm này, khai thác đá đã thành mảng chính: bảng giá đá tại mỏ Miền Đông ở xã Thường Tân niêm yết 19 loại, như đá 1x2 loại 1 giá 235.200 đồng mỗi tấn (đã gồm thuế GTGT, giá tại bãi). Báo cáo tài chính của công ty là báo cáo riêng: hai công ty liên kết (40,82% và 48,00%) ghi theo giá gốc, không hợp nhất.
Kết quả kinh doanh quý III
Quý III/2026, doanh thu thuần của Miền Đông là 165,2 tỷ đồng, tăng 175,3% so với 60,0 tỷ cùng kỳ và 7,9% so với quý II. Lãi gộp 70,0 tỷ, tăng 227,7%, biên gộp 42,4% so với 35,6%.
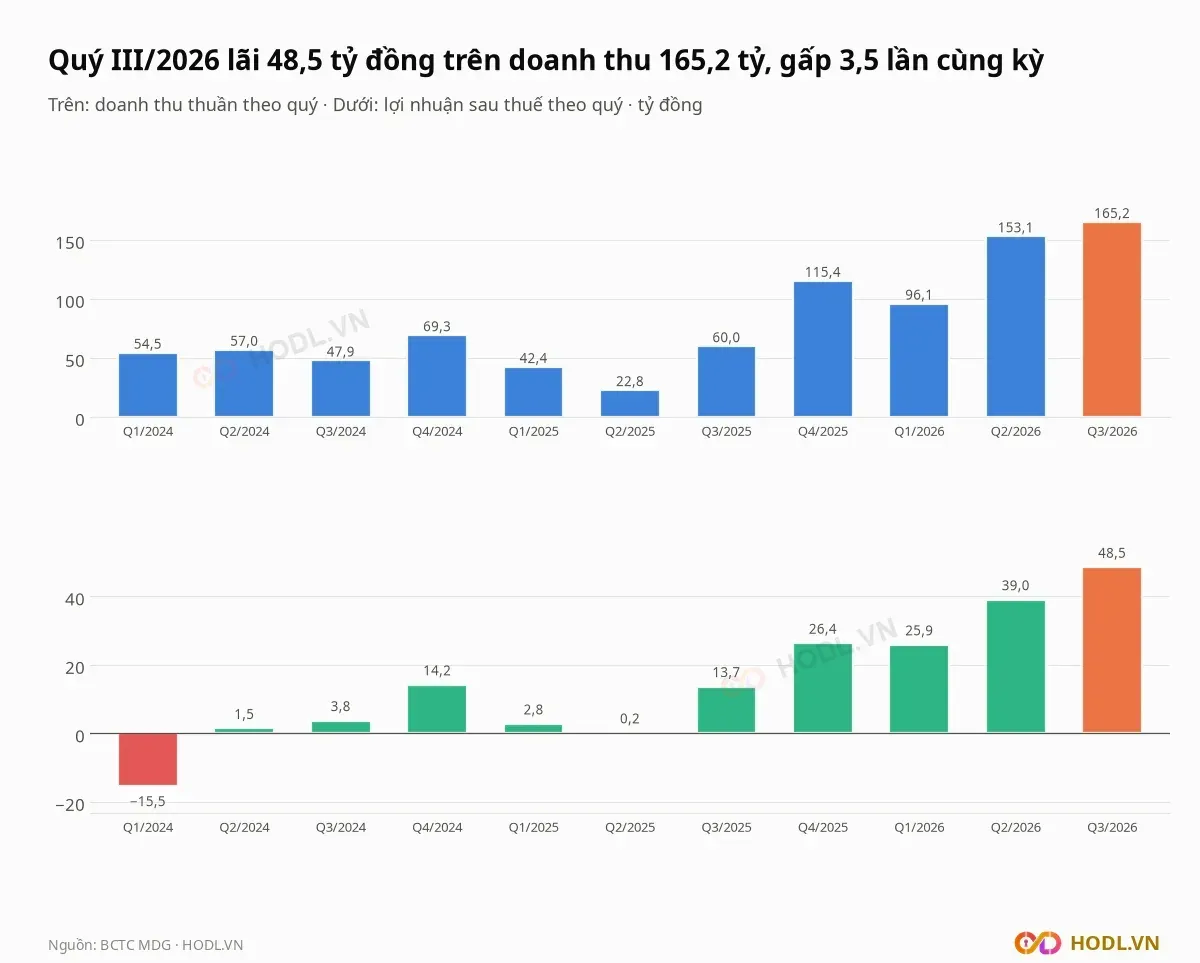
Lợi nhuận trước thuế quý III là 60,7 tỷ đồng, gấp 4,4 lần 13,7 tỷ cùng kỳ. Thuế thu nhập doanh nghiệp 12,2 tỷ (20,1%), trong khi quý III/2025 không phát sinh thuế, nên lợi nhuận sau thuế chỉ tăng 253,9%. Cầu nối tăng 47,0 tỷ qua các bước:
- Doanh thu tăng +37,5 tỷ (105,2 tỷ doanh thu thêm nhân biên gộp cũ 35,6%).
- Biên gộp cao hơn +11,2 tỷ (165,2 tỷ doanh thu nhân chênh biên gộp 42,4% trừ 35,6%).
- Chi phí bán hàng +1,8 tỷ, vì giảm từ 4,5 tỷ xuống 2,7 tỷ.
- Chi phí quản lý −2,3 tỷ; tài chính ròng −0,6 tỷ; lợi nhuận khác −0,5 tỷ.
Chín tháng 2026, so với cùng kỳ 2025:
- Doanh thu thuần 414,4 tỷ, gấp 3,3 lần; biên gộp 41,0% so với 32,0%.
- Lợi nhuận trước thuế 143,0 tỷ, gấp 8,6 lần.
- Lợi nhuận sau thuế 113,5 tỷ, gấp 6,8 lần 16,7 tỷ.
Biên gộp từng quý gần đây dao động: 37,0% quý IV/2025, 45,7% quý I/2026, 36,5% quý II/2026 và 42,4% quý III/2026.
Cơ cấu doanh thu theo mảng
Trong quý III/2026, Miền Đông có ba nguồn doanh thu: khai thác đá, thi công xây lắp và các hoạt động khác. Khai thác đá đạt 151,2 tỷ đồng, gấp 3,4 lần 44,1 tỷ cùng kỳ và chiếm 91,5% doanh thu, so với 73,3% một năm trước.
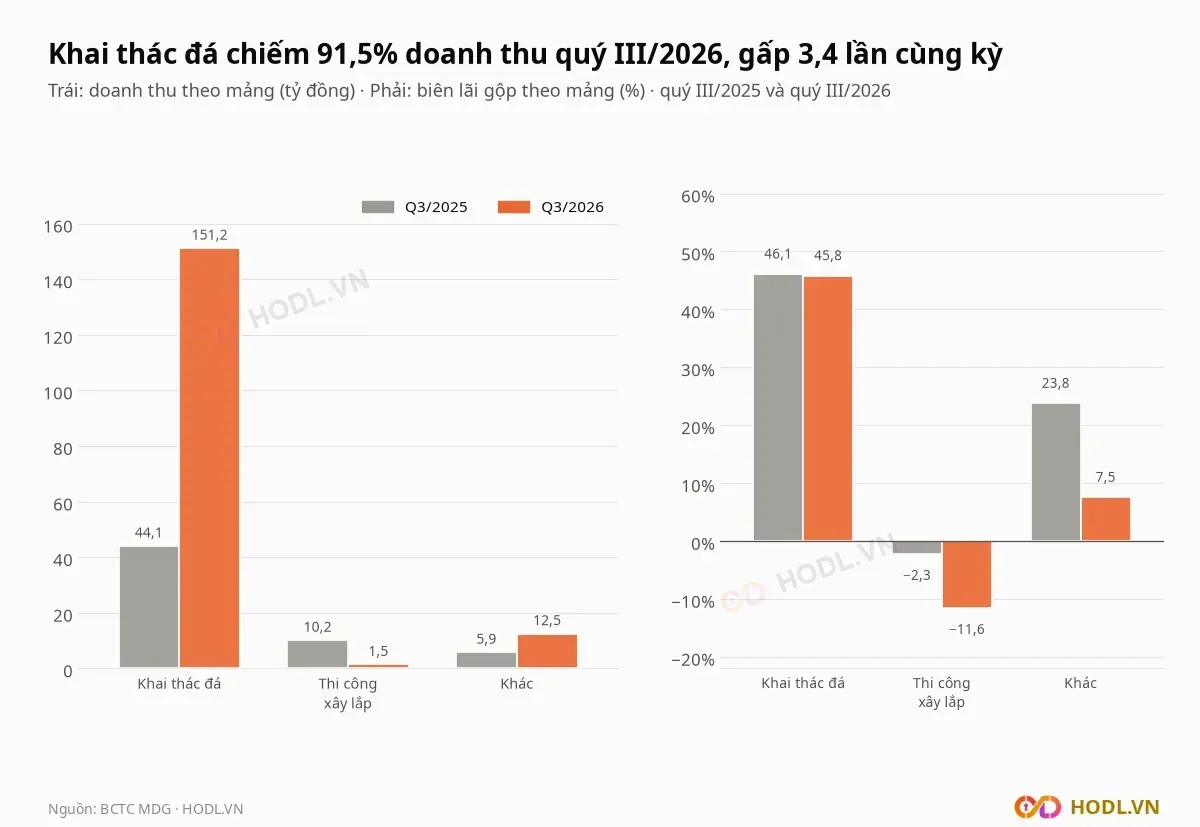
Biên gộp của mảng đá giữ gần như nguyên, 45,8% so với 46,1%: lãi tăng vì sản lượng, không phải vì biên. Bảng giá công bố của công ty ghi đá 1x2 loại 1 ở 235.200 đồng mỗi tấn trong cả hai bảng áp dụng từ 27/04/2026 và từ 05/08/2026.
Hai mảng còn lại nhỏ:
- Thi công xây lắp: doanh thu 1,5 tỷ so với 10,2 tỷ, giá vốn 1,6 tỷ, lỗ gộp 0,2 tỷ.
- Hoạt động khác: doanh thu 12,5 tỷ, gấp 2,1 lần, biên gộp 7,5% so với 23,8%.
Doanh thu và lợi nhuận từ 2019
Doanh thu của Miền Đông đi ngang hoặc giảm trong 2019 đến 2025, nhưng biên gộp tăng liên tục từ 2022 và lợi nhuận bật lên từ năm 2025:
- 2019: doanh thu 433,1 tỷ, biên gộp 9,6%, lợi nhuận sau thuế 11,8 tỷ.
- 2020: 270,8 tỷ, 12,0%, 8,8 tỷ.
- 2021: 210,9 tỷ, 22,6%, 15,7 tỷ.
- 2022: 360,8 tỷ, 19,2%, 21,6 tỷ.
- 2023: 277,0 tỷ, 20,1%, lỗ 36,5 tỷ.
- 2024: 228,7 tỷ, 23,2%, 4,0 tỷ.
- 2025: 240,8 tỷ, 34,4%, 43,1 tỷ.
Năm 2023 lấy theo báo cáo tài chính năm (lỗ 36,5 tỷ); cộng bốn quý báo cáo ban đầu chỉ cho lãi 0,8 tỷ. Lợi nhuận chín tháng 2026 đã gấp 2,6 lần cả năm 2025 và gấp 5,2 lần mức cao nhất của giai đoạn 2019 đến 2024 (21,6 tỷ năm 2022).
Tài sản dở dang, tạm ứng và vay
Quý III/2026, Miền Đông chi 88,2 tỷ đồng để mua sắm, xây dựng tài sản cố định và tài sản dài hạn khác, so với 3,3 tỷ của sáu tháng đầu năm. Chín tháng khoản này là 91,4 tỷ đồng.
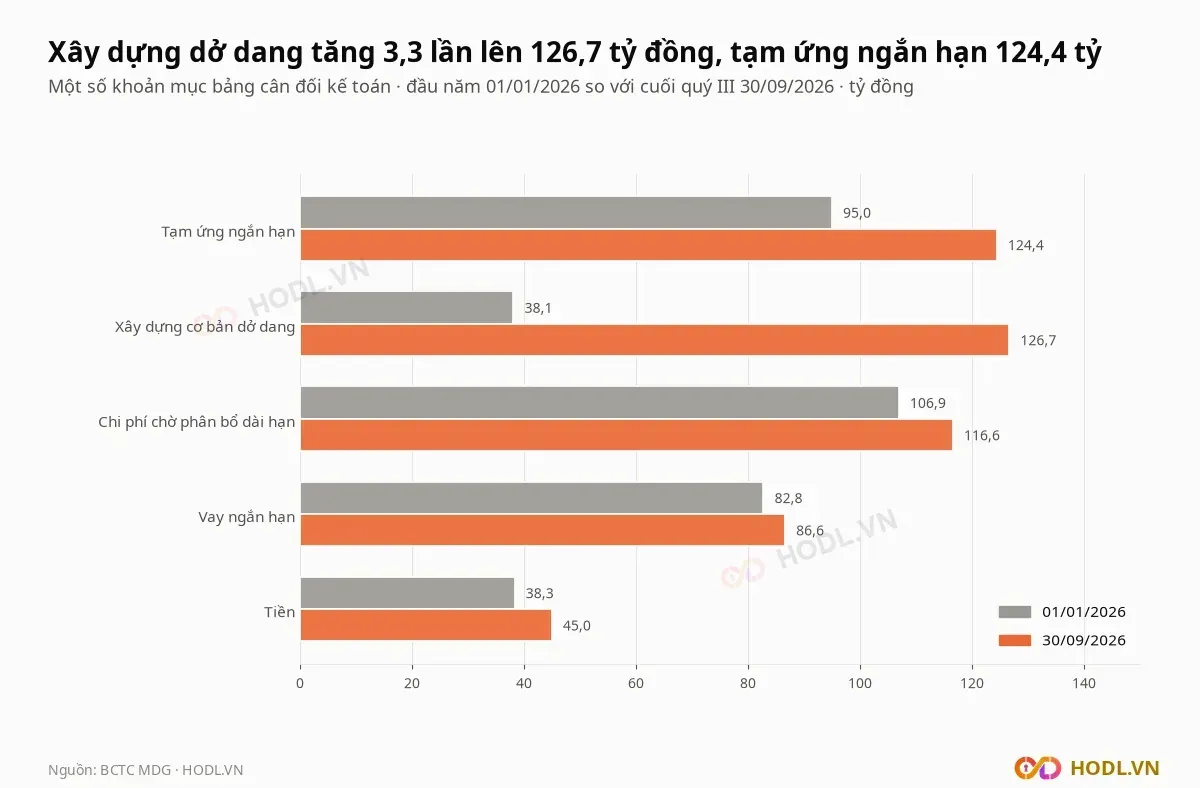
Chi phí xây dựng cơ bản dở dang tăng gấp 3,3 lần, từ 38,1 tỷ đầu năm lên 126,7 tỷ cuối quý III, bằng 25,2% tổng tài sản 503,0 tỷ. Tài sản cố định hữu hình chỉ 13,8 tỷ, nên phần lớn khoản đầu tư mới chưa thành tài sản vận hành.
Các khoản lớn khác cuối quý III:
- Tạm ứng ngắn hạn 124,4 tỷ đồng, tăng từ 95,0 tỷ đầu năm, bằng 24,7% tổng tài sản.
- Chi phí chờ phân bổ dài hạn 116,6 tỷ, trong đó 95,3 tỷ là chi phí dự án mỏ đá Tân Mỹ (tư vấn đầu tư xây dựng, đền bù, giải phóng mặt bằng).
- Phải thu ngắn hạn 165,3 tỷ, tăng từ 136,2 tỷ đầu năm; nợ xấu 38,6 tỷ đã trích dự phòng 38,5 tỷ, trong đó 36,0 tỷ là khoản phải thu CTCP Đầu tư LDG.
Vay ngắn hạn cuối quý III là 86,6 tỷ đồng (BIDV 58,9 tỷ, Vietcombank 27,7 tỷ), so với 82,7 tỷ đầu năm; không có vay dài hạn. Tiền và tương đương tiền 45,0 tỷ, nên nợ vay ròng 41,6 tỷ, bằng 8,2% vốn hoá. Vay bằng 0,31 lần vốn chủ 278,2 tỷ; chi phí lãi vay chín tháng 4,8 tỷ.
Dòng tiền và cổ tức
Dòng tiền thuần từ hoạt động kinh doanh chín tháng 2026 của Miền Đông là 93,8 tỷ đồng, bằng 82,7% lợi nhuận sau thuế 113,5 tỷ, so với âm 51,2 tỷ cùng kỳ 2025. Quý III đạt 30,5 tỷ, thấp hơn lợi nhuận 48,5 tỷ.
Dòng tiền kinh doanh trừ chi mua sắm tài sản dài hạn chỉ còn dương 2,4 tỷ trong chín tháng. Dòng tiền chín tháng:
- Đầu tư âm 85,1 tỷ: mua sắm, xây dựng tài sản 91,4 tỷ, thu hồi cho vay 6,4 tỷ.
- Tài chính âm 2,1 tỷ: đi vay 199,0 tỷ, trả nợ gốc 195,2 tỷ, trả cổ tức 6,0 tỷ.
- Tiền tăng 6,6 tỷ, từ 38,3 tỷ lên 45,0 tỷ.
Vốn chủ sở hữu tăng từ 173,3 tỷ đầu năm lên 278,2 tỷ, trong đó lợi nhuận sau thuế chưa phân phối 119,0 tỷ và quỹ đầu tư phát triển 51,9 tỷ.
Phát hành ESOP và giao dịch nội bộ
Công ty đã thông qua phương án phát hành cổ phiếu cho người lao động (ESOP) bằng lấy ý kiến cổ đông bằng văn bản, kết quả ghi nhận ngày 06/11/2026 và công bố cùng ngày. Phương án của CTCP Miền Đông gồm:
- Số lượng 500.000 cổ phiếu, bằng 4,84% số lưu hành.
- Giá phát hành 28.000 đồng, thấp hơn giá bình quân 29.567 đồng (giá trị sổ sách 22.249 đồng và giá thị trường 36.885 đồng, mỗi phương pháp 50%) và thấp hơn giá đóng cửa 49.400 đồng là 43,3%.
- Tổng tiền thu 14 tỷ đồng, bổ sung vốn lưu động.
- Đối tượng: người lao động có hợp đồng không thời hạn hoặc từ 12 tháng, thâm niên từ hai năm.
Phương án được thông qua với 5.477.893 phiếu tán thành, bằng 53,06% tổng số phiếu có quyền biểu quyết; 3.485.150 phiếu (33,76%) không tán thành. Tổng phiếu hợp lệ 8.967.168, bằng 86,85% số cổ phần.
Ngày 26/10/2026, ông Võ Đức Lợi, thành viên Hội đồng quản trị, đăng ký bán 450.400 cổ phiếu (4,36% vốn). CTNHH Miền Đông Holdings, tổ chức ông sở hữu 100%, đăng ký mua 500.000 cổ phiếu (4,84%), mục đích cân đối danh mục đầu tư. Thời gian giao dịch dự kiến từ 29/10/2026 đến 27/11/2026, bằng khớp lệnh hoặc thoả thuận.
Cổ đông và thanh khoản
Năm cổ đông lớn nhất của Miền Đông theo danh sách cổ đông HOSE nắm 79,1% số cổ phiếu lưu hành:
- CTCP Đầu tư và Xây dựng 3-2 (mã C32): 3.485.150 cổ phiếu, 33,76%.
- Hợp tác xã Phúc Tài: 2.213.680 cổ phiếu, 21,44%.
- CTCP Đầu tư Xây dựng Phước Tiến: 1.502.600 cổ phiếu, 14,55%.
- Võ Văn Lãnh, chủ tịch Hội đồng quản trị: 515.260 cổ phiếu, 4,99%.
- Võ Đức Lợi, thành viên Hội đồng quản trị: 450.400 cổ phiếu, 4,36%.
Cổ phiếu tự do chuyển nhượng là 20,0% vốn theo hồ sơ công ty. Giá trị khớp trung bình 0,28 tỷ đồng mỗi phiên trong 248 phiên từ 11/11/2025, trung vị 0,06 tỷ; tháng 01/2026 cao nhất với 0,95 tỷ, tháng 11/2025 thấp nhất với 0,01 tỷ.
Khối lượng trung bình 20 phiên là 10.765 cổ phiếu, 60 phiên là 7.912 cổ phiếu; phiên đông nhất là 158.874 cổ phiếu ngày 28/01/2026. Giá tăng 38,4% trong 60 phiên so với VN-Index tăng 1,0%, và tăng 151,3% trong 250 phiên so với VN-Index tăng 9,2%.
Khối ngoại và tự doanh
Từ 11/11/2025, khối ngoại giao dịch cổ phiếu MDG rất ít: mua ròng 0,22 tỷ đồng trong 12 tháng, gồm mua ròng 0,14 tỷ quý I/2026 và 0,08 tỷ quý II/2026. Quý III/2026 và quý IV tới nay không có giá trị ròng; phiên có giao dịch gần nhất là 19/05/2026, bán ròng 0,02 tỷ.
Nhà đầu tư nước ngoài nắm 0,05% vốn theo hồ sơ công ty. Dữ liệu tự doanh chỉ có 11 phiên từ 23/05/2019 tới 13/11/2024, bán ròng 0,007 tỷ; sau đó chưa có số liệu.
So sánh cổ phiếu MDG cùng ngành
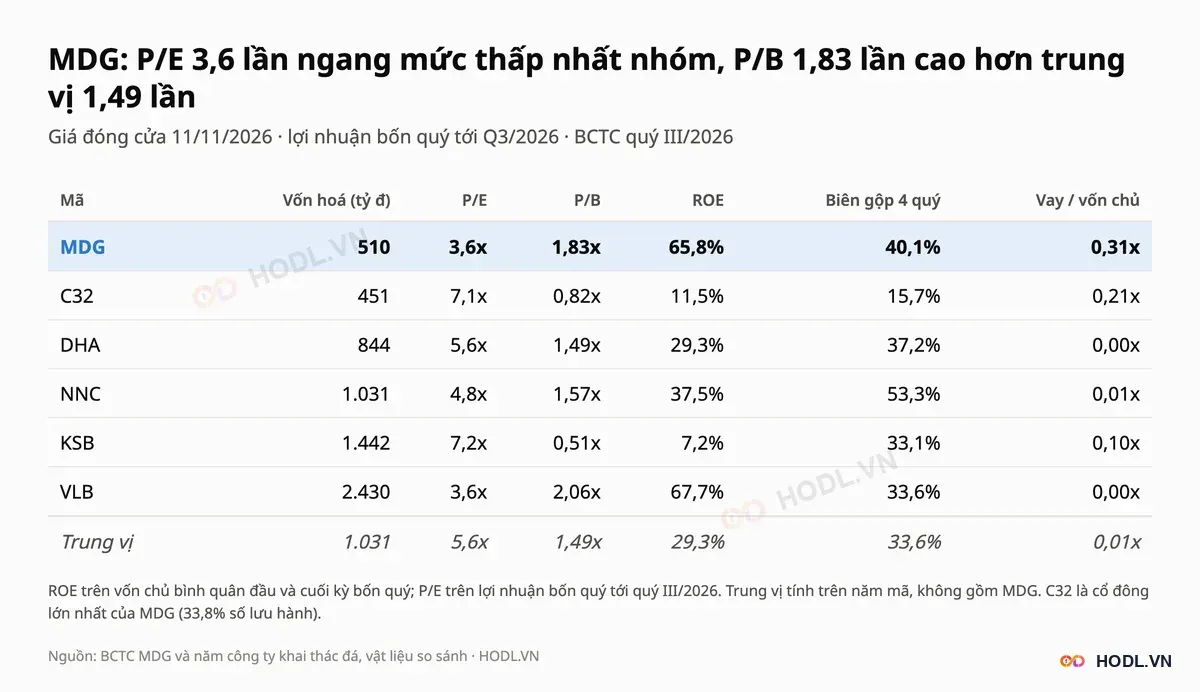
Nhóm so sánh của Miền Đông gồm năm công ty đá và vật liệu xây dựng niêm yết: NNC, DHA, KSB, VLB và C32, cả năm có báo cáo quý III/2026. Vốn hoá nhóm từ 451 đến 2.430 tỷ, so với 510 tỷ của MDG; C32 đồng thời là cổ đông lớn nhất của MDG.
Cổ phiếu MDG có P/E 3,6 lần, thấp hơn trung vị nhóm 5,6 lần 34,3%; chỉ VLB (3,6 lần) tương đương. So với trung vị nhóm:
- P/B 1,83 lần so với 1,49 lần.
- ROE bốn quý 65,8% so với 29,3%.
- Vay trên vốn chủ 0,31 lần so với 0,01 lần, cao nhất nhóm.
- Biên lãi gộp bốn quý 40,1% so với 33,6%.
VLB có ROE 67,7% và P/E 3,6 lần. NNC có P/E 4,8 lần, P/B 1,57 lần và biên gộp 53,3%, cao nhất nhóm. KSB và C32 có P/B dưới 1 lần (0,51 và 0,82) với ROE 7,2% và 11,5%.
Định giá cổ phiếu MDG: P/E, P/B
Với Miền Đông, dòng tiền kinh doanh trừ chi mua sắm tài sản dài hạn chín tháng 2026 chỉ dương 2,4 tỷ, nên bài không dùng DCF. Bài dùng P/E và P/B của nhóm cùng P/B hợp lý theo ROE bền vững.
r = 12% và g = 3% là giả định của HODL.VN. EPS bốn quý 13.543 đồng, BVPS 26.948 đồng.
Bảy phép cho giá trị từ 23.197 đến 75.299 đồng:
- P/E trung vị nhóm 5,6 lần trên EPS cả năm 2025 (4.172 đồng): 23.197 đồng.
- P/B hợp lý với ROE bền vững 15%: 35.931 đồng.
- P/B trung vị nhóm 1,49 lần: 40.179 đồng.
- P/B hợp lý với ROE bền vững 20%: 50.902 đồng.
- P/E tứ phân vị dưới nhóm 4,8 lần: 65.277 đồng.
- P/B hợp lý với ROE bền vững 25%: 65.873 đồng.
- P/E trung vị nhóm 5,6 lần: 75.299 đồng.
Ba phép thấp hơn giá 49.400 đồng và bốn phép cao hơn. Giá hiện tại ngầm định ROE bền vững 19,5%, so với ROE bốn quý 65,8%, 28,4% năm 2025 và 3,1% năm 2024. Nếu lợi nhuận quay về mức 2025, giá hiện tại ứng với P/E 11,8 lần.
Thang giá tham chiếu
Thang giá của MDG xếp các phép theo giá trị, kèm giá trị sổ sách 26.948 đồng. Đỉnh đóng cửa 52 tuần là 54.500 đồng ngày 27/10/2026, đáy đóng cửa 52 tuần 20.640 đồng ngày 11/11/2025.
Giá thấp hơn P/E trung vị nhóm trên EPS bốn quý 34,4% và cao hơn giá trị sổ sách 83,3%. Nợ vay ròng 4.034 đồng mỗi cổ phiếu bằng 8,2% giá.
Phân tích kỹ thuật
Giá cổ phiếu MDG 49.400 đồng thấp hơn đỉnh đóng cửa 52 tuần 9,4% và cao hơn đáy đóng cửa 52 tuần 139,3%. Chu kỳ ba năm có đáy đóng cửa 10.030 đồng ngày 03/07/2024; giá hiện tại gấp 4,9 lần mức đó.
Hỗ trợ - Kháng cự
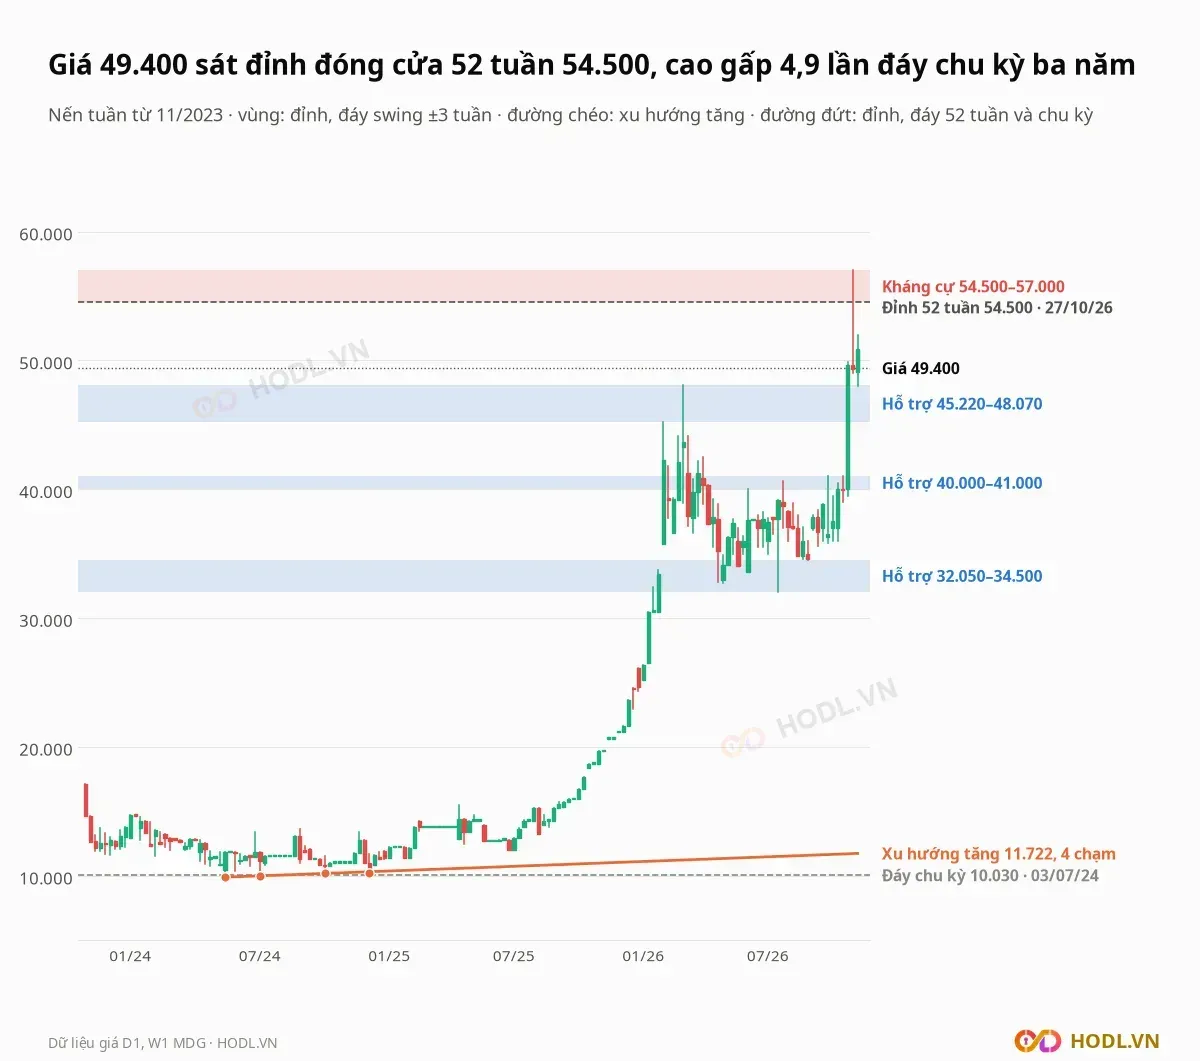
Các vùng tính từ giá cao, thấp của nến tuần từ 11/2023, mỗi vùng chứa các đỉnh hoặc đáy swing, riêng vùng kháng cự là đỉnh 52 tuần:
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
54.500 tới 57.000 | Kháng cự | Đỉnh đóng cửa 52 tuần 54.500 ngày 27/10/2026 và đỉnh trong phiên 57.000 ngày 28/10/2026; cao hơn giá 10,3% đến 15,4% |
45.220 tới 48.070 | Hỗ trợ | Đỉnh tuần 30/01/2026 (45.220) và 06/03/2026 (48.070); thấp hơn giá 2,7% đến 8,5% |
40.000 tới 41.000 | Hỗ trợ | Đỉnh tuần 05/06, 24/07 và 25/09/2026 (40.000, 40.600, 41.000); thấp hơn giá 17,0% đến 19,0% |
32.050 tới 34.500 | Hỗ trợ | Đáy tuần 01/05, 05/06, 17/07 và 28/08/2026; thấp hơn giá 30,2% đến 35,1% |
Đường xu hướng tăng nối bốn đáy tuần 17/05/2024 (9.880), 05/07/2024 (9.930), 04/10/2024 (10.170) và 06/12/2024 (10.220). Giá trị đường ở tuần cuối là 11.722 đồng; giá cao gấp 4,2 lần đường này và giá đóng cửa tuần chưa xuyên dưới.
Fibonacci
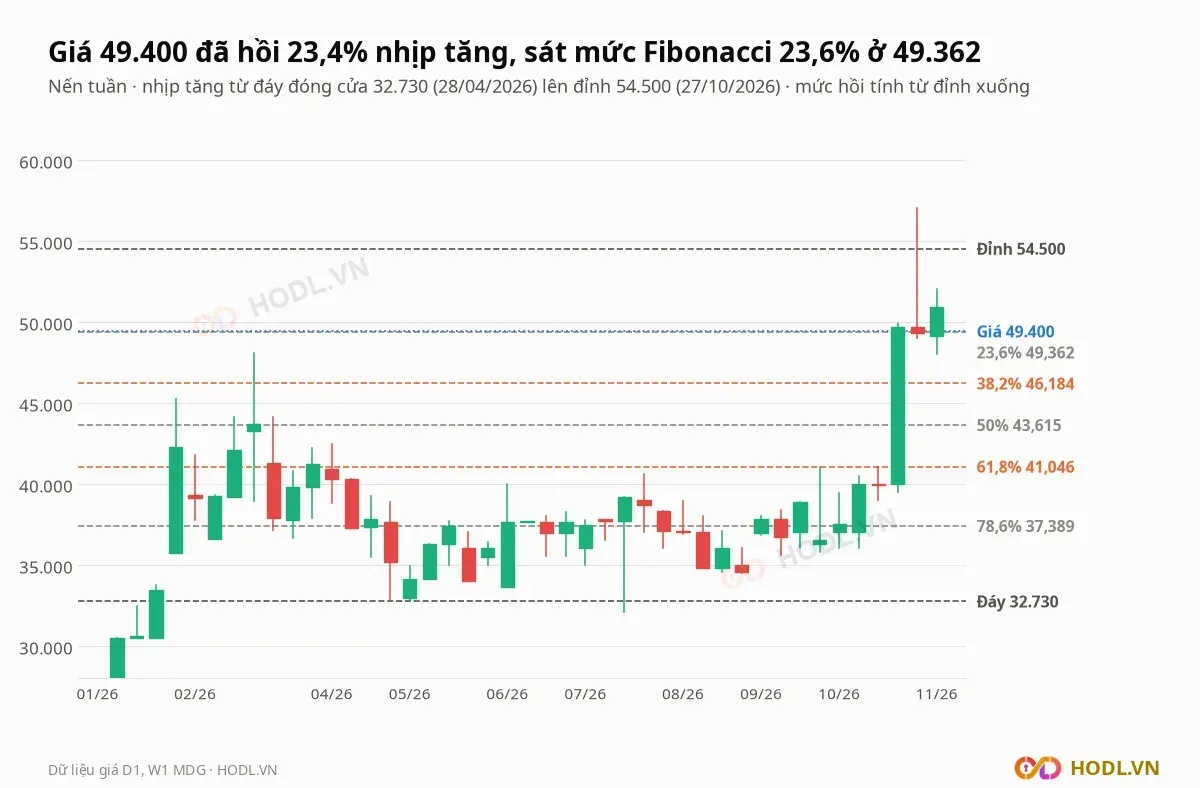
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 32.730 đồng ngày 28/04/2026 lên đỉnh 54.500 đồng ngày 27/10/2026. Các mức hồi từ đỉnh xuống:
- 23,6%: 49.362 đồng
- 38,2%: 46.184 đồng
- 50%: 43.615 đồng
- 61,8%: 41.046 đồng
- 78,6%: 37.389 đồng
Giá 49.400 đồng đã hồi 23,4% nhịp tăng, nằm sát mức 23,6% (cao hơn 0,1%). Mức 38,2% cách giá 6,5% và nằm trong vùng hỗ trợ 45.220 đến 48.070 đồng.
Xu hướng EMA
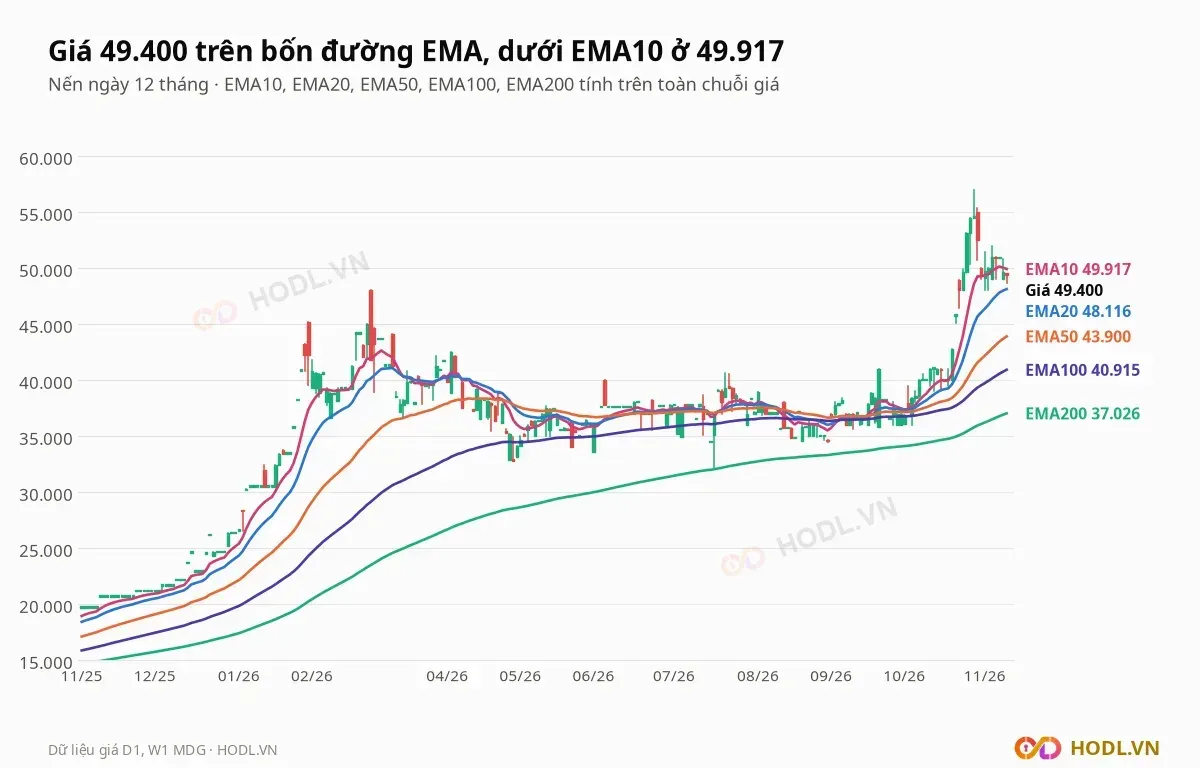
Giá 49.400 đồng cao hơn bốn trong năm đường EMA ngày:
- EMA10 ở 49.917 đồng, cao hơn giá 1,0%.
- EMA20 ở 48.116 đồng, thấp hơn giá 2,7%.
- EMA50 ở 43.900 đồng, thấp hơn giá 12,5%.
- EMA100 ở 40.915 đồng, thấp hơn giá 20,7%.
- EMA200 ở 37.026 đồng, thấp hơn giá 33,4%.
EMA20 cắt lên EMA50 ngày 18/09/2026 và EMA10 cắt lên EMA20 ngày 07/09/2026. EMA50 ở trên EMA200 từ lần cắt lên ngày 11/02/2025.
RSI và động lượng
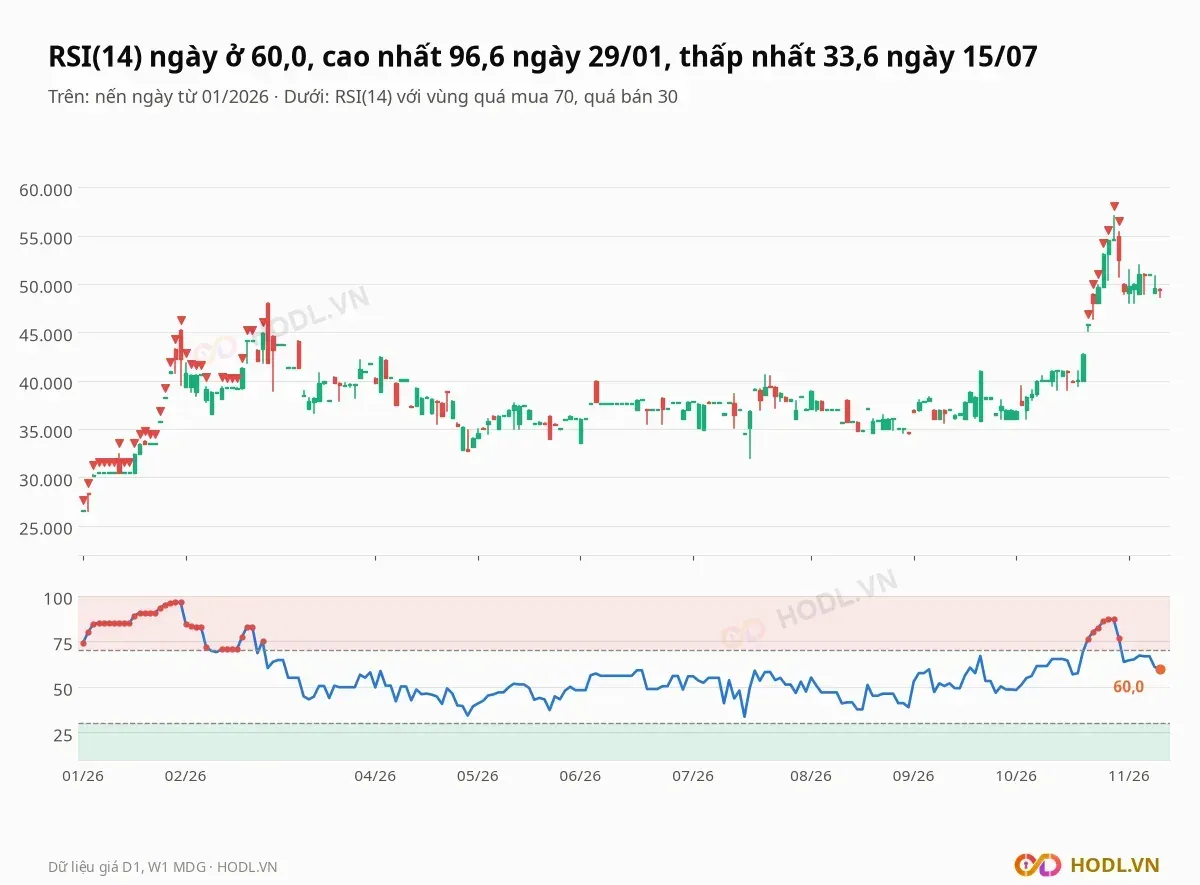
RSI(14) ngày ở 60,0. Từ 02/01/2026, RSI thấp nhất 33,6 ngày 15/07/2026 và cao nhất 96,6 ngày 29/01/2026, với 40 phiên trên 70, gồm bảy phiên liên tiếp từ 21/10 tới 29/10/2026.
Giá đóng cửa cao nhất của nhịp tăng gần nhất là 54.500 đồng ngày 27/10/2026; từ đó RSI về 60,0 trong khi giá nằm quanh 49.400 đồng.
Lịch sự kiện cần theo dõi
Các mốc cần theo dõi với cổ phiếu của Miền Đông:
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
29/10 đến 27/11/2026 | Thời gian giao dịch dự kiến của ông Võ Đức Lợi (bán 450.400 cổ phiếu) và Miền Đông Holdings (mua 500.000) | Cùng thành viên Hội đồng quản trị; tỷ lệ nắm giữ 4,36% và 4,84% |
Sau 06/11/2026 | Triển khai phát hành ESOP 500.000 cổ phiếu giá 28.000 đồng | Số lưu hành tăng 4,84%, thu 14 tỷ đồng |
Hằng quý | Xây dựng cơ bản dở dang, tạm ứng và vay | Dở dang 126,7 tỷ, tạm ứng 124,4 tỷ, vay 86,6 tỷ cuối quý III |
Hằng quý | Dòng tiền kinh doanh so với lợi nhuận | Chín tháng 93,8 tỷ, bằng 82,7% lợi nhuận sau thuế |
Đầu năm 2027 | Báo cáo tài chính quý IV/2026 và cả năm | Lợi nhuận chín tháng 113,5 tỷ đã bằng 263,4% năm 2025 |
Hằng tuần | Giá so với vùng 45.220 đến 48.070 và 54.500 đến 57.000 | Giá 49.400 nằm giữa hai vùng |
Kết luận
Cổ phiếu MDG của CTCP Miền Đông có lợi nhuận quý III 48,5 tỷ đồng, tăng 253,9%, ROE bốn quý 65,8% và P/E 3,6 lần thấp hơn trung vị nhóm 5,6 lần. Khai thác đá chiếm 91,5% doanh thu quý III, biên gộp của mảng giữ 45,8%.
Rủi ro lớn nhất là giá và thanh khoản: tăng 139,3% trong 12 tháng, có nhịp tăng 53,9% và 36,3% trong vài tuần, cổ phiếu tự do chuyển nhượng 20,0% và khớp 0,28 tỷ đồng mỗi phiên. Quý III công ty chi 88,2 tỷ cho tài sản dài hạn, tạm ứng 124,4 tỷ, và P/B 1,83 lần cao hơn trung vị nhóm 1,49 lần, tức giá ngầm định ROE bền vững 19,5%.
Dự báo xu hướng
Xu hướng ngày của cổ phiếu Miền Đông vẫn tăng nhưng đang điều chỉnh sau đỉnh 54.500 đồng: giá cao hơn bốn trong năm đường EMA, thấp hơn EMA10 1,0% và RSI 60,0 đã rời vùng trên 70. Giá đã hồi 23,4% nhịp tăng từ 32.730 đồng.
Phía trên, vùng 54.500 đến 57.000 đồng là đỉnh 52 tuần. Phía dưới, vùng 45.220 đến 48.070 đồng trùng mức Fibonacci 38,2% (46.184 đồng); nếu đóng cửa tuần dưới vùng này, vùng 40.000 đến 41.000 đồng là hỗ trợ kế tiếp.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 11/11/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
