
Phân tích cổ phiếu PHC Quý 4/2026: Doanh thu quý III tăng 145%, biên lãi gộp còn 4,1%, vay gấp 2,3 lần vốn chủ
Nội dung bài13 phần
- Quy mô và mô hình kinh doanh
- Kết quả kinh doanh 9 tháng 2026
- Lợi nhuận quý III giảm vì đâu
- Rủi ro lớn nhất: vay và tồn kho
- Nợ vay và dòng tiền
- Cổ đông và cổ tức
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/E, P/B
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu PHC Quý 4/2026 bắt đầu từ biên lãi gộp của Công ty Cổ phần Xây dựng Phục Hưng Holdings (HOSE: PHC), doanh nghiệp xây dựng dân dụng, công nghiệp và đầu tư bất động sản: doanh thu quý III tăng 145,1% lên 822,8 tỷ đồng nhưng biên lãi gộp rơi từ 10,9% xuống 4,1%. Lợi nhuận sau thuế cổ đông mẹ chỉ còn 2,1 tỷ đồng, giảm 68,3% so với cùng kỳ.
Rủi ro lớn nhất nằm ở bảng cân đối: vay và nợ thuê tài chính 1.478,0 tỷ đồng, gấp 2,3 lần vốn chủ cổ đông mẹ, trong khi dòng tiền kinh doanh chín tháng âm 200,2 tỷ và hàng tồn kho tăng 65,4% từ đầu năm lên 1.421,0 tỷ.
Giá đóng cửa phiên 11/11/2026 là 3.690 đồng, vốn hoá 187 tỷ, bằng 29,7% giá trị sổ sách. Giá giảm 16,1% trong 250 phiên trong khi VN-Index tăng 9,2%.
Điểm chính
- Quý III/2026 doanh thu 822,8 tỷ (tăng 145,1%), cao nhất 11 quý; lãi gộp giảm 7,6% còn 33,8 tỷ, lợi nhuận cổ đông mẹ 2,1 tỷ (giảm 68,3%).
- Chín tháng 2026 doanh thu 1.881,5 tỷ (tăng 112,3%), biên gộp 5,9% so với 10,6%; lợi nhuận cổ đông mẹ 10,5 tỷ, chỉ tăng 3,6%.
- Vay 1.478,0 tỷ gấp 2,3 lần vốn chủ, 91,7% dư nợ nằm ở một ngân hàng; tồn kho 1.421,0 tỷ, dòng tiền kinh doanh chín tháng âm 200,2 tỷ.
- Cổ tức 5% (25,3 tỷ đồng) trả ngày 16/11/2026 vượt lợi nhuận cổ đông mẹ cả năm 2025 (22,1 tỷ) và bằng 61% tiền mặt cuối quý III.
- Giá 3.690 đồng thấp hơn P/B trung vị nhóm 46,5%, nhưng ROE bốn quý 3,6% chưa bằng nửa trung vị 8,0%.
Quy mô và mô hình kinh doanh
Công ty Cổ phần Xây dựng Phục Hưng Holdings (PHC) niêm yết HNX từ 05/11/2009, chuyển sang HOSE ngày 12/09/2018, vốn điều lệ 506,8 tỷ đồng ứng với 50,68 triệu cổ phiếu. Tổng tài sản cuối quý III là 3.921,2 tỷ, nợ phải trả 3.255,3 tỷ (83,0% tài sản).
Doanh thu quý III/2026 của Phục Hưng Holdings gần như toàn bộ là xây lắp, kèm biên lãi gộp từng mảng:
Mảng | Doanh thu Q3/2026 (tỷ đồng) | Doanh thu Q3/2025 | Biên gộp Q3/2026 | Biên gộp Q3/2025 |
|---|---|---|---|---|
Xây lắp | 817,0 | 317,2 | 4,0% | 8,4% |
Bán hàng hoá, cung cấp dịch vụ | 5,8 | 18,6 | 23,6% | 52,6% |
Tổng | 822,8 | 335,8 | 4,1% | 10,9% |
Xây lắp chiếm 99,3% doanh thu quý và cho biên gộp chỉ 4,0%. Mảng hàng hoá và dịch vụ có biên cao hơn nhưng quy mô 5,8 tỷ, không đủ bù.
Kết quả kinh doanh 9 tháng 2026
Doanh thu của Phục Hưng Holdings tăng theo từng quý: 297,2 tỷ quý I, 761,5 tỷ quý II và 822,8 tỷ đồng quý III/2026, cao nhất trong 11 quý từ đầu 2024. Biên lãi gộp đi ngược lại: 12,4%, 5,3% rồi 4,1%.
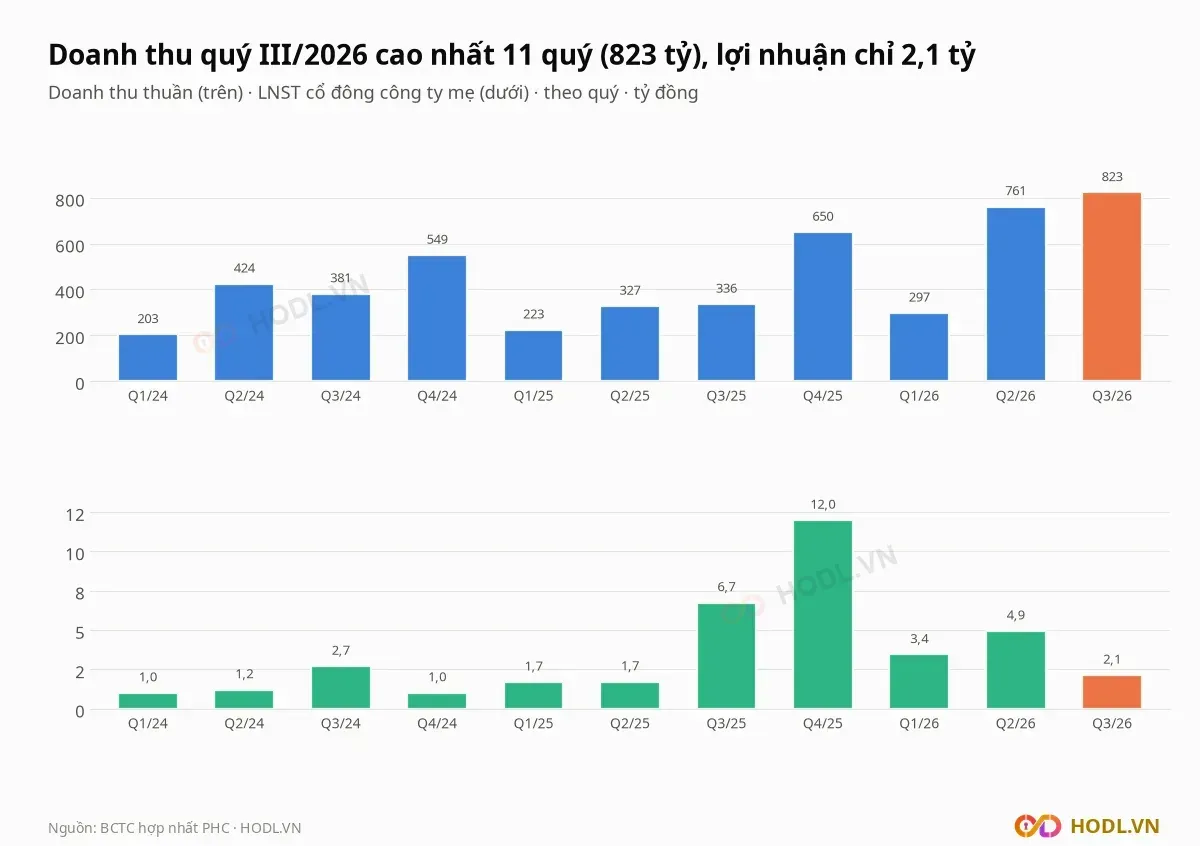
Lợi nhuận cổ đông mẹ không theo doanh thu. Quý III/2026 là 2,1 tỷ đồng so với 6,7 tỷ cùng kỳ, thấp hơn cả quý II (4,9 tỷ); năm 2025 đạt 22,1 tỷ nhờ quý IV 12,0 tỷ, năm 2024 chỉ 4,9 tỷ.
Chín tháng 2026, so với cùng kỳ 2025:
- Doanh thu 1.881,5 tỷ, tăng 112,3%.
- Lãi gộp 111,0 tỷ, tăng 18,3%; biên gộp 5,9% so với 10,6%.
- Chi phí quản lý 59,1 tỷ, tăng 19,6%; chi phí lãi vay 34,8 tỷ, tăng 7,3%.
- Lợi nhuận trước thuế 13,5 tỷ, tăng 5,6%; lợi nhuận cổ đông mẹ 10,5 tỷ, tăng 3,6%.
Lợi nhuận quý III giảm vì đâu
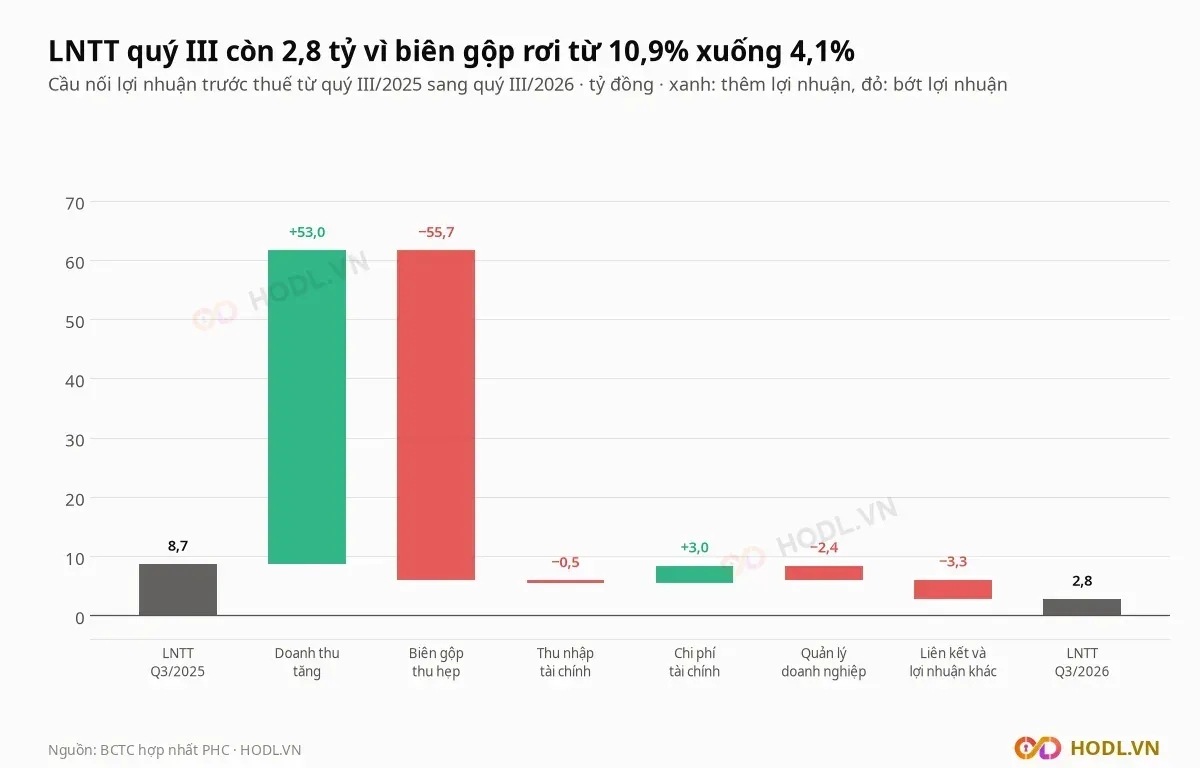
Cầu nối lợi nhuận trước thuế của Phục Hưng Holdings từ 8,7 tỷ quý III/2025 xuống 2,8 tỷ quý III/2026 (giảm 5,9 tỷ) cho thấy doanh thu tăng gấp 2,5 lần không tạo thêm lợi nhuận: hiệu ứng doanh thu +53,0 tỷ bị biên gộp thu hẹp −55,7 tỷ xoá gần hết.
Các bước còn lại:
- Chi phí quản lý doanh nghiệp −2,4 tỷ, từ 17,8 tỷ lên 20,1 tỷ.
- Lợi nhuận khác và liên kết −3,3 tỷ, từ lãi 1,1 tỷ sang lỗ 2,2 tỷ.
- Thu nhập tài chính −0,5 tỷ; chi phí tài chính +3,0 tỷ, từ 12,1 tỷ xuống 9,2 tỷ.
Công văn giải trình của Phục Hưng Holdings ngày 30/10/2026 nêu nguyên nhân: giá nguyên vật liệu chính và nhân công tăng mạnh khiến giá vốn tăng nhanh hơn doanh thu, cùng khoản lợi nhuận khác bị lỗ. Số liệu giải trình dùng cả báo cáo riêng (doanh thu 818,7 tỷ, lợi nhuận sau thuế 0,8 tỷ) và hợp nhất; bài này dùng số hợp nhất.
Rủi ro lớn nhất: vay và tồn kho
Cuối quý III/2026, vay và nợ thuê tài chính của Phục Hưng Holdings là 1.478,0 tỷ đồng (1.377,5 tỷ ngắn hạn, 100,5 tỷ dài hạn), gấp 2,3 lần vốn chủ cổ đông mẹ 630,3 tỷ. Riêng vay BIDV chi nhánh Đông Đô là 1.356,0 tỷ, bằng 91,7% tổng dư nợ.
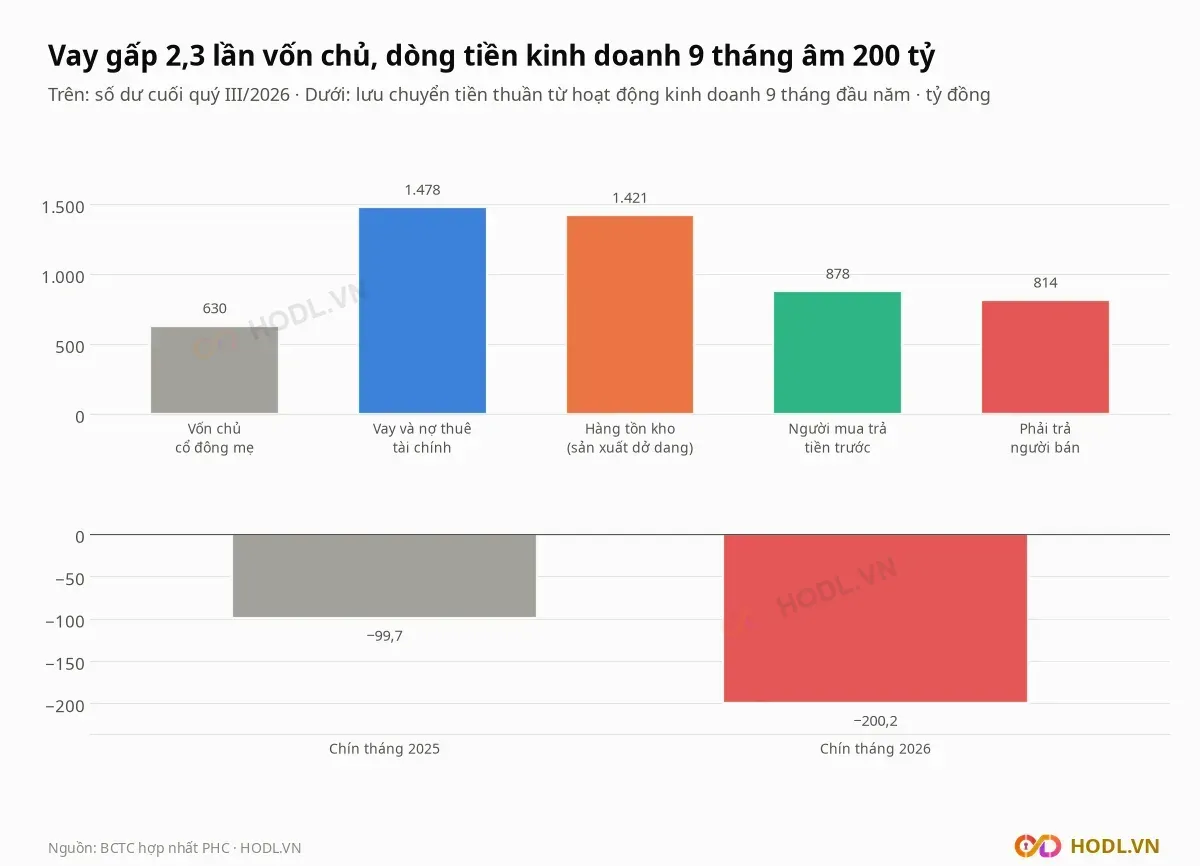
Hàng tồn kho tăng 65,4% từ 859,1 tỷ đầu năm lên 1.421,0 tỷ, trong đó chi phí sản xuất kinh doanh dở dang 1.420,3 tỷ, bằng 36,2% tổng tài sản. Dòng tiền kinh doanh chín tháng âm 200,2 tỷ đồng, so với âm 99,7 tỷ cùng kỳ; tồn kho tăng đã hút 561,9 tỷ tiền.
Các khoản đối ứng với tồn kho trên bảng cân đối:
- Người mua trả tiền trước 877,5 tỷ, tăng 7,4% từ đầu năm và 54,3% so với cuối quý III/2025.
- Phải trả người bán 814,3 tỷ, tăng 7,5% từ đầu năm.
- Phải thu khách hàng 904,9 tỷ, giảm 20,1% từ 1.132,0 tỷ đầu năm.
- Trả trước cho người bán 588,2 tỷ, giảm 6,7%.
Sáu bên trả tiền trước lớn nhất cộng 527,7 tỷ, bằng 60,1% khoản người mua trả tiền trước:
- Công ty cổ phần đầu tư Landcom: 105,5 tỷ.
- Công ty CP Hạ tầng Thanh Nguyên: 92,6 tỷ.
- Tổng Công ty Cảng hàng không Việt Nam: 88,4 tỷ.
- Công ty CP Đầu tư và Xây dựng Kiến trúc Xanh Việt Nam: 82,6 tỷ.
- Công ty CP tập đoàn MIK Group Việt Nam: 81,9 tỷ.
- Công ty CP Đầu tư BĐS Taseco: 76,6 tỷ.
Nợ vay và dòng tiền
Chi phí lãi vay của Phục Hưng Holdings chín tháng là 34,8 tỷ đồng; hệ số trả lãi (lợi nhuận trước thuế cộng lãi vay, chia lãi vay) là 1,39 lần, riêng quý III là 1,31 lần. Nợ vay ròng sau khi trừ tiền (41,5 tỷ) và tiền gửi có kỳ hạn (58,1 tỷ) là 1.378,3 tỷ.
Dòng tiền chín tháng 2026 theo báo cáo lưu chuyển tiền tệ:
- Hoạt động kinh doanh −200,2 tỷ đồng; tiền lãi vay đã trả 34,8 tỷ.
- Hoạt động đầu tư −24,5 tỷ, gồm chi mua sắm tài sản cố định 25,5 tỷ, chi cho vay 16,0 tỷ và thu từ thanh lý 10,2 tỷ.
- Hoạt động tài chính +53,6 tỷ: đi vay 1.458,6 tỷ, trả nợ gốc 1.404,5 tỷ.
Tiền và tương đương tiền giảm từ 212,7 tỷ đầu năm xuống 41,5 tỷ cuối quý III. Cổ tức năm 2025 phải trả theo bảng cân đối là 26,0 tỷ, bằng 62,6% số tiền này.
Cổ đông và cổ tức
Cổ phiếu PHC của Phục Hưng Holdings có 80,0% tự do chuyển nhượng, nhà đầu tư nước ngoài nắm 0,11%. Các cổ đông lớn theo danh sách cổ đông cập nhật 10/09/2026:
- Cao Tùng Lâm, Chủ tịch Hội đồng quản trị: 5.911.990 cổ phiếu, 11,67%.
- Bùi Thị Vân Anh: 1.479.734 cổ phiếu, 2,92%.
- Nguyễn Công Khanh: 1.463.813 cổ phiếu, 2,89%.
- Trần Huy Tưởng: 934.370 cổ phiếu, 1,84%.
- Nguyễn Đức Thắng: 862.397 cổ phiếu, 1,70%.
Hội đồng quản trị thông qua ngày 11/09/2026 chi trả cổ tức năm 2025 bằng tiền, tỷ lệ 5%, tức 500 đồng mỗi cổ phiếu (bằng 13,6% thị giá 3.690 đồng), chốt danh sách 23/09/2026. Ngày thanh toán dời từ 20/10/2026 sang 16/11/2026 theo nghị quyết ngày 16/10/2026.
Tổng chi 25,3 tỷ đồng, bằng 114,5% lợi nhuận cổ đông mẹ năm 2025 (22,1 tỷ); nguồn chi là lợi nhuận sau thuế chưa phân phối trên báo cáo kiểm toán năm 2025.
Giá trị khớp trung bình 72 triệu đồng mỗi phiên (19.495 cổ phiếu) trong 20 phiên gần nhất, 121 triệu đồng trong 60 phiên, so với 194 triệu đồng trong tháng 12/2025. Giá giảm 15,0% từ đầu năm (VN-Index giảm 2,1%).
Hội đồng quản trị cũng thông qua ngày 21/10/2026 chủ trương chuyển nhượng toàn bộ 8.280.000 cổ phần, bằng 46% vốn điều lệ Công ty CP Đầu tư Kinh doanh An Phú Hưng, giá trị sổ sách theo nghị quyết 82,8 tỷ đồng. Giá chuyển nhượng không thấp hơn giá thẩm định độc lập, chào bán công khai, dự kiến Quý IV/2026.
Khoản này lớn nhất trong 216,0 tỷ đồng đầu tư vào công ty liên doanh, liên kết (87,5 tỷ theo bảng cân đối); ba khoản còn lại là Công ty TNHH Đầu tư Địa ốc An Thịnh Phát 82,7 tỷ, Công ty Cổ phần Machino An Phú 38,7 tỷ và Công ty TNHH Phát triển nhà Phước Trường Hưng 7,1 tỷ.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 11/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
