
Phân tích cổ phiếu MBS Quý 4/2026: Môi giới sụt 65,5%, lãi quý III giảm 5,2%, vay nợ gấp 1,63 lần vốn chủ
Nội dung bài13 phần
- Định giá cổ phiếu MBS: quy mô
- Lợi nhuận quý III đến từ đâu
- Môi giới và thị phần HOSE
- Cho vay ký quỹ và tự doanh
- Rủi ro lớn nhất: vay nợ
- Vốn chủ, cổ tức và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu MBS: P/B và P/E
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Dự báo xu hướng
Định giá cổ phiếu MBS Quý 4/2026 bắt đầu từ CTCP Chứng khoán MB (HNX: MBS), công ty môi giới, cho vay ký quỹ và tự doanh chứng khoán, trong đó Ngân hàng Quân đội (MBB) nắm 66,40% vốn. Quý III/2026 doanh thu hoạt động là 1.453,0 tỷ đồng, tăng 25,0%, nhưng lợi nhuận sau thuế 315,2 tỷ đồng giảm 5,2% so với 332,6 tỷ cùng kỳ.
Chứng khoán MB mất 79,0 tỷ đồng lợi nhuận trước thuế ở môi giới và 75,6 tỷ ở chi phí tài chính. Hai khoản này được bù bằng lãi cho vay tăng 79,4 tỷ và lãi đầu tư giữ đến đáo hạn (HTM) cùng sẵn sàng để bán (AFS) tăng 116,7 tỷ.
Cuối quý III vay nợ của Chứng khoán MB là 18.339,9 tỷ đồng, gấp 1,63 lần vốn chủ 11.255,9 tỷ. Giá đóng cửa phiên 12/11/2026 là 16.300 đồng, ứng với P/E 13,42 lần và P/B 1,45 lần.
Lưu ý về biến động giá. Từ đỉnh đóng cửa 21.090 đồng ngày 07/07/2026, giá cổ phiếu MBS giảm 22,0% trong 14 phiên xuống 16.460 đồng ngày 27/07/2026, khi VN-Index giảm 9,7% từ 1.848,25 xuống 1.669,01 điểm. Giá còn xuống đáy đóng cửa 14.500 đồng ngày 13/10/2026 rồi hồi 12,4%; bài không gán nguyên nhân nào cho nhịp giảm này và chỉ nêu số liệu báo cáo tài chính, dữ liệu giao dịch.
Điểm chính
- Lợi nhuận sau thuế quý III 315,2 tỷ đồng giảm 5,2% dù doanh thu tăng 25,0% lên 1.453,0 tỷ; môi giới giảm 65,5% xuống 127,6 tỷ và chi phí tài chính tăng 31,9% lên 312,4 tỷ.
- Tự doanh chiếm 56,5% doanh thu quý III, so với 30,3% cùng kỳ; lãi HTM và AFS cộng 116,7 tỷ vào lợi nhuận trước thuế trong khi tự doanh FVTPL ròng giảm 44,8 tỷ.
- Vay nợ 18.339,9 tỷ gấp 1,63 lần vốn chủ; dư nợ cho vay ký quỹ 16.695,6 tỷ bằng 148,3% vốn chủ, và lãi vay bình quân tăng từ 5,1% lên 7,0%.
- Giá 16.300 đồng ứng với P/E 13,42 lần và P/B 1,45 lần, so với trung vị tám công ty chứng khoán 16,46 lần và 1,26 lần; ROE bốn quý 13,3% so với 9,3%.
- Khối ngoại bán ròng 887,9 tỷ đồng trong 12 tháng, 91,8% dồn vào tháng 12/2025 và tháng 01/2026; thị phần môi giới HOSE quý III đứng thứ sáu với 4,84%.
Định giá cổ phiếu MBS: quy mô
CTCP Chứng khoán MB (MBS) niêm yết trên HNX với 1.000,93 triệu cổ phiếu. Vốn hoá theo giá 16.300 đồng là 16.315 tỷ đồng, tính từ vốn góp 10.009,6 tỷ chia 10.000 trừ 30 nghìn cổ phiếu quỹ.
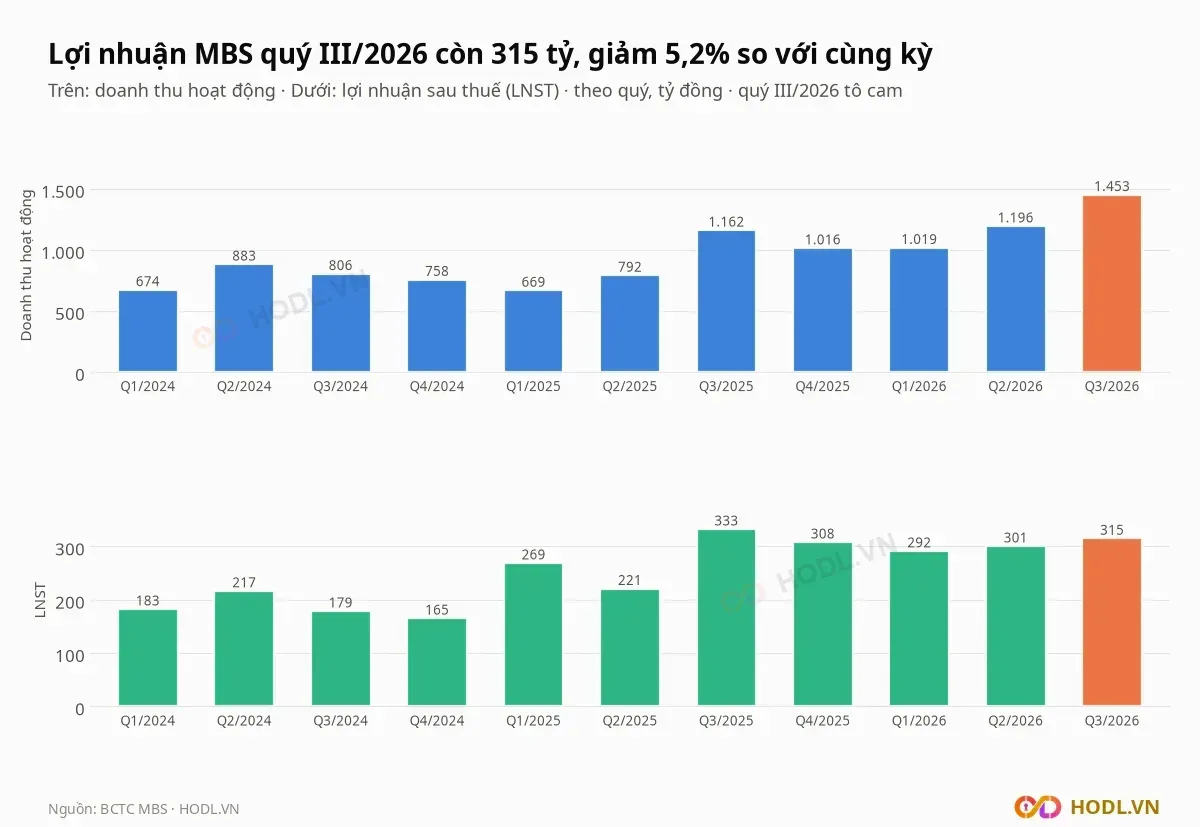
Quý III/2026 doanh thu tăng 21,5% so với quý II, còn lợi nhuận sau thuế tăng 4,8%. Chín tháng doanh thu 3.668,3 tỷ đồng tăng 39,8%, lợi nhuận 907,5 tỷ tăng 10,3%, bằng 80,2% lợi nhuận cả năm 2025 (1.130,9 tỷ).
Cơ cấu doanh thu hoạt động quý III thay đổi mạnh so với cùng kỳ:
- Tự doanh (FVTPL, HTM, AFS): 56,5%, so với 30,3%.
- Cho vay ký quỹ: 33,6%, so với 35,1%.
- Môi giới: 8,8%, so với 31,8%.
- Dịch vụ khác: 1,1%, so với 2,8%.
Ngân hàng Quân đội (MBB) nắm 664,66 triệu cổ phiếu, tức 66,40% vốn. Nhà đầu tư nước ngoài nắm 0,47%, và hồ sơ công ty ghi tỷ lệ cổ phiếu tự do chuyển nhượng 35,0%.
Lợi nhuận quý III đến từ đâu
Lợi nhuận trước thuế quý III của Chứng khoán MB là 394,5 tỷ đồng, giảm 5,7% từ 418,1 tỷ, tức mất 23,6 tỷ. Con số này là tổng của các khoản tăng và giảm lớn hơn nhiều: môi giới ròng mất 79,0 tỷ, chi phí tài chính ròng mất 75,6 tỷ, trong khi lãi HTM và AFS thêm 116,7 tỷ.
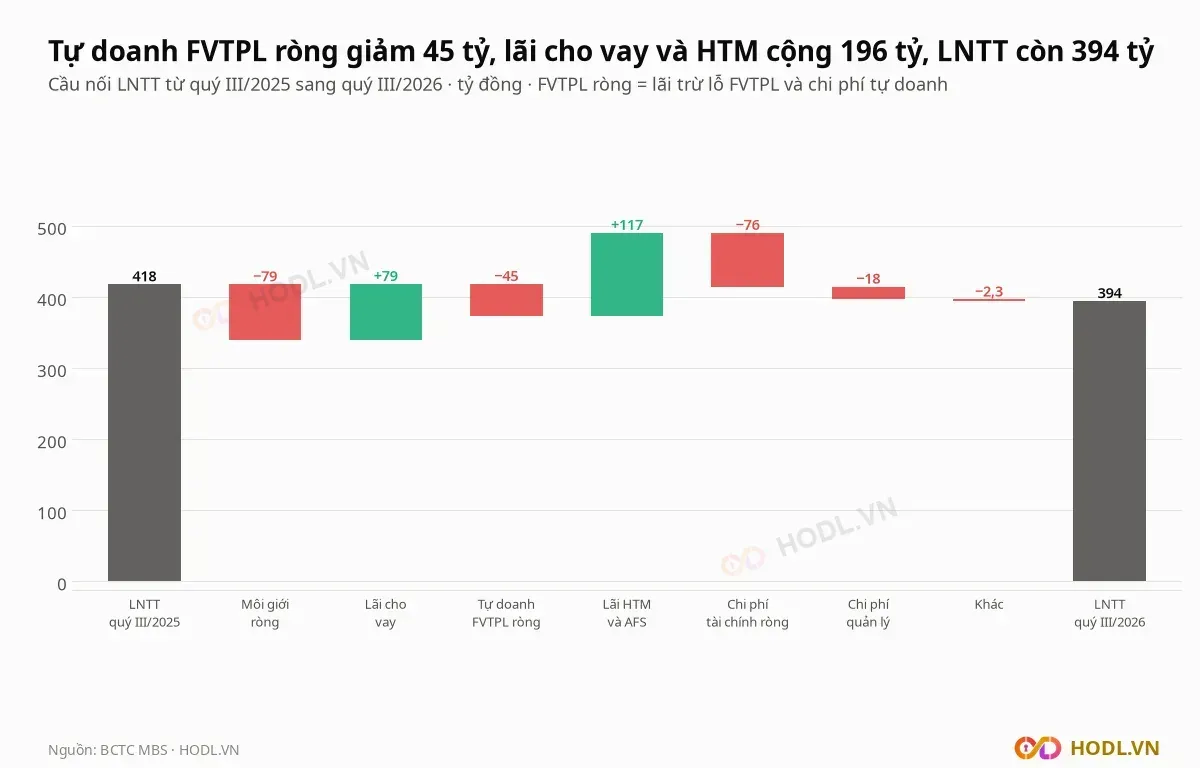
Lãi cho vay thêm 79,4 tỷ, còn tự doanh FVTPL ròng giảm 44,8 tỷ: lãi FVTPL 593,3 tỷ bị lỗ FVTPL 480,9 tỷ và chi phí tự doanh 10,1 tỷ bù gần hết. Chi phí quản lý tăng 18,8% lên 114,0 tỷ, và so với quý II (68,5 tỷ) tăng 66,5%.
Khoản (tỷ đồng) | Q3/2025 | Q3/2026 | Chênh lệch |
|---|---|---|---|
Môi giới ròng | 76,2 | −2,8 | −79,0 |
Lãi cho vay | 408,1 | 487,5 | +79,4 |
Tự doanh FVTPL ròng | 147,0 | 102,3 | −44,8 |
Lãi HTM và AFS | 110,4 | 227,1 | +116,7 |
Chi phí tài chính ròng | −235,4 | −311,0 | −75,6 |
Chi phí quản lý | −95,9 | −114,0 | −18,1 |
Khác | 7,7 | 5,4 | −2,3 |
Lợi nhuận trước thuế | 418,1 | 394,5 | −23,6 |
Môi giới và thị phần HOSE
Doanh thu môi giới quý III của Chứng khoán MB là 127,6 tỷ đồng, giảm 65,5% từ 369,6 tỷ cùng kỳ và giảm 22,0% so với quý II. Chi phí môi giới 130,4 tỷ cao hơn doanh thu, nên mảng này lỗ ròng 2,8 tỷ, so với lãi ròng 76,2 tỷ cùng kỳ.
Khối lượng khớp bình quân mỗi phiên của VN-Index quý III giảm 52,8% (671 so với 1.420 triệu cổ phiếu), nên doanh thu môi giới của MBS giảm nhanh hơn thanh khoản thị trường. Chín tháng doanh thu môi giới 532,5 tỷ, giảm 23,4% nhờ nửa đầu năm sôi động.
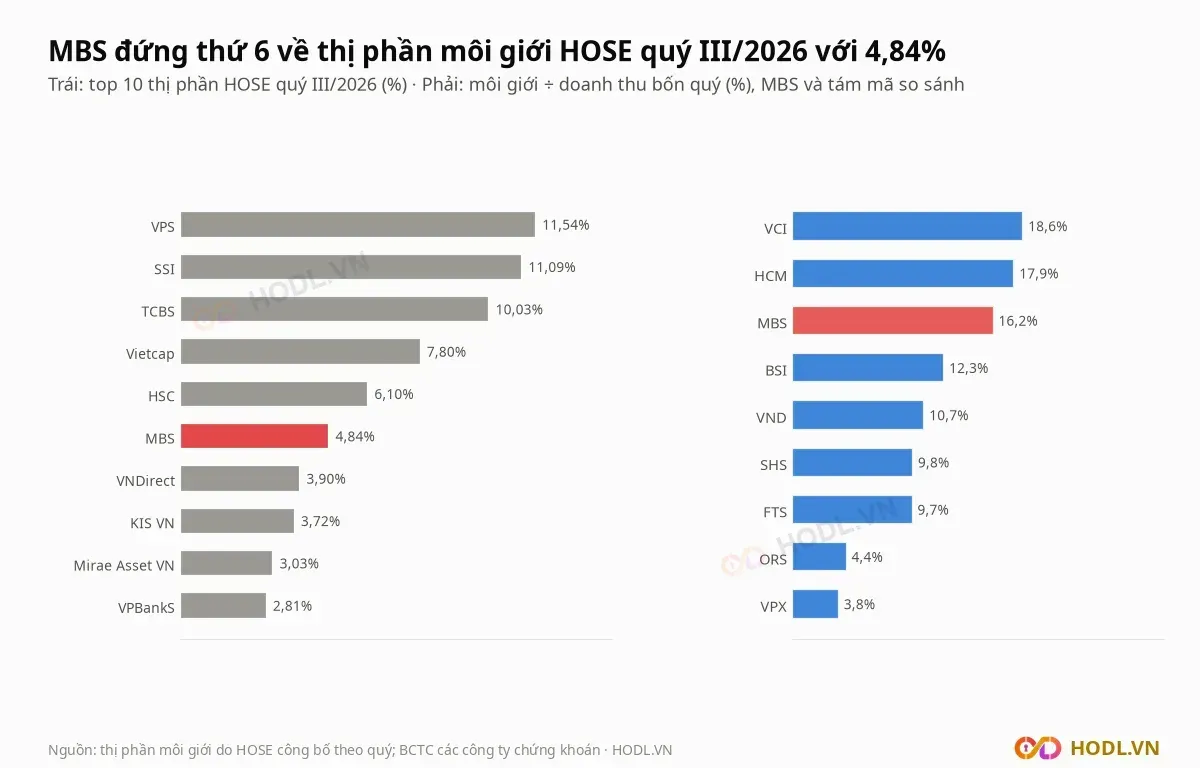
HOSE công bố thị phần môi giới cổ phiếu và chứng chỉ quỹ của mười công ty lớn nhất sau mỗi quý, và số này mới hơn báo cáo tài chính. Quý III/2026 MBS đứng thứ sáu với 4,84%, trên VNDirect (3,90%) và dưới HSC (6,10%); mười công ty đầu cộng lại 64,86%.
Hạng | Công ty | Thị phần quý III/2026 |
|---|---|---|
1 | VPS | 11,54% |
2 | SSI | 11,09% |
3 | TCBS | 10,03% |
4 | Vietcap | 7,80% |
5 | HSC | 6,10% |
6 | MBS | 4,84% |
7 | VNDirect | 3,90% |
8 | KIS Việt Nam | 3,72% |
9 | Mirae Asset Việt Nam | 3,03% |
10 | VPBankS | 2,81% |
Dữ liệu thị phần các quý trước của MBS không có trong nguồn dùng cho bài, nên bài chưa đánh giá xu hướng thị phần. Trong bốn quý tới quý III/2026 môi giới đóng góp 16,2% doanh thu, cao hơn trung vị nhóm so sánh 10,2%.
Cho vay ký quỹ và tự doanh
Lãi cho vay quý III là 487,5 tỷ đồng, tăng 19,5%, và chín tháng 1.392,3 tỷ, tăng 40,1%. Dư nợ cho vay ký quỹ cuối quý 16.695,6 tỷ, tăng 6,4% so với cùng kỳ và giảm 0,8% so với quý II.
Lãi suất cho vay bình quân (lãi quý nhân 4 chia dư nợ bình quân đầu và cuối quý) gần như đứng yên, từ 11,5% lên 11,6%. Lãi vay bình quân tăng từ 5,1% lên 7,0%, nên chênh lệch thu hẹp từ 6,3% còn 4,7%.
Danh mục tài sản tài chính cuối quý III gồm ba khoản:
- FVTPL 4.913,9 tỷ, tăng 62,5% so với quý II (3.024,4 tỷ), bằng 43,7% vốn chủ.
- HTM 6.030,3 tỷ, tăng 34,4% so với quý II (4.486,2 tỷ).
- AFS 4.069,4 tỷ, giảm 15,1% so với quý II (4.791,3 tỷ).
Ba khoản cộng lại 15.013,6 tỷ, bằng 42,7% tổng tài sản 35.195,6 tỷ. Lãi gộp từ ba khoản này (chưa trừ lỗ FVTPL) là 820,4 tỷ đồng quý III, nhiều hơn lãi cho vay 487,5 tỷ.
Rủi ro lớn nhất: vay nợ
Cuối quý III Chứng khoán MB vay 18.339,9 tỷ đồng, gồm vay ngắn hạn 15.608,3 tỷ, trái phiếu ngắn hạn 1.000,0 tỷ và trái phiếu dài hạn 1.731,6 tỷ. Con số này gấp 1,63 lần vốn chủ 11.255,9 tỷ, và tổng nợ phải trả 23.939,7 tỷ gấp 2,13 lần.
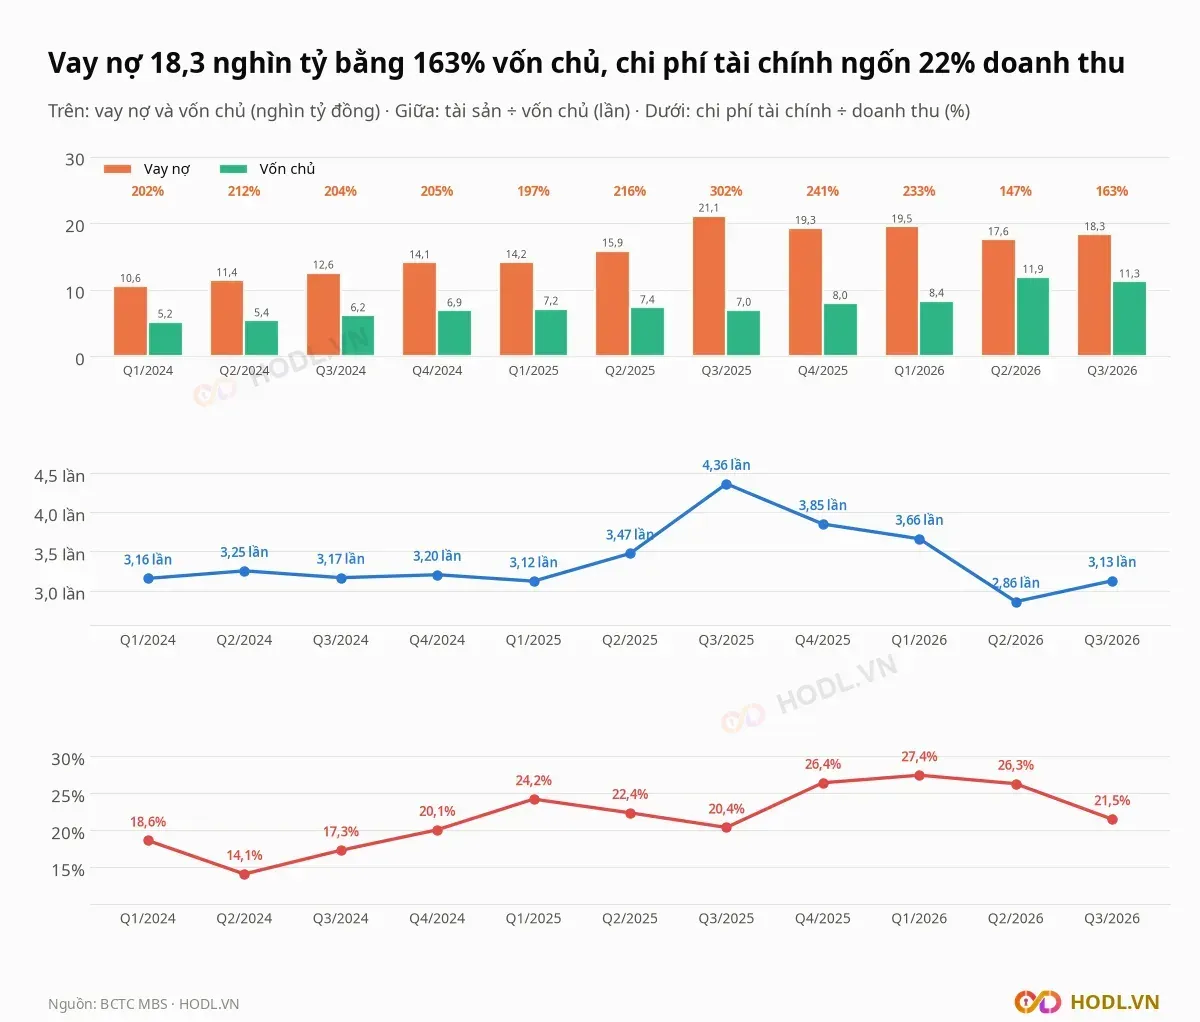
Vốn chủ tăng từ 6.999,3 tỷ cuối quý III/2025 lên 11.255,9 tỷ nhờ phát hành cổ phiếu quý II/2026 thu 3.336,4 tỷ đồng. Nhờ vậy vay nợ trên vốn chủ giảm từ 302% xuống 163%, và tài sản trên vốn chủ từ 4,36 lần xuống 3,13 lần.
Chi phí tài chính quý III là 312,4 tỷ đồng, tăng 31,9% từ 236,8 tỷ và bằng 21,5% doanh thu. Chi phí này bằng 64,1% lãi cho vay, và nếu lãi vay tiếp tục tăng nhanh hơn lãi cho vay thì phần còn lại cho cổ đông bị thu hẹp.
Vốn chủ, cổ tức và thanh khoản
Quý III Chứng khoán MB chi 1.000,9 tỷ đồng cổ tức, bằng 1.000 đồng mỗi cổ phiếu, nên vốn chủ giảm từ 11.941,7 tỷ cuối quý II xuống 11.255,9 tỷ dù lợi nhuận quý là 315,2 tỷ. Khoản này bằng 110,3% lợi nhuận chín tháng 907,5 tỷ.
Giá trị khớp bình quân mỗi phiên đạt 209 tỷ đồng tháng 07/2026, rồi về 81 tỷ tháng 08, 47 tỷ tháng 09 và 40 tỷ tháng 10. Khối lượng khớp trung bình 20 phiên là 3,60 triệu cổ phiếu, so với 3,22 triệu của 60 phiên và 4,57 triệu của 250 phiên.
Khối ngoại và tự doanh
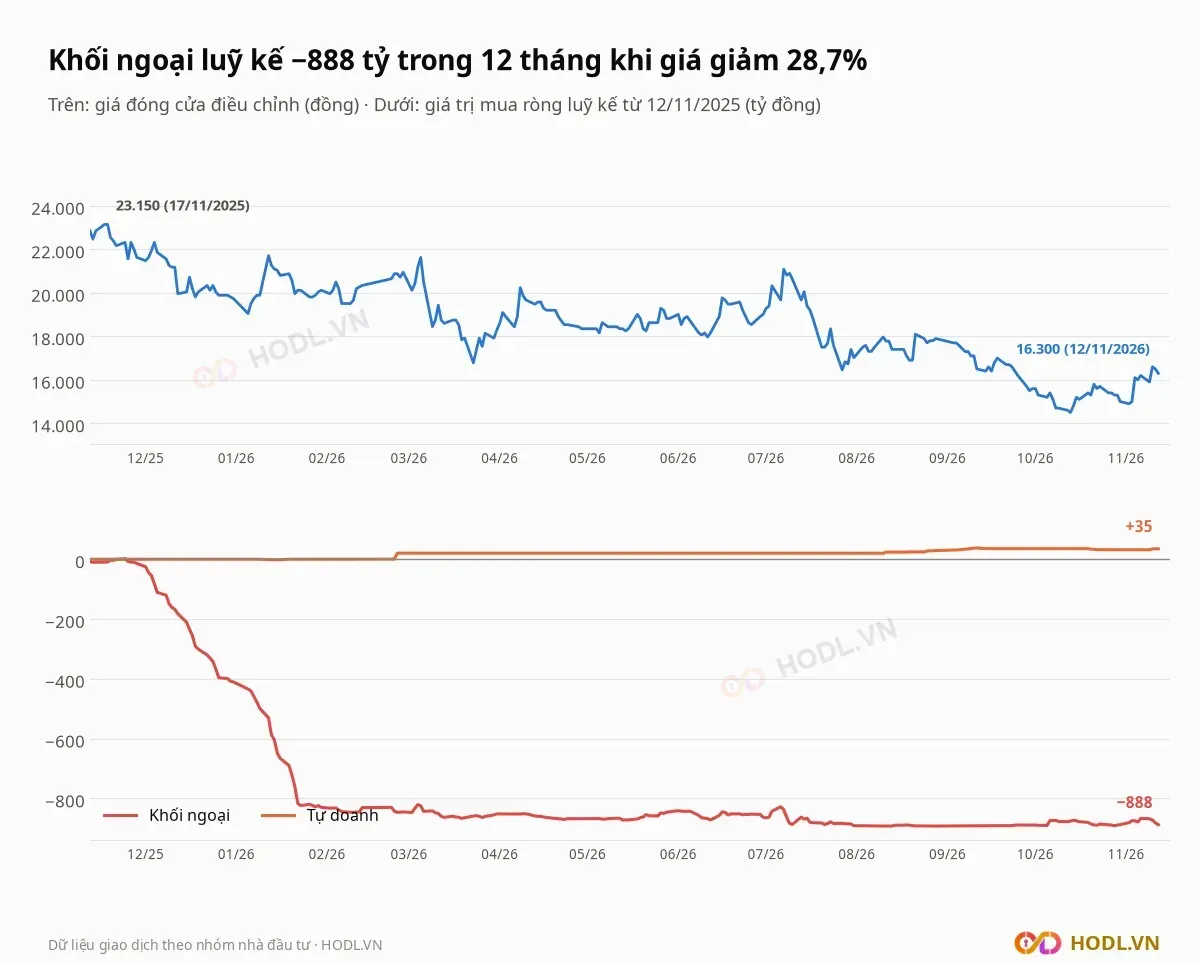
Từ 12/11/2025 đến 12/11/2026 khối ngoại bán ròng 887,9 tỷ đồng cổ phiếu MBS, toàn bộ là khớp lệnh. Hai tháng 12/2025 (−395,9 tỷ) và 01/2026 (−419,5 tỷ) chiếm 91,8% số này, khi giá đóng cửa đi từ 21.630 đồng cuối tháng 11/2025 xuống 20.120 đồng cuối tháng 01/2026.
Từ tháng 02/2026 khối ngoại giao dịch nhỏ: 90 phiên gần nhất bán ròng 60,3 tỷ, còn 30 phiên gần nhất mua ròng 1,0 tỷ. Tỷ lệ sở hữu nước ngoài hiện 0,47% vốn so với mức tối đa 49%, nên room còn 485,7 triệu cổ phiếu.
Dữ liệu giao dịch tự doanh nhóm nhà đầu tư tới phiên 10/11/2026 cho thấy mua ròng 34,9 tỷ trong 12 tháng, quá nhỏ so với dòng bán của khối ngoại.
So sánh cùng ngành
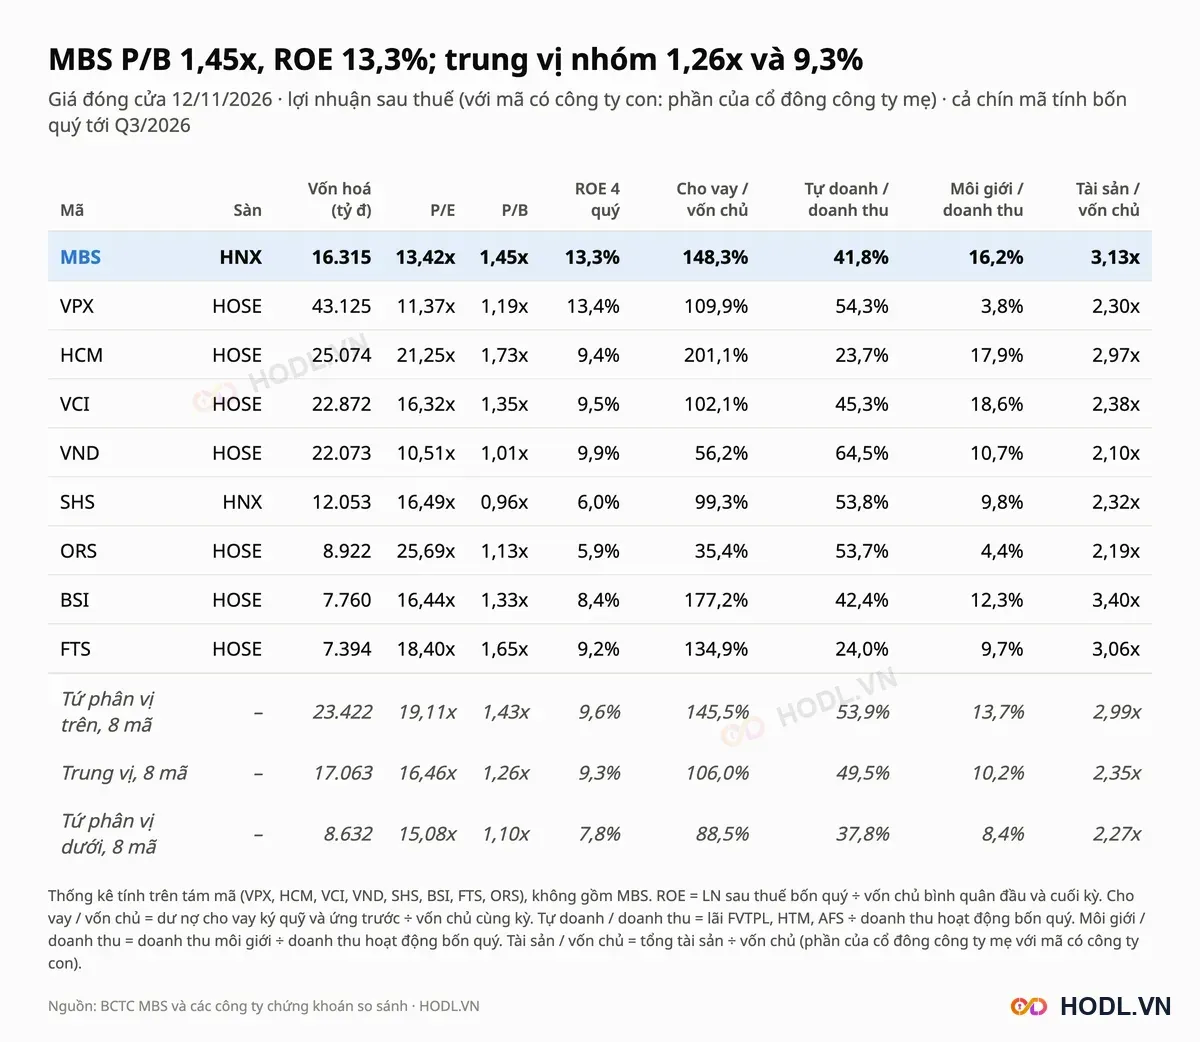
Nhóm so sánh của Chứng khoán MB gồm VPX, HCM, VCI, VND, SHS, BSI, FTS và ORS, là các công ty chứng khoán có cho vay ký quỹ và tự doanh, vốn hoá 7.394 đến 43.125 tỷ đồng. Trung vị tính trên tám mã, không gồm MBS.
Các mã loại khỏi nhóm:
- TCX, VCK, SSI: vốn hoá 60.817 đến 94.886 tỷ, gấp trên 3,7 lần MBS.
- VIX, LPS: tự doanh chiếm 66% đến 78% doanh thu bốn quý.
- DSE, CTS: P/E trên 50 vì lợi nhuận bốn quý rất thấp.
Cổ phiếu MBS có P/E 13,42 lần, thấp hơn trung vị 16,46 lần 18,5%, nhưng P/B 1,45 lần cao hơn trung vị 1,26 lần 15,3%. ROE bốn quý 13,3% cao hơn trung vị 9,3% và đứng thứ tư trong 32 công ty chứng khoán có báo cáo quý III, sau VCK, TCX và VPX.
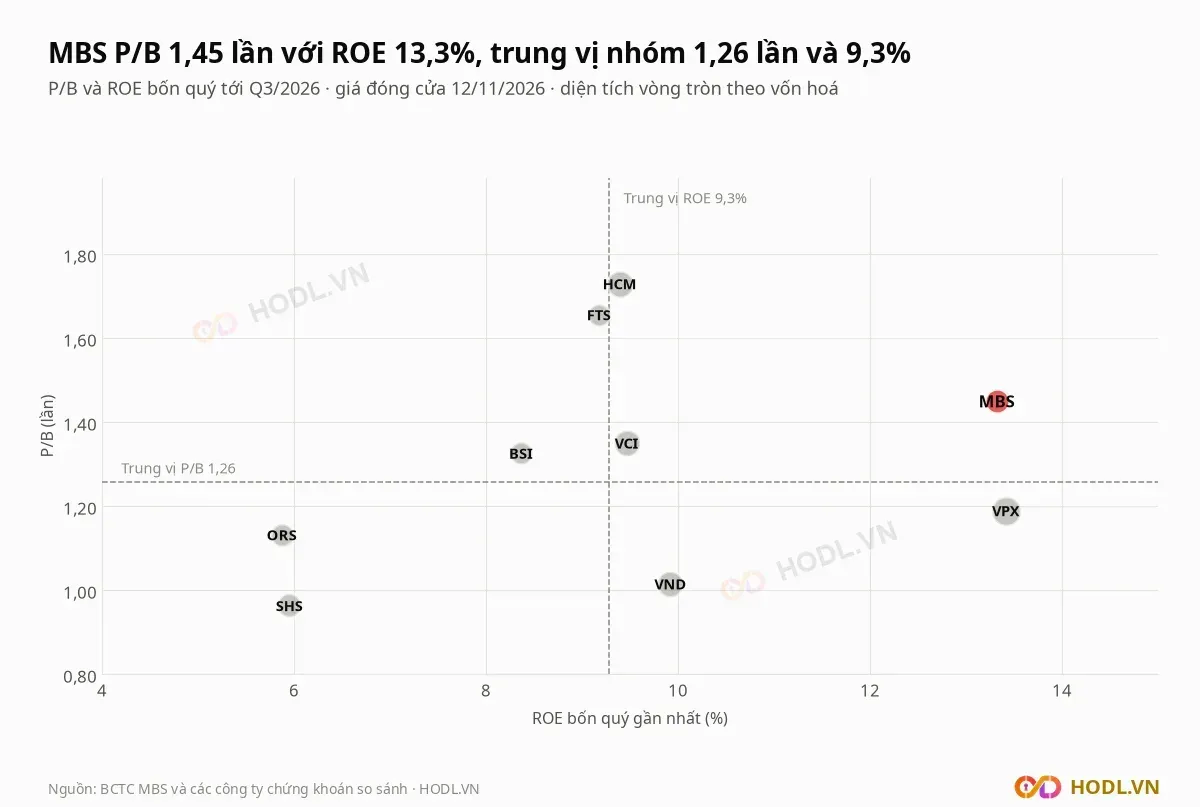
Lợi nhuận quý III của MBS giảm 5,2%, nhẹ nhất nhóm; trung vị giảm 35,1%, và VPX (−64,6%), VND (−64,5%) giảm sâu nhất. Cho vay trên vốn chủ 148,3% cao hơn trung vị 106,0%, còn tự doanh chiếm 41,8% doanh thu bốn quý, thấp hơn trung vị 49,5%.
ROE bốn quý tính trên vốn chủ bình quân đầu và cuối kỳ nên được vốn chủ thấp của quý III/2025 nâng lên. Tính trên vốn chủ cuối kỳ 11.255,9 tỷ, ROE của MBS là 10,8%.
Định giá cổ phiếu MBS: P/B và P/E
Với công ty chứng khoán như Chứng khoán MB, bài không dùng DCF mà dùng P/E, P/B nhóm và P/B hợp lý theo ROE. EPS bốn quý là 1.215 đồng, bằng lợi nhuận bốn quý 1.215,7 tỷ chia 1.000,93 triệu cổ phiếu, và giá trị sổ sách mỗi cổ phiếu là 11.245 đồng.
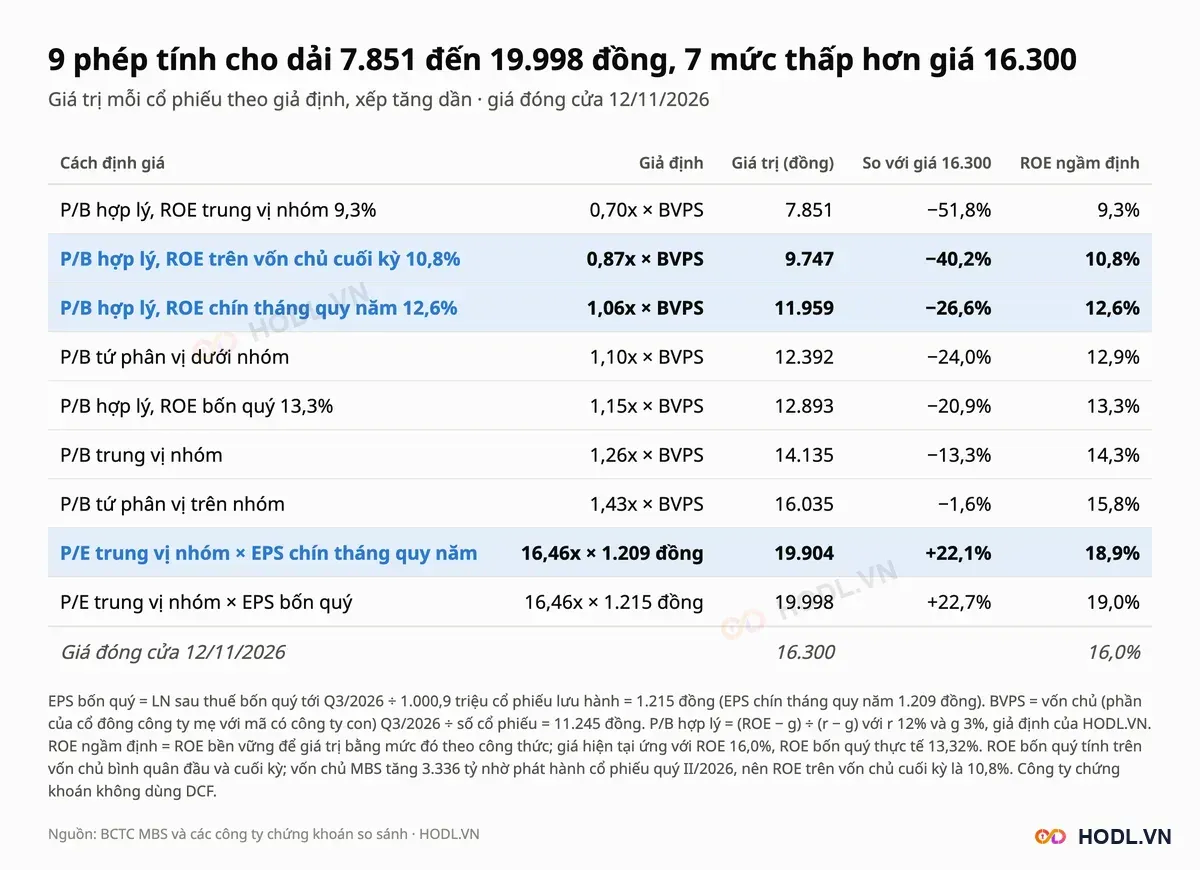
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. Chín phép cho giá trị từ 7.851 đến 19.998 đồng, và giá 16.300 đồng cao hơn bảy phép, thấp hơn hai phép P/E trung vị (19.904 và 19.998 đồng).
Giá ngầm định ROE bền vững 16,1%, cao hơn ROE bốn quý 13,3%, ROE chín tháng quy năm 12,6% và ROE trên vốn chủ cuối kỳ 10,8%. Nếu ROE bền vững bằng mức trung vị nhóm 9,3%, P/B hợp lý là 0,70 lần, tức 7.851 đồng.
Thang giá tham chiếu
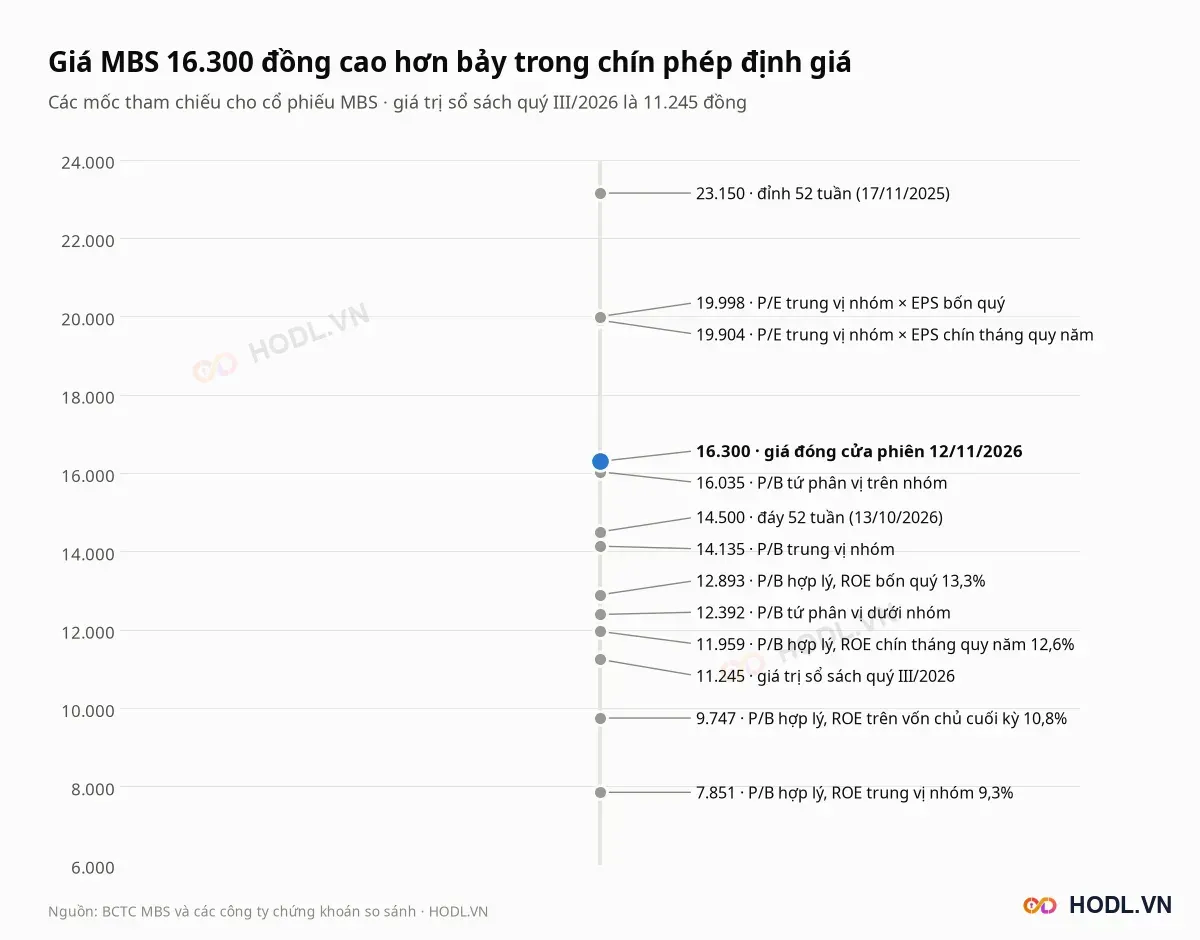
Thang giá của Chứng khoán MB xếp chín phép theo giá trị, kèm đỉnh đóng cửa 52 tuần 23.150 đồng (17/11/2025), đáy đóng cửa 52 tuần 14.500 đồng (13/10/2026) và giá trị sổ sách 11.245 đồng.
Giá nằm giữa P/B tứ phân vị trên nhóm (16.035 đồng) ở dưới và hai phép P/E trung vị (khoảng 19.900 đến 20.000 đồng) ở trên. Giá cao hơn giá trị sổ sách 44,9%, thấp hơn đỉnh 52 tuần 29,6% và cao hơn đáy 12,4%.
Phân tích kỹ thuật
Cổ phiếu MBS đang hồi nhẹ từ đáy đóng cửa 14.500 đồng (13/10/2026) sau một năm giảm. Từ đầu năm giá giảm 17,4% trong khi VN-Index giảm 2,8%.
So với VN-Index:
- 20 phiên gần nhất: MBS tăng 7,2%, VN-Index tăng 2,1%.
- 60 phiên: MBS giảm 6,3%, VN-Index tăng 0,4%.
- 120 phiên: MBS giảm 12,5%, VN-Index giảm 8,0%.
- 250 phiên: MBS giảm 25,7%, VN-Index tăng 9,8%.
Hỗ trợ - Kháng cự
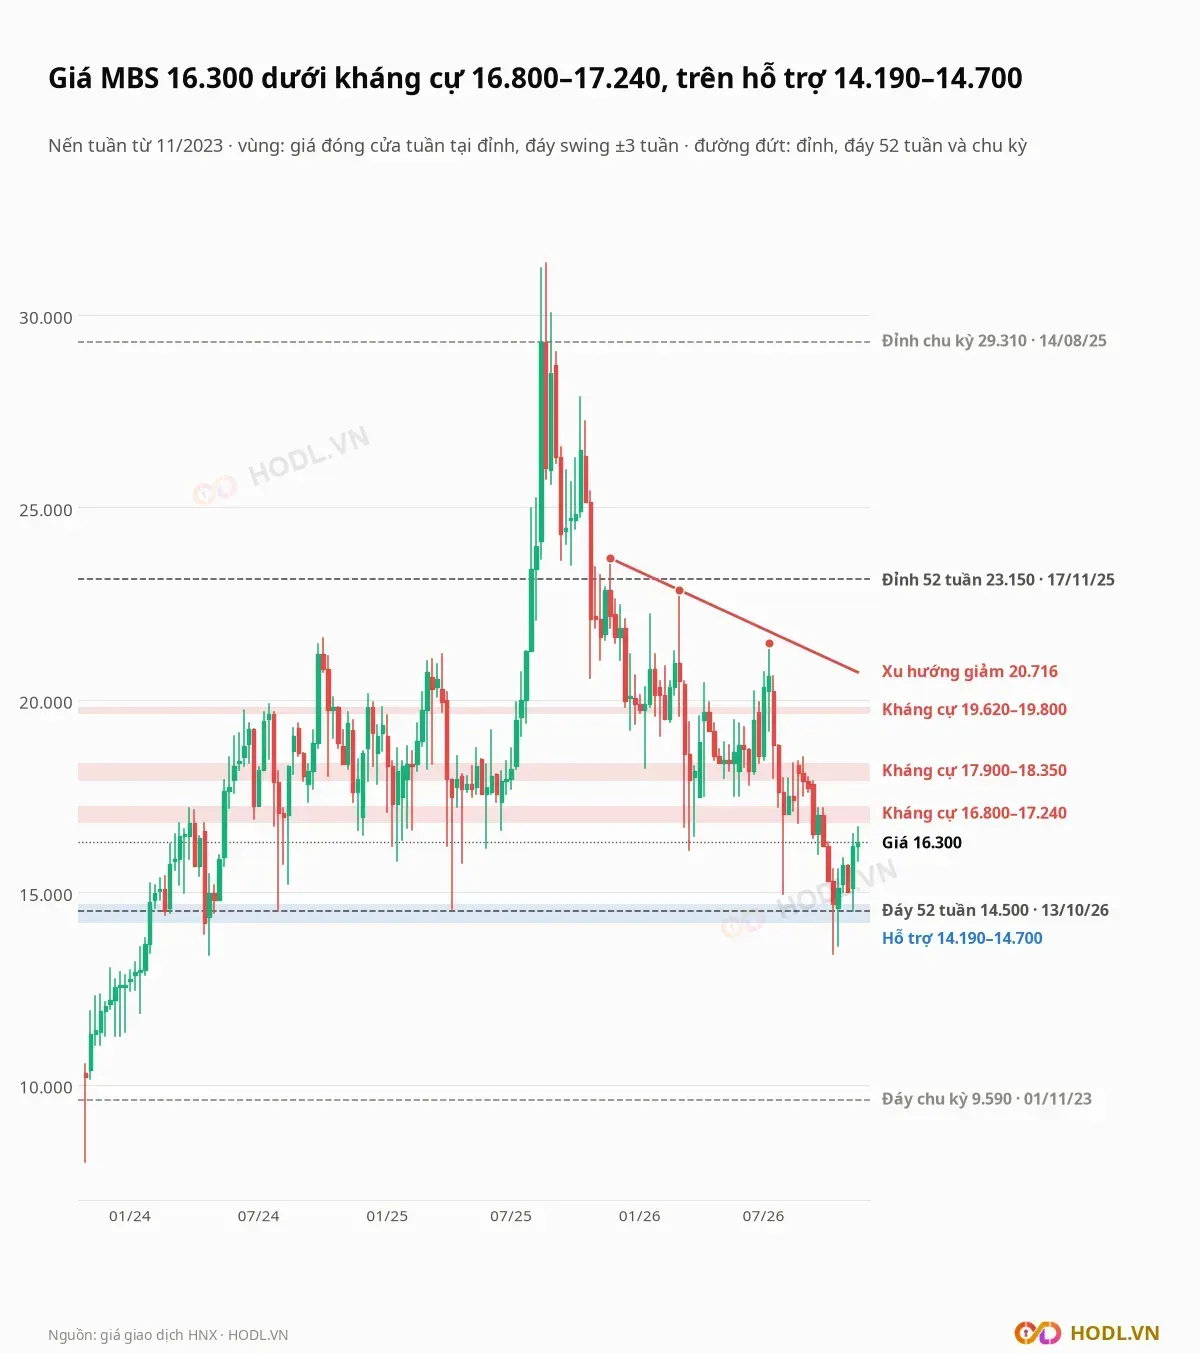
Các vùng dưới đây tính từ giá đóng cửa tuần tại đỉnh hoặc đáy swing (cực trị trong ba tuần mỗi bên), cửa sổ từ 11/2023.
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
19.620 tới 19.800 | Kháng cự xa | Đóng cửa tuần 19/07/2024 (19.620), 06/12/2024 (19.800), 02/01/2026 (19.740) và 10/04/2026 (19.670); cao hơn giá 20,4% đến 21,5% |
17.900 tới 18.350 | Kháng cự | Đóng cửa tuần 06/09/2024, 16/05/2025, 20/03/2026, 01/05/2026, 15/05/2026, 12/06/2026 và 21/08/2026; cao hơn giá 9,8% đến 12,6% |
16.800 tới 17.240 | Kháng cự gần | Đóng cửa tuần 29/03/2024, 28/06/2024, 09/08/2024 và 31/07/2026; cao hơn giá 3,1% đến 5,8% |
14.190 tới 14.700 | Hỗ trợ | Đóng cửa tuần 23/02/2024 (14.520), 19/04/2024 (14.190) và 09/10/2026 (14.700); thấp hơn giá 9,8% đến 12,9% |
Vùng 16.800 đến 17.240 đồng là mốc gần nhất phía trên giá, và đường xu hướng giảm nối đỉnh tuần 21/11/2025 (23.680), 06/03/2026 (22.850) và 10/07/2026 (21.470) hiện ở 20.716 đồng, cao hơn giá 27,1%. Đỉnh đóng cửa 52 tuần là 23.150 đồng ngày 17/11/2025, đáy đóng cửa 52 tuần là 14.500 đồng ngày 13/10/2026, và đỉnh chu kỳ từ 11/2023 là 29.310 đồng ngày 14/08/2025.
Fibonacci
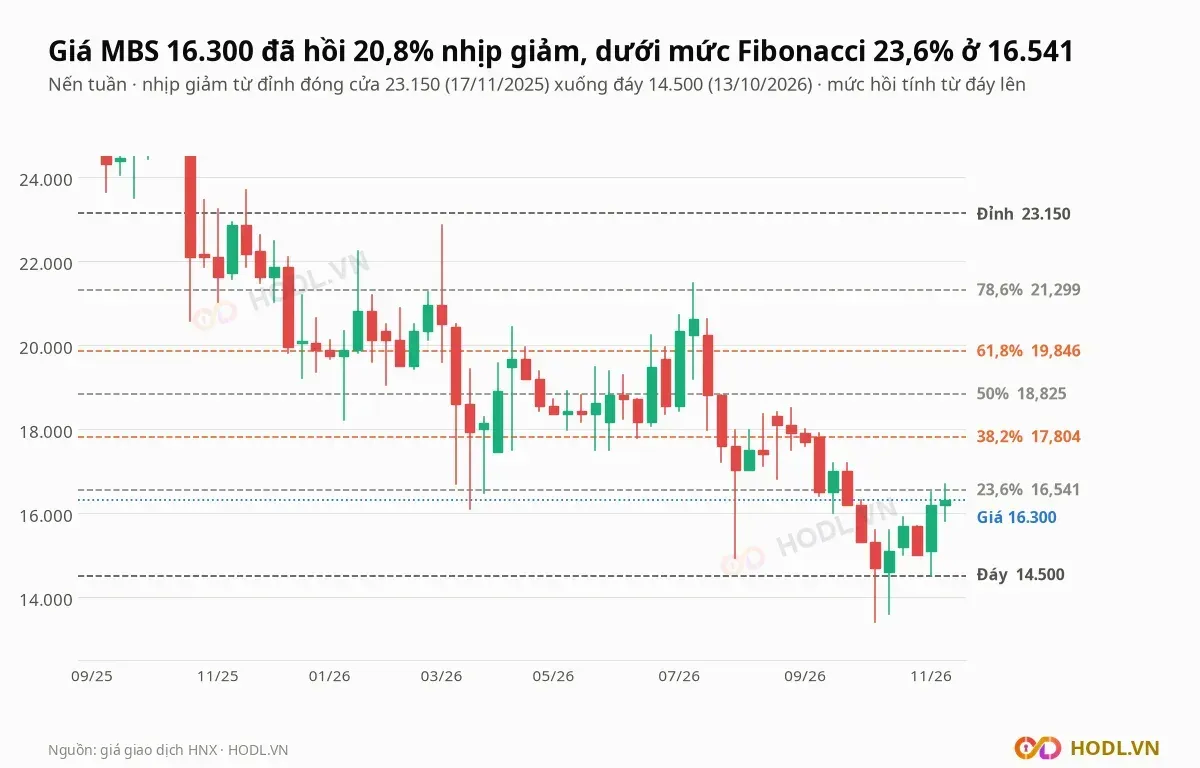
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 23.150 đồng ngày 17/11/2025 xuống đáy 14.500 đồng ngày 13/10/2026, vẽ trên nến tuần. Các mức hồi từ đáy lên là 23,6% (16.541 đồng), 38,2% (17.804 đồng), 50% (18.825 đồng), 61,8% (19.846 đồng) và 78,6% (21.299 đồng).
Giá 16.300 đồng đã hồi 20,8% nhịp giảm, thấp hơn mức 23,6% là 1,5%. Mức 38,2% nằm sát vùng 17.900 đến 18.350 đồng, còn mức 61,8% nằm sát vùng 19.620 đến 19.800 đồng.
Xu hướng EMA
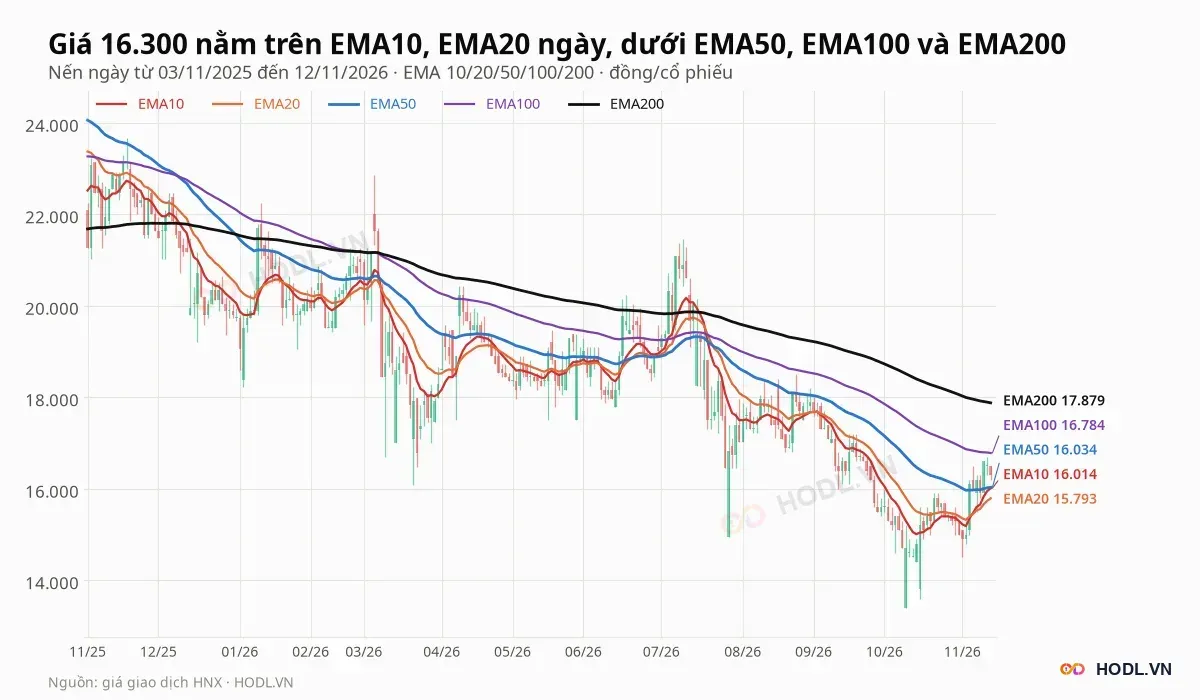
Giá 16.300 đồng nằm trên EMA10 (16.014), EMA20 (15.793) và EMA50 (16.034) ngày, dưới EMA100 (16.784) và EMA200 (17.879). Giá cao hơn EMA10 1,8%, EMA20 3,2% và EMA50 1,7%, thấp hơn EMA100 2,9% và EMA200 8,8%.
Trên khung tuần giá chỉ cao hơn EMA10 (16.072), còn thấp hơn EMA20 (16.761), EMA50 (18.131), EMA100 (18.338) và EMA200 (16.520); tuần 09 đến 13/11 mới có 4 phiên. EMA50 ngày cắt xuống EMA200 ngày 31/12/2025 và chưa cắt lên lại, nên xu hướng trung hạn chưa đổi.
RSI và động lượng
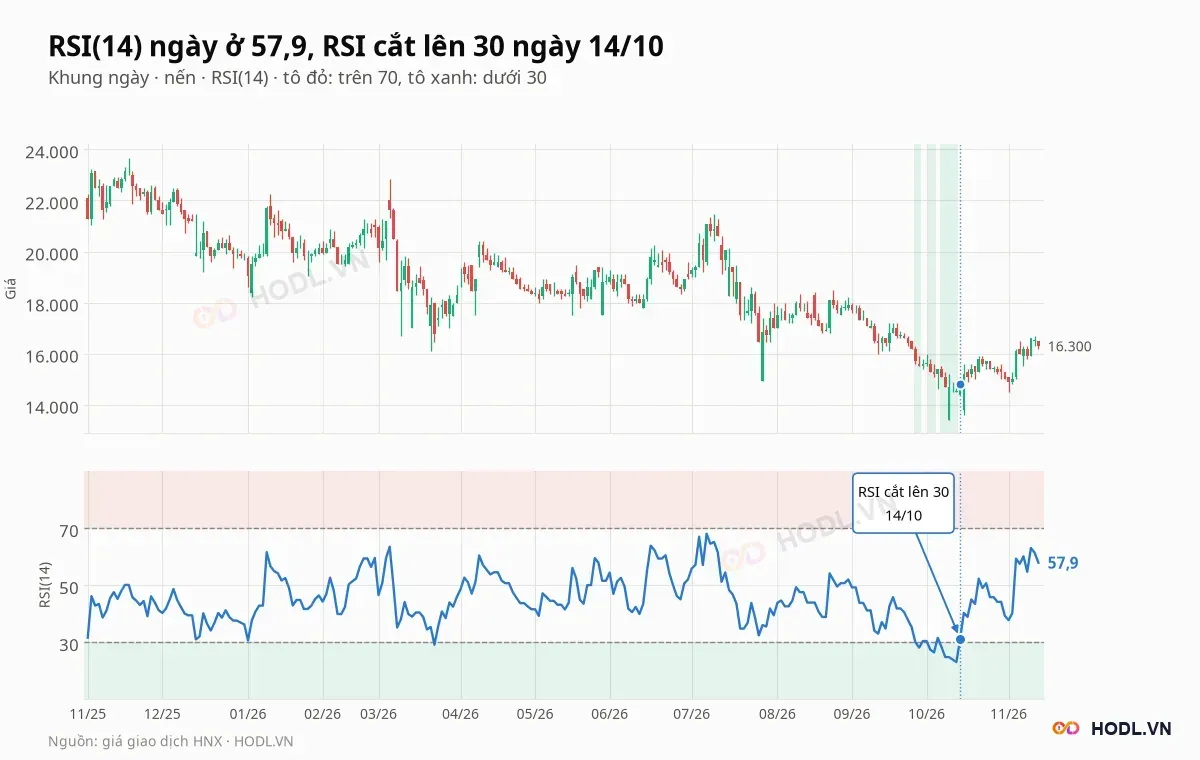
RSI(14) ngày ở 57,9, trung tính. RSI nằm dưới 30 trong chín phiên từ 28/09 đến 13/10/2026, thấp nhất 23,0 ngày 13/10, rồi cắt lên 30 ngày 14/10 và đạt 63,1 ngày 10/11.
Từ đầu năm 2026 RSI ngày không phiên nào vượt 70. Giá hồi từ vùng quá bán nhưng còn dưới EMA100 và EMA200, nên động lượng tăng chưa xác nhận đảo chiều.
Lịch sự kiện cần theo dõi
Các mốc dưới đây là lịch cần theo dõi với Chứng khoán MB.
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 | Kết quả kinh doanh quý IV/2026 và cả năm | Chín tháng lợi nhuận 907,5 tỷ, bằng 80,2% lợi nhuận cả năm 2025 (1.130,9 tỷ) |
Đầu tháng 01/2027 | Thị phần môi giới HOSE quý IV/2026 | MBS đứng thứ sáu quý III với 4,84%; môi giới chiếm 16,2% doanh thu bốn quý |
Hằng quý | Vay nợ và chi phí lãi vay | Vay nợ gấp 1,63 lần vốn chủ; lãi vay bình quân 7,0% so với 5,1% cùng kỳ |
Hằng quý | Lãi, lỗ danh mục FVTPL | FVTPL 4.913,9 tỷ, tăng 62,5% trong quý; lãi 593,3 tỷ, lỗ 480,9 tỷ |
Các tuần tới | Giá đóng cửa tuần so với vùng 16.800 đến 17.240 và 14.190 đến 14.700 đồng | Mốc gần nhất phía trên và phía dưới giá hiện tại |
Dự báo xu hướng
Xu hướng trung hạn của cổ phiếu Chứng khoán MB (MBS) đang hồi nhẹ trong xu hướng giảm lớn: giá trên EMA10, EMA20, EMA50 ngày nhưng dưới EMA100, EMA200 ngày và dưới bốn trong năm EMA tuần. Biến số quyết định là mảng tự doanh và lãi vay: tự doanh chiếm 56,5% doanh thu quý III trong khi môi giới chỉ còn 8,8%, và lãi vay bình quân tăng từ 5,1% lên 7,0% so với cùng kỳ.
Hai kịch bản theo dữ liệu hiện có:
- Kịch bản cải thiện: thanh khoản thị trường hồi phục, môi giới trở lại lãi ròng, giá đóng cửa tuần vượt vùng 16.800 đến 17.240 đồng thì mức Fibonacci 38,2% (17.804 đồng) và vùng 17.900 đến 18.350 đồng là các mốc kế tiếp.
- Kịch bản yếu đi: chi phí lãi vay tiếp tục tăng nhanh hơn lãi cho vay, lỗ FVTPL còn lớn, giá đóng cửa tuần dưới vùng 14.190 đến 14.700 đồng thì đáy đóng cửa 52 tuần 14.500 đồng bị xuyên thủng.
P/E 13,42 lần thấp hơn trung vị nhóm 16,46 lần, nhưng P/B 1,45 lần cao hơn trung vị 1,26 lần và giá ngầm định ROE bền vững 16,1%, cao hơn ROE trên vốn chủ cuối kỳ 10,8%.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/11/2026
Mời bạn bè
Kiếm tiền cùng HODL
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng beginner miễn phí. Và hoa hồng trọn đời tới 369k/người mời được
