
Phân tích cổ phiếu IVS Quý 4/2026: Lãi quý III tăng 165,6% nhờ cho vay và tiền gửi, môi giới giảm 60,5%
Nội dung bài15 phần
- Định giá cổ phiếu IVS: quy mô
- Lãi quý III tăng 165,6%
- Rủi ro lớn nhất: thu nhập lãi suất
- Môi giới và thị phần HOSE
- Cho vay ký quỹ và nguồn vốn
- Tài sản tồn đọng đã trích dự phòng
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
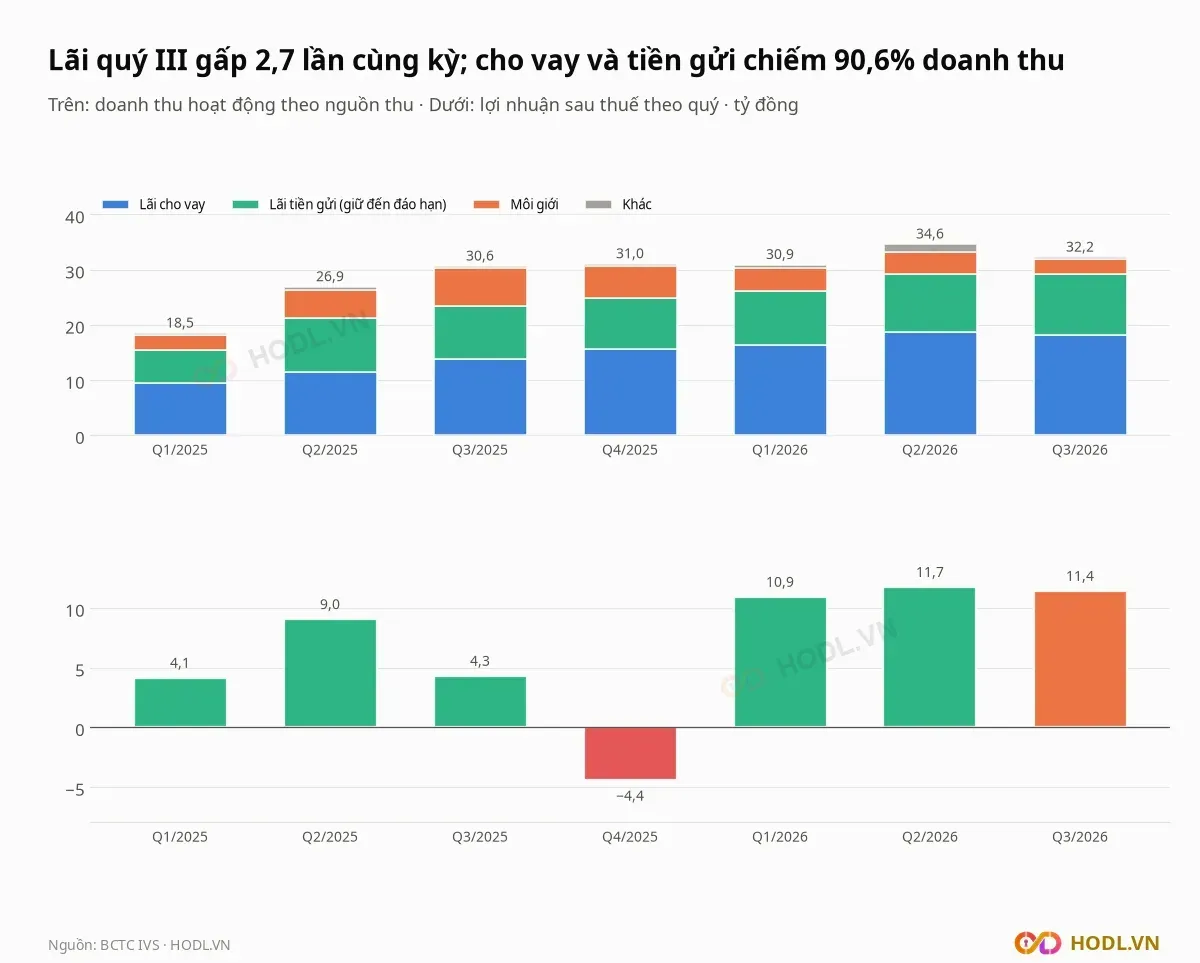
Định giá cổ phiếu IVS Quý 4/2026 bắt đầu từ CTCP Chứng khoán Guotai Haitong (Việt Nam) (HNX: IVS), công ty chứng khoán làm môi giới, cho vay ký quỹ, lưu ký và tư vấn đầu tư. Lợi nhuận sau thuế quý III/2026 là 11,4 tỷ đồng, gấp 2,7 lần mức 4,3 tỷ cùng kỳ, khi doanh thu hoạt động chỉ tăng 5,3% lên 32,2 tỷ.
Lãi cho vay (18,2 tỷ đồng) và lãi tiền gửi kỳ hạn (11,0 tỷ) chiếm 90,6% doanh thu quý III, còn môi giới chỉ 2,7 tỷ, giảm 60,5%. Dư nợ cho vay ký quỹ và ứng trước là 711,8 tỷ, bằng 59,1% vốn chủ 1.205,0 tỷ.
Giá đóng cửa phiên 11/11/2026 là 6.200 đồng, vốn hoá 650,5 tỷ đồng, P/B 0,54 lần và P/E 21,9 lần. Giá thấp hơn 44,1% so với giá chào bán ra công chúng 11.100 đồng của đợt tháng 02/2025.
Điểm chính
- Quý III/2026 doanh thu 32,2 tỷ đồng (tăng 5,3%), lợi nhuận sau thuế 11,4 tỷ (tăng 165,6%). Chín tháng lãi 34,1 tỷ, tăng 95,0% so với 17,5 tỷ.
- Lợi nhuận trước thuế tăng 8,9 tỷ chủ yếu vì chi phí quản lý giảm 7,4 tỷ (dịch vụ mua ngoài từ 11,1 xuống 3,2 tỷ) và lãi cho vay tăng 4,4 tỷ; môi giới trừ chi phí mất 2,2 tỷ.
- Tiền gửi và chứng chỉ tiền gửi kỳ hạn 607,7 tỷ bằng 42,7% tài sản; dư nợ margin 711,8 tỷ bằng 59,1% vốn chủ (trung vị nhóm 26,1%), vay chỉ 17,5% vốn chủ.
- Môi giới quý III hạng 24/31 công ty chứng khoán về doanh thu, chi phí môi giới vượt doanh thu bốn quý liên tiếp; IVS nằm ngoài top 10 thị phần HOSE (hạng 10 là 2,81%).
- ROE 2,5%, P/B 0,54 lần là thấp thứ tư trong 31 công ty chứng khoán; Guotai Junan Securities (Hong Kong) giữ 67,38% vốn, khối ngoại 86,1%.
Định giá cổ phiếu IVS: quy mô
CTCP Chứng khoán Guotai Haitong (Việt Nam) (HNX: IVS), trước là CTCP Chứng khoán Guotai Junan (Việt Nam) và CTCP Chứng khoán VNS, được cấp giấy phép ngày 28/08/2007 và niêm yết trên HNX từ năm 2011. Công ty có 104,92 triệu cổ phiếu lưu hành, vốn điều lệ 1.049,2 tỷ đồng.
Đợt chào bán ra công chúng đóng ngày 17/02/2025 phát hành 35,57 triệu cổ phiếu, thu 394,9 tỷ đồng, nâng vốn điều lệ từ 693,5 lên 1.049,2 tỷ. Vốn chủ tăng từ 772,3 tỷ cuối 2024 lên 1.205,0 tỷ cuối quý III/2026, tổng tài sản 1.423,0 tỷ, bằng 1,18 lần vốn chủ.
Vốn hoá 650,5 tỷ đồng, nhỏ thứ năm trong 31 công ty chứng khoán có báo cáo quý III. Các chỉ số bốn quý tới quý III/2026:
- Doanh thu hoạt động 128,8 tỷ đồng, lợi nhuận sau thuế 29,7 tỷ.
- EPS 283 đồng, BVPS 11.485 đồng.
- ROE 2,5%, P/E 21,9 lần, P/B 0,54 lần.
Vốn chủ bình quân là trung bình cuối quý III/2025 (1.179,2 tỷ) và cuối quý III/2026 (1.205,0 tỷ). Giá thấp hơn BVPS 46,0%, và bốn quý này gồm quý IV/2025 lỗ 4,4 tỷ.
Lãi quý III tăng 165,6%
Tại Chứng khoán Guotai Haitong, lợi nhuận trước thuế quý III/2026 là 14,3 tỷ đồng, tăng 8,9 tỷ so với 5,4 tỷ quý III/2025, trong khi doanh thu tăng 1,6 tỷ. Phần lớn mức tăng đến từ chi phí, không phải từ doanh thu.
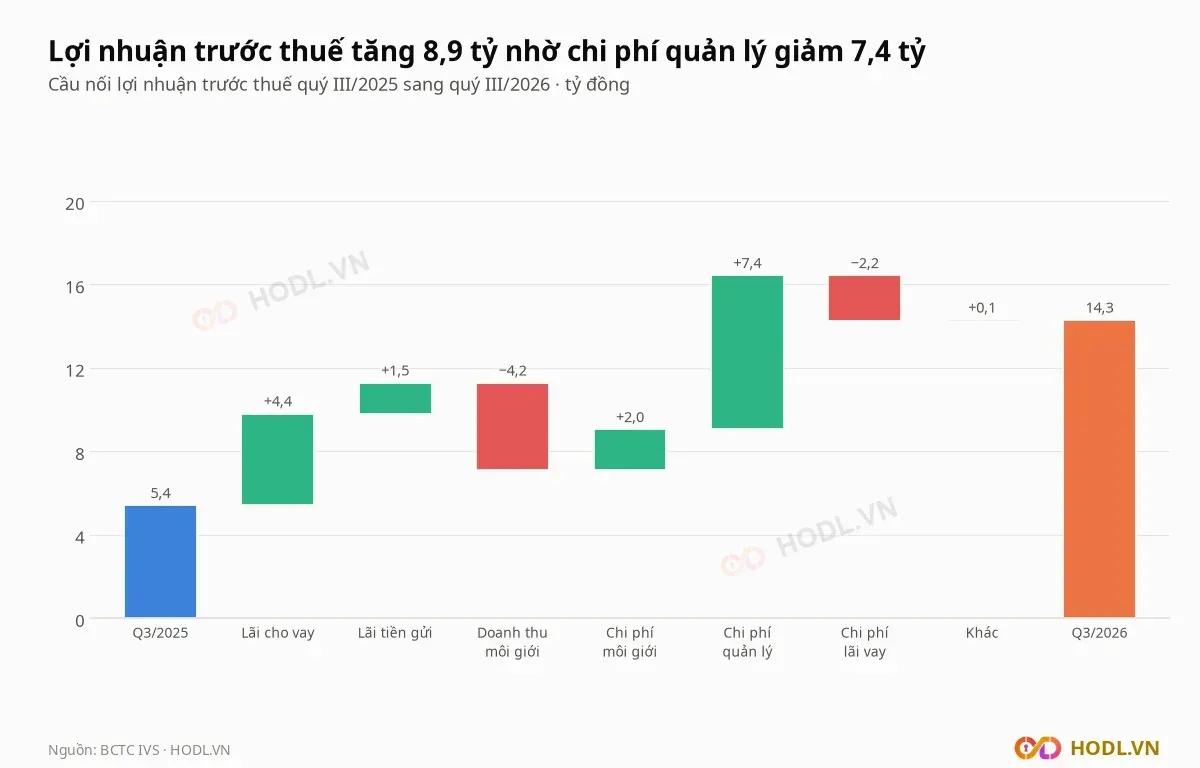
Các bước của cầu nối lợi nhuận trước thuế:
- Chi phí quản lý +7,4 tỷ: từ 15,3 xuống 7,9 tỷ, trong đó chi phí dịch vụ mua ngoài từ 11,1 xuống 3,2 tỷ, còn chi phí nhân viên tăng từ 2,9 lên 3,5 tỷ.
- Lãi cho vay +4,4 tỷ (13,8 lên 18,2 tỷ, tăng 32,0%) và lãi tiền gửi giữ đến đáo hạn +1,5 tỷ (9,6 lên 11,0 tỷ).
- Chi phí môi giới +2,0 tỷ (6,2 xuống 4,2 tỷ), nhưng doanh thu môi giới −4,2 tỷ (6,9 xuống 2,7 tỷ).
- Chi phí lãi vay −2,2 tỷ (2,9 lên 5,1 tỷ, tăng 74,5%) và các khoản còn lại +0,1 tỷ.
Chín tháng 2026 doanh thu 97,8 tỷ đồng, tăng 28,7% so với 76,0 tỷ, lợi nhuận sau thuế 34,1 tỷ so với 17,5 tỷ. Ba quý 2026 đều lãi trong khoảng 10,9 đến 11,7 tỷ, biên lợi nhuận trước thuế quý III là 44,3% so với 17,6% cùng kỳ.
Chi phí quản lý dao động mạnh theo quý, và quý IV/2025 là quý lỗ duy nhất của bảy quý:
Quý | Doanh thu (tỷ đồng) | Chi phí quản lý (tỷ đồng) | Lợi nhuận sau thuế (tỷ đồng) |
|---|---|---|---|
Q1/2025 | 18,5 | 6,9 | 4,1 |
Q2/2025 | 26,9 | 7,7 | 9,0 |
Q3/2025 | 30,6 | 15,3 | 4,3 |
Q4/2025 | 31,0 | 24,5 | −4,4 |
Q1/2026 | 30,9 | 6,9 | 10,9 |
Q2/2026 | 34,6 | 8,8 | 11,7 |
Q3/2026 | 32,2 | 7,9 | 11,4 |
Rủi ro lớn nhất: thu nhập lãi suất
Doanh thu của Chứng khoán Guotai Haitong gần như chỉ còn hai nguồn: lãi cho vay ký quỹ và lãi tiền gửi kỳ hạn. Cơ cấu doanh thu quý III/2026 so với quý III/2025:
- Lãi cho vay 18,2 tỷ đồng (56,3%), so với 13,8 tỷ (44,9%).
- Lãi tiền gửi và chứng chỉ tiền gửi giữ đến đáo hạn 11,0 tỷ (34,2%), so với 9,6 tỷ (31,2%).
- Môi giới 2,7 tỷ (8,5%), so với 6,9 tỷ (22,6%).
- Khác 0,3 tỷ (0,9%).
Cả hai nguồn lãi phụ thuộc vào chu kỳ thị trường và lãi suất, còn nguồn phí môi giới đang co lại. Dư nợ cho vay ký quỹ biến động theo từng quý: cuối quý III là 711,8 tỷ đồng, giảm 10,3% so với 793,7 tỷ cuối quý II.
Công ty gần như không có danh mục cổ phiếu niêm yết để tự doanh. Tài sản FVTPL chỉ 33,8 tỷ đồng, gồm ba khoản chưa niêm yết, còn giá trị cổ phiếu niêm yết là 330.920 đồng. Mảng "tự doanh" trong số liệu ngành của IVS thực chất là lãi tiền gửi:
- Hợp đồng tiền gửi kỳ hạn 3 tháng đến dưới 1 năm: 537,7 tỷ đồng.
- Chứng chỉ tiền gửi kỳ hạn 3 tháng đến dưới 1 năm: 70,0 tỷ.
- Tổng 607,7 tỷ, bằng 42,7% tài sản, sinh lãi 11,0 tỷ quý III, ứng với khoảng 7,3% một năm.
- Lãi dự thu tiền gửi kỳ hạn chưa nhận: 26,3 tỷ.
Một phần tiền gửi làm tài sản bảo đảm: các khoản vay của BIDV (128,0 tỷ đồng) được đảm bảo bằng cầm cố hợp đồng tiền gửi có kỳ hạn. Rủi ro của mô hình này là lãi suất tiền gửi giảm khi các hợp đồng tái tục, trong lúc chi phí lãi vay đã tăng 74,5% so với cùng kỳ.
Môi giới và thị phần HOSE
Mảng môi giới của Chứng khoán Guotai Haitong thu 2,7 tỷ đồng quý III/2026, giảm 60,5% so với 6,9 tỷ cùng kỳ và bằng 8,5% doanh thu hoạt động. Chín tháng 2026 môi giới là 11,0 tỷ, giảm 25,6% so với 14,8 tỷ.
Chi phí hoạt động môi giới quý III là 4,2 tỷ đồng, cao hơn doanh thu môi giới 2,7 tỷ, và tình trạng này kéo dài bốn quý liên tiếp từ quý IV/2025. Bốn quý tới quý III, môi giới 16,9 tỷ chiếm 13,1% doanh thu, so với trung vị nhóm 6,5%.
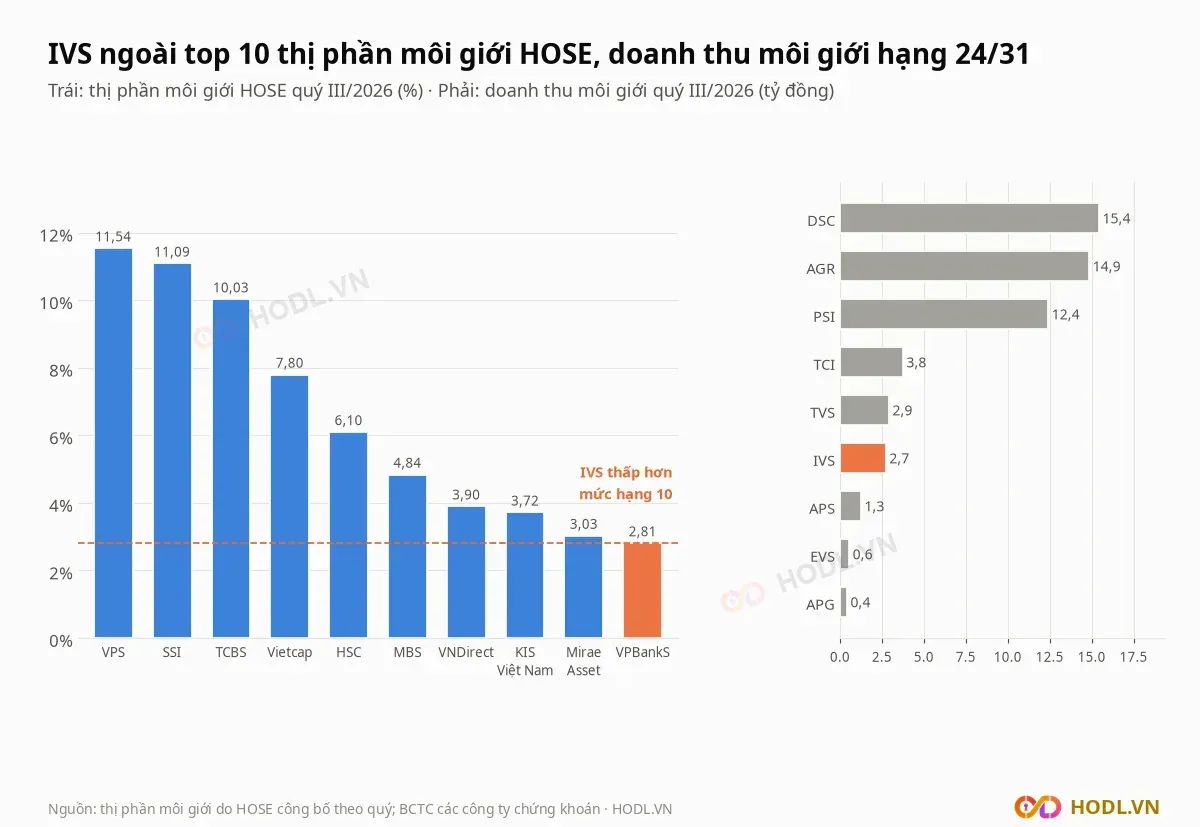
HOSE công bố mười công ty đầu giữ 64,86% thị phần môi giới cổ phiếu, chứng chỉ quỹ và chứng quyền quý III/2026. VPS 11,54%, SSI 11,09% và TCBS 10,03% đứng đầu, hạng 10 là VPBankS với 2,81%. IVS không có tên trong danh sách nên thị phần dưới 2,81%, HOSE không công bố số riêng ngoài top 10.
Trong 31 công ty chứng khoán niêm yết, tổng doanh thu môi giới quý III là 2.202 tỷ đồng. IVS đứng hạng 24, bằng 0,12% tổng, còn VCK dẫn đầu với 484,6 tỷ.
Cho vay ký quỹ và nguồn vốn
Dư nợ cho vay của Chứng khoán Guotai Haitong cuối quý III/2026 là 711,8 tỷ đồng (margin 708,9 tỷ, ứng trước tiền bán 2,9 tỷ), bằng 59,1% vốn chủ, so với trung vị nhóm 26,1%. Dư nợ tăng 12,5% so với 632,9 tỷ cùng kỳ, nhưng giảm 1,1% so với 720,0 tỷ đầu năm.
Lãi cho vay quý III là 18,2 tỷ đồng, ứng với lợi suất khoảng 9,6% một năm trên dư nợ bình quân 752,8 tỷ. Dự phòng cho vay là 2,2 tỷ, bằng 0,3% dư nợ.
Nguồn vốn cho vay chủ yếu là vốn chủ. Vay ngắn hạn cuối quý III là 210,7 tỷ đồng, bằng 17,5% vốn chủ (trung vị nhóm 74,5%), giảm từ 356,9 tỷ cuối 2025:
Ngân hàng cho vay | Dư nợ (tỷ đồng) |
|---|---|
BIDV, chi nhánh Hai Bà Trưng | 128,0 |
Bank of China (Hong Kong), chi nhánh TP.HCM | 34,0 |
Cathay United Bank, chi nhánh TP.HCM | 32,7 |
China Construction Bank, chi nhánh TP.HCM | 16,0 |
Đợt chào bán năm 2025 dành 75% tiền thu cho cho vay ký quỹ. Đến 28/02/2026 công ty đã giải ngân 296,0 tỷ đồng vào cho vay ký quỹ, còn 98,7 tỷ dành cho phái sinh và ngân hàng đầu tư chưa sử dụng, gửi tiết kiệm 12 tháng lãi suất 5,6% một năm từ 11/03/2025.
Tài sản tồn đọng đã trích dự phòng
Bảng cân đối của Chứng khoán Guotai Haitong còn các khoản từ trước đợt tăng vốn, hiện đã trích dự phòng gần hết. Tổng dự phòng là 71,5 tỷ đồng, bằng 5,9% vốn chủ:
- Phải thu khác 38,8 tỷ đồng, gồm nợ gốc 19,0 tỷ và lãi dự thu 12,2 tỷ của CTCP Trường Thi Thanh Hóa; dự phòng phải thu khó đòi 39,7 tỷ.
- Đầu tư vào CTCP Đầu tư xây dựng và Thương mại Điện lực Miền Bắc 17,0 tỷ, trích dự phòng 17,0 tỷ.
- Hai khoản FVTPL chưa niêm yết (6,5 tỷ và 6,0 tỷ) trích dự phòng 12,5 tỷ, cộng 2,2 tỷ dự phòng cho vay.
- Khoản FVTPL chưa niêm yết thứ ba 21,3 tỷ đồng ghi theo giá gốc, không có giao dịch trên thị trường và chưa trích dự phòng.
Các khoản đã trích dự phòng không còn giá trị ròng trên sổ sách, nên chỉ còn khoản 21,3 tỷ là phần có thể ảnh hưởng vốn chủ nếu giá trị giảm.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 11/11/2026
Mời bạn bè
Kiếm tiền cùng HODL
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng beginner miễn phí. Và hoa hồng trọn đời tới 369k/người mời được
