
Đọc báo cáo doanh nghiệp thực phẩm: biên lợi nhuận gộp và chi phí bán hàng
Nội dung bài6 phần
Đọc báo cáo doanh nghiệp thực phẩm: biên lợi nhuận gộp và chi phí bán hàng
Đọc báo cáo doanh nghiệp thực phẩm khác với đọc báo cáo của nhà máy thép hay công ty xây dựng. Hàng thực phẩm bán nhanh, giá mỗi đơn vị thấp, và phần lớn lợi nhuận được quyết định ở hai dòng: biên lợi nhuận gộp và chi phí bán hàng.
Bài này chỉ cách đọc hai dòng đó, rồi đặt năm doanh nghiệp thực phẩm và đồ uống cạnh nhau. Số liệu tính đến 02/10/2026, theo bốn quý liên tiếp tới quý 2/2026.
Đọc báo cáo doanh nghiệp thực phẩm
Lãi gộp là doanh thu thuần trừ giá vốn hàng bán. Biên lợi nhuận gộp là lãi gộp chia doanh thu thuần. Con số này cho biết sau khi trả tiền nguyên liệu, bao bì, nhân công nhà máy và khấu hao dây chuyền, mỗi trăm đồng doanh thu còn lại bao nhiêu.
Với doanh nghiệp thực phẩm, biên gộp phản ánh ba thứ. Thứ nhất là sức mạnh thương hiệu, tức khả năng giữ giá khi nguyên liệu tăng. Thứ hai là giá nguyên liệu đầu vào. Thứ ba là cơ cấu sản phẩm, vì sản phẩm cao cấp thường có biên cao hơn sản phẩm đại trà.
Biên gộp chỉ so được giữa các doanh nghiệp cùng nhóm hàng. Bảng dưới cho thấy khoảng cách giữa các nhóm rất lớn.
Mã | Nhóm hàng chính | Doanh thu thuần (tỷ đồng) | Biên gộp |
|---|---|---|---|
MCH | Gia vị, thực phẩm ăn liền, cà phê | 32.429 | 45,6% |
VNM | Sữa | 68.983 | 42,2% |
SAB | Bia | 26.618 | 37,7% |
BHN | Bia | 9.475 | 29,2% |
KDC | Dầu ăn, bánh kẹo, kem | 9.243 | 19,7% |
Nguồn: BCTC hợp nhất, bốn quý tới Q2/2026 · HODL.VN
Chênh lệch giữa biên gộp cao nhất và thấp nhất là 25,9 điểm %. Nhóm hàng có thương hiệu mạnh và sản xuất khép kín nằm ở đầu bảng. Nhóm gia công dầu ăn và bánh kẹo, nơi nguyên liệu chiếm phần lớn giá thành, nằm ở cuối.
Chi phí bán hàng ăn biên gộp
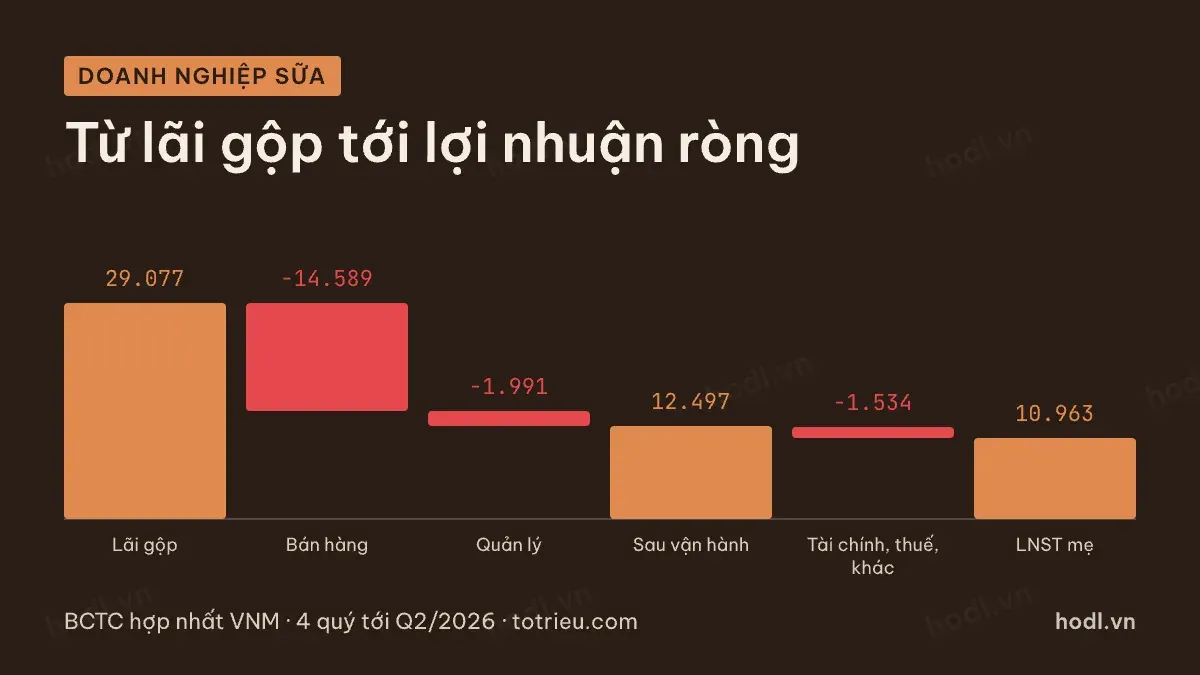
Chi phí bán hàng gồm quảng cáo, khuyến mại, vận chuyển tới nhà phân phối, lương nhân viên bán hàng và chi phí trưng bày. Với hàng tiêu dùng nhanh, đây thường là khoản chi lớn thứ hai sau giá vốn.
Lấy Sữa Việt Nam làm ví dụ. Bốn quý tới quý 2/2026, lãi gộp là 29.077 tỷ đồng. Chi phí bán hàng là 14.589 tỷ đồng, tức hơn một nửa lãi gộp. Chi phí quản lý doanh nghiệp là 1.991 tỷ đồng. Còn lại 12.497 tỷ đồng lãi sau chi phí vận hành.
Từ mức đó đến lợi nhuận sau thuế của cổ đông mẹ là 10.963 tỷ đồng, phần chênh 1.534 tỷ đồng là tổng của thu nhập và chi phí tài chính, lãi khác, thuế và phần của cổ đông thiểu số.
Có hai điều rút ra. Thứ nhất, biên gộp cao chưa đủ. Một doanh nghiệp có biên gộp 42% vẫn chỉ giữ lại khoảng 16% doanh thu thành lợi nhuận ròng, vì chi phí bán hàng chiếm 21,1% doanh thu. Thứ hai, chi phí bán hàng là khoản doanh nghiệp tự quyết định, nên nó cũng là nơi dễ đổi nhất khi cạnh tranh đổi.
Biên ròng và tỷ lệ chi phí
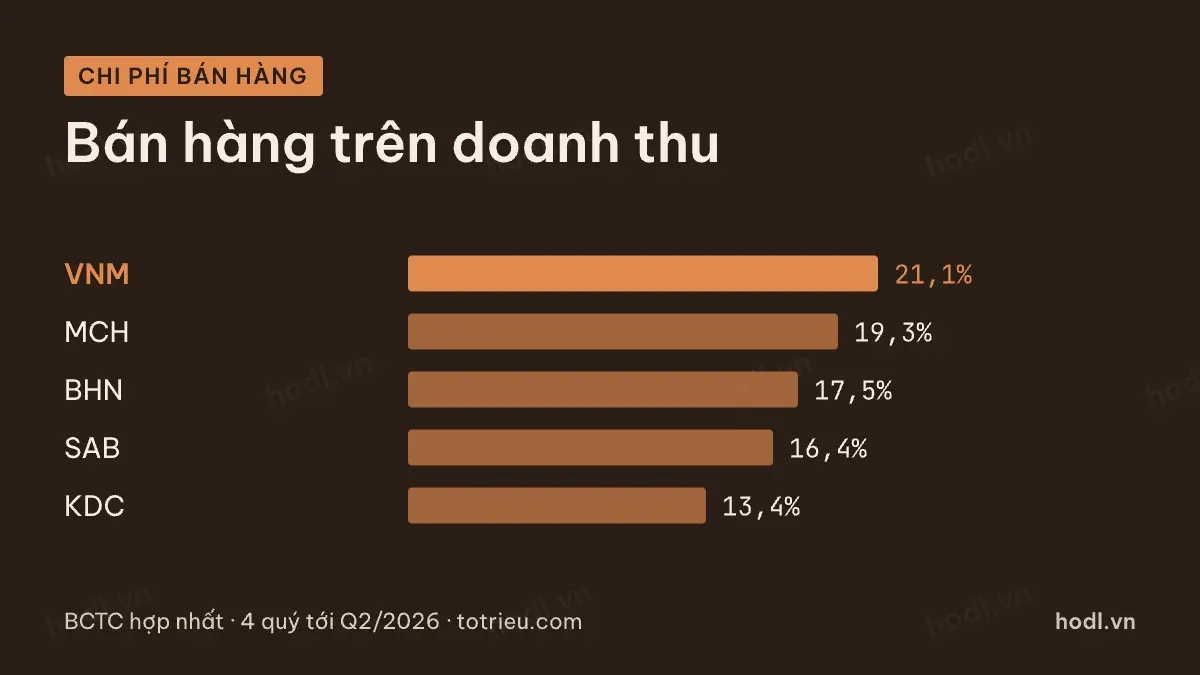
Khi đã có biên gộp, bước tiếp theo là xem mỗi doanh nghiệp tiêu chi phí bán hàng và chi phí quản lý ra sao, rồi đối chiếu với lợi nhuận ròng.
Mã | Chi phí bán hàng / doanh thu | Chi phí quản lý / doanh thu | Lợi nhuận sau thuế cổ đông mẹ (tỷ đồng) | Biên ròng |
|---|---|---|---|---|
MCH | 19,3% | 3,2% | 7.004 | 21,6% |
SAB | 16,4% | 3,7% | 4.775 | 17,9% |
VNM | 21,1% | 2,9% | 10.963 | 15,9% |
BHN | 17,5% | 6,6% | 592 | 6,2% |
KDC | 13,4% | 5,6% | 499 | 5,4% |
Nguồn: BCTC hợp nhất, bốn quý tới Q2/2026 · HODL.VN
Hai doanh nghiệp bia có tỷ lệ bán hàng thấp hơn doanh nghiệp sữa. Nhưng riêng BHN, chi phí quản lý là 6,6% doanh thu, gấp hơn hai lần các mã đầu bảng. Bộ máy nhỏ hơn thì chi phí cố định chia cho doanh thu ít hơn.
KDC có chi phí bán hàng thấp nhất bảng, nhưng biên gộp quá mỏng nên biên ròng cũng thấp nhất. Chi phí thấp chưa chắc là dấu hiệu tốt, nếu nó đi cùng biên gộp thấp.
Hai khoản làm lệch lợi nhuận
Biên gộp và chi phí bán hàng chưa đủ để kết luận. Phải xem thêm lợi nhuận có đến từ hoạt động lõi hay không.
KDC, doanh nghiệp dầu ăn, bánh kẹo và kem, là ví dụ rõ nhất. Bốn quý tới quý 2/2026, lợi nhuận sau thuế cổ đông mẹ là 499 tỷ đồng. Riêng quý 4/2025, thu nhập tài chính ghi 545 tỷ đồng, trong khi các quý khác chỉ 34 đến 127 tỷ đồng. Lợi nhuận quý đó là 440 tỷ đồng, còn ba quý còn lại cộng lại chỉ được 59 tỷ đồng. Phần lớn lợi nhuận bốn quý đến từ một khoản tài chính đột biến, không phải từ bán hàng.
Vì thế khi thấy lợi nhuận thay đổi trên 20%, cần tách hai phần: phần từ doanh thu và lãi gộp, và phần từ thu nhập tài chính hay thu nhập khác. Không tách thì dễ khen nhầm.
Khoản thứ hai là tồn kho và phải thu. Hàng thực phẩm có hạn dùng, nên tồn kho phình lên là tín hiệu cần hỏi lại. Hai chỉ số này liên quan trực tiếp tới hệ thống phân phối của từng doanh nghiệp.
Doanh nghiệp thực phẩm, đọc báo cáo
Một trình tự đơn giản giúp đọc nhanh mà không bỏ sót.
- Xem biên gộp bốn quý và so với cùng nhóm hàng.
- Xem chi phí bán hàng trên doanh thu. Có doanh nghiệp, như SAB, đẩy chi phí này lên cao ở quý 4.
- Tách lợi nhuận ra phần lõi và phần một lần.
- Xem tồn kho, phải thu và nợ vay.
- Chỉ sau đó mới nhìn giá và các hệ số định giá.
Muốn nắm khung chung của một bộ báo cáo trước, xem cấu trúc báo cáo tài chính. Thuật ngữ trong thuyết minh tra ở danh sách thuật ngữ báo cáo tài chính.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
