Ngành
Bảng cân đối của ngân hàng: cho vay là tài sản, tiền gửi là nợ
Bảng cân đối ngân hàng đảo vai hai khoản quen: cho vay là tài sản, tiền gửi là nợ. Cách đọc từng khối, đòn bẩy và đệm dự phòng.
Nội dung bài7 phần
- Bảng cân đối của ngân hàng: cho vay là tài sản, tiền gửi là nợ
- Bảng cân đối ngân hàng xếp tài sản và nợ theo cách khác
- Bên tài sản gồm bốn khối chính
- Bên nguồn vốn: tiền gửi là nợ, vốn chủ là lớp mỏng
- Đòn bẩy cao là bản chất của bảng cân đối ngân hàng
- Đệm dự phòng cho biết phần tài sản đã bị trừ sẵn
- Đọc bảng cân đối ngân hàng theo thứ tự nào
Bảng cân đối của ngân hàng: cho vay là tài sản, tiền gửi là nợ
Bảng cân đối ngân hàng xếp hai khoản mục quen thuộc vào đúng chỗ ngược với doanh nghiệp sản xuất. Cho vay khách hàng là tài sản lớn nhất. Tiền gửi của dân là nợ phải trả. Hiểu được chỗ đảo vai này thì phần còn lại dễ đọc.
Bài này đi qua từng khối của hai bên, kèm số thật của tám ngân hàng niêm yết. Dữ liệu đến 02/10/2026. Nếu bạn chưa quen một bộ báo cáo gồm những gì, đọc trước cấu trúc báo cáo tài chính.
Bảng cân đối ngân hàng xếp tài sản và nợ theo cách khác
Nhà máy mua nguyên liệu, làm ra hàng, bán lấy tiền. Ngân hàng thì nhận tiền của người này rồi cho người khác vay, sống bằng phần chênh lệch. Vì vậy hai bên bảng cân đối mang nội dung khác hẳn doanh nghiệp thường.
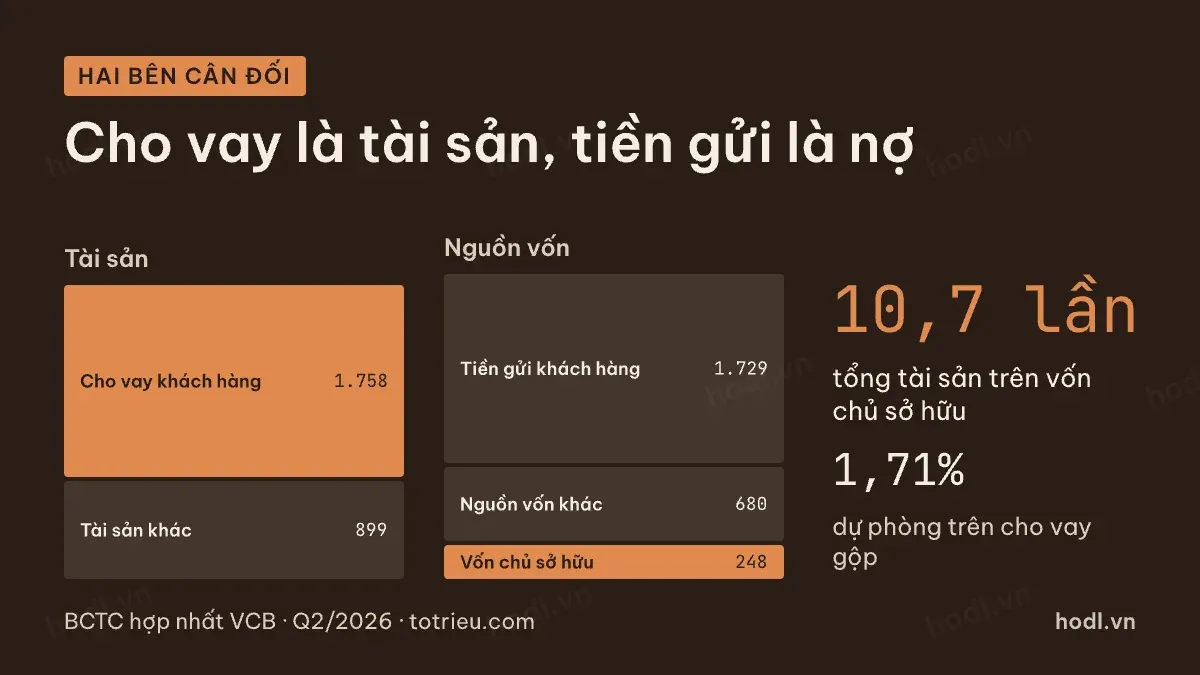
Lấy Vietcombank tại quý 2/2026 làm ví dụ. Tổng tài sản 2.657.441 tỷ đồng. Bên tài sản, cho vay khách hàng chiếm 1.758.168 tỷ, phần tài sản khác còn 899.273 tỷ. Bên nguồn vốn, tiền gửi khách hàng 1.728.821 tỷ, nguồn vốn khác 680.129 tỷ, vốn chủ sở hữu 248.491 tỷ.
Quy ra nghìn tỷ đồng cho dễ nhìn: bên tài sản là 1.758 và 899, bên nguồn vốn là 1.729, 680 và 248. Hai bên luôn bằng nhau, đó là lý do bảng có tên là cân đối.
Điểm cần nhớ là tiền gửi nằm bên phải. Nó không phải của ngân hàng. Người gửi có quyền rút bất cứ lúc nào, nên ngân hàng phải giữ một phần tài sản ở dạng bán được nhanh.
Bên tài sản gồm bốn khối chính
Khối thứ nhất là cho vay khách hàng, luôn là dòng lớn nhất. Trong nhóm tám ngân hàng niêm yết, tỷ trọng cho vay trên tổng tài sản dao động từ 66 đến 78%.
Khối thứ hai là chứng khoán đầu tư, phần lớn là trái phiếu chính phủ và giấy tờ có giá của tổ chức tín dụng khác. Đây là nơi ngân hàng để vốn tạm thời chưa cho vay hết, vừa có lãi vừa bán được nhanh khi cần.
Khối thứ ba là tiền gửi và cho vay các tổ chức tín dụng khác, tức phần ngân hàng gửi lẫn nhau trên thị trường liên ngân hàng. Khối thứ tư là tiền gửi tại Ngân hàng Nhà nước, gồm cả phần dự trữ bắt buộc.
Ngân hàng | Tổng tài sản (tỷ đồng) | Cho vay trên tổng tài sản | Chứng khoán đầu tư trên tổng tài sản |
|---|---|---|---|
BID | 3.440.844 | 72,7% | 8,0% |
CTG | 2.962.004 | 70,7% | 7,7% |
VCB | 2.657.441 | 66,2% | 5,8% |
MBB | 1.733.013 | 70,8% | 14,3% |
VPB | 1.502.526 | 77,3% | 4,2% |
TCB | 1.273.077 | 66,6% | 14,1% |
ACB | 1.067.845 | 69,8% | 15,6% |
STB | 892.049 | 71,3% | 11,4% |
Nguồn: BCTC hợp nhất BID, CTG, VCB, MBB, TCB, VPB, ACB, STB kỳ Q2/2026 · totrieu.com
Ngân hàng Việt Nam Thịnh Vượng có tỷ trọng cho vay cao nhóm với 77,3%, chứng khoán đầu tư chỉ 4,2%. Cấu trúc đó cho lãi cao hơn nhưng ít chỗ xoay khi thanh khoản căng. Chiều ngược lại, Á Châu giữ 15,6% tài sản ở chứng khoán đầu tư.
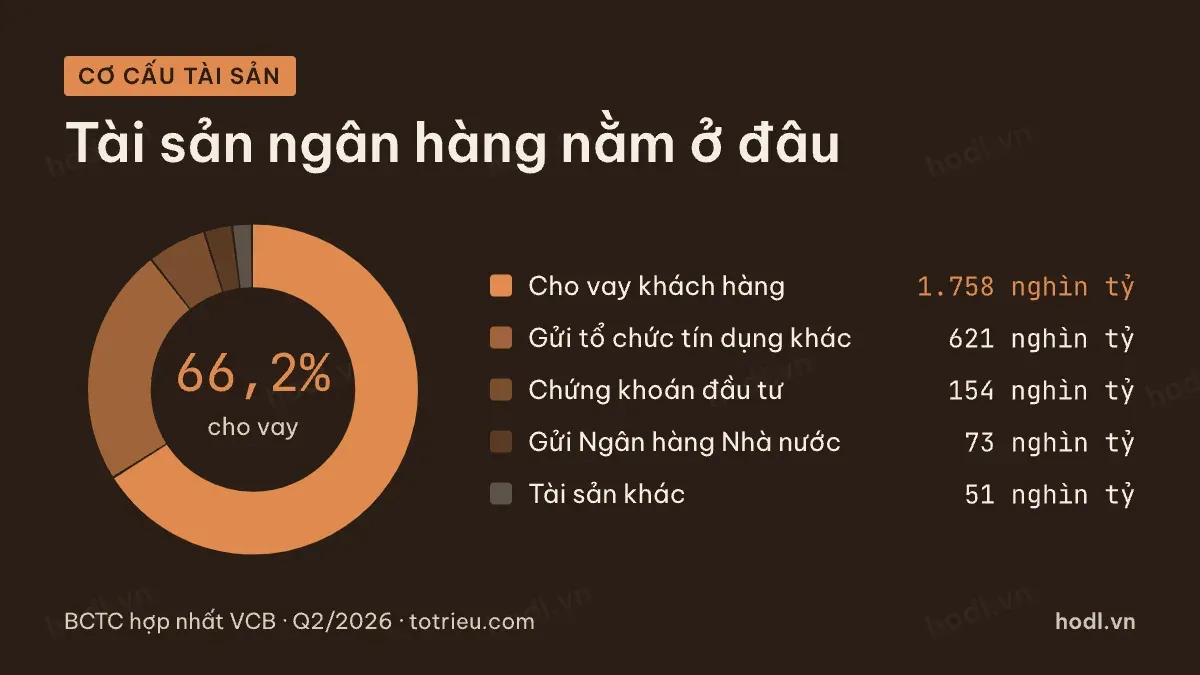
Chia nhỏ bên tài sản của Vietcombank theo nghìn tỷ đồng thì ra năm phần: cho vay khách hàng 1.758, tiền gửi và cho vay tổ chức tín dụng khác 621, chứng khoán đầu tư 154, tiền gửi tại Ngân hàng Nhà nước 73, tài sản khác 51.
Bên nguồn vốn: tiền gửi là nợ, vốn chủ là lớp mỏng
Bên phải bảng cân đối có bốn nguồn tiền. Tiền gửi của khách hàng là nguồn lớn nhất và rẻ nhất. Tiền gửi cùng vay từ tổ chức tín dụng khác là nguồn linh hoạt nhưng đắt và ngắn hạn. Phát hành giấy tờ có giá là nguồn dài hơn, thường dùng để cân kỳ hạn. Cuối cùng mới là vốn chủ sở hữu.
Vẫn lấy VietinBank tại quý 2/2026. Tổng nguồn vốn 2.962.004 tỷ đồng, trong đó tiền gửi khách hàng 1.890.810 tỷ, tiền gửi và vay tổ chức tín dụng khác 472.518 tỷ, giấy tờ có giá 142.990 tỷ, vốn chủ sở hữu 200.214 tỷ. Nợ phải trả cộng lại 2.761.789 tỷ.
Tỷ lệ cho vay trên tiền gửi khách hàng là một phép chia nhanh để thấy ngân hàng đang dựa vào tiền gửi dân cư đến đâu. Quý 2/2026, con số thô này là 101,7% ở Vietcombank, 110,7% ở VietinBank, 127,9% ở Techcombank và 158,5% ở Ngân hàng Việt Nam Thịnh Vượng.
Đây là tỷ lệ thô tự tính từ hai dòng của bảng cân đối, không phải tỷ lệ dư nợ trên tiền gửi theo quy định. Tỷ lệ theo quy định có cách tính riêng với tử số và mẫu số được điều chỉnh. Dùng số thô chỉ để xếp thứ tự, không để kết luận ngân hàng nào vượt ngưỡng.
Đòn bẩy cao là bản chất của bảng cân đối ngân hàng
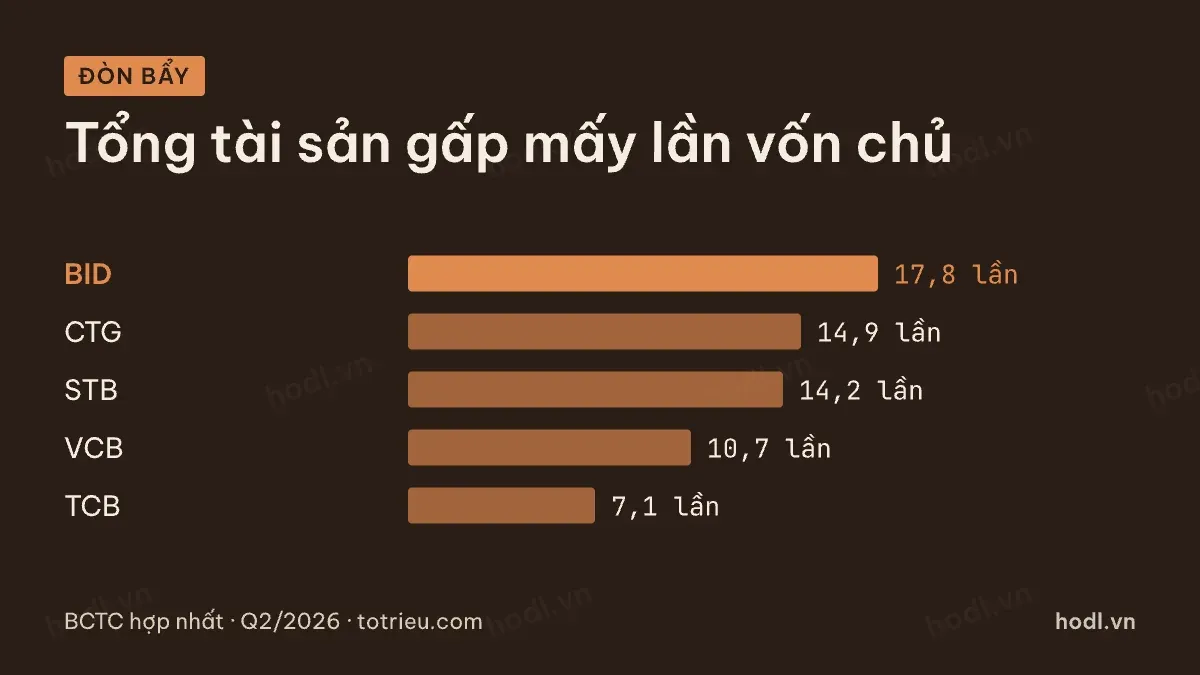
Lấy tổng tài sản chia cho vốn chủ sở hữu thuộc cổ đông công ty mẹ sẽ ra số lần đòn bẩy. Ở doanh nghiệp sản xuất, bốn lần đã là vay nhiều. Ở ngân hàng, bảy lần là mức thấp.
Quý 2/2026, Ngân hàng Đầu tư và Phát triển ở 17,8 lần, VietinBank 14,9 lần, Sacombank 14,2 lần, Vietcombank 10,7 lần, Techcombank 7,1 lần. Ngân hàng Việt Nam Thịnh Vượng ở 8,4 lần, Á Châu 10,8 lần, Quân Đội 11,6 lần.
Đòn bẩy cao không phải dấu hiệu xấu. Nó là cách nghề này vận hành. Nhưng nó giải thích vì sao chất lượng tài sản xấu đi một chút cũng đủ xoá lợi nhuận cả năm. Với đòn bẩy 15 lần, 1% tài sản mất giá tương đương 15% vốn chủ.
Vì vậy khi đọc bảng cân đối, đừng dừng ở quy mô. Quy mô lớn mà vốn chủ mỏng thì dư địa chịu lỗ hẹp.
Đệm dự phòng cho biết phần tài sản đã bị trừ sẵn
Dòng cho vay khách hàng xuất hiện hai lần: số gộp và số ròng sau khi trừ dự phòng rủi ro. Lấy dự phòng chia cho cho vay gộp sẽ ra đệm dự phòng, tức phần ngân hàng đã chủ động trừ khỏi tài sản.
Quý 2/2026, Sacombank có đệm cao hơn hẳn nhóm với 4,27% trên cho vay gộp. Kế đó là Ngân hàng Việt Nam Thịnh Vượng 1,84%, Vietcombank 1,71%, VietinBank 1,61%. Mỏng nhất là Á Châu với 1,08%, Techcombank và Quân Đội cùng 1,36%.
Đệm dày có hai cách hiểu. Có thể danh mục cho vay nhiều rủi ro nên phải trừ nhiều. Cũng có thể ngân hàng đã trích xong phần xấu từ các năm trước, nên phần còn lại nhẹ đi. Muốn biết nghiêng về cách nào, phải đọc thuyết minh phân loại nợ và tỷ lệ bao phủ nợ xấu.
Đệm mỏng cũng vậy. Danh mục an toàn thì mỏng là hợp lý. Nhưng mỏng vì chưa trích đủ thì lợi nhuận đang được vay từ tương lai.
Đọc bảng cân đối ngân hàng theo thứ tự nào
Thứ tự tôi dùng gồm năm bước, mỗi bước trả lời một câu hỏi.
- Tổng tài sản và tốc độ tăng, để biết quy mô và nhịp mở rộng.
- Cho vay khách hàng trên tổng tài sản, để biết ngân hàng dồn vốn vào đâu.
- Tiền gửi khách hàng trên tổng nguồn vốn, để biết nguồn tiền rẻ chiếm bao nhiêu.
- Tổng tài sản trên vốn chủ, để biết đòn bẩy.
- Dự phòng trên cho vay gộp, để biết phần đã trừ sẵn cho rủi ro.
Một kỳ báo cáo chỉ là một lát cắt. Muốn thấy hướng đi, lấy ít nhất tám quý liên tiếp và nhìn từng dòng chuyển dịch. Bảng cân đối thay đổi chậm hơn báo cáo kết quả kinh doanh, nên xu hướng ở đây thường đáng tin hơn một quý lẻ.
Thuật ngữ trong thuyết minh tra nhanh ở danh sách thuật ngữ báo cáo tài chính. Muốn xem cách áp vào một ngân hàng cụ thể, mời đọc bài phân tích Techcombank.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.