
Kiến thức
WACC là gì: chi phí vốn bình quân
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/10/2026
WACC là gì, tính từ chi phí vốn chủ, chi phí vay và tỷ trọng nợ ra sao, ví dụ số thật của cổ phiếu FRT cùng bảng độ nhạy theo beta và phần bù rủi ro giả định.
Nội dung bài7 phần
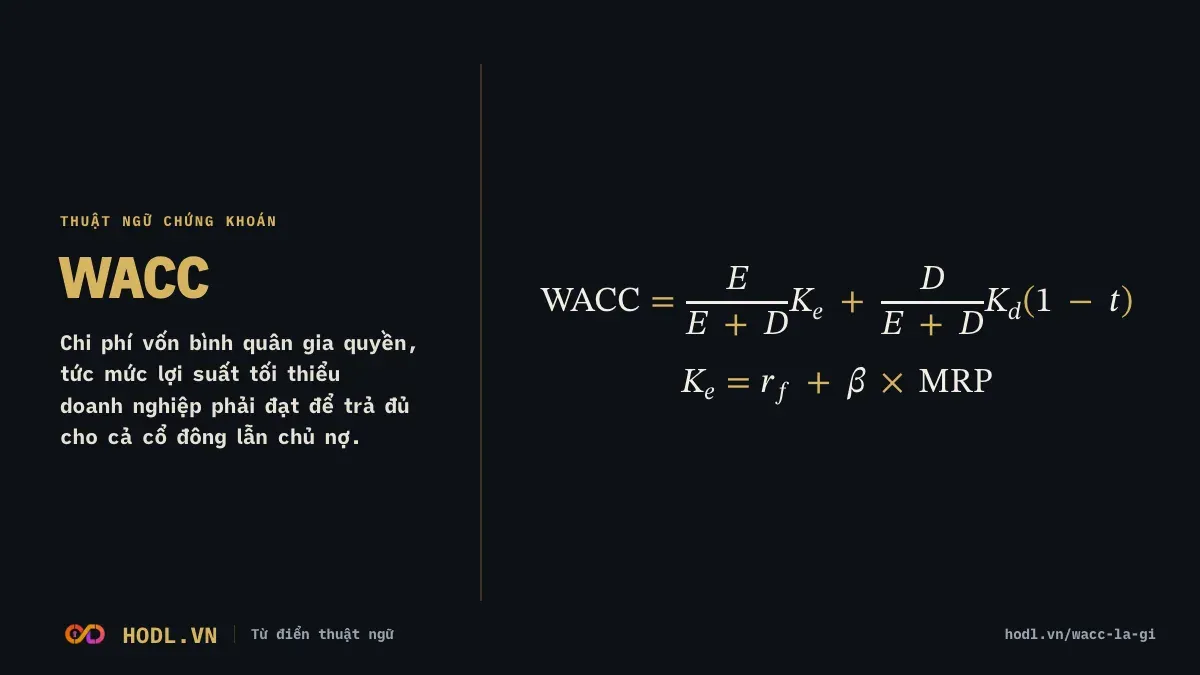
WACC là gì? Đó là chi phí vốn bình quân gia quyền, tức mức lợi suất tối thiểu doanh nghiệp phải đạt để trả đủ cho cả cổ đông lẫn chủ nợ.
Điểm chính
- WACC (weighted average cost of capital) là trung bình có trọng số của chi phí vốn chủ và chi phí vay sau thuế.
- WACC là tỷ lệ chiết khấu của mô hình DCF, nên một thay đổi nhỏ của WACC làm giá trị tính ra đổi khá nhiều.
- Trong ví dụ dưới đây, lãi suất phi rủi ro và phần bù rủi ro thị trường là giả định minh hoạ, không phải số thị trường.
Công thức WACC là gì
Trong đó: E là vốn hóa thị trường, D là nợ vay, Ke là chi phí vốn chủ, Kd là lãi suất vay, t là thuế suất.
E là vốn hóa thị trường, D là nợ vay, Ke là chi phí vốn chủ, Kd là lãi suất vay bình quân và t là thuế suất. Chi phí vốn chủ thường tính theo mô hình CAPM:
Trong đó: rf là lãi suất phi rủi ro, MRP là phần bù rủi ro thị trường.
Trong đó rf là lãi suất phi rủi ro, thường lấy theo lợi suất trái phiếu chính phủ dài hạn. Beta đo độ nhạy của cổ phiếu với thị trường. Lãi vay được trừ thuế nên Kd nhân với (1 − t).
Ví dụ WACC của cổ phiếu FRT
Cổ phiếu FRT có số liệu hợp nhất kỳ Q2/2026, giá đóng cửa phiên 09/10/2026 là 149.600 đồng. Số liệu làm tròn nên tổng có thể lệch 0,1.
Thành phần | Cách lấy | Số liệu |
|---|---|---|
Vốn hóa E | 149.600 đồng × 170,302 triệu cổ phiếu | 25.477,1 tỷ đồng |
Nợ vay D | Vay ngắn hạn 30/06/2026, không có vay dài hạn | 13.075,1 tỷ đồng |
Tỷ trọng vốn chủ | 25.477,1 / 38.552,2 | 66,08% |
Tỷ trọng nợ | 13.075,1 / 38.552,2 | 33,92% |
Chi phí vay Kd | Lãi vay bốn quý 566,3 / nợ vay bình quân 11.193,9 | 5,06% |
Thuế suất t | Thuế 338,7 / lợi nhuận trước thuế 1.778,0 | 19,05% |
Beta | 250 phiên đến 09/10/2026 so với VN-Index | 0,82 |
rf và phần bù rủi ro | Giả định minh hoạ | 4,0% và 6,0% |
Chi phí vốn chủ Ke = 4,0% + 0,82 × 6,0% = 8,92%. Chi phí vay sau thuế là 5,06% × (1 − 19,05%) = 4,10%. Từ đó:
WACC = 66,08% × 8,92% + 33,92% × 4,10% = 5,89% + 1,39% = 7,28%.
Nợ vay bình quân là trung bình của dư nợ 30/06/2025 và 30/06/2026. Beta tính trên lợi suất ngày của FRT và VN-Index, cùng cách với bài về hệ số beta.
Độ nhạy của WACC
Tất cả kết quả dưới đây giữ nguyên các thành phần khác, chỉ đổi một tham số.
Tham số đổi | Giá trị | WACC |
|---|---|---|
Beta | 0,70 | 6,81% |
Beta | 0,82 | 7,28% |
Beta | 0,93 | 7,72% |
Phần bù rủi ro | 5,0% | 6,74% |
Phần bù rủi ro | 7,0% | 7,83% |
Beta 0,70 và 0,93 là kết quả khi tính cho FRT trên 120 và 60 phiên gần nhất. Chỉ đổi cửa sổ tính beta, WACC đã dịch từ 6,81% đến 7,72%. Chênh lệch gần 1 điểm % này đủ làm giá trị chiết khấu dòng tiền đổi đáng kể, như bài về DCF sẽ cho thấy.
Đọc WACC là gì: cao hay thấp
WACC cao nghĩa là doanh nghiệp phải kiếm nhiều hơn mới đủ bù vốn. Dự án hoặc doanh nghiệp có ROIC thấp hơn WACC đang làm giảm giá trị. WACC thấp hơn khi doanh nghiệp vay nhiều với lãi suất thấp, nhưng vay quá nhiều đẩy Ke lên vì rủi ro vốn chủ tăng.
Giới hạn của WACC
Thứ nhất, hai tham số quan trọng nhất không quan sát được: lãi suất phi rủi ro và phần bù rủi ro. Mỗi người chọn một số khác nhau, nên WACC của cùng một doanh nghiệp có thể chênh nhau nhiều.
Thứ hai, beta tính từ giá quá khứ có R² thấp. Beta 250 phiên của FRT có R² 0,20, tức thị trường chung chỉ giải thích 20% biến động của cổ phiếu.
Thứ ba, tỷ trọng dùng giá trị sổ sách của nợ nhưng giá thị trường của vốn chủ. Tỷ trọng đổi theo giá cổ phiếu từng ngày.
Thứ tư, ngân hàng, công ty chứng khoán và bảo hiểm không dùng WACC, vì nợ là nguyên liệu kinh doanh.
Hỏi đáp: WACC là gì
WACC bao nhiêu là hợp lý?
Không có mức chung. WACC phụ thuộc lãi suất thị trường, ngành và cơ cấu vốn. Chỉ nên so trong cùng thời điểm và cùng ngành.
Vì sao lãi vay được nhân với (1 − t)?
Lãi vay được trừ khi tính thuế thu nhập doanh nghiệp, nên chi phí thực sau thuế thấp hơn lãi suất danh nghĩa.
WACC khác lợi suất kỳ vọng của cổ đông thế nào?
Lợi suất kỳ vọng của cổ đông là Ke. WACC trộn thêm chi phí vay theo tỷ trọng nợ.
Bài liên quan
Mô hình CAPM dùng để tính chi phí vốn chủ có trong mô hình định giá CAPM. Chi phí vay và lãi suất xem ở định giá trái phiếu. Các phương pháp dùng WACC nằm trong 12 mô hình định giá chứng khoán. Ví dụ trên chỉ để minh hoạ cách tính, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.