
Phân tích cổ phiếu PSW Quý 4/2026: Lãi gộp chỉ 2,3% doanh thu, vay 190 tỷ đồng, một khách hàng nợ 126 tỷ đồng
Nội dung bài13 phần
- Quy mô và mô hình kinh doanh
- Doanh thu quý III tăng 40,7%
- Lợi nhuận quý III tăng 37,2%
- Rủi ro: phải thu và vay ngân hàng
- Mua hàng từ công ty mẹ DPM
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/B, P/E và tiền ròng
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu PSW Quý 4/2026 phải tính tới biên lãi gộp chỉ 2,3% của CTCP Phân bón và Hóa chất Dầu khí Tây Nam Bộ (HNX: PSW), doanh nghiệp kinh doanh phân bón có trụ sở tại Cần Thơ. Quý III/2026 doanh thu thuần tăng 40,7% lên 892,5 tỷ đồng, lợi nhuận sau thuế tăng 37,2% lên 3,5 tỷ đồng.
Cuối quý III công ty có phải thu ngắn hạn 308,2 tỷ đồng, trong đó một khách hàng nợ 126,4 tỷ, và vay ngắn hạn 190,0 tỷ đồng, tăng từ 11,0 tỷ đầu năm. Giá 7.300 đồng ngày 11/11/2026 ứng với P/E 4,04 lần và P/B 0,56 lần.
Bài đi từ doanh thu và lợi nhuận quý III sang rủi ro phải thu, vay ngân hàng và quan hệ với công ty mẹ, rồi cổ đông, so sánh cùng ngành, định giá và kỹ thuật.
Điểm chính
- Quý III/2026 doanh thu thuần 892,5 tỷ đồng (tăng 40,7%), lãi gộp 20,7 tỷ (tăng 32,2%) với biên 2,3%; lợi nhuận sau thuế 3,5 tỷ (tăng 37,2%). Chín tháng lợi nhuận 29,1 tỷ, tăng 58,7% và bằng 146% cả năm 2025.
- Chiết khấu thương mại quý III là 19,0 tỷ đồng, bằng 47,9% lãi gộp trước chiết khấu 39,6 tỷ (cùng kỳ 3,2%).
- Phải thu ngắn hạn 308,2 tỷ đồng, bằng 48,6% tổng tài sản; Công ty TNHH VTNN Hưng Thạnh nợ 126,4 tỷ, bằng 57,0% vốn chủ sở hữu; chưa trích lập dự phòng phải thu.
- Vay ngắn hạn tăng từ 11,0 tỷ lên 190,0 tỷ đồng trong chín tháng, tiền gửi có kỳ hạn 208,6 tỷ (thế chấp 92,4 tỷ); dòng tiền kinh doanh chín tháng âm 48,0 tỷ.
- 79,2% giá vốn hàng hoá quý III là mua từ DPM, cổ đông sở hữu 75%. Mỗi phiên khớp trung bình 19.252 cổ phiếu; P/B 0,56 lần, thấp hơn mọi mã trong nhóm so sánh.
Quy mô và mô hình kinh doanh
CTCP Phân bón và Hóa chất Dầu khí Tây Nam Bộ (Phân bón Dầu khí Tây Nam Bộ) có vốn điều lệ 170,0 tỷ đồng, tương ứng 17,0 triệu cổ phiếu mệnh giá 10.000 đồng, không có cổ phiếu quỹ. Giá đóng cửa ngày 11/11/2026 là 7.300 đồng, vốn hoá 124,1 tỷ đồng. Cuối quý III công ty có 58 nhân sự, doanh thu chín tháng 3.013,2 tỷ đồng, bình quân 52,0 tỷ đồng mỗi người.
Thuyết minh BCTC ghi hoạt động chính là kinh doanh các loại phân bón. Tổng Công ty Phân bón và Hóa chất Dầu khí - CTCP (DPM) góp 127,5 tỷ đồng, bằng 75% vốn điều lệ. Hồ sơ công ty ghi các nhóm ngành nghề sau:
- Sản xuất, kinh doanh và xuất nhập khẩu phân bón, đặc biệt hợp chất ni-tơ, và hoá chất nông nghiệp.
- Kinh doanh vật tư, cây giống, con giống; sơ chế nông sản và nghiên cứu công nghệ nông nghiệp.
- Vận tải hàng hoá đường bộ, đường thuỷ, dịch vụ kho bãi và bốc xếp.
- Kinh doanh bất động sản, quảng cáo và bán lẻ hàng tiêu dùng tổng hợp.
Doanh thu quý III gần như toàn bộ là bán hàng hoá: 903,9 tỷ đồng, bằng 99,2% doanh thu gộp, còn doanh thu dịch vụ 7,5 tỷ đồng. Cơ cấu tài sản cuối quý III nghiêng về phải thu và tiền gửi:
Khoản mục | Tỷ đồng | Tỷ trọng tổng tài sản |
|---|---|---|
Phải thu ngắn hạn | 308,2 | 48,6% |
Tiền gửi có kỳ hạn (đầu tư nắm giữ đến ngày đáo hạn) | 208,6 | 32,9% |
Hàng tồn kho | 87,7 | 13,8% |
Tiền | 7,6 | 1,2% |
Tài sản cố định | 19,3 | 3,1% |
Tài sản khác | 2,1 | 0,3% |
Tổng tài sản | 633,7 | 100,0% |
Vốn chủ sở hữu 221,9 tỷ đồng, nợ phải trả 411,9 tỷ, bằng 65,0% tổng tài sản. Nợ phải trả gồm vay ngắn hạn 190,0 tỷ, người mua trả tiền trước 107,8 tỷ, phải trả khác 40,3 tỷ và phải trả người bán 39,8 tỷ đồng.
Doanh thu quý III tăng 40,7%
Doanh thu thuần quý III/2026 của Phân bón Dầu khí Tây Nam Bộ là 892,5 tỷ đồng, tăng 40,7% so với 634,5 tỷ quý III/2025. Chín tháng doanh thu 3.013,2 tỷ đồng, tăng 16,3% so với 2.591,8 tỷ.
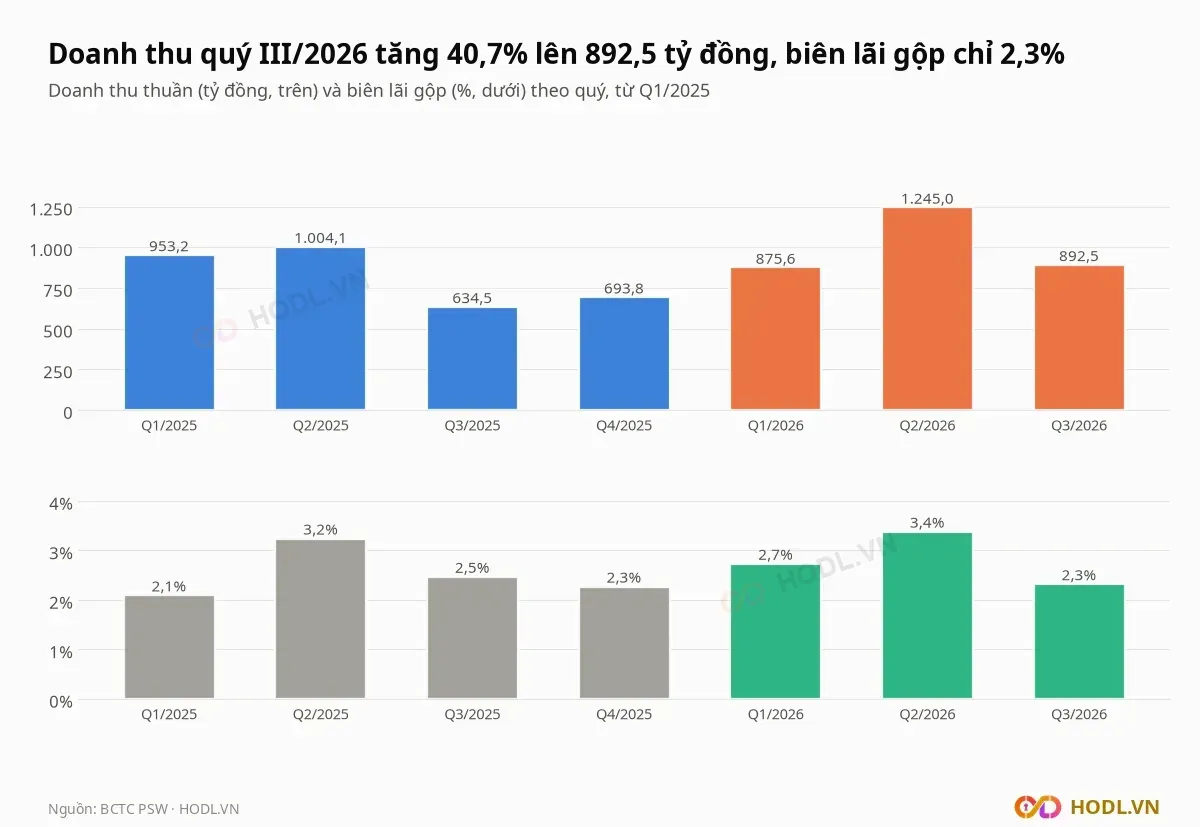
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Doanh thu thuần | 634,5 | 693,8 | 875,6 | 1.245,0 | 892,5 |
Lãi gộp | 15,6 | 15,7 | 23,9 | 42,0 | 20,7 |
Biên lãi gộp | 2,5% | 2,3% | 2,7% | 3,4% | 2,3% |
Quý II là quý cao nhất trong hai năm gần nhất: doanh thu 1.004,1 tỷ đồng năm 2025 và 1.245,0 tỷ năm 2026, lãi gộp 32,5 tỷ và 42,0 tỷ. Biên lãi gộp quý III/2026 là 2,3%, thấp hơn 2,5% cùng kỳ.
Lãi gộp quý III tăng 32,2% lên 20,7 tỷ đồng, nhưng chiết khấu thương mại làm biên mỏng đi. Doanh thu gộp 911,5 tỷ trừ giá vốn 871,8 tỷ còn 39,6 tỷ (biên 4,3%); chiết khấu thương mại 19,0 tỷ, bằng 47,9% khoản này, so với 0,5 tỷ (3,2%) quý III/2025.
Chín tháng chiết khấu thương mại là 40,4 tỷ đồng, bằng 1,3% doanh thu gộp, so với 22,2 tỷ và 0,9% cùng kỳ. Cuối quý III, khoản phải trả khách hàng về chiết khấu là 40,3 tỷ đồng, gần bằng khoản phải thu chiết khấu hàng mua 40,2 tỷ.
Kết quả theo năm cho thấy biên lãi gộp quyết định lợi nhuận:
Tỷ đồng | 2021 | 2022 | 2023 | 2024 | 2025 | 9T/2026 |
|---|---|---|---|---|---|---|
Doanh thu thuần | 2.665,2 | 3.499,2 | 3.257,5 | 2.708,5 | 3.285,6 | 3.013,2 |
Biên lãi gộp | 4,2% | 1,6% | 1,3% | 2,2% | 2,6% | 2,9% |
Lợi nhuận sau thuế | 57,4 | 11,2 | 2,1 | 9,5 | 19,9 | 29,1 |
Biên 4,2% năm 2021 đưa lợi nhuận sau thuế lên 57,4 tỷ đồng; từ 2022 biên chỉ 1,3% tới 2,6% và lợi nhuận dao động từ 2,1 tỷ tới 19,9 tỷ. Chín tháng 2026 lợi nhuận 29,1 tỷ đã bằng 146% cả năm 2025.
Lợi nhuận quý III tăng 37,2%
Lợi nhuận trước thuế quý III/2026 của Phân bón Dầu khí Tây Nam Bộ là 4,4 tỷ đồng, tăng 37,2% so với 3,2 tỷ cùng kỳ. Lợi nhuận sau thuế tăng 37,2% lên 3,5 tỷ đồng (quý III/2025: 2,6 tỷ), thuế suất thực tế 20,0%.
Công văn số 509/TNB-TCKT ngày 19/10/2026 giải trình mức tăng qua ba khoản: lãi gộp tăng 32,2% lên 20,7 tỷ đồng, chi phí bán hàng và quản lý tăng 39,3% lên 18,1 tỷ, thu nhập thuần từ hoạt động tài chính và thu nhập khác tăng 220,7% lên 1,8 tỷ.
Cầu nối lợi nhuận trước thuế cho thấy lãi gộp tăng 5,0 tỷ đồng, nhưng chi phí bán hàng, quản lý và tài chính cộng lại tăng 7,4 tỷ:
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | +5,0 |
Doanh thu tài chính | +2,7 |
Chi phí tài chính | −2,3 |
Chi phí bán hàng | −3,3 |
Chi phí quản lý doanh nghiệp | −1,8 |
Thu nhập khác | +0,9 |
Tổng thay đổi lợi nhuận trước thuế | +1,2 |
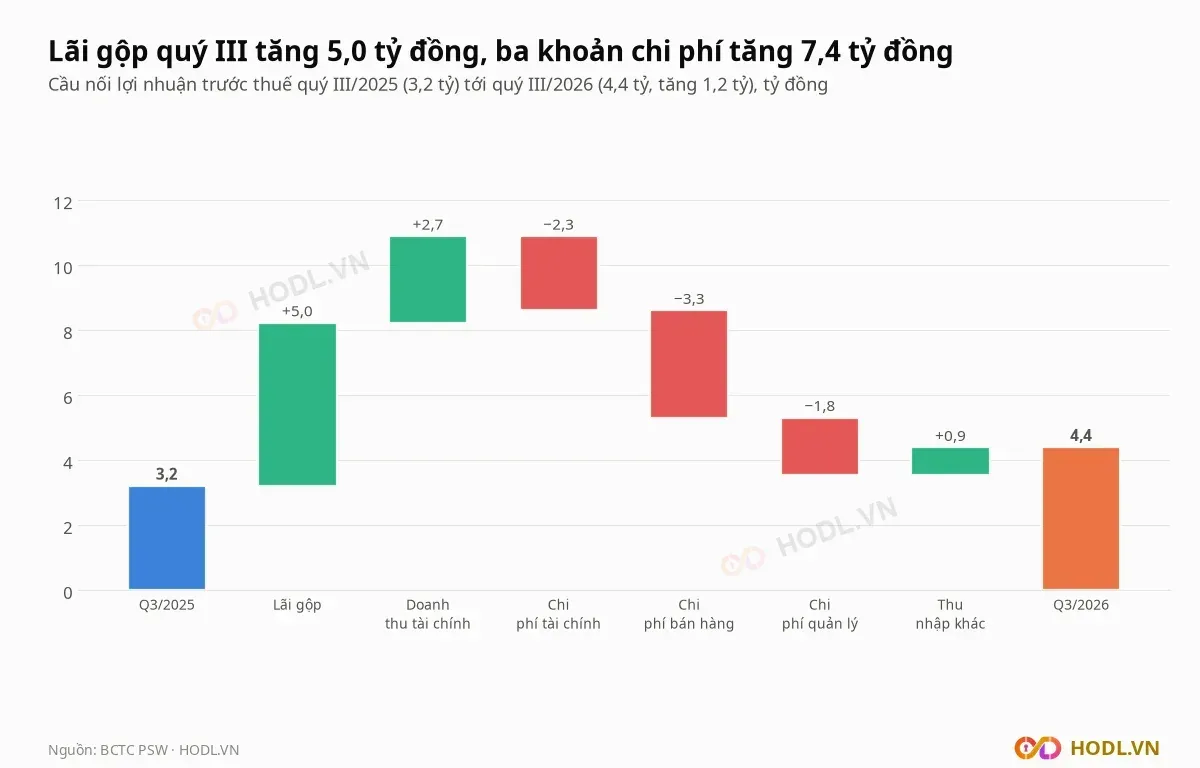
Trong mức tăng lãi gộp 5,0 tỷ đồng, doanh thu tăng đóng góp +6,4 tỷ, còn biên lãi gộp giảm từ 2,46% xuống 2,32% làm giảm 1,3 tỷ. Chi phí bán hàng tăng 40,8% lên 11,4 tỷ, chi phí quản lý tăng 36,1% lên 6,7 tỷ; chi phí nhân viên của hai khoản này là 7,6 tỷ, gấp 1,9 lần mức 4,0 tỷ cùng kỳ.
Lãi tiền gửi quý III là 3,9 tỷ đồng, gấp 3,2 lần cùng kỳ, trong khi chi phí lãi vay 2,9 tỷ, gấp 4,5 lần. Chênh lệch +0,9 tỷ, bằng 21,4% lợi nhuận trước thuế.
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Lợi nhuận trước thuế | 3,2 | 2,1 | 8,8 | 23,3 | 4,4 |
Lợi nhuận sau thuế | 2,6 | 1,6 | 7,0 | 18,6 | 3,5 |
Chín tháng 2026 lợi nhuận trước thuế 36,4 tỷ đồng, tăng 58,9% so với 22,9 tỷ; lợi nhuận sau thuế 29,1 tỷ, tăng 58,7%, tương ứng lãi cơ bản 1.370 đồng mỗi cổ phiếu (cùng kỳ 864 đồng). Quý II đóng góp 63,8% lợi nhuận chín tháng.
Bốn quý tới quý III/2026 lợi nhuận sau thuế là 30,7 tỷ đồng, trên doanh thu 3.706,9 tỷ, tương ứng biên ròng 0,83%.
Rủi ro: phải thu và vay ngân hàng
Phải thu ngắn hạn của Phân bón Dầu khí Tây Nam Bộ là 308,2 tỷ đồng cuối quý III/2026, bằng 48,6% tổng tài sản và 1,4 lần vốn chủ sở hữu 221,9 tỷ. Đầu năm khoản này là 121,9 tỷ đồng.
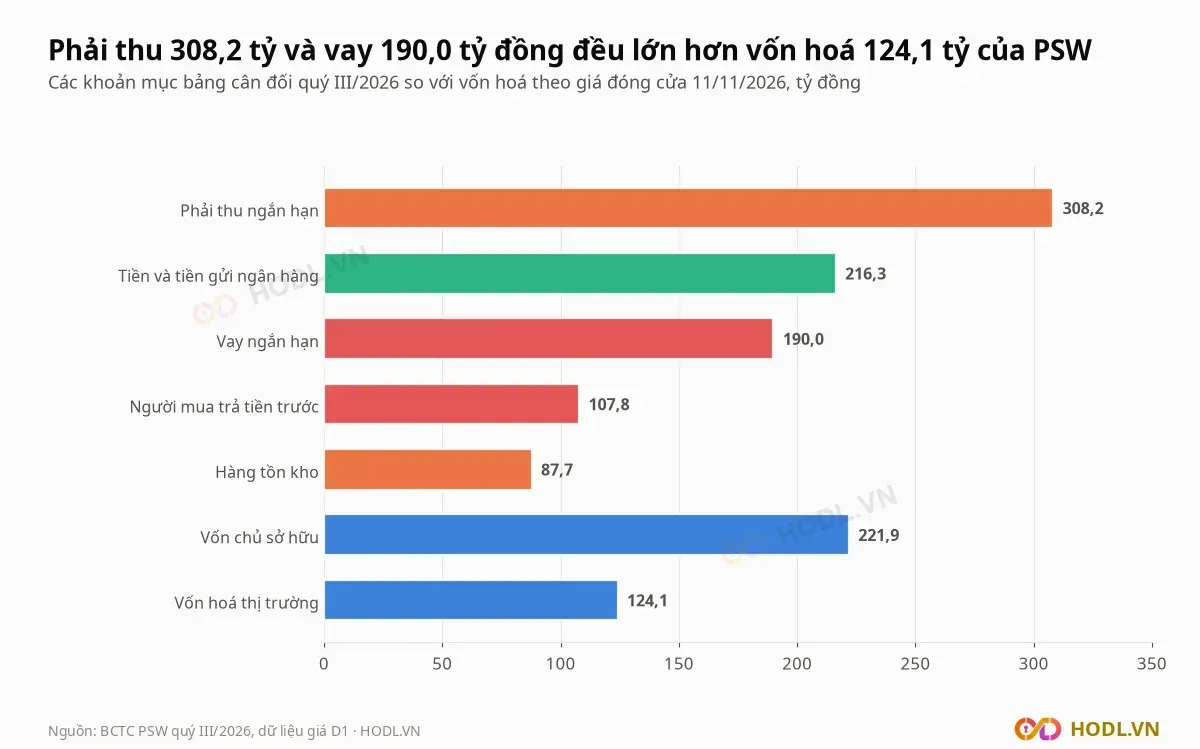
Tỷ đồng | 30/09/2026 | 01/01/2026 |
|---|---|---|
Phải thu ngắn hạn của khách hàng | 190,2 | 121,2 |
Trả trước cho người bán ngắn hạn | 77,6 | 0,6 |
Phải thu ngắn hạn khác | 40,4 | 0,0 |
Tổng phải thu ngắn hạn | 308,2 | 121,9 |
Trong 190,2 tỷ đồng phải thu khách hàng, ba khách hàng chiếm 96,6% (183,9 tỷ đồng). BCTC xếp cả ba vào nhóm khách hàng không phải bên liên quan và không trích lập dự phòng phải thu.
Khách hàng | Phải thu (tỷ đồng) | Tỷ trọng phải thu khách hàng |
|---|---|---|
Công ty TNHH VTNN Hưng Thạnh | 126,4 | 66,4% |
Công ty TNHH Trần Thị Ngoan | 37,2 | 19,5% |
Công ty TNHH MTV Kim Hoàng Đồng Tháp | 20,3 | 10,7% |
DPM (bên liên quan) | 4,8 | 2,5% |
Công ty TNHH TMDV XNK Tường Nguyên | 0,5 | 0,3% |
Khách hàng khác | 1,0 | 0,5% |
Khoản phải thu của Công ty TNHH VTNN Hưng Thạnh tăng từ 87,8 tỷ lên 126,4 tỷ đồng trong chín tháng, bằng 57,0% vốn chủ sở hữu và 1,02 lần vốn hoá. Công ty TNHH Trần Thị Ngoan tăng từ 2,2 tỷ lên 37,2 tỷ đồng.
Trả trước cho người bán tăng từ 0,6 tỷ lên 77,6 tỷ đồng, trong đó 76,9 tỷ là trả trước cho DPM. Phải thu ngắn hạn khác 40,4 tỷ gồm 40,2 tỷ chiết khấu hàng mua.
Vay ngắn hạn tăng từ 11,0 tỷ đồng đầu năm lên 190,0 tỷ, bằng 85,6% vốn chủ sở hữu (đầu năm 5,3%):
Ngân hàng | Dư nợ 30/09/2026 (tỷ đồng) |
|---|---|
Ngoại thương Việt Nam, chi nhánh Cần Thơ | 120,0 |
Kỹ thương, chi nhánh Chợ Lớn | 40,0 |
Công thương Việt Nam, chi nhánh TP Cần Thơ | 30,0 |
Tổng | 190,0 |
Thuyết minh ghi các khoản vay được bảo đảm bằng hợp đồng tiền gửi có kỳ hạn tại ngân hàng, cùng quyền sử dụng đất, nhà ở và tài sản gắn liền với đất. Tiền gửi có kỳ hạn 6 tháng là 208,6 tỷ đồng (đầu năm 72,1 tỷ), lãi suất 7,8% tới 9,2% một năm, trong đó 92,4 tỷ đã thế chấp, cầm cố cho khoản vay.
Tiền và tiền gửi trừ vay ngắn hạn còn dương 26,3 tỷ đồng, bằng 1.546 đồng mỗi cổ phiếu. Người mua trả tiền trước là 107,8 tỷ đồng, bằng 17,0% tổng tài sản, và dao động theo mùa vụ: 359,7 tỷ cuối quý I, 26,1 tỷ cuối quý II.
Chín tháng 2026, dòng tiền của Phân bón Dầu khí Tây Nam Bộ như sau:
- Hoạt động kinh doanh: âm 48,0 tỷ đồng (quý III âm 63,4 tỷ), trong đó phải thu tăng 187,9 tỷ, phải trả tăng 103,9 tỷ, hàng tồn kho giảm 16,3 tỷ.
- Hoạt động đầu tư: âm 128,9 tỷ đồng, gồm gửi và cho vay 329,0 tỷ, thu hồi 196,0 tỷ.
- Hoạt động tài chính: dương 176,9 tỷ đồng, gồm vay 190,0 tỷ, trả gốc 11,0 tỷ, trả cổ tức 2,1 tỷ.
Mua hàng từ công ty mẹ DPM
Tổng Công ty Phân bón và Hóa chất Dầu khí - CTCP (DPM) vừa là cổ đông 75% vừa là nhà cung cấp lớn nhất của Phân bón Dầu khí Tây Nam Bộ. Quý III/2026 giá trị mua hàng hoá và dịch vụ từ DPM là 684,7 tỷ đồng, bằng 79,2% giá vốn hàng hoá 865,0 tỷ đồng.
Giao dịch và số dư với DPM, quý III/2026 | Tỷ đồng |
|---|---|
Mua hàng hoá và dịch vụ | 684,7 |
Cung cấp dịch vụ | 6,3 |
Nhận quà khuyến mại không thu tiền | 2,0 |
Số dư trả trước cho DPM | 76,9 |
Số dư phải thu của DPM | 4,8 |
Số dư phải trả DPM | 1,6 |
Số dư DPM trả trước | 0,4 |
Doanh thu dịch vụ quý III 7,5 tỷ đồng có 6,3 tỷ (83,9%) từ DPM. Số dư phải trả DPM giảm từ 69,2 tỷ đồng đầu năm xuống 1,6 tỷ, trong khi trả trước cho DPM lên 76,9 tỷ.
Biên lãi gộp 2,3% rất mỏng: mỗi 1% doanh thu quý III là 8,9 tỷ đồng, gấp 2,0 lần lợi nhuận trước thuế (4,4 tỷ). Chỉ cần giá mua, chiết khấu hoặc điều kiện thanh toán với DPM đổi nhẹ, lợi nhuận của Phân bón Dầu khí Tây Nam Bộ đổi theo.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 11/11/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
