
Phân tích cổ phiếu MSH Quý 4/2026: Lãi mẹ chín tháng giảm 2,6%, dòng tiền kinh doanh âm 85,3 tỷ, ba khách hàng chiếm 75,8% phải thu
Nội dung bài12 phần
- Lãi chín tháng đến từ đâu
- Rủi ro lớn nhất: lãi chưa ra tiền
- Ba khách hàng giữ 75,8% phải thu
- Tiền, vay nợ và cổ tức
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu MSH
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu MSH Quý 4/2026 bắt đầu từ CTCP May Sông Hồng (HOSE: MSH), doanh nghiệp may mặc xuất khẩu có hai nguồn doanh thu là bán thành phẩm và cung cấp dịch vụ. Lợi nhuận sau thuế cổ đông mẹ chín tháng là 415,6 tỷ đồng, giảm 2,6%, trong khi dòng tiền kinh doanh âm 85,3 tỷ.
Giá đóng cửa phiên 12/11/2026 là 34.000 đồng, ứng với P/E 6,3 lần, P/B 1,75 lần và ROE 27,6%. Vốn hoá 3.825,7 tỷ đồng; vay 1.359,9 tỷ, đối trọng là tiền và tiền gửi kỳ hạn 1.436,6 tỷ.
Điểm chính
- Quý III doanh thu 1.630,4 tỷ, giảm 1,0%; lãi gộp 364,4 tỷ, tăng 4,2%; lợi nhuận mẹ 170,1 tỷ, giảm 7,9%. Chín tháng lợi nhuận mẹ 415,6 tỷ, giảm 2,6%, còn cổ đông không kiểm soát hưởng 65,3 tỷ, tăng 58,2%.
- Lãi gộp chín tháng tăng 87,7 tỷ nhờ mảng dịch vụ (biên 32,1% so với 25,1%), nhưng thu nhập tài chính ròng giảm 77,2 tỷ vì lãi tiền gửi và lãi tỷ giá thấp hơn.
- Dòng tiền kinh doanh chín tháng âm 85,3 tỷ so với dương 530,2 tỷ; hàng tồn kho tăng 439,1 tỷ lên 985,8 tỷ.
- Columbia Sportswear, Target và G-III chiếm 75,8% phải thu khách hàng 857,0 tỷ.
- P/B 1,75 lần so với trung vị 0,76 lần của sáu công ty dệt may; cổ tức tiền mặt năm 2025 tổng 5.000 đồng mỗi cổ phiếu, bằng 14,7% thị giá.
Lãi chín tháng đến từ đâu
CTCP May Sông Hồng ghi doanh thu thuần chín tháng 4.328,6 tỷ đồng, tăng 4,3%, và lãi gộp 937,0 tỷ, tăng 10,3%. Biên gộp 21,6% so với 20,5%; lợi nhuận sau thuế 481,0 tỷ, tăng 2,8%.
Bán thành phẩm đóng góp 2.834,1 tỷ doanh thu (65,5%, tăng 7,4%) và cung cấp dịch vụ 1.494,5 tỷ (34,5%, giảm 1,1%). Hai mảng này đi ngược nhau ở biên lợi nhuận.
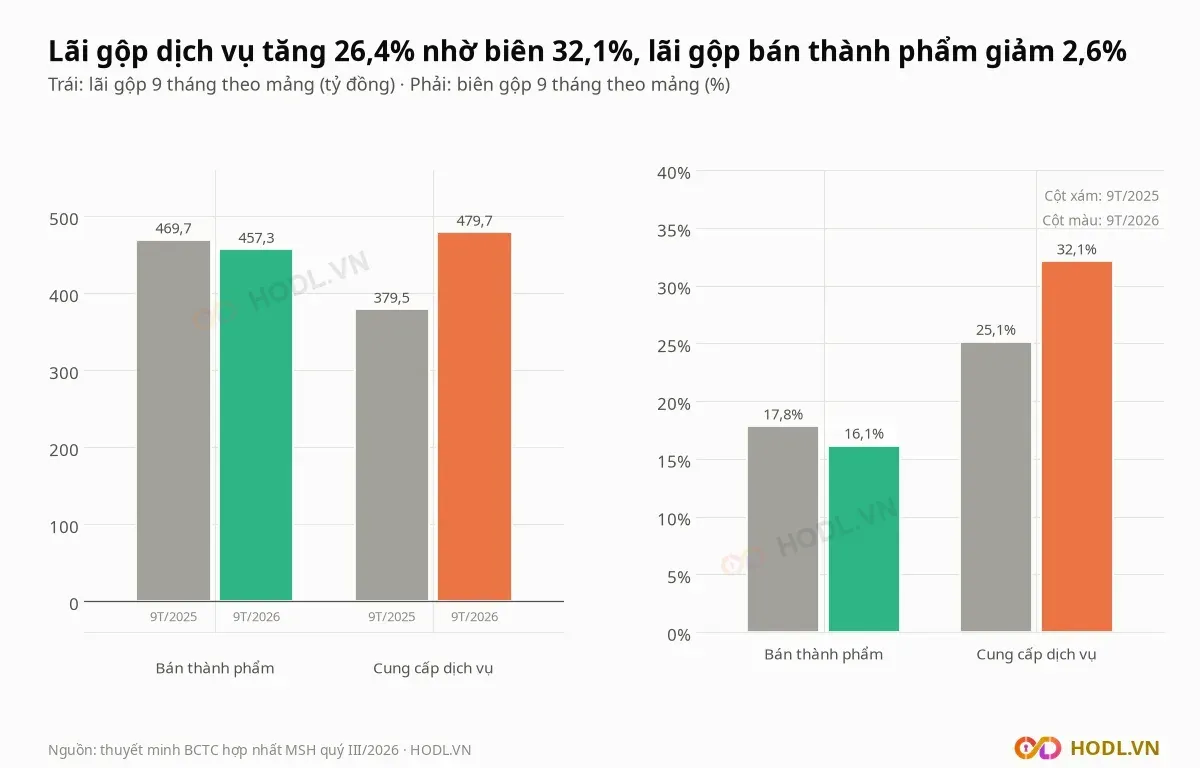
Lãi gộp dịch vụ tăng 100,1 tỷ lên 479,7 tỷ đồng, biên 32,1% so với 25,1%. Lãi gộp bán thành phẩm giảm 12,4 tỷ xuống 457,3 tỷ, biên 16,1% so với 17,8%.
Dịch vụ chỉ chiếm 34,5% doanh thu nhưng đóng góp 51,2% lãi gộp. Biên dịch vụ là biến số quyết định lợi nhuận của May Sông Hồng.
Lợi nhuận sau thuế cổ đông mẹ chín tháng giảm 10,9 tỷ, từ 426,6 tỷ xuống 415,6 tỷ đồng, dù lãi gộp tăng 87,7 tỷ. Các khoản làm nên mức giảm, tính bằng tỷ đồng:
- Lãi gộp: +87,7, từ 849,2 lên 937,0.
- Chi phí bán hàng giảm: +7,2, còn 108,6.
- Chi phí quản lý tăng: −27,7, lên 269,6.
- Tài chính ròng: −77,2, gồm thu nhập tài chính giảm từ 172,2 xuống 108,5 và chi phí tài chính tăng từ 68,1 lên 81,5.
- Lỗ công ty liên kết và lợi nhuận khác nhỏ lại: +14,9.
- Thuế thu nhập doanh nghiệp giảm: +8,1, thuế suất thực tế 16,7% so với 18,2%.
- Cổ đông không kiểm soát hưởng nhiều hơn: −24,0, từ 41,3 lên 65,3.
Thu nhập tài chính giảm vì lãi tiền gửi còn 62,2 tỷ, giảm 40,0%, và lãi chênh lệch tỷ giá còn 37,9 tỷ từ 68,7 tỷ. Chi phí lãi vay tăng lên 58,5 tỷ từ 49,0 tỷ.
Lợi ích cổ đông không kiểm soát bằng 13,6% lợi nhuận sau thuế, so với 8,8% cùng kỳ. May Sông Hồng sở hữu 51% bốn công ty con: May Sông Hồng - Nghĩa Hưng, May Sông Hồng - Xuân Trường, Sông Hồng BSS Logistics và Sunshine Line Agencies Việt Nam.
Quý III doanh thu thuần 1.630,4 tỷ, giảm 1,0%; lãi gộp 364,4 tỷ, biên 22,3% so với 21,2%. Thu nhập tài chính 37,8 tỷ so với 56,8 tỷ, nên lợi nhuận mẹ 170,1 tỷ, giảm 7,9% so với 184,6 tỷ.
Lợi nhuận mẹ quý III trong bài là lợi nhuận mẹ chín tháng của BCTC hợp nhất trừ quý I và quý II, vì BCTC hợp nhất chỉ trình bày phần phân bổ cho cổ đông mẹ theo kỳ chín tháng. Công ty mẹ giải trình lợi nhuận riêng quý III giảm 18,52%, từ 175,7 tỷ xuống 143,2 tỷ, do chi phí đầu vào tăng và lợi nhuận tài chính giảm 73,7%.
Doanh thu và lợi nhuận qua các năm, tính bằng tỷ đồng:
- 2019: doanh thu 4.411,3, lợi nhuận mẹ 449,9, biên gộp 21,0%.
- 2023: doanh thu 4.541,9, lợi nhuận mẹ 244,5, biên gộp 12,4%.
- 2025: doanh thu 5.538,1, lợi nhuận mẹ 613,9, biên gộp 21,2%.
Quý IV/2025 lãi mẹ 187,4 tỷ với biên gộp 23,4% và nằm trong bốn quý tới quý III/2026. Các chỉ số bốn quý:
- Lợi nhuận sau thuế cổ đông mẹ 603,0 tỷ đồng, EPS 5.359 đồng.
- ROE 27,6% (năm 2025 là 33,1%), BVPS 19.477 đồng.
- P/E 6,3 lần, P/B 1,75 lần, EV/EBITDA 4,7 lần.
Rủi ro lớn nhất: lãi chưa ra tiền
CTCP May Sông Hồng ghi lãi sau thuế 481,0 tỷ đồng chín tháng nhưng dòng tiền từ hoạt động kinh doanh âm 85,3 tỷ đồng, so với dương 530,2 tỷ cùng kỳ 2025. Chênh lệch nằm ở vốn lưu động và thuế.
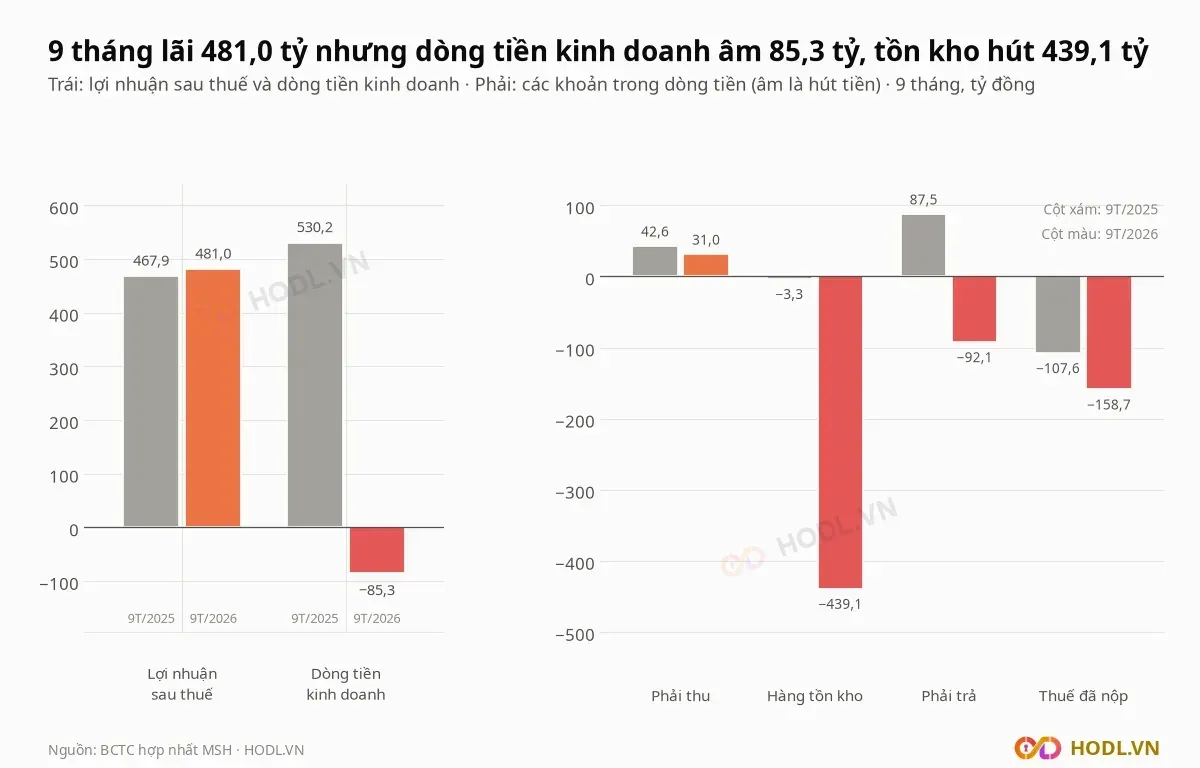
Các khoản trong dòng tiền chín tháng, so với cùng kỳ 2025:
- Hàng tồn kho: hút 439,1 tỷ đồng, so với hút 3,3 tỷ.
- Phải trả: hút 92,1 tỷ, so với trả về 87,5 tỷ.
- Thuế thu nhập đã nộp: 158,7 tỷ, so với 107,6 tỷ.
- Phải thu: trả về 31,0 tỷ, so với 42,6 tỷ.
Hàng tồn kho ròng cuối quý III là 985,8 tỷ đồng, tăng 80,5% so với 546,1 tỷ cuối 2025 và bằng 45,0% vốn chủ cổ đông mẹ. Sản phẩm dở dang tăng gấp 3,1 lần lên 462,5 tỷ, thành phẩm lên 417,5 tỷ từ 230,7 tỷ, nguyên liệu 109,7 tỷ.
Chi mua sắm tài sản cố định chín tháng 163,1 tỷ, so với 141,0 tỷ. Dòng tiền kinh doanh trừ chi đầu tư là âm 248,3 tỷ.
Phần thiếu hụt lấy từ tiền. Tiền và đầu tư giữ đến đáo hạn của May Sông Hồng giảm từ 1.619,7 tỷ cuối 2025 xuống 1.436,6 tỷ; tiền ròng sau khi trừ vay giảm từ 324,0 tỷ xuống 76,7 tỷ đồng, trong đó đã chi 112,5 tỷ cổ tức tháng 05/2026.
Ba khách hàng giữ 75,8% phải thu
Phải thu ngắn hạn của khách hàng bên thứ ba tại May Sông Hồng cuối quý III là 857,0 tỷ đồng. Columbia Sportswear 299,5 tỷ (34,9%), Target 185,1 tỷ (21,6%) và G-III Apparel Group 165,4 tỷ (19,3%).
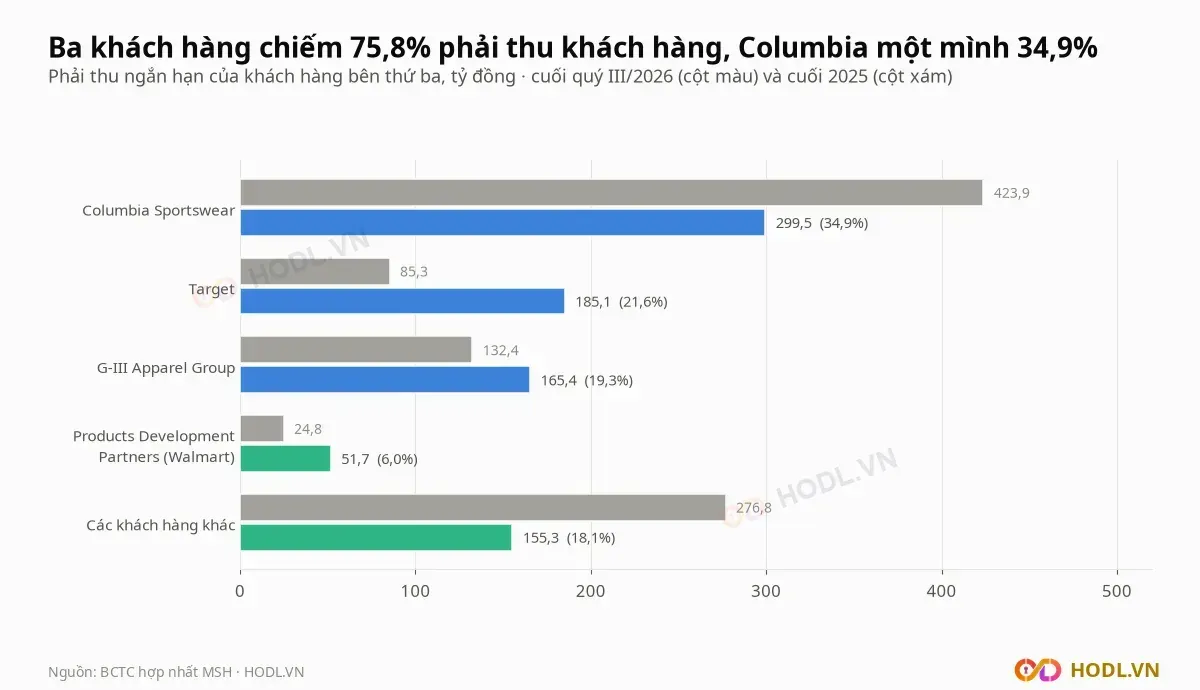
Ba khách hàng cộng lại 650,0 tỷ đồng, bằng 75,8%, so với 641,5 tỷ (68,0%) cuối 2025. Phải thu Target tăng gấp 2,2 lần từ 85,3 tỷ, trong khi Columbia giảm 29,3% từ 423,9 tỷ.
Phải thu cho thấy tiền chưa thu từng khách hàng, không phải tỷ trọng doanh thu. Phải thu khách hàng của Walmart (qua Products Development Partners) là 51,7 tỷ, và dự phòng phải thu khó đòi toàn công ty 16,3 tỷ.
Tiền, vay nợ và cổ tức
Vay và nợ thuê tài chính của May Sông Hồng là 1.359,9 tỷ đồng cuối quý III, tăng 64,2 tỷ so với cuối 2025. Cơ cấu vay:
- Vay ngắn hạn: 691,0 tỷ.
- Vay dài hạn đến hạn trả: 104,0 tỷ.
- Vay dài hạn: 564,9 tỷ.
Vay trên vốn chủ cổ đông mẹ là 0,62 lần. Tiền 620,4 tỷ và đầu tư giữ đến đáo hạn 816,1 tỷ cho tiền ròng dương 76,7 tỷ.
Cổ tức tiền mặt năm 2025 gồm hai đợt: 4.000 đồng (01/12/2025) và 1.000 đồng (18/05/2026), tổng 5.000 đồng, tương đương 562,6 tỷ, 91,6% lợi nhuận mẹ năm 2025 và 14,7% thị giá 34.000 đồng. Đợt cổ tức tiền mặt cuối năm rơi vào ngày 29/11 đến 09/12 trong các năm 2021 đến 2025.
Ngày 19/05/2026, May Sông Hồng hoàn tất thoái toàn bộ vốn tại Golden Avenue, công ty liên doanh may mặc ở Ai Cập (sở hữu 50%), thu về 10,5 tỷ đồng. Công ty liên kết Phụ liệu may Sông Hồng (45%) bắt đầu hoạt động. Số lao động toàn tập đoàn là 11.610 người, so với 11.750 cuối 2025.
Cổ đông và thanh khoản
Vốn điều lệ của May Sông Hồng là 1.125,2 tỷ đồng, tương ứng 112,52 triệu cổ phiếu sau đợt cổ phiếu thưởng tỷ lệ 100:50 tháng 06/2025. Cổ phiếu tự do chuyển nhượng là 45,0 triệu, bằng 40,0% vốn.
Bốn cổ đông lớn theo thuyết minh vốn cổ phần ngày 30/09/2026:
- Bùi Đức Thịnh, Chủ tịch HĐQT: 26,90 triệu cổ phiếu, 23,91%.
- Bùi Việt Quang, Phó Chủ tịch HĐQT: 12,77 triệu cổ phiếu, 11,35%.
- CTCP Chứng khoán FPT: 12,00 triệu cổ phiếu, 10,66%.
- Bùi Thu Hà, thành viên HĐQT: 8,69 triệu cổ phiếu, 7,72%.
Ba cổ đông cá nhân là thành viên HĐQT nắm 43,0% vốn. Trong 12 tháng tới 12/11/2026, MSH khớp 76,3 triệu cổ phiếu, bằng 169,6% lượng cổ phiếu tự do, với giá trị 2.671,4 tỷ đồng, trung bình 10,8 tỷ mỗi phiên.
Giá trị khớp trung bình mỗi phiên cao nhất tháng 02/2026 (39,9 tỷ) và thấp nhất tháng 09/2026 (2,1 tỷ). Tháng 11/2026, đến ngày 12/11, trung bình 4,4 tỷ mỗi phiên.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
