
Phân tích cổ phiếu CMS Quý 4/2026: 47,6% tài sản là đầu tư nắm giữ đến đáo hạn, vay 203,9 tỷ đồng
Nội dung bài13 phần
- Giá CMS giảm 36,6% từ đỉnh
- Quy mô và mô hình kinh doanh
- Doanh thu và khách hàng lớn
- Lợi nhuận quý III/2026
- Vốn góp dự án Phú Thọ và vay nợ
- Phải thu và tạm ứng cho quản lý
- Cổ đông, cổ tức và khối ngoại
- So sánh cùng ngành
- Định giá cổ phiếu CMS: P/B và ROE
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu CMS Quý 4/2026 phải bắt đầu từ bảng cân đối của CTCP Tập Đoàn CMH Việt Nam (HNX: CMS), doanh nghiệp xây lắp, thương mại và dịch vụ. Cuối quý III/2026 khoản đầu tư nắm giữ đến ngày đáo hạn là 297,5 tỷ đồng, bằng 47,6% tổng tài sản 624,8 tỷ, trong khi tiền chỉ còn 4,6 tỷ và vay nợ 203,9 tỷ.
Lợi nhuận sau thuế cổ đông công ty mẹ quý III là 1,8 tỷ đồng, giảm 66,2% so với cùng kỳ; chín tháng 3,8 tỷ, giảm 59,8%. Giá đóng cửa 5.200 đồng ngày 11/11/2026, vốn hoá 132,4 tỷ đồng.
Cảnh báo biến động giá: cổ phiếu CMS tăng 30,2% trong ba phiên, từ 6.300 đồng (28/05/2026) lên 8.200 đồng (02/06/2026), với khối lượng phiên 03/06 gấp 21 lần bình quân 60 phiên trước. Giá sau đó giảm 39,0% xuống 5.000 đồng ngày 15/09/2026. Bài viết không đưa ra nguyên nhân cho hai nhịp này vì không có dữ kiện kiểm chứng được.
Điểm chính
- Giá 5.200 đồng, thấp hơn 36,6% so với đỉnh đóng cửa 12 tháng 8.200 đồng; từ đầu năm giảm 30,7% còn VN-Index giảm 2,1%.
- Doanh thu quý III/2026 tăng 24,9% lên 83,6 tỷ đồng, nhưng lợi nhuận trước thuế giảm 63,4% xuống 2,5 tỷ vì chi phí thuế, phạt chậm nộp và khoản lợi nhuận khác của năm trước không lặp lại.
- Đầu tư nắm giữ đến đáo hạn 297,5 tỷ đồng chiếm 47,6% tài sản; vay 203,9 tỷ, trong đó 106,6 tỷ ngắn hạn gấp 23 lần tiền.
- Doanh thu chín tháng dựa vào hợp đồng xây dựng với bên liên quan của Chủ tịch: 115,7 tỷ đồng, bằng 47,0%.
- P/B 0,47 lần so với trung vị nhóm xây lắp 0,74 lần; ROE bốn quý 9,4%.
Giá CMS giảm 36,6% từ đỉnh
Giá cổ phiếu CTCP Tập Đoàn CMH Việt Nam (CMS) đóng cửa 5.200 đồng ngày 11/11/2026. Từ đỉnh đóng cửa 8.200 đồng ngày 02/06/2026 giá giảm 36,6%; đáy đóng cửa 12 tháng là 5.000 đồng ngày 15/09/2026, thấp hơn giá hiện tại 3,8%.
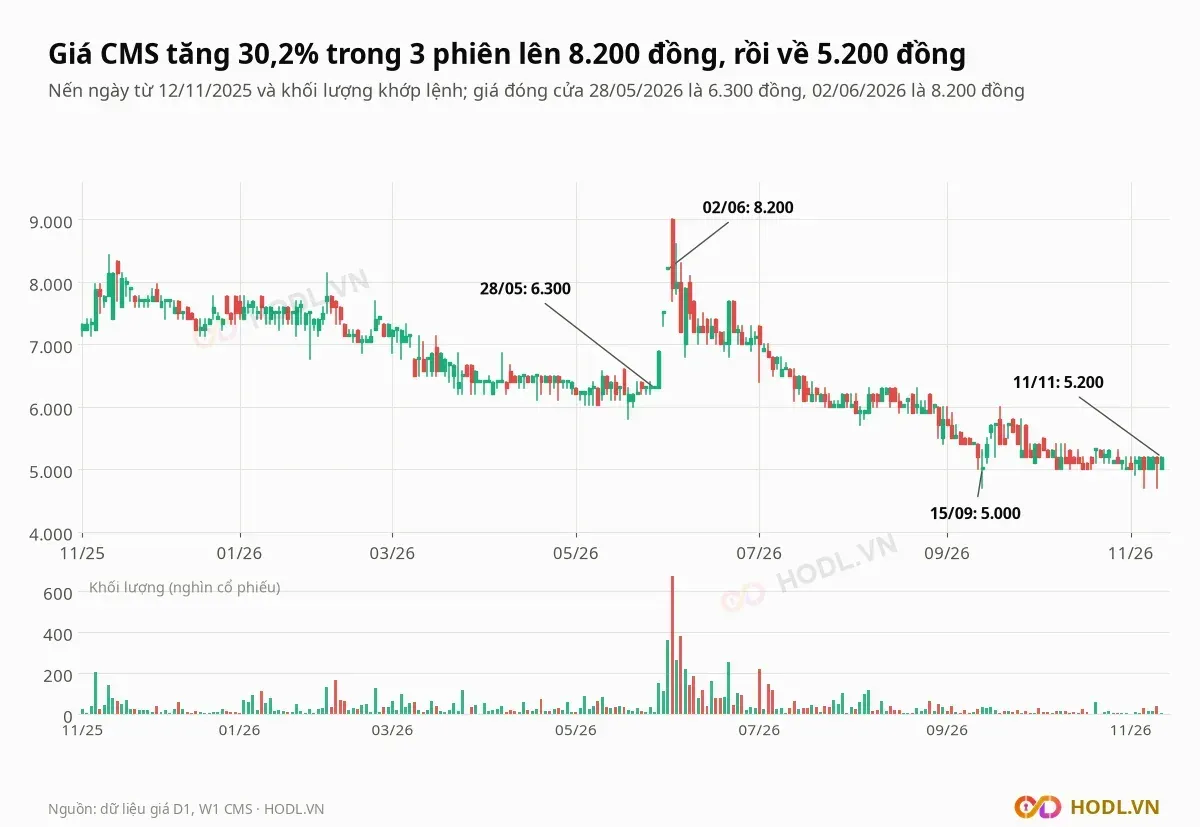
Hiệu suất so với VN-Index (đóng cửa 1.746,9 điểm):
Khoảng | CMS | VN-Index |
|---|---|---|
20 phiên | +2,0% | +2,5% |
60 phiên | −13,3% | +1,0% |
120 phiên | −16,1% | −6,9% |
250 phiên | −29,0% | +9,2% |
Từ đầu năm | −30,7% | −2,1% |
Nhịp tăng gồm ba phiên: 6.900 đồng ngày 29/05, 7.500 đồng ngày 01/06 và 8.200 đồng ngày 02/06. Khối lượng khớp ngày 02/06 là 361.700 cổ phiếu và ngày 03/06 là 673.900, so với 31.750 cổ phiếu mỗi phiên bình quân 60 phiên trước đó.
Thanh khoản đã cạn: 20 phiên gần nhất khớp bình quân 13.301 cổ phiếu, tương ứng 0,07 tỷ đồng mỗi phiên, bằng 0,05% vốn hoá. Một lệnh 1 tỷ đồng bằng gần 15 phiên khớp bình quân.
Quy mô và mô hình kinh doanh
CTCP Tập Đoàn CMH Việt Nam tiền thân là CTCP Cavico Cung ứng Nhân lực, thành lập ngày 02/07/2007, niêm yết trên HNX từ 29/11/2010 và đổi tên thành CTCP CMVIETNAM từ 14/06/2019. Vốn điều lệ 254,5 tỷ đồng ứng với 25.452.500 cổ phiếu, không có cổ phiếu quỹ.
BCTC ghi lĩnh vực kinh doanh là thương mại, dịch vụ và xây lắp, với ngành nghề chính là xây dựng. Hồ sơ công ty liệt kê ba mảng:
- Dịch vụ xây dựng công trình giao thông, thủy lợi, công nghiệp, dân dụng.
- Dịch vụ xây lắp các công trình điện đến 110kV.
- Kinh doanh máy móc, thiết bị và phụ tùng máy khai khoáng, xây dựng.
Tập đoàn còn một công ty con là CTCP Xây lắp Môi trường (tỷ lệ lợi ích 68,44%, đặt tại Đắk Nông), đã thu hẹp quy mô hoạt động. Công ty mẹ tạo ra 99,9% doanh thu hợp nhất quý III, và số nhân viên giảm từ 114 xuống 99 người trong chín tháng.
Doanh thu và khách hàng lớn
Doanh thu thuần quý III/2026 của Tập Đoàn CMH Việt Nam là 83,6 tỷ đồng, tăng 24,9% so với 66,9 tỷ cùng kỳ; hợp đồng xây dựng đóng góp 83,5 tỷ. Chín tháng doanh thu 246,3 tỷ, tăng 20,9%.
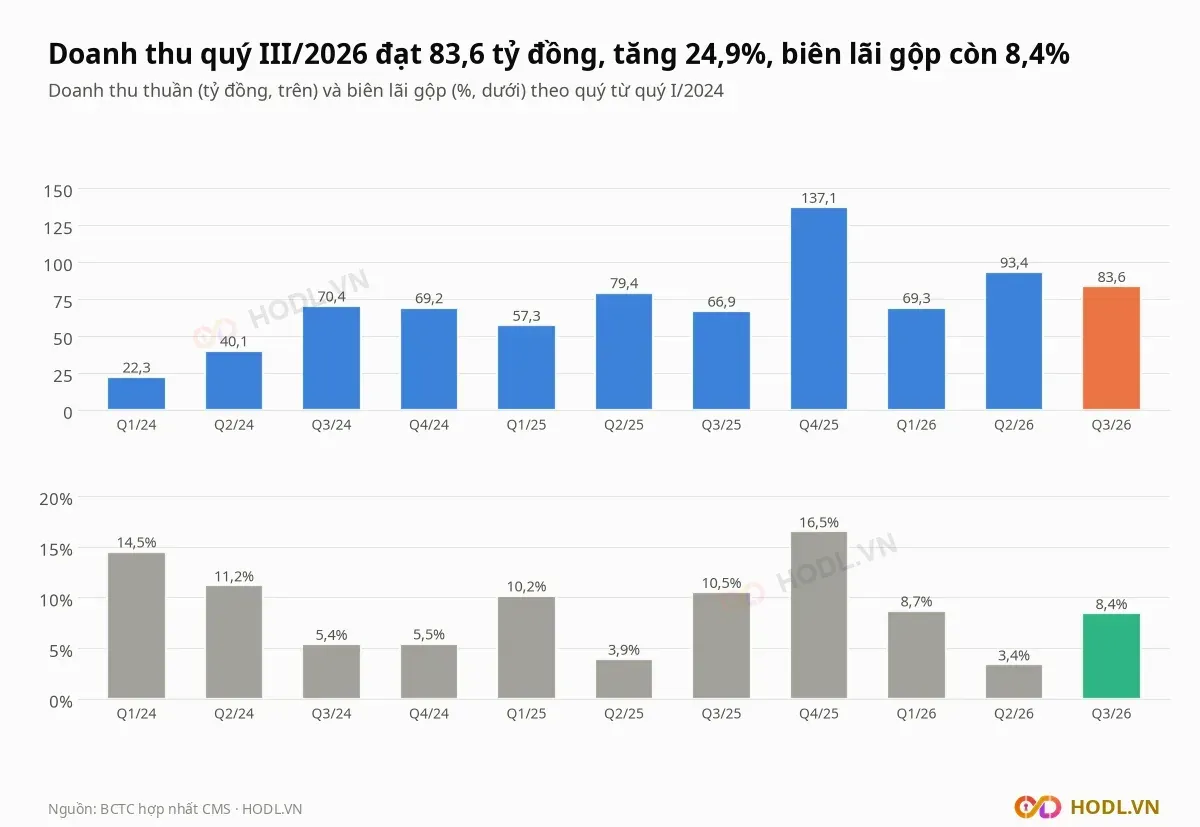
Doanh thu cả năm 2025 là 340,8 tỷ đồng, so với 202,1 tỷ năm 2024 và 98,1 tỷ năm 2023. Quý IV/2025 đơn lẻ đạt 137,1 tỷ, cao nhất trong 11 quý.
Biên lãi gộp quý III là 8,4%, so với 10,5% cùng kỳ; chín tháng 6,6% so với 7,9%. Quý II/2026 chỉ 3,4%, thấp nhất trong 11 quý.
Cơ cấu khách hàng đã đổi chiều. Chín tháng 2025 hợp đồng tổng thầu EPC với CTCP Tuấn Huy Phú Thọ mang về 133,5 tỷ đồng, bằng 65,6% doanh thu; chín tháng 2026 chỉ còn 3,6 tỷ, bằng 1,5%.
Chỗ đó được thay bằng hợp đồng xây dựng khách sạn với CTCP Lemore Phan Thiết, công ty có liên quan của ông Phạm Minh Phúc, Chủ tịch HĐQT. Giá trị khối lượng nghiệm thu với Lemore trong kỳ báo cáo là 115,7 tỷ đồng, bằng 47,0% doanh thu chín tháng.
Các hợp đồng lớn đều dự kiến hoàn thành vào quý IV/2026:
Hợp đồng | Giá trị tạm tính | Tiến độ theo BCTC |
|---|---|---|
Tổng thầu EPC dự án Cẩm Khê Central Park (Tuấn Huy Phú Thọ) | 450,04 tỷ đồng | Nghiệm thu 254,07 tỷ; hoàn thành quý IV/2026 |
Xây dựng khách sạn Lemore Phan Thiết (ký 15/08/2025) | 299 tỷ đồng | Hoàn thành quý IV/2026 |
Chi phí xây dựng dở dang cuối quý III là 79,2 tỷ đồng, gồm Cẩm Khê Central Park 54,3 tỷ và dự án Aeon Hòa Xuân (Đà Nẵng) 5,2 tỷ.
Lợi nhuận quý III/2026
Lợi nhuận trước thuế quý III của Tập Đoàn CMH Việt Nam là 2,5 tỷ đồng, giảm 63,4% so với 6,8 tỷ cùng kỳ. Lợi nhuận sau thuế cổ đông công ty mẹ 1,8 tỷ, giảm 66,2%; cổ đông thiểu số lỗ 0,08 tỷ.
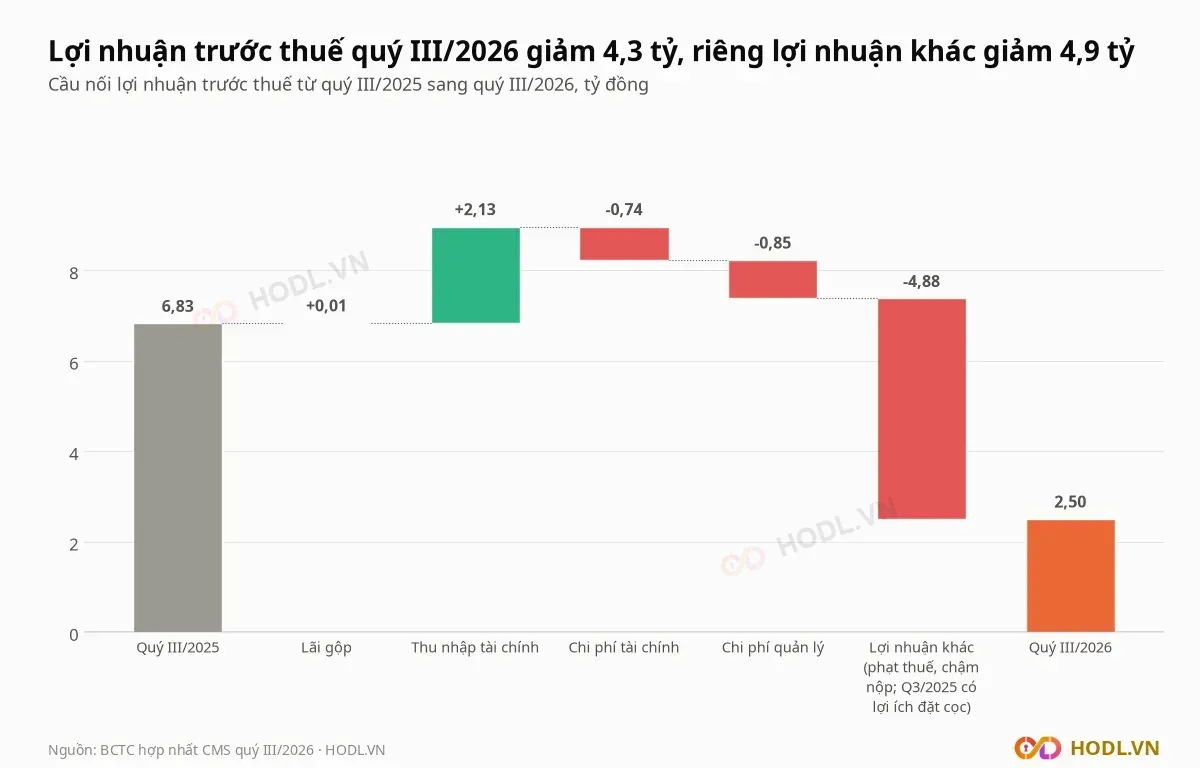
Cầu nối lợi nhuận trước thuế so với quý III/2025, tổng −4,3 tỷ:
- Lãi gộp +0,01 tỷ (7,06 tỷ so với 7,05 tỷ).
- Thu nhập tài chính +2,13 tỷ, chủ yếu là lợi nhuận từ khoản đầu tư tài chính 2,17 tỷ.
- Chi phí tài chính −0,74 tỷ, chi phí quản lý −0,85 tỷ.
- Lợi nhuận khác −4,88 tỷ: từ +4,08 tỷ xuống −0,80 tỷ.
Công ty giải trình mức giảm do quý III ghi nhận bổ sung chi phí thuế thu nhập doanh nghiệp phải nộp của các năm trước, chi phí chậm nộp tiền thuế và phạt vi phạm hành chính về thuế theo kết luận của đoàn kiểm tra, cùng việc điều chỉnh tăng định kỳ lương cho cán bộ nhân viên và Ban điều hành.
Thuyết minh BCTC ghi chi tiết: thuế thu nhập doanh nghiệp của các kỳ trước 1,59 tỷ đồng, lãi phạt chậm nộp thuế và bảo hiểm 0,92 tỷ, tiền phạt vi phạm hành chính 0,87 tỷ trong chín tháng. Quý III/2025 còn có lợi ích từ tiền đặt cọc hợp đồng khung 2,16 tỷ trong thu nhập khác; quý III/2026 khoản này không còn.
Chín tháng 2026 lợi nhuận trước thuế 5,2 tỷ đồng, giảm 56,5%; lợi nhuận cổ đông công ty mẹ 3,75 tỷ, giảm 59,8%, tương ứng lãi cơ bản 147 đồng mỗi cổ phiếu. Cả năm 2025 lợi nhuận cổ đông mẹ là 31,5 tỷ, trong đó quý IV một mình 22,2 tỷ nhờ thu nhập tài chính 14,3 tỷ.
Vốn góp dự án Phú Thọ và vay nợ
Bảng cân đối của Tập Đoàn CMH Việt Nam nghiêng về khoản đầu tư hợp tác. Đầu tư nắm giữ đến ngày đáo hạn gồm 240,0 tỷ đồng dài hạn (272,9 tỷ đầu năm) và 57,5 tỷ ngắn hạn, tổng 297,5 tỷ, bằng 47,6% tài sản.
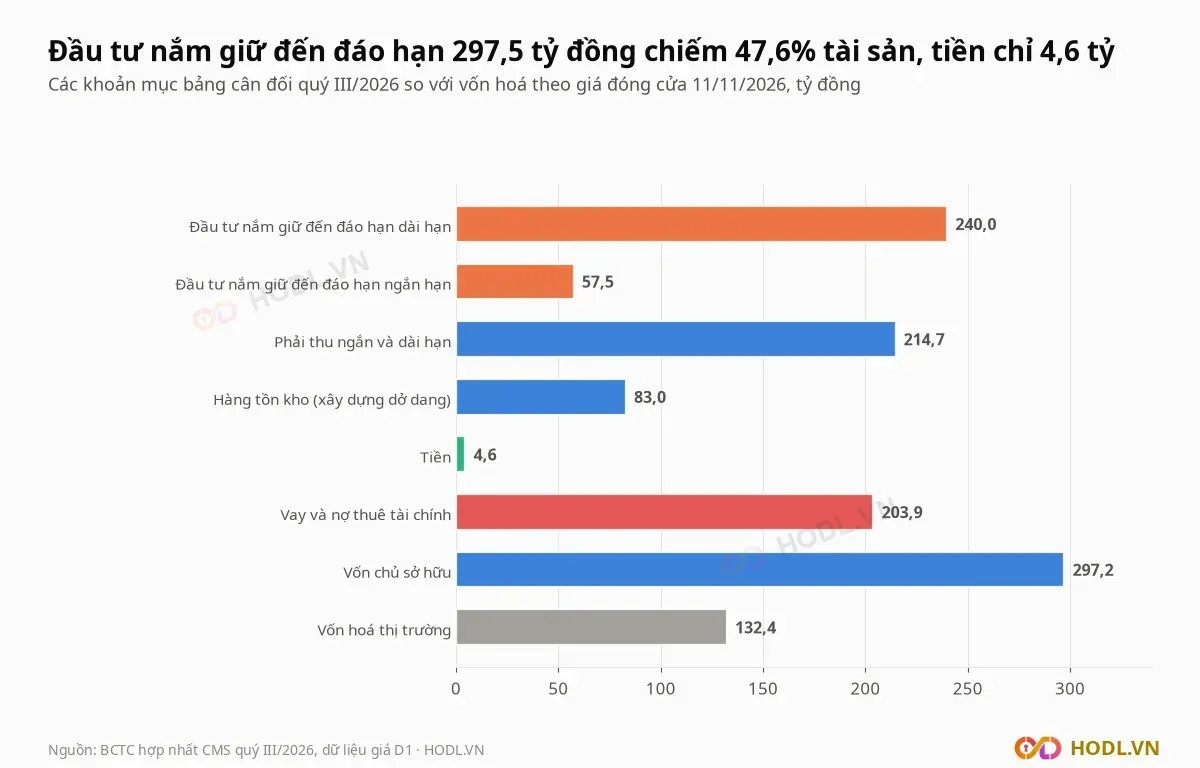
Thuyết minh BCTC giải thích hợp đồng hợp tác đầu tư số 16/2024 ký ngày 01/06/2024 với CTCP Tuấn Huy Phú Thọ, đứng sau khoản này:
- Tổng mức đầu tư dự kiến 528,0 tỷ đồng trên khu đất bàn giao đợt 1 rộng 138.496 m² tại Cẩm Khê, Phú Thọ.
- Tập Đoàn CMH Việt Nam góp 97,04 tỷ đồng (18,38%), Tuấn Huy Phú Thọ góp 430,93 tỷ (81,62%).
- Công ty đã vay ngân hàng 230 tỷ đồng, kỳ hạn 48 tháng, để nộp thay tiền sử dụng đất 13,85 ha; khoản này tính vào vốn góp và được dùng làm tài sản bảo đảm cho khoản vay.
- Tuấn Huy Phú Thọ hoàn trả vốn góp và lãi vay cho công ty căn cứ gốc và lãi công ty phải trả ngân hàng.
Vì vậy dòng tiền của khoản đầu tư này phụ thuộc vào việc đối tác hoàn trả đúng hạn. Công ty ghi nhận 6,5 tỷ đồng lợi nhuận từ khoản đầu tư tài chính trong chín tháng 2026, và 8,7 tỷ đồng lợi nhuận được chia năm 2025 còn phải thu.
Vay và nợ thuê tài chính là 203,9 tỷ đồng: 106,6 tỷ ngắn hạn (52,3%) và 97,4 tỷ dài hạn, tất cả vay Ngân hàng TMCP Công thương Việt Nam chi nhánh Thành An, trừ 0,1 tỷ vay cá nhân. Vay ngắn hạn gấp 23 lần tiền 4,6 tỷ; vay trên vốn chủ cổ đông mẹ 0,72 lần.
Vay ngắn hạn gồm 58,8 tỷ vay hạn mức tối đa 60 tỷ (lãi suất 6% đến 7,7% mỗi năm) và 47,7 tỷ vay dài hạn đến hạn trả. Các khoản vay được bảo đảm bằng tài sản của công ty và 5.591.200 cổ phiếu CMS của ông Phạm Minh Phúc.
Chi phí tài chính chín tháng là 3,97 tỷ đồng, trong đó lãi vay 3,07 tỷ. Ngoài ra, hợp đồng liên danh KS-CMH Việt Nam cho dự án hạ tầng cụm công nghiệp Kim Sơn (tổng mức đầu tư dự kiến 1.288,4 tỷ đồng) vẫn chờ triển khai; nếu được chấp thuận làm chủ đầu tư, công ty dự án có vốn 193,3 tỷ, phần của CMS 70%.
Phải thu và tạm ứng cho quản lý
Phải thu ngắn hạn và dài hạn của Tập Đoàn CMH Việt Nam là 214,7 tỷ đồng, bằng 34,4% tài sản. Dự phòng phải thu khó đòi 44,4 tỷ, gần hết là các khoản của nhóm Cavico (CTCP Cavico Điện lực và Tài nguyên 21,5 tỷ, Cavico Việt Nam 12,6 tỷ) đã trích 100%.
Trả trước cho người bán ngắn hạn tăng từ 22,4 tỷ đồng đầu năm lên 57,5 tỷ. Phải thu dài hạn 59,1 tỷ, trong đó 24,5 tỷ là phải thu theo hợp đồng EPC từ Tuấn Huy Phú Thọ.
Phải thu khác từ các bên liên quan là 20,5 tỷ đồng, gồm tạm ứng cho Chủ tịch 0,8 tỷ, Tổng giám đốc 0,7 tỷ, kế toán trưởng 1,0 tỷ, ông Nguyễn Ngọc Tú 3,0 tỷ và ông Trần Văn Trung 15,1 tỷ. BCTC ghi các khoản này không có bảo đảm, sẽ thanh toán bằng tiền và không trích dự phòng.
Cổ đông, cổ tức và khối ngoại
Cổ đông lớn của Tập Đoàn CMH Việt Nam theo dữ liệu HODL.VN:
Cổ đông | Cổ phiếu | Tỷ lệ |
|---|---|---|
Phạm Minh Phúc (Chủ tịch HĐQT) | 6.191.200 | 24,33% |
Phạm Văn Tùng | 1.263.900 | 4,97% |
Phạm Văn Xuyên | 1.250.000 | 4,91% |
Kim Ngọc Nhân (Tổng giám đốc) | 300.000 | 1,18% |
Nguyễn Huy Hoàng (thành viên HĐQT độc lập) | 253.000 | 0,99% |
Ông Phúc dùng 5.591.200 cổ phiếu, bằng 90,3% số ông nắm và 21,97% vốn điều lệ, để bảo đảm khoản vay của công ty. Cổ phiếu tự do chuyển nhượng là 80,0% (20,36 triệu cổ phiếu).
Cổ tức năm 2025 là 500 đồng mỗi cổ phiếu (5% mệnh giá), tổng 12,7 tỷ đồng, bằng 40,4% lợi nhuận cổ đông mẹ năm 2025; cổ tức tính theo mệnh giá, và bằng 9,6% so với thị giá 5.200 đồng.
Khối ngoại nắm 0,01% vốn và không có giao dịch nào từ 01/01/2024 tới 11/11/2026. Tự doanh không có dữ liệu mới hơn tháng 11/2022.
So sánh cùng ngành
Nhóm so sánh gồm sáu doanh nghiệp xây lắp niêm yết có vốn chủ 165 đến 437 tỷ đồng: V12 (CTCP Xây dựng Số 12), VC1 (Xây dựng Số 1), VCC (Vinaconex 25), LM8 (Lilama 18), L10 (Lilama 10) và TSA (Đầu tư và Xây lắp Trường Sơn). Bài loại VC6 vì doanh thu quý III gấp 11 lần CMS, PPS vì làm dịch vụ kỹ thuật điện và DC2 vì chủ yếu đầu tư phát triển nhà.
Mã | P/E | P/B | ROE bốn quý | Vay ÷ vốn chủ | Biên lãi gộp bốn quý |
|---|---|---|---|---|---|
CMS | 5,1 lần | 0,47 lần | 9,4% | 0,72 lần | 10,1% |
V12 | 8,2 lần | 0,73 lần | 9,0% | 0,38 lần | 8,6% |
VC1 | 24,7 lần | 0,62 lần | 2,5% | 1,31 lần | 6,7% |
VCC | 9,3 lần | 0,74 lần | 8,0% | 1,57 lần | 8,8% |
LM8 | 10,7 lần | 0,41 lần | 3,8% | 1,60 lần | 8,6% |
L10 | 2,3 lần | 0,89 lần | 45,8% | 0,32 lần | 16,6% |
TSA | 14,9 lần | 0,98 lần | 6,6% | 0,27 lần | 10,1% |
Trung vị nhóm | 10,0 lần | 0,74 lần | 7,3% | 0,84 lần | 8,7% |
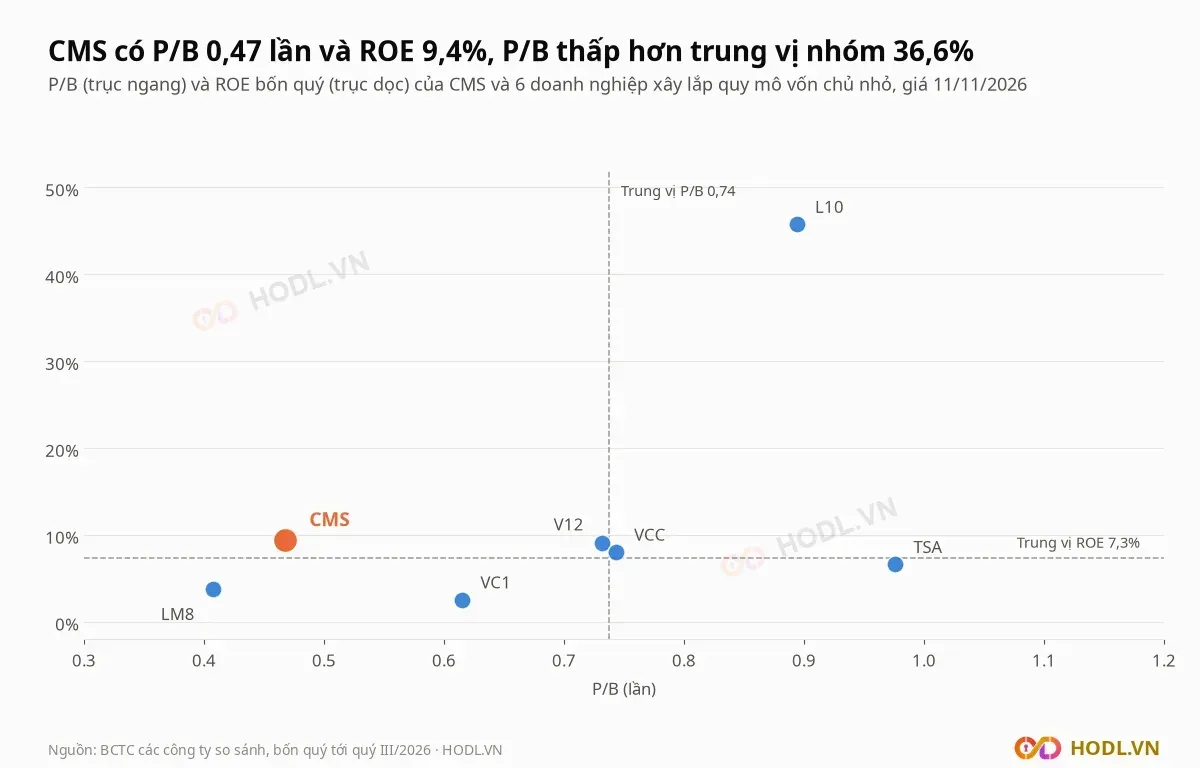
P/B 0,47 lần của Tập Đoàn CMH Việt Nam thấp hơn trung vị 0,74 lần khoảng 36,6%; chỉ LM8 (0,41 lần) thấp hơn. ROE 9,4% cao hơn trung vị 7,3%, nhưng ROE bốn quý còn gồm quý IV/2025 có lợi nhuận tài chính lớn; chín tháng 2026 ROE quy năm chỉ khoảng 1,7%.
Định giá cổ phiếu CMS: P/B và ROE
Doanh thu của Tập Đoàn CMH Việt Nam tập trung ở hai hợp đồng sắp hoàn thành và gần một nửa tài sản nằm ở khoản đầu tư hợp tác, nên bài không dùng DCF. Định giá dựa trên P/E, P/B nhóm xây lắp và P/B hợp lý theo ROE bền vững.
BVPS là 11.115 đồng (vốn chủ cổ đông mẹ 282,9 tỷ chia 25,45 triệu cổ phiếu).
r = 12% và g = 3% là giả định của HODL.VN. Bài thử ba mức ROE bền vững 4%, 6%, 8% và ROE bốn quý 9,4%.
Tám phép cho giá trị từ 1.235 đến 10.186 đồng. Giá 5.200 đồng cao hơn hai phép và thấp hơn sáu phép:
Phép | Giá trị (đồng) | So với giá |
|---|---|---|
P/B hợp lý, ROE bền vững 4% | 1.235 | −76,3% |
P/B hợp lý, ROE bền vững 6% | 3.705 | −28,8% |
P/B hợp lý, ROE bền vững 8% | 6.175 | +18,7% |
P/B tứ phân vị dưới nhóm 0,64 lần | 7.162 | +37,7% |
P/B hợp lý, ROE bốn quý 9,4% | 7.883 | +51,6% |
P/B trung vị nhóm 0,74 lần | 8.196 | +57,6% |
P/B tứ phân vị trên nhóm 0,86 lần | 9.520 | +83,1% |
P/E trung vị nhóm 10,0 lần | 10.186 | +95,9% |
Giá 5.200 đồng ngầm định ROE bền vững 7,2%, thấp hơn ROE bốn quý 9,4%. Các phép dựa vào P/E và P/B nhóm cho giá cao vì EPS 1.019 đồng gồm lợi nhuận tài chính quý IV/2025; EPS chín tháng 2026 chỉ 147 đồng.
Phân tích kỹ thuật
Giá cổ phiếu Tập Đoàn CMH Việt Nam ở 5.200 đồng, thấp hơn 36,6% so với đỉnh đóng cửa 12 tháng và cao hơn đáy đóng cửa 12 tháng 4,0%. Nến tuần lấy từ 01/2023; tuần cuối (09 đến 13/11/2026) mới có ba phiên.
Hỗ trợ - Kháng cự
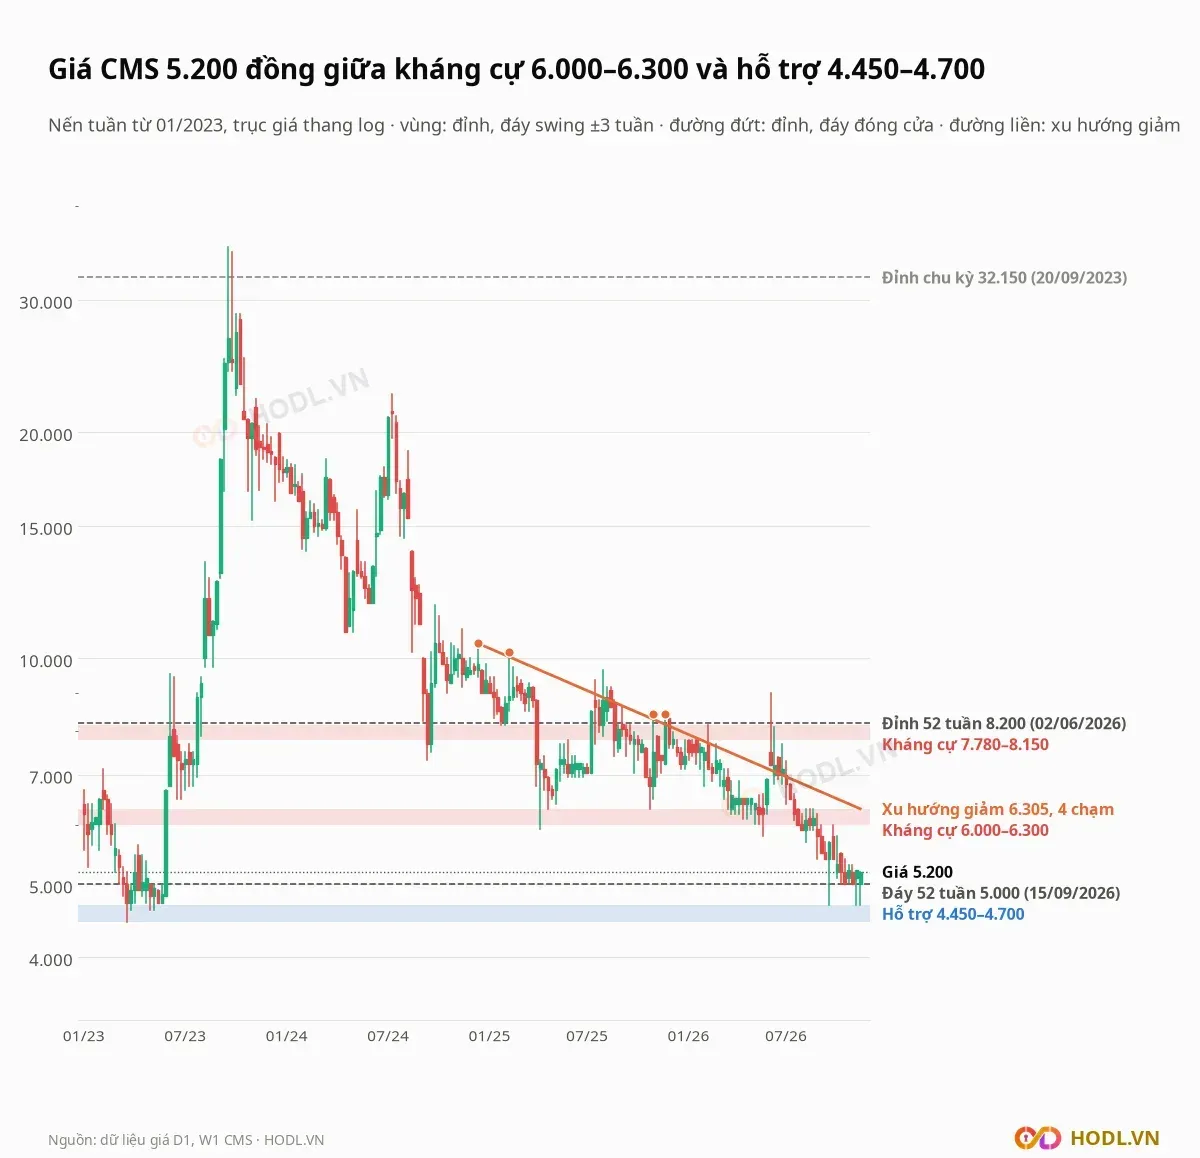
Các vùng hỗ trợ - kháng cự tính từ đỉnh và đáy swing ±3 tuần của nến tuần từ 01/2023:
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
7.780 tới 8.150 | Kháng cự | Đỉnh tuần 30/05/2025, 02/01, 09/01 và 06/02/2026; cao hơn giá 49,6% đến 56,7% |
6.000 tới 6.300 | Kháng cự | Đỉnh tuần 14/08, 21/08 và 25/09/2026; cao hơn giá 15,4% đến 21,2% |
4.450 tới 4.700 | Hỗ trợ | Đáy tuần 24/03/2023, 05/05, 12/05/2023 và 18/09/2026; thấp hơn giá 9,6% đến 14,4% |
Đáy 52 tuần theo giá đóng cửa là 5.000 đồng (15/09/2026), đỉnh 52 tuần là 8.200 đồng (02/06/2026). Đỉnh chu kỳ từ 2023 là 32.150 đồng (20/09/2023), cao hơn giá hiện tại 518%.
Đường xu hướng giảm nối bốn đỉnh tuần 10.470 (13/12/2024), 10.190 (14/02/2025), 8.430 (31/10/2025) và 8.430 (21/11/2025), giảm khoảng 42 đồng mỗi tuần. Giá trị ở tuần 13/11/2026 là 6.305 đồng, cao hơn giá hiện tại 21,3% và nằm trong vùng kháng cự 6.000 đến 6.300.
Fibonacci
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 8.200 đồng ngày 02/06/2026 xuống đáy 5.000 đồng ngày 15/09/2026. Các mức hồi từ đáy lên:
- 23,6%: 5.755 đồng
- 38,2%: 6.222 đồng
- 50%: 6.600 đồng
- 61,8%: 6.978 đồng
- 78,6%: 7.515 đồng
Giá 5.200 đồng mới hồi 6,2% nhịp giảm. Mức 38,2% (6.222 đồng) nằm trong vùng kháng cự 6.000 đến 6.300 đồng và sát đường xu hướng giảm.
Xu hướng EMA
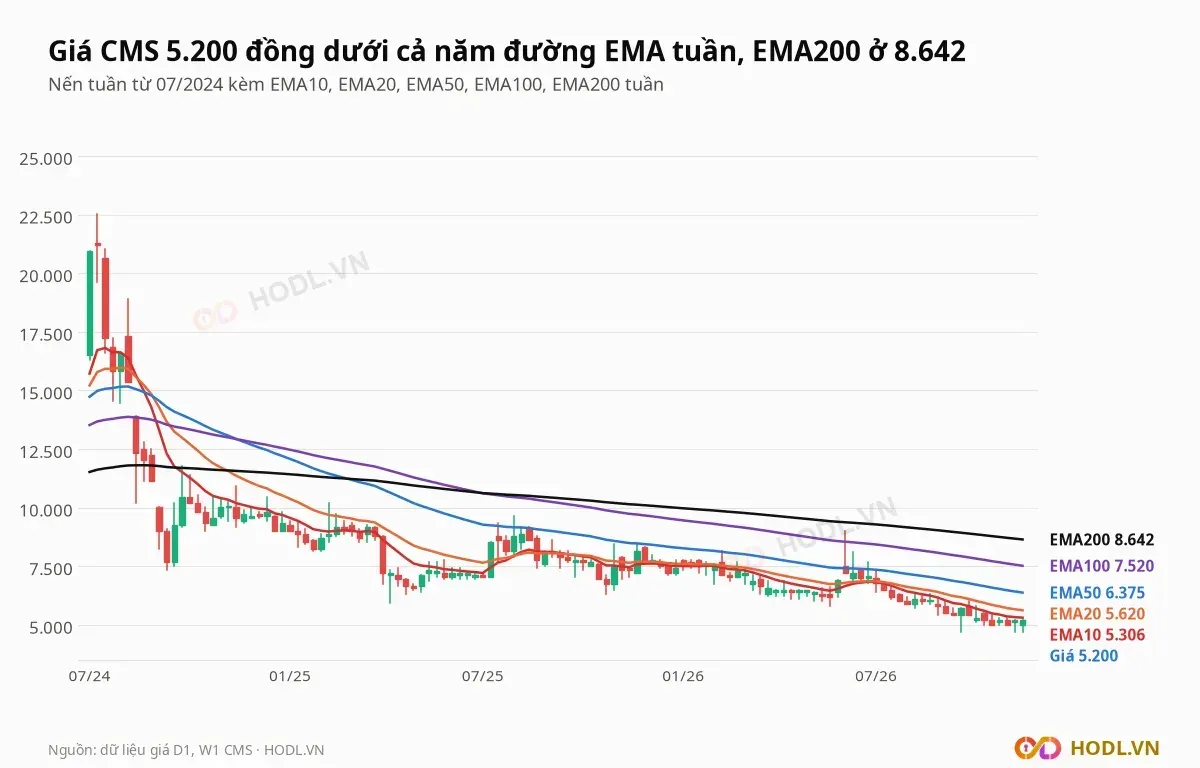
Trên nến ngày, giá 5.200 đồng cao hơn EMA10 (5.139) 1,2% và EMA20 (5.151) 0,9%, nhưng thấp hơn EMA50 (5.333) 2,5%, EMA100 (5.684) 8,5% và EMA200 (6.222) 16,4%.
Trên nến tuần, giá dưới cả năm đường: EMA10 ở 5.306, EMA20 ở 5.620, EMA50 ở 6.375, EMA100 ở 7.520 và EMA200 ở 8.642 đồng. EMA50 tuần cắt xuống EMA200 tuần từ 07/03/2025 và EMA10 tuần nằm dưới EMA20 tuần từ 19/09/2025.
RSI và động lượng
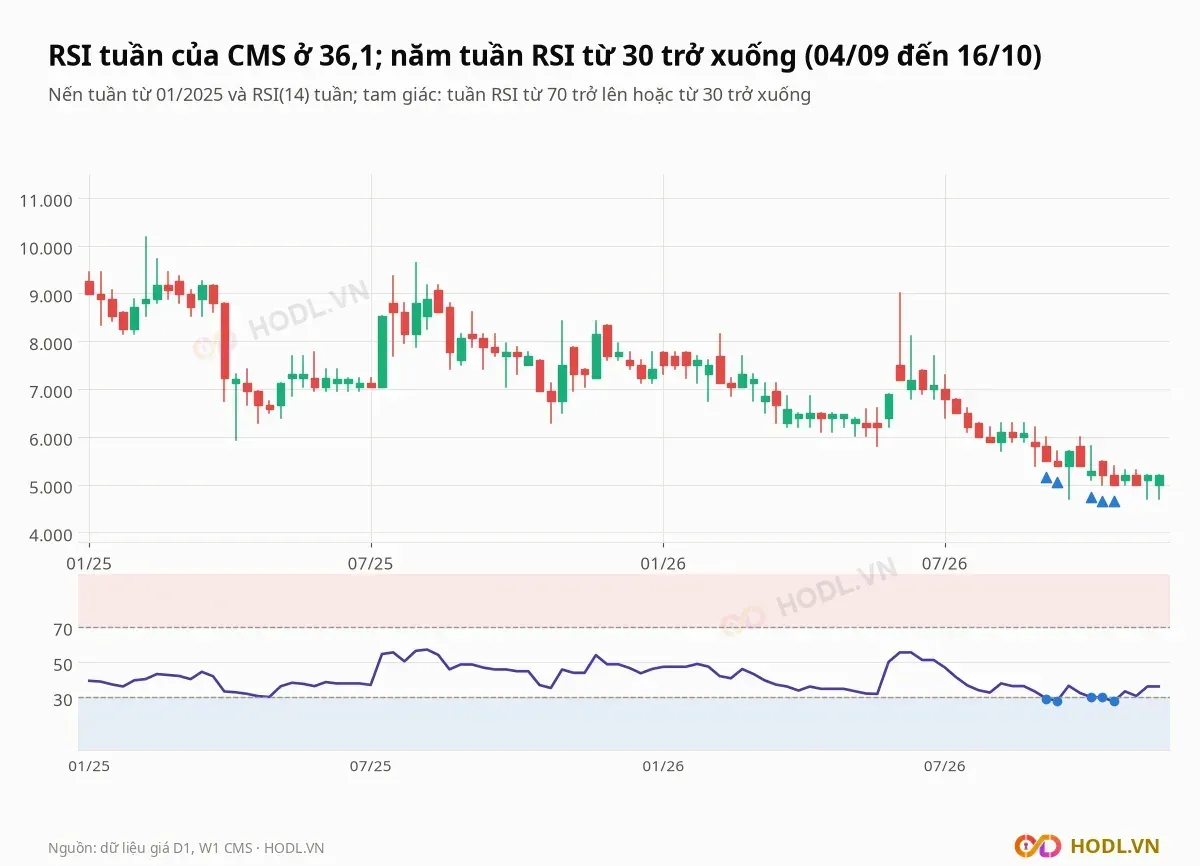
RSI(14) ngày ở 50,8, đã hồi từ vùng quá bán 14 và 15/09/2026; RSI ngày vượt 70 trong bốn phiên 01 đến 04/06/2026 khi giá lên 8.200 đồng. RSI(14) tuần ở 36,1, và chưa tuần nào từ 01/2025 vượt 70.
Năm tuần RSI tuần từ 30 trở xuống là 04/09, 11/09, 02/10, 09/10 và 16/10/2026. Từ tuần 23/10 RSI tuần quay lại trên 30 nhưng chưa vượt 40.
Lịch sự kiện cần theo dõi
Tập Đoàn CMH Việt Nam có các mốc sau cần theo dõi:
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Quý IV/2026 | Hoàn thành hợp đồng EPC Cẩm Khê Central Park và khách sạn Lemore Phan Thiết | Hai hợp đồng tạo phần lớn doanh thu hiện tại |
Cuối quý IV/2026 | Hoàn trả vốn góp và lãi vay từ Tuấn Huy Phú Thọ | Vay 203,9 tỷ gắn với khoản đầu tư 297,5 tỷ |
Tháng 01/2027 | Báo cáo tài chính quý IV/2026 | Quý IV/2025 có lợi nhuận 22,2 tỷ làm nền so sánh |
Hằng quý | Vay ngắn hạn, tiền | Vay ngắn hạn 106,6 tỷ so với tiền 4,6 tỷ |
Quý II/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Đại hội 2025 họp ngày 29/03/2025 |
Hằng tuần | Giá so với vùng 6.000 đến 6.300 đồng | Vùng kháng cự trùng đường xu hướng giảm |
Kết luận
Cổ phiếu CMS của Tập Đoàn CMH Việt Nam có doanh thu chín tháng tăng 20,9% lên 246,3 tỷ đồng nhưng lợi nhuận cổ đông mẹ giảm 59,8% xuống 3,75 tỷ, vì chi phí thuế, phạt chậm nộp và lợi nhuận khác của năm trước không lặp lại. P/B 0,47 lần thấp hơn trung vị nhóm xây lắp 0,74 lần.
Rủi ro lớn nhất là cơ cấu tài sản: 297,5 tỷ đồng đầu tư nắm giữ đến đáo hạn gắn với vay 203,9 tỷ và với một đối tác duy nhất, trong khi tiền chỉ 4,6 tỷ. Doanh thu chín tháng dựa vào hợp đồng với bên liên quan của Chủ tịch (47,0%), và Chủ tịch đang dùng 90,3% số cổ phiếu nắm giữ để bảo đảm khoản vay.
Dự báo xu hướng
Xu hướng dài hạn của cổ phiếu Tập Đoàn CMH Việt Nam vẫn là giảm: giá dưới cả năm đường EMA tuần, EMA50 tuần dưới EMA200 tuần từ 03/2025 và đường xu hướng giảm nằm ở 6.305 đồng. Trong ngắn hạn giá đã lên trên EMA10 và EMA20 ngày, RSI ngày 50,8 ở mức trung tính.
Nếu giá giữ trên vùng 4.450 đến 4.700 đồng, mức hồi gần nhất là 5.755 đồng (Fibonacci 23,6%) rồi vùng 6.000 đến 6.300 đồng. Nếu đóng cửa dưới 4.450 đồng, giá rời đáy chu kỳ từ 2023 và không còn vùng giá cũ nào của nến tuần bên dưới.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 11/11/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
