
Định giá cổ phiếu MWG: những con số quyết định giá
Nội dung bài7 phần
Định giá cổ phiếu MWG cần làm thêm một bước so với nhiều mã khác: tách phần tiền gửi khổng lồ ra khỏi phần kinh doanh bán lẻ. Thế Giới Di Động đang giữ lượng tiền và tiền gửi lớn hơn nửa tổng tài sản. Lợi nhuận vì vậy gồm cả lãi bán hàng lẫn lãi tiền gửi. Bài này tính các chỉ số chính theo hai cách: có và không có phần tiền. Số liệu lấy đến ngày 02/10/2026.
Doanh thu theo chuỗi và cấu trúc chi phí đã nằm ở bài mô hình kinh doanh cùng nhóm. Bài này không lặp lại.
Định giá cổ phiếu MWG bằng P/E
Vốn góp của chủ sở hữu cuối quý II/2026 là 14.697 tỷ đồng, tương ứng khoảng 1,47 tỷ cổ phiếu. Bảng cân đối có một khoản điều chỉnh âm nhỏ trong vốn chủ. Số cổ phiếu lưu hành thực tế có thể thấp hơn một chút. Sai lệch này không làm đổi kết luận.
Giá đóng cửa phiên 02/10/2026 là 73.200 đồng. Vốn hoá vào khoảng 107.582 tỷ đồng.
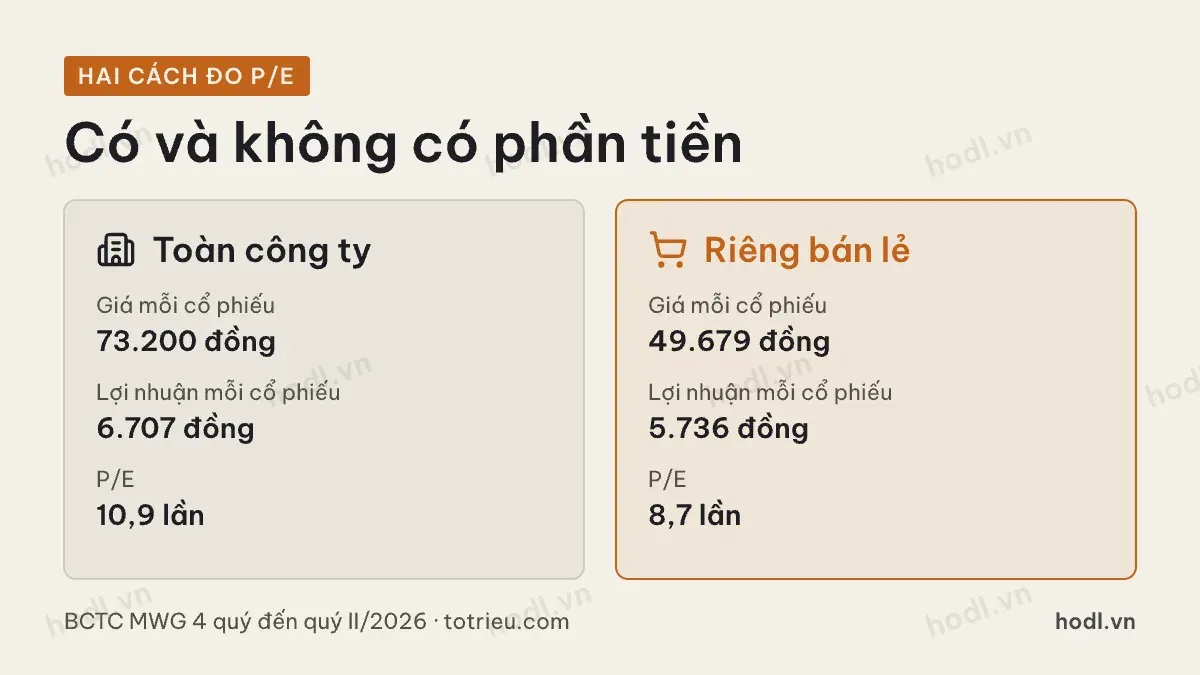
Bốn quý gần nhất, từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 9.857 tỷ đồng. Lợi nhuận mỗi cổ phiếu khoảng 6.707 đồng, P/E khoảng 10,9 lần.
Lợi nhuận tăng nhanh từ nền thấp
Lợi nhuận cổ đông công ty mẹ năm 2023 chỉ 168 tỷ đồng. Năm 2024 hồi lên 3.722 tỷ đồng, năm 2025 là 7.034 tỷ đồng, tăng 89%. Nửa đầu năm 2026 tiếp tục tăng 88,4% so với cùng kỳ.
Tốc độ này có hai nguồn. Một là nền rất thấp của năm 2023. Hai là chi phí bán hàng trên mỗi đồng doanh thu giảm. Khi nền so sánh đã cao lên, tốc độ tăng khó giữ ở mức gần gấp đôi mỗi năm. Vì vậy P/E 10,9 lần cần đi kèm một giả định rõ về tốc độ tăng các năm sau.
Một cách kiểm tra là xem lợi nhuận bốn quý gần nhất đã cao hơn đỉnh cũ chưa. Năm 2021, lợi nhuận cổ đông công ty mẹ là 4.899 tỷ đồng. Con số bốn quý hiện tại gấp đôi mức đó, dù chuỗi điện máy đã trưởng thành. Giai đoạn này trùng với lúc chi phí bán hàng trên mỗi đồng doanh thu giảm mạnh.
Định giá cổ phiếu MWG: tách tiền
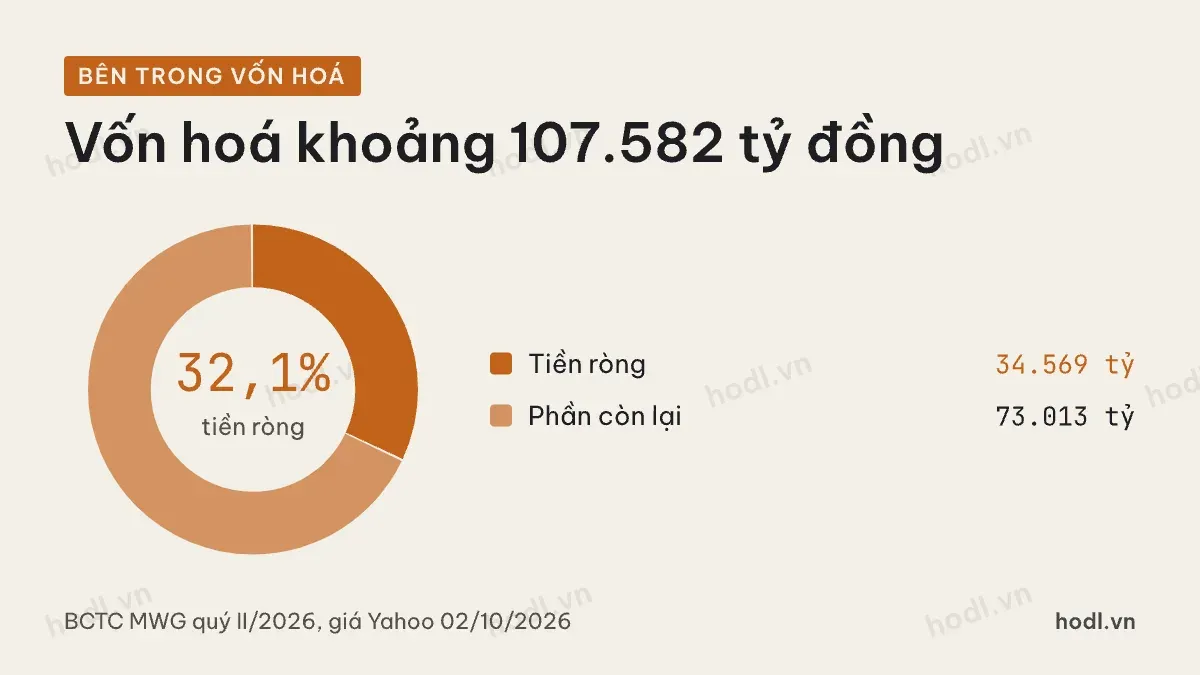
Cuối quý II/2026, tiền và đầu tư ngắn hạn là 63.659 tỷ đồng. Vay ngắn hạn là 29.090 tỷ đồng. Tiền ròng sau khi trừ vay vào khoảng 34.569 tỷ đồng, tương đương khoảng 23.521 đồng mỗi cổ phiếu.
Khoản này chiếm 32,1% vốn hoá. Phần còn lại, khoảng 73.013 tỷ đồng, là giá thị trường trả cho hoạt động bán lẻ.
Cần lưu ý một điểm. Ngoài 29.090 tỷ đồng vay ngắn hạn, MWG còn 39.474 tỷ đồng nợ phải trả khác. Một phần tiền gửi vì thế sẽ phải chi ra khi đến hạn trả. Con số tiền ròng ở trên là mức trần, không phải toàn bộ tiền cổ đông được tự do sử dụng.
P/E khi bỏ thu nhập tài chính
Bốn quý gần nhất, doanh thu tài chính là 3.460 tỷ đồng, chi phí tài chính là 1.676 tỷ đồng. Thu nhập tài chính ròng trước thuế là 1.784 tỷ đồng. Giả định thuế suất 20%, phần sau thuế vào khoảng 1.427 tỷ đồng.
Bỏ phần này, lợi nhuận bốn quý từ bán lẻ còn khoảng 8.430 tỷ đồng, tức khoảng 5.736 đồng mỗi cổ phiếu. Bỏ luôn phần tiền ròng khỏi giá, mỗi cổ phiếu còn khoảng 49.679 đồng cho hoạt động bán lẻ. P/E của riêng phần bán lẻ vào khoảng 8,7 lần.
Hai con số 10,9 lần và 8,7 lần đo hai thứ khác nhau. Con số thứ nhất là toàn bộ công ty, gồm cả két tiền. Con số thứ hai là riêng cỗ máy bán lẻ. Với doanh nghiệp giữ nhiều tiền, con số thứ hai thường phản ánh đúng hơn mức giá đang trả cho hoạt động kinh doanh.
Định giá cổ phiếu MWG: P/B và ROE
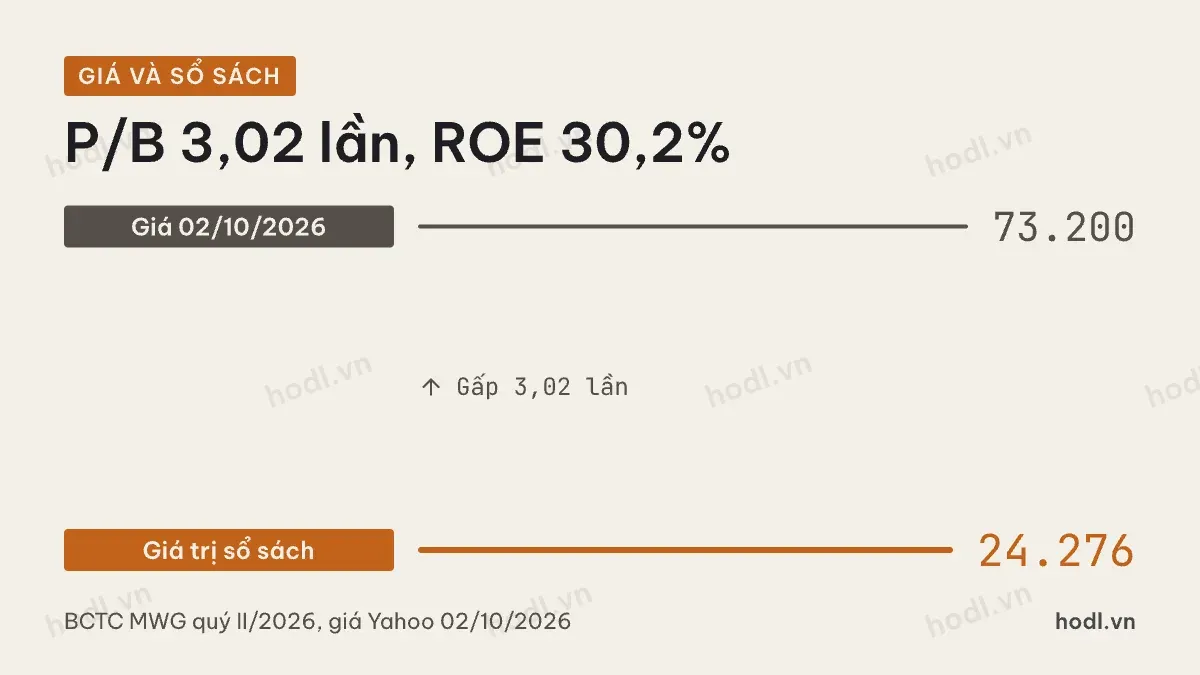
Vốn chủ sở hữu hợp nhất cuối quý II/2026 là 36.351 tỷ đồng. Trừ 672 tỷ đồng lợi ích cổ đông thiểu số, phần của cổ đông công ty mẹ là 35.679 tỷ đồng. Giá trị sổ sách mỗi cổ phiếu khoảng 24.276 đồng, P/B khoảng 3,02 lần.
Lợi nhuận bốn quý chia vốn chủ bình quân đầu và cuối kỳ cho ROE khoảng 30,2%. Bán lẻ không cần nhiều tài sản cố định, nên ROE cao và P/B cao đi cùng nhau là bình thường.
Công ty dự kiến chi khoảng 1.470 tỷ đồng trả cổ tức trong quý III/2026. Con số này tương đương khoảng 1.000 đồng mỗi cổ phiếu. Ở giá 73.200 đồng, tỷ suất cổ tức của đợt này khoảng 1,4%. Phần lớn lợi nhuận vẫn được giữ lại.
Bốn con số theo dõi mỗi quý
Với mô hình này, giá cổ phiếu nhạy nhất với bốn con số. Thứ nhất là chi phí bán hàng trên doanh thu, vì đây là nơi lợi nhuận đã cải thiện nhiều nhất. Thứ hai là biên lãi gộp của từng quý. Thứ ba là số dư tiền và tiền gửi, vì nó quyết định phần thu nhập tài chính. Thứ tư là số cửa hàng mở mới, nhất là ở Bách Hoá Xanh và EraBlue.
Nếu chi phí bán hàng tăng trở lại trong khi biên gộp không đổi, lợi nhuận sẽ chậm lại trước khi doanh thu cho thấy điều gì. Nếu công ty dùng tiền gửi để mở rộng nhanh, thu nhập tài chính sẽ giảm và P/E toàn công ty sẽ tiến gần P/E phần bán lẻ.
Bảng tóm tắt
Chỉ số | Giá trị | Ghi chú |
|---|---|---|
P/E toàn công ty | 10,9 lần | 73.200 ÷ 6.707 |
P/E phần bán lẻ | 8,7 lần | Bỏ tiền ròng và thu nhập tài chính |
P/B | 3,02 lần | 73.200 ÷ 24.276 |
ROE | 30,2% | LNST mẹ 4 quý ÷ vốn chủ mẹ bình quân |
Các chỉ số trên không tự nói giá đắt hay rẻ. Chúng giúp tách bạch thị trường đang trả bao nhiêu cho tiền và bao nhiêu cho kinh doanh. Muốn đọc thêm cách xây dựng các chỉ số này, xem định giá chứng khoán là gì và 12 mô hình định giá chứng khoán.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 19/11/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
