
Ngành
Ngân hàng thương mại kiếm tiền từ đâu: đọc báo cáo của một ngân hàng
Ngân hàng kiếm tiền từ đâu: chênh lệch lãi, phí dịch vụ, kinh doanh vốn, rồi trừ chi phí và dự phòng. Đi từng dòng báo cáo năm 2025 của MB.
Nội dung bài6 phần
Ngân hàng kiếm tiền từ đâu? Câu trả lời ngắn: từ chênh lệch giữa lãi cho vay và lãi trả người gửi tiền. Câu trả lời đầy đủ có thêm phí dịch vụ, kinh doanh ngoại hối, chứng khoán, thu hồi nợ đã xử lý. Và phần cổ đông nhận cuối cùng phụ thuộc rất nhiều vào hai khoản trừ: chi phí vận hành và dự phòng rủi ro.
Bài này đi từng dòng trên báo cáo kết quả kinh doanh hợp nhất năm 2025 của Ngân hàng Quân đội, mã MBB, để thấy mỗi đồng lợi nhuận được tạo ra thế nào. Dữ liệu đến 02/10/2026.
Ngân hàng kiếm tiền từ đâu trước hết: chênh lệch lãi
Ngân hàng nhận tiền gửi, phát hành giấy tờ có giá, vay ngân hàng khác. Rồi đem số tiền đó cho vay doanh nghiệp, cá nhân, mua trái phiếu. Lãi nhận về trừ lãi trả đi là thu nhập lãi thuần.
Năm 2025, MB thu 89.088 tỷ đồng thu nhập lãi và các khoản tương tự. Chi phí lãi là 37.478 tỷ đồng. Thu nhập lãi thuần còn 51.610 tỷ đồng, tăng 25,4% so với năm 2024.
Thu nhập lãi tăng 29,0%, chi phí lãi còn tăng nhanh hơn, 34,3%. Phần chênh vẫn lớn lên vì quy mô cho vay tăng mạnh. Đây là nguồn sống chính của gần như mọi ngân hàng Việt Nam. Độ lớn của nó phụ thuộc hai thứ: quy mô cho vay, và biên chênh lệch giữa lãi cho vay với chi phí vốn. Biên này được đo bằng biên lãi thuần, chủ đề của bài NIM cùng nhóm.
Ngân hàng kiếm tiền từ đâu ngoài cho vay
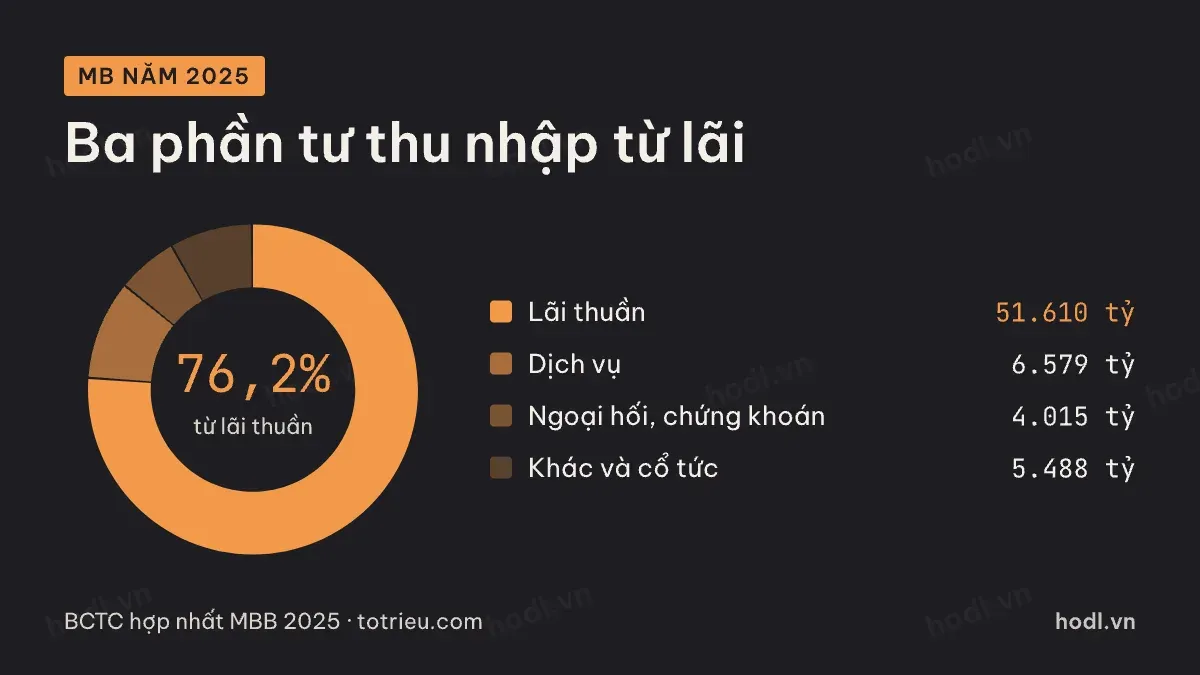
Phần còn lại của tổng thu nhập hoạt động đến từ các hoạt động không phải cho vay. Lãi thuần từ dịch vụ, gồm phí thanh toán, thẻ, bảo lãnh, bán bảo hiểm, là 6.579 tỷ đồng. Kinh doanh ngoại hối, chứng khoán kinh doanh và chứng khoán đầu tư mang về 4.015 tỷ đồng. Hoạt động khác và cổ tức nhận được thêm 5.488 tỷ đồng.
Cộng tất cả, tổng thu nhập hoạt động của MB năm 2025 là 67.693 tỷ đồng. Thu nhập lãi thuần chiếm 76,2%. Nói cách khác, cứ bốn đồng thu nhập thì ba đồng đến từ chênh lệch lãi.
Thu ngoài lãi có giá trị vì ít phụ thuộc vào chu kỳ lãi suất. Phí thanh toán, thẻ không giảm khi lãi huy động tăng. Nhưng không phải dòng nào cũng bền. Hoạt động khác thường gồm tiền thu hồi từ nợ đã xử lý bằng dự phòng những năm trước. Khoản này có năm nhiều năm ít.
Trừ đi chi phí vận hành
Ngân hàng trả lương cho hàng chục nghìn nhân viên, thuê chi nhánh, đầu tư công nghệ. Năm 2025, chi phí hoạt động của MB là 19.681 tỷ đồng, bằng khoảng 29,1% tổng thu nhập hoạt động.
Tổng thu nhập trừ chi phí hoạt động ra lợi nhuận trước dự phòng: 48.012 tỷ đồng. Đây là con số đo sức kiếm tiền của bộ máy, trước khi tính rủi ro tín dụng. Nó tăng 25,0% so với 38.406 tỷ đồng năm 2024.
Trừ đi dự phòng, chỗ lợi nhuận ngân hàng biến động
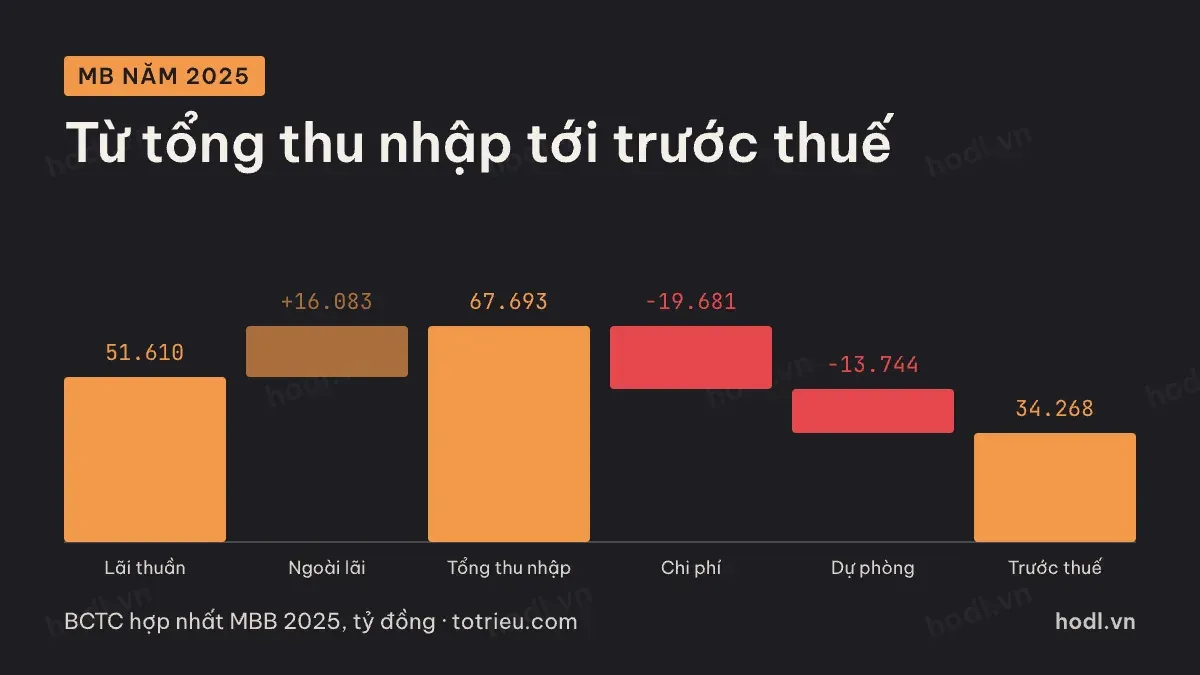
Một phần khoản vay sẽ không được trả đủ. Ngân hàng phải trích dự phòng rủi ro tín dụng ngay khi nhận thấy dấu hiệu, chứ không đợi tới lúc mất thật. Năm 2025, MB trích 13.744 tỷ đồng, tăng mạnh từ 9.577 tỷ đồng năm 2024.
Sau dự phòng, lợi nhuận trước thuế là 34.268 tỷ đồng. Trừ thuế 6.885 tỷ đồng, lợi nhuận sau thuế 27.383 tỷ đồng. Phần của cổ đông công ty mẹ là 26.779 tỷ đồng, tăng 18,3%.
Tách nguồn thì thấy rõ: tổng thu nhập hoạt động tăng 22,2%, lợi nhuận trước dự phòng tăng 25,0%, nhưng lợi nhuận cổ đông chỉ tăng 18,3%. Phần hụt đến từ dự phòng tăng 43,5%. Năm 2025 của MB là năm bộ máy kinh doanh khoẻ lên, còn chi phí rủi ro ăn bớt một phần thành quả.
Chiều ngược lại cũng xảy ra ở ngân hàng khác: lợi nhuận tăng vọt chỉ vì dự phòng giảm. Vì vậy luôn đọc lợi nhuận trước dự phòng trước khi đọc dòng cuối.
Bảng cân đối: tiền đến từ đâu và đi đâu
Cuối năm 2025, MB có tổng tài sản 1.615.764 tỷ đồng. Cho vay khách hàng 1.084.019 tỷ đồng, chiếm khoảng 67%. Chứng khoán đầu tư 225.575 tỷ đồng. Tiền gửi và cho vay các tổ chức tín dụng khác 182.924 tỷ đồng.
Phía nguồn vốn, tiền gửi của khách hàng là 921.368 tỷ đồng. Tiền gửi và vay ngân hàng khác 248.017 tỷ đồng. Giấy tờ có giá đã phát hành 187.236 tỷ đồng. Vốn chủ sở hữu chỉ 142.023 tỷ đồng, chưa tới một phần mười tổng tài sản.
Đòn bẩy cao như vậy là bản chất nghề ngân hàng. Nó khuếch đại lợi nhuận khi tài sản tốt, và khuếch đại thua lỗ khi nợ xấu tăng. Đó là lý do các chỉ số an toàn và nợ xấu, chủ đề các bài sau trong nhóm, quan trọng không kém lợi nhuận.
Bốn câu hỏi để biết ngân hàng kiếm tiền từ đâu
Khi mở báo cáo của bất kỳ ngân hàng nào, tôi trả lời bốn câu theo thứ tự. Một, thu nhập lãi thuần tăng nhờ cho vay nhiều hơn hay nhờ biên lãi rộng hơn. Hai, thu ngoài lãi đến từ phí đều đặn hay từ khoản một lần. Ba, lợi nhuận trước dự phòng tăng bao nhiêu. Bốn, dự phòng tăng hay giảm, và vì sao.
Bốn câu này đủ để biết lợi nhuận năm nay có lặp lại được không. Muốn so nhiều ngân hàng, xem thêm cách định giá cổ phiếu ngân hàng ở cuối nhóm. Một ví dụ phân tích đầy đủ: phân tích cổ phiếu TCB tháng 9/2026. Thuật ngữ tra ở danh sách thuật ngữ báo cáo tài chính. Các phân tích ngân hàng cũ hơn: cổ phiếu VCB.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.