
Ngành
Mặt bằng định giá cổ phiếu ngân hàng Việt Nam: ghép giá trên sổ sách với khả năng sinh lời
Mặt bằng định giá cổ phiếu ngân hàng đọc bằng giá trên giá trị sổ sách ghép với suất sinh lời. Số liệu tám mã chốt phiên 02/10/2026.
Nội dung bài6 phần
- Mặt bằng định giá cổ phiếu ngân hàng Việt Nam: ghép giá trên sổ sách với khả năng sinh lời
- Mặt bằng định giá cổ phiếu ngân hàng dùng thước nào
- Số liệu tám mã chốt phiên 02/10/2026
- Ghép giá trên giá trị sổ sách với suất sinh lời
- Một cách ước mặt bằng định giá cổ phiếu ngân hàng hợp lý
- Những gì mặt bằng định giá cổ phiếu ngân hàng không nói
Mặt bằng định giá cổ phiếu ngân hàng Việt Nam: ghép giá trên sổ sách với khả năng sinh lời
Mặt bằng định giá cổ phiếu ngân hàng Việt Nam được đọc bằng giá trên giá trị sổ sách. Chỉ số giá trên lợi nhuận ít dùng hơn ở nhóm này. Lý do nằm ở chỗ lợi nhuận ngân hàng bị dự phòng làm nhiễu, còn giá trị sổ sách thì đổi chậm.
Bài này dựng mặt bằng của tám ngân hàng niêm yết rồi ghép với suất sinh lời trên vốn chủ. Dữ liệu đến 02/10/2026. Muốn ôn các mô hình định giá nói chung, xem định giá chứng khoán là gì.
Mặt bằng định giá cổ phiếu ngân hàng dùng thước nào
Ở doanh nghiệp sản xuất, nhà xưởng và máy móc có thể đem bán. Ở ngân hàng, tài sản phần lớn là khoản phải thu từ người vay. Giá trị sổ sách vì thế phụ thuộc vào việc người vay có trả được hay không.
Đó là lý do nhóm này được so bằng giá trên giá trị sổ sách. Mẫu số là vốn chủ sở hữu thuộc cổ đông công ty mẹ chia cho số cổ phiếu đang lưu hành. Khi thị trường nghi ngờ chất lượng tài sản, giá có thể rơi xuống dưới một lần giá trị sổ sách.
Chỉ số giá trên lợi nhuận vẫn có ích, nhưng nó dao động mạnh. Một năm trích dự phòng nặng đủ làm lợi nhuận co lại vài lần. Chỉ số khi đó phình lên và mất ý nghĩa so sánh.
Cách tính trong bài này như sau. Giá là giá đóng cửa phiên 02/10/2026. Vốn chủ thuộc cổ đông mẹ lấy vốn chủ sở hữu trừ lợi ích cổ đông thiểu số. Số cổ phiếu lấy vốn điều lệ chia 10.000 đồng. Suất sinh lời trên vốn chủ tính bằng lợi nhuận bốn quý chia vốn chủ bình quân đầu kỳ và cuối kỳ.
Số liệu tám mã chốt phiên 02/10/2026
Ngân hàng | Giá (đồng) | Giá trị sổ sách (đồng) | P/B (lần) | ROE 4 quý | P/E (lần) |
|---|---|---|---|---|---|
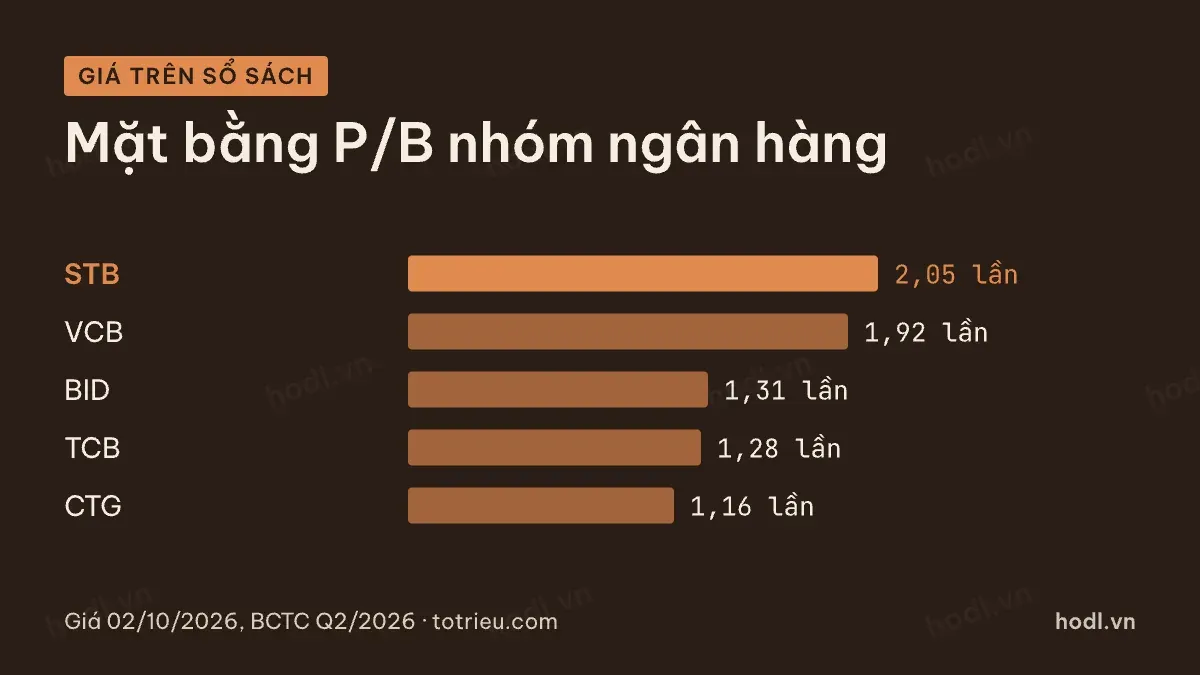
STB | 68.400 | 33.316 | 2,05 | 5,0% | 41,9 |
VCB | 57.100 | 29.729 | 1,92 | 18,0% | 11,5 |
BID | 34.800 | 26.518 | 1,31 | 18,4% | 7,9 |
TCB | 32.250 | 25.283 | 1,28 | 16,1% | 8,4 |
MBB | 19.100 | 16.122 | 1,18 | 22,1% | 5,9 |
CTG | 29.750 | 25.616 | 1,16 | 22,2% | 5,8 |
ACB | 21.100 | 19.334 | 1,09 | 16,8% | 6,9 |
VPB | 22.900 | 22.476 | 1,02 | 18,3% | 6,1 |
Nguồn: giá đóng cửa 02/10/2026, Yahoo Finance; BCTC hợp nhất STB, VCB, BID, TCB, MBB, CTG, ACB, VPB · totrieu.com
Trung vị giá trên giá trị sổ sách của nhóm là 1,23 lần. Trung vị suất sinh lời trên vốn chủ là 18,2%. Khoảng cách giữa mã cao nhất và thấp nhất là 2,05 lần so với 1,02 lần, tức gấp đôi.
Một lưu ý về cách lấy số cổ phiếu. Vốn chủ và lợi nhuận lấy theo báo cáo quý 2/2026. Giá thì là giá hiện tại. Số cổ phiếu vì vậy phải là số sau mọi đợt chia.
Ngân hàng Quân Đội trả cổ tức bằng cổ phiếu tỷ lệ 15%. Ngày không hưởng quyền là 11/08/2026. Số cổ phiếu dùng ở đây là 9.263,3 triệu. Kỳ báo cáo chỉ có 8.055,0 triệu. Ngân hàng này còn phát hành quyền mua tỷ lệ 10 trên 1 cùng ngày. Tiền thu về chưa có trong vốn chủ quý 2/2026. Hai chỉ số của mã này vì vậy kém so sánh nhất bảng.
Nhìn riêng cột P/B thì thứ tự đã nói một phần. Nhưng thứ tự này chưa dùng được, vì nó chưa tính tới việc mỗi đồng vốn chủ tạo ra bao nhiêu lợi nhuận.
Ghép giá trên giá trị sổ sách với suất sinh lời
Hai chỉ số này phải đi với nhau. Lý do rất đơn giản. Vốn chủ là nguồn sinh lợi nhuận, nên ngân hàng tạo ra nhiều lợi nhuận hơn trên cùng một đồng vốn thì đáng được trả giá cao hơn trên một đồng vốn.
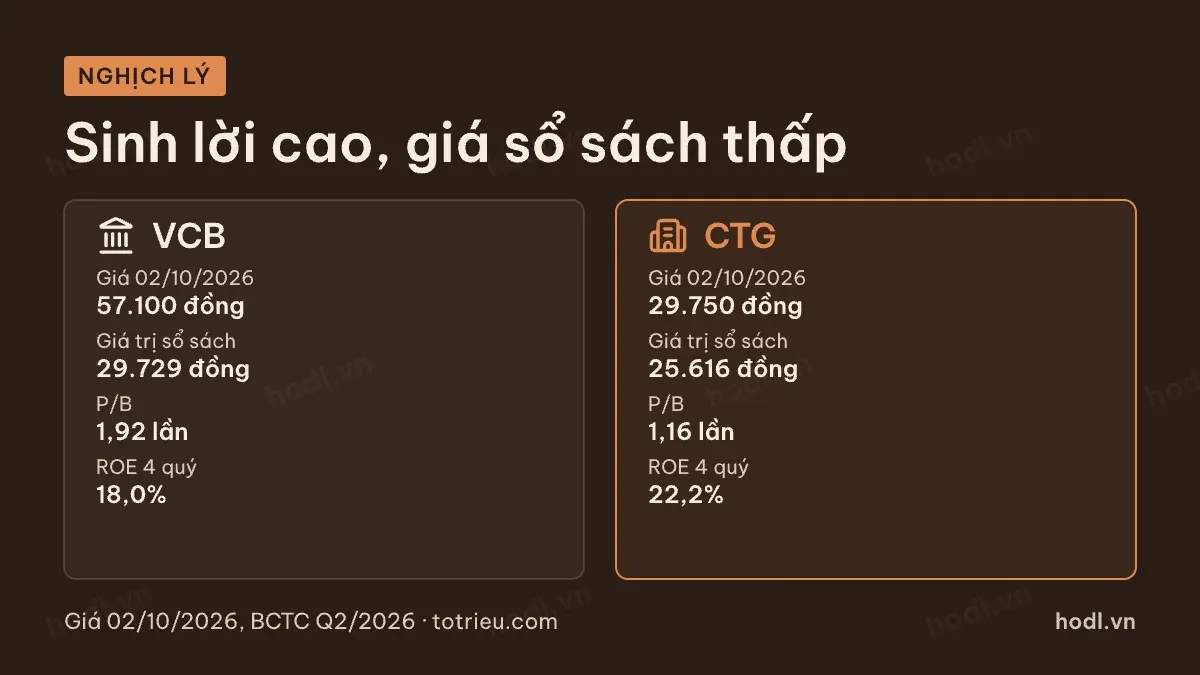
Đặt Vietcombank cạnh VietinBank sẽ thấy nghịch lý. Vietcombank có giá 57.100 đồng, giá trị sổ sách 29.729 đồng, P/B 1,92 lần, suất sinh lời 18,0%. VietinBank có giá 29.750 đồng, giá trị sổ sách 25.616 đồng, P/B 1,16 lần, suất sinh lời 22,2%.
Nơi sinh lời cao hơn lại được trả giá thấp hơn trên sổ sách. Chênh lệch này không sai, nó chỉ cần được giải thích. Thị trường có thể đang trả thêm cho mức trích dự phòng thấp, cho tỷ lệ bao phủ nợ xấu dày, hay cho tính ổn định của nguồn tiền gửi.
Ngân hàng Quân Đội là trường hợp đáng xem tiếp. Suất sinh lời 22,1%, gần ngang VietinBank, nhưng P/B chỉ 1,18 lần. Cho vay khách hàng của ngân hàng này tăng 13,2% trong sáu tháng đầu 2026, nhanh hơn nhóm quốc doanh.
Chiều ngược lại là Sacombank. P/B 2,05 lần, cao nhất nhóm, trong khi suất sinh lời chỉ 5,0%. Lợi nhuận bốn quý của ngân hàng này bị dự phòng kéo xuống rất mạnh, nên mẫu số của suất sinh lời không phản ánh bộ máy kinh doanh. Phần thị trường đang trả giá cho không nằm trong số liệu bốn quý gần nhất.
Một cách ước mặt bằng định giá cổ phiếu ngân hàng hợp lý
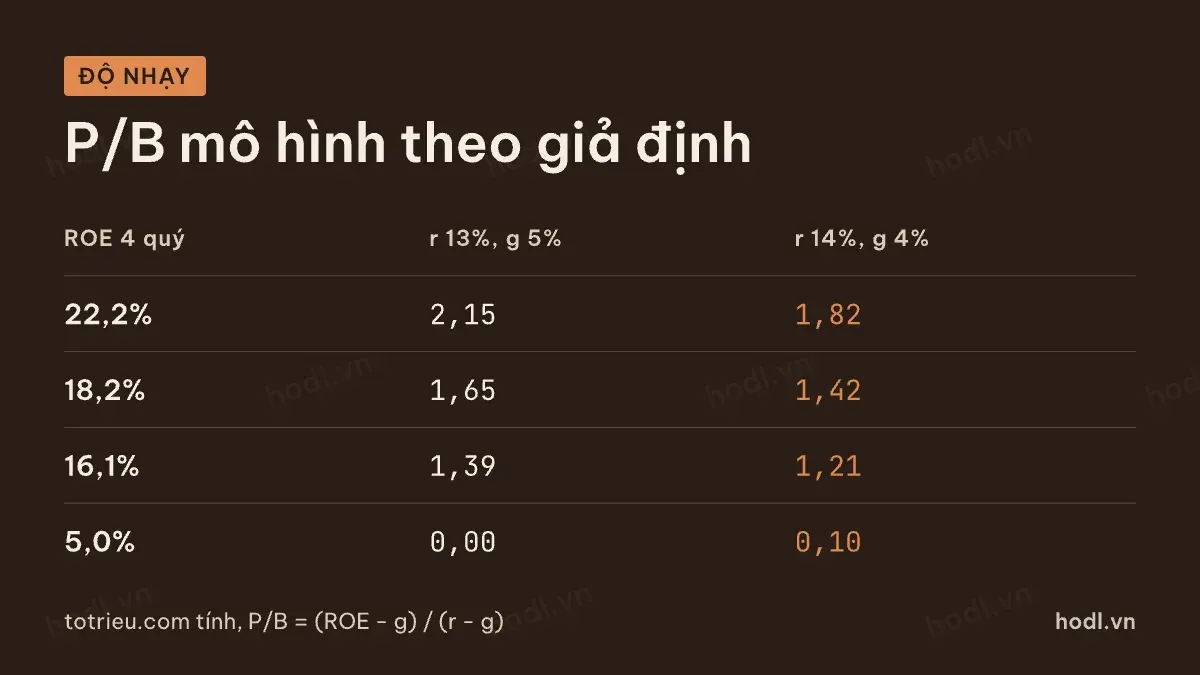
Có một công thức đơn giản thường dùng cho nhóm này. Giá trên giá trị sổ sách hợp lý bằng suất sinh lời trừ tốc độ tăng dài hạn, chia cho chi phí vốn chủ trừ tốc độ tăng dài hạn.
Công thức viết gọn là P/B bằng ROE trừ g, chia r trừ g. Trong đó g là tốc độ tăng lợi nhuận dài hạn, r là chi phí vốn chủ mà người mua đòi hỏi.
Hai tham số này do người đọc tự đặt, nên kết quả thay đổi theo giả định. Bảng dưới lấy hai bộ giả định để thấy mức dao động.
ROE 4 quý | P/B mô hình với r 13%, g 5% | P/B mô hình với r 14%, g 4% |
|---|---|---|
22,2% | 2,15 | 1,82 |
18,2% | 1,65 | 1,42 |
16,1% | 1,39 | 1,21 |
5,0% | 0,00 | 0,10 |
Nguồn: totrieu.com tính theo công thức P/B bằng ROE trừ g chia r trừ g
Hai điều rút ra từ bảng. Thứ nhất, kết quả rất nhạy với giả định. Đổi chi phí vốn chủ 1 điểm % làm P/B mô hình đổi hơn 20%. Thứ hai, công thức mất ý nghĩa khi suất sinh lời xuống gần tốc độ tăng dài hạn, như dòng 5,0%.
Vì vậy đừng coi con số ra từ công thức là một mức giá. Nó là câu hỏi, không phải câu trả lời. Câu hỏi là: thị trường đang giả định suất sinh lời nào cho mã này. Muốn xem cách chi phí vốn chủ được ước, đọc mô hình định giá CAPM.
Những gì mặt bằng định giá cổ phiếu ngân hàng không nói
Bốn điểm sau không nằm trong hai chỉ số trên, nhưng ảnh hưởng trực tiếp tới chúng.
Thứ nhất, chất lượng giá trị sổ sách. Vốn chủ là con số sau khi trừ dự phòng. Ngân hàng trích chưa đủ thì giá trị sổ sách đang bị thổi lên, và P/B nhìn thấp giả tạo.
Thứ hai, nguồn gốc của suất sinh lời. Suất sinh lời cao vì bộ máy kinh doanh khoẻ là một chuyện. Cao vì năm nay trích ít đi là chuyện khác.
Thứ ba, pha loãng từ các đợt tăng vốn. Ngân hàng phát hành thêm cổ phiếu để tăng vốn tự có thì giá trị sổ sách trên mỗi cổ phiếu đổi theo giá phát hành. Số cổ phiếu trong bài lấy theo vốn điều lệ tại quý 2/2026.
Thứ tư, cổ tức. Trả cổ tức tiền mặt làm giảm vốn chủ, trả bằng cổ phiếu làm tăng số lượng cổ phiếu. Hai cách đều đổi giá trị sổ sách trên mỗi cổ phiếu. Cách ghi nhận hai loại này nằm ở cách tính cổ tức tiền mặt và cổ phiếu.
Bài so sánh các mã ngân hàng cùng nhóm đưa hai chỉ số này vào một bảng kiểm dài hơn, cùng với chi phí trên thu nhập và mức trích dự phòng.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.