Ngành
Mặt bằng P/E và ROE theo ngành ở Việt Nam: so một mã với ngành nào cho đúng
P/E theo ngành ở Việt Nam khác nhau gấp hai, ba lần. Bảng trung vị P/E, P/B, ROE của mười nhóm ngành tại 02/10/2026 và cách chọn nhóm để so một mã.
Nội dung bài5 phần
P/E theo ngành là thước đo để biết một cổ phiếu đắt hay rẻ so với những doanh nghiệp cùng làm một nghề. So P/E của một ngân hàng với một công ty công nghệ gần như vô nghĩa, vì hai nhóm này được thị trường định giá theo hai logic khác nhau.
Bài này tính mặt bằng P/E, P/B và ROE cho mười nhóm ngành, gồm 61 cổ phiếu niêm yết. Lợi nhuận lấy tổng bốn quý tới quý 2/2026 từ báo cáo hợp nhất, giá đóng cửa 02/10/2026. Số cổ phiếu đã điều chỉnh theo các đợt cổ phiếu thưởng có ngày giao dịch không hưởng quyền sau ngày khoá sổ. Dữ liệu đến 02/10/2026.
Bảng P/E theo ngành tại 02/10/2026
Bảng dưới dùng trung vị chứ không dùng trung bình. Một mã lãi rất ít có P/E hàng trăm lần sẽ kéo trung bình lệch hẳn, còn trung vị thì không.
Nhóm ngành | Số mã | P/E trung vị | P/B trung vị | ROE trung vị |
|---|---|---|---|---|
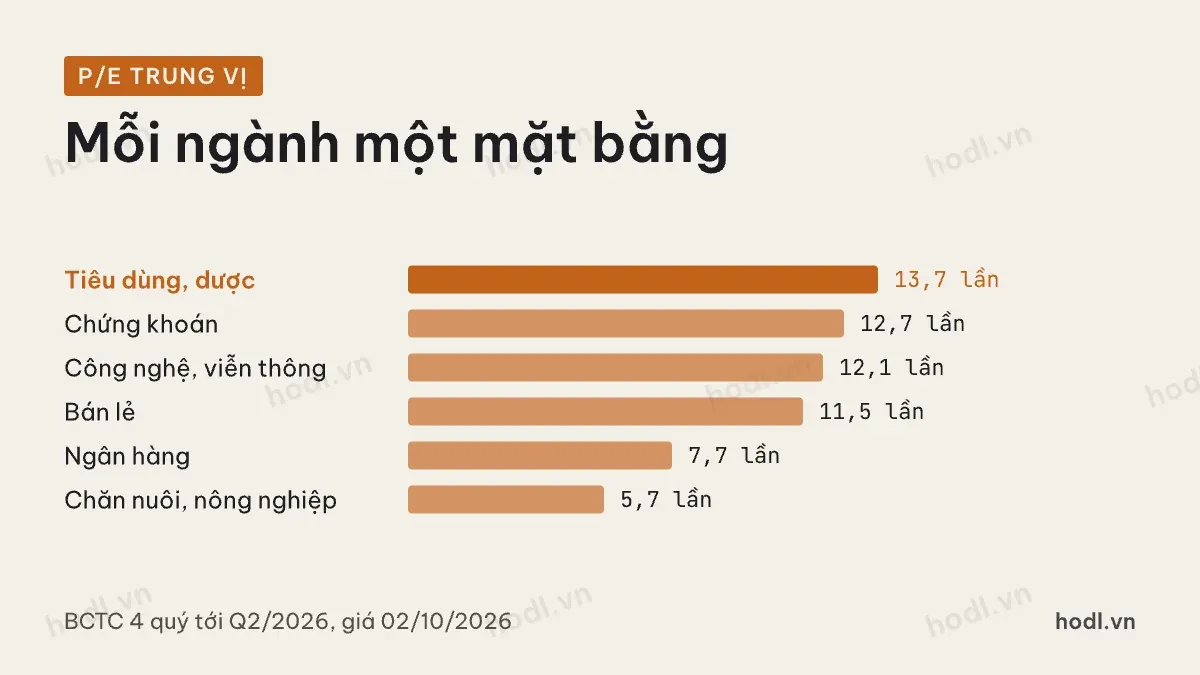
Ngân hàng | 18 | 7,7 | 1,21 | 17,8% |
Chứng khoán | 7 | 12,7 | 1,46 | 13,1% |
Bất động sản nhà ở | 8 | 9,9 | 0,89 | 9,1% |
Khu công nghiệp | 3 | 18,9 | 1,00 | 5,2% |
Thép | 3 | 12,3 | 0,68 | 5,7% |
Bán lẻ | 4 | 11,5 | 2,86 | 27,1% |
Tiêu dùng, dược | 8 | 13,7 | 2,62 | 18,6% |
Công nghệ, viễn thông | 4 | 12,1 | 2,20 | 19,9% |
Chăn nuôi, nông nghiệp | 5 | 5,7 | 1,13 | 15,4% |
Điện, năng lượng | 6 | 9,0 | 1,27 | 17,5% |
Nguồn: BCTC hợp nhất 4 quý tới Q2/2026, giá 02/10/2026 · totrieu.com tính
Mã trong từng nhóm. Ngân hàng: VCB, BID, CTG, TCB, VPB, MBB, ACB, STB, HDB, VIB, TPB, SHB, LPB, MSB, EIB, OCB, SSB, NAB. Chứng khoán: SSI, HCM, VND, VIX, FTS, BSI, CTS. Bất động sản: VHM, NVL, KDH, NLG, DXG, PDR, VRE, DIG. Khu công nghiệp: KBC, BCM, SZC. Thép: HPG, HSG, NKG. Bán lẻ: MWG, PNJ, FRT, DGW. Tiêu dùng, dược: VNM, SAB, MSN, KDC, DHG, IMP, DBD, TRA. Công nghệ: FPT, CMG, CTR, ELC. Chăn nuôi: DBC, HAG, BAF, PAN, VHC. Điện, năng lượng: POW, GAS, PLX, REE, NT2, PC1.
Nhóm ít mã như thép, khu công nghiệp chỉ nên xem là tham khảo. Thép có ba mã, trung vị rơi đúng vào mã giữa, không đại diện được cả ngành.
Vì sao P/E theo ngành chênh nhau gấp đôi
Chăn nuôi có P/E trung vị 5,7 lần, tiêu dùng 13,7 lần. Chênh gấp hơn hai lần. Có ba lý do chính.
Thứ nhất là độ bền của lợi nhuận. Lợi nhuận chăn nuôi chạy theo giá heo và giá ngô, đậu tương, năm lãi lớn năm lỗ. Thị trường không chịu trả nhiều cho một năm lãi đẹp. Tiêu dùng bán sữa, bia, thuốc, lợi nhuận đều đặn hơn, nên được trả giá cao hơn cho mỗi đồng lãi.
Thứ hai là nhu cầu vốn. Doanh nghiệp phải liên tục đổ tiền vào nhà máy, đất, máy móc thì phần lợi nhuận có thể chia cho cổ đông ít đi. Doanh nghiệp nhẹ tài sản giữ lại ít mà vẫn tăng trưởng được.
Thứ ba là rủi ro đặc thù. Ngân hàng dùng đòn bẩy rất lớn và chất lượng tài sản khó nhìn từ bên ngoài. P/E ngân hàng vì vậy thường thấp hơn mặt bằng chung dù ROE không thua kém.
Cùng ROE, khác P/E theo ngành
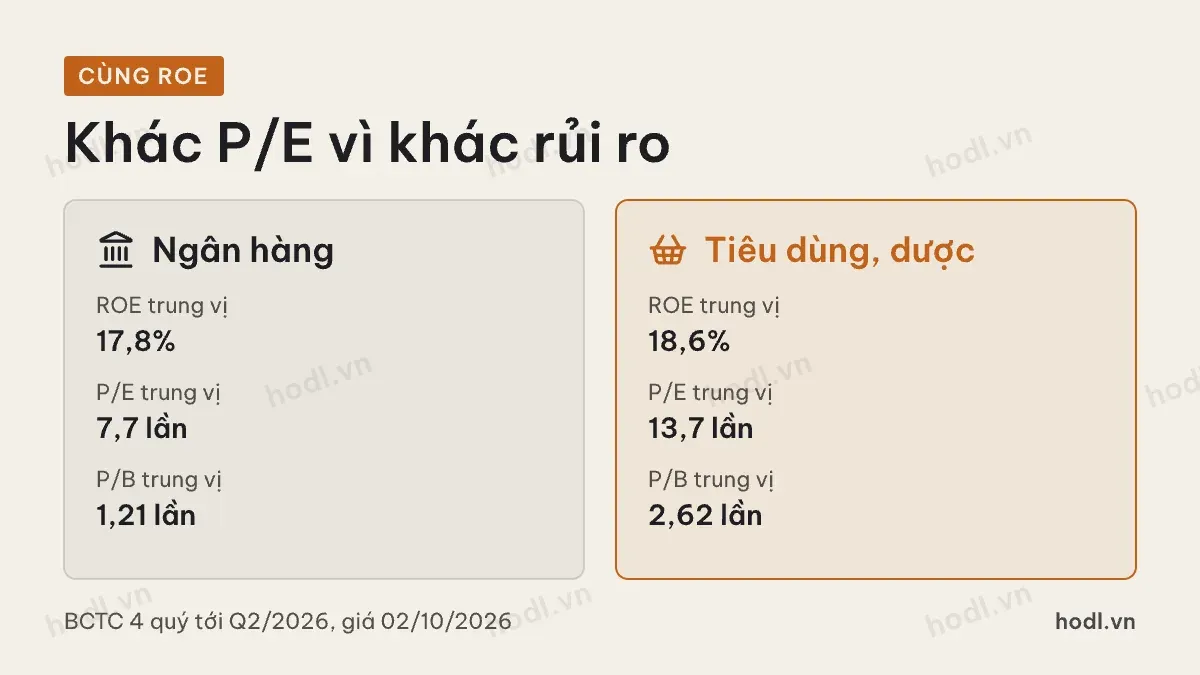
Ngân hàng có ROE trung vị 17,8%, tiêu dùng 18,6%. Hai nhóm sinh lời trên vốn gần như ngang nhau. Nhưng P/E ngân hàng 7,7 lần, tiêu dùng 13,7 lần. P/B ngân hàng 1,21 lần, tiêu dùng 2,62 lần.
Phần chênh này là cái giá thị trường đòi cho rủi ro đòn bẩy và chu kỳ tín dụng của ngân hàng. Không có nghĩa ngân hàng rẻ hay tiêu dùng đắt. Nó có nghĩa hai nhóm không nên đặt chung một thước.
Bài học thực tế: khi đọc một bài viết nói "mã X có P/E chỉ 6 lần, rẻ hơn thị trường", hỏi ngay mã đó thuộc ngành nào. P/E 6 lần là bình thường với ngân hàng, nhưng là thấp với tiêu dùng.
So một mã với ngành nào cho đúng
Chọn nhóm so sánh theo mô hình kinh doanh, không theo tên ngành trên sàn. Hai doanh nghiệp cùng xếp ngành bất động sản có thể một bên bán căn hộ, một bên cho thuê trung tâm thương mại. Bên cho thuê có dòng tiền đều, nên dễ được định giá như một tài sản sinh lợi hơn là một dự án.
Tập đoàn đa ngành khó so nhất. Nếu một mảng chiếm phần lớn lợi nhuận, so với ngành của mảng đó. Nếu không, định giá từng mảng rồi cộng lại.
Nhóm so sánh nên có ít nhất năm mã. Ít hơn thì một mã bất thường có thể làm lệch trung vị. Bỏ những mã có lợi nhuận bốn quý âm hoặc gần bằng không, vì P/E của chúng không có nghĩa.
Cẩn thận ở những thời điểm bất thường của chu kỳ
Mặt bằng P/E theo ngành thay đổi theo chu kỳ. Ngành thép ở đáy chu kỳ có P/E cao vì lợi nhuận thấp, như HSG với P/E 12,3 lần nhưng ROE chỉ 5,7%. Ngành chứng khoán khi thanh khoản thị trường cao có P/E thấp vì lợi nhuận phình to.
Vì vậy đặt P/E cạnh ROE. P/E cao mà ROE thấp thường là lợi nhuận đang ở đáy. P/E thấp mà ROE rất cao cần kiểm xem có khoản lợi nhuận một lần không. Ví dụ bất động sản, VHM có ROE 33,8% bốn quý gần nhất, cao gấp ba trung vị ngành 9,1%. Mức này cần soi phần doanh thu bán buôn dự án trước khi coi là bền.
Bảng trên là ảnh chụp tại 02/10/2026. Hãy tự tính lại khi có báo cáo quý mới. Cách tính P/E từng mã nằm ở bài P/E là gì cùng nhóm.
Các phương pháp định giá khác có ở 12 mô hình định giá chứng khoán. Nền tảng xem định giá chứng khoán là gì. Muốn biết cách phân biệt cổ phiếu giá trị với đầu cơ, đọc lựa chọn cổ phiếu đầu tư và đầu cơ.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.