Mô hình kinh doanh của BCM: đất công nghiệp Bình Dương và phần lãi từ liên doanh
Nội dung bài6 phần
Cổ phiếu BCM là phần vốn của Tập đoàn Đầu tư và Phát triển Công nghiệp Becamex. Doanh nghiệp này phát triển hạ tầng khu công nghiệp và đô thị, phần lớn ở Bình Dương. Nhưng nếu chỉ đọc doanh thu, người đọc sẽ hiểu sai mã này. Lợi nhuận của nó chủ yếu không nằm ở dòng doanh thu.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu BCM đứng sau hơn sáu mươi nghìn tỷ đồng tài sản
Cuối quý II/2026, tổng tài sản hợp nhất là 62.605,9 tỷ đồng. Nợ phải trả 40.152,3 tỷ đồng. Vốn chủ sở hữu 22.453,6 tỷ đồng, trong đó phần thuộc cổ đông công ty mẹ là 21.851,3 tỷ đồng và lợi ích cổ đông thiểu số chỉ 602,3 tỷ đồng.
Vốn góp của chủ sở hữu 10.350,0 tỷ đồng, tương ứng 1.035 triệu cổ phiếu lưu hành. Giá đóng cửa phiên 02/10/2026 là 38.700 đồng. Vốn hoá vào khoảng 40.054 tỷ đồng.
Tài sản cố định chỉ 743,0 tỷ đồng. Đó là con số đầu tiên nói rằng đây không phải doanh nghiệp sản xuất. Vốn của Becamex nằm ở hai chỗ khác: kho đất và các khoản vốn góp vào đơn vị khác. Người đọc báo cáo lần đầu nên xem cấu trúc báo cáo tài chính.
Doanh thu bán đất chỉ là một nửa câu chuyện
Doanh thu thuần năm 2021 là 6.981,8 tỷ đồng. Năm 2022 là 6.565,2 tỷ đồng. Năm 2023 lên 7.882,6 tỷ đồng. Năm 2024 rơi về 5.239,2 tỷ đồng. Năm 2025 đạt 6.953,0 tỷ đồng.
Nửa đầu năm 2026, doanh thu thuần chỉ 1.995,9 tỷ đồng, so với 4.746,1 tỷ đồng cùng kỳ 2025. Mức giảm là 57,9%.
Biên lợi nhuận gộp lại rất cao và khá bền. Năm 2024 là 66,8%, năm 2025 là 59,9%. Mức này cao hơn hầu hết doanh nghiệp sản xuất, vì chi phí đất trên sổ ghi theo giá vốn cũ trong khi giá cho thuê đã tăng nhiều năm.
Doanh thu gồ ghề là đặc tính của cách ghi nhận một lần. Khách thuê đất trả tiền cho cả thời hạn còn lại, doanh nghiệp ghi toàn bộ vào kỳ bàn giao. Vì vậy không thể lấy một quý nhân bốn.
Ba phần tư lợi nhuận của cổ phiếu BCM đến từ liên doanh
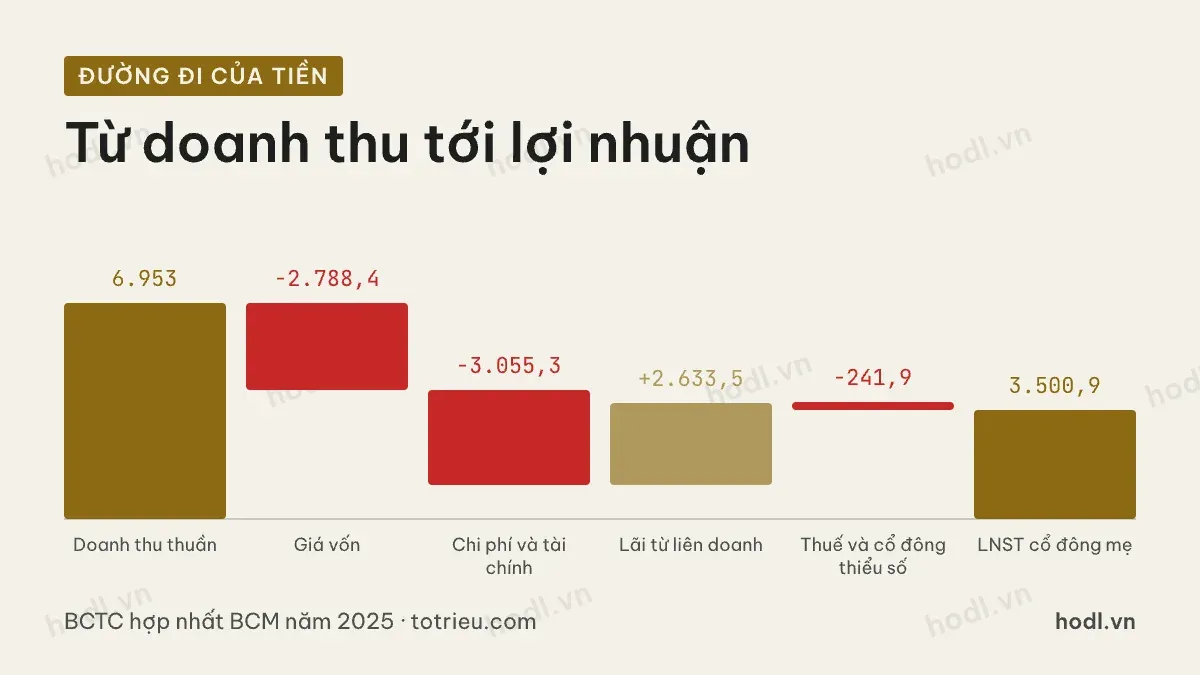
Năm 2025, doanh thu thuần 6.953,0 tỷ đồng, giá vốn 2.788,4 tỷ đồng. Khối chi phí và tài chính lấy đi 3.055,3 tỷ đồng, gồm chi phí bán hàng 1.006,5 tỷ đồng, chi phí quản lý 741,5 tỷ đồng, chi phí tài chính 1.434,2 tỷ đồng, trừ thu nhập tài chính 178,8 tỷ đồng và cộng khoản lỗ khác 51,9 tỷ đồng.
Nếu dừng ở đây, lợi nhuận trước thuế chỉ còn hơn một nghìn tỷ đồng. Dòng làm thay đổi toàn bộ bức tranh là lãi từ công ty liên doanh, liên kết: 2.633,5 tỷ đồng. Sau khi trừ thuế thu nhập doanh nghiệp 217,4 tỷ đồng và phần của cổ đông thiểu số 24,5 tỷ đồng, cộng lại 241,9 tỷ đồng, lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 3.500,9 tỷ đồng.
Nghĩa là 2.633,5 tỷ đồng trên 3.500,9 tỷ đồng, tức 75,2% lợi nhuận của cổ đông mẹ, đến từ các đơn vị mà Becamex chỉ góp vốn và không hợp nhất doanh thu.
Dòng này đã tăng nhiều năm. Lãi liên doanh, liên kết năm 2021 là 1.021,5 tỷ đồng, năm 2022 là 1.142,6 tỷ đồng, năm 2023 giảm còn 798,1 tỷ đồng, năm 2024 lên 1.947,8 tỷ đồng, năm 2025 đạt 2.633,5 tỷ đồng. Nửa đầu 2026 là 744,1 tỷ đồng, so với 814,5 tỷ đồng cùng kỳ.
Tài sản nằm ở hai chỗ: vốn góp và kho đất
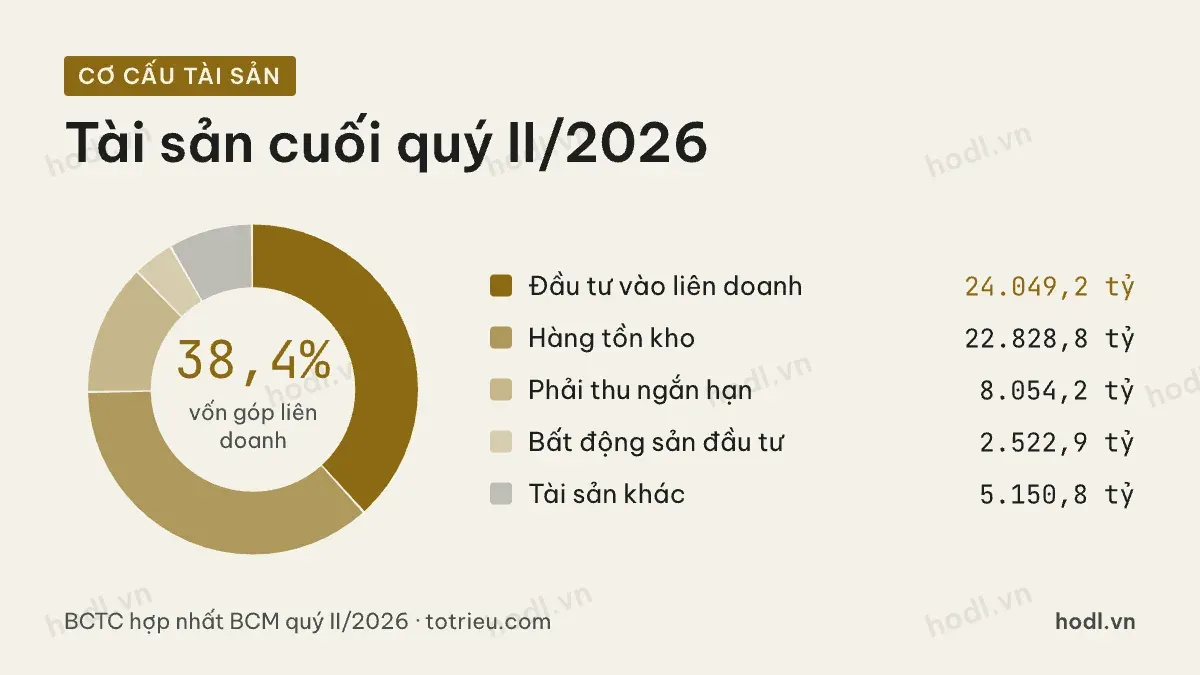
Cuối quý II/2026, đầu tư vào công ty liên doanh, liên kết là 24.049,2 tỷ đồng, chiếm 38,4% tổng tài sản. Hàng tồn kho 22.828,8 tỷ đồng. Phải thu ngắn hạn 8.054,2 tỷ đồng. Bất động sản đầu tư 2.522,9 tỷ đồng. Tài sản khác 5.150,8 tỷ đồng.
Hai khối lớn nhất mang hai bản chất khác nhau. Kho đất 22.828,8 tỷ đồng sẽ chuyển thành doanh thu và giá vốn khi bàn giao. Khoản vốn góp 24.049,2 tỷ đồng không chuyển thành doanh thu, nó chỉ chảy về qua dòng lãi liên doanh và qua cổ tức được chia.
Hệ quả: báo cáo kết quả kinh doanh hợp nhất của Becamex không phản ánh quy mô hoạt động thật của khối liên doanh. Doanh thu, chi phí, nợ vay của các đơn vị đó nằm ngoài bảng. Người đọc chỉ thấy một dòng lợi nhuận ròng.
Nợ vay và dòng tiền âm ba năm liền
Cuối quý II/2026, vay ngắn hạn 9.433,7 tỷ đồng và vay dài hạn 16.900,2 tỷ đồng, tổng 26.333,9 tỷ đồng. Tiền và đầu tư ngắn hạn chỉ 2.138,7 tỷ đồng, nên nợ vay ròng là 24.195,2 tỷ đồng.
Chi phí lãi vay năm 2025 là 1.375,9 tỷ đồng. Nửa đầu 2026 đã là 881,4 tỷ đồng. Khoản này chạy đều theo tháng, không chờ hợp đồng đất.
Dòng tiền từ hoạt động kinh doanh âm liên tiếp: năm 2023 âm 3.150,6 tỷ đồng, năm 2024 âm 645,6 tỷ đồng, năm 2025 âm 222,9 tỷ đồng. Tiền ra để đền bù và làm hạ tầng, trong khi tiền vào phụ thuộc nhịp bàn giao. Phần thiếu bù bằng vay. Cùng lúc, doanh nghiệp vẫn chi trả cổ tức: riêng quý I/2026 đã trả 1.086,6 tỷ đồng.
Cổ phiếu BCM và giới hạn của cách đọc lợi nhuận hợp nhất
Nhìn thứ một mô hình không cho biết cũng quan trọng như nhìn thứ nó cho biết.
Thứ nhất, lợi nhuận liên doanh là số kế toán, không phải tiền. Nó chỉ thành tiền khi đơn vị liên doanh chia cổ tức. Khoảng cách giữa hai thứ này giải thích vì sao lợi nhuận hợp nhất cao mà dòng tiền kinh doanh vẫn âm.
Thứ hai, Becamex không có nguồn thu đều hằng tháng từ điện, nước hay dịch vụ hạ tầng ở quy mô đáng kể như một vài doanh nghiệp cùng ngành. Nhịp kết quả vì vậy gồ ghề.
Thứ ba, tỷ suất lợi nhuận trên vốn chủ sở hữu của cổ đông mẹ năm 2025 là 16,5%. Mức này khá, nhưng phần lớn do dòng liên doanh tạo ra, nên nó bền theo kết quả của các đơn vị đó chứ không theo hoạt động mà Becamex trực tiếp điều hành.
Bài tiếp theo đi vào các con số dùng cho định giá chứng khoán với mã này, gồm giá trị sổ sách mỗi cổ phiếu, cách định giá khoản vốn góp và tác động của nợ vay ròng.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 20/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.