
Phân tích cổ phiếu PVI Quý 4/2026: Tài sản tái bảo hiểm gấp 2,7 lần vốn chủ, lãi bảo hiểm quý III giảm 23%
Nội dung bài14 phần
- Quy mô và mô hình kinh doanh
- Lợi nhuận quý III đến từ đâu
- Rủi ro lớn nhất: phần nhượng tái
- Biến động chi phí bảo hiểm
- Bảng cân đối: đầu tư và đòn bẩy
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/E và P/B của nhóm
- Cổ tức
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu PVI Quý 4/2026 bắt đầu từ mức nhượng tái của CTCP PVI (PVI Holdings, HNX: PVI), tập đoàn bảo hiểm phi nhân thọ và tái bảo hiểm: 68,8% phí bảo hiểm chín tháng 2026 được nhượng cho các nhà tái bảo hiểm. Vì vậy tài sản tái bảo hiểm của công ty là 24.462,2 tỷ đồng, gấp 2,74 lần vốn chủ cổ đông công ty mẹ 8.929,5 tỷ.
Quý III/2026, doanh thu thuần hoạt động bảo hiểm tăng 13,9% lên 2.703,7 tỷ đồng nhưng lãi hoạt động bảo hiểm sau chi phí giảm 23,0% còn 195,9 tỷ. Lợi nhuận sau thuế cổ đông công ty mẹ là 372,3 tỷ đồng, giảm 4,4%.
Điểm chính
- Quý III/2026 doanh thu thuần 2.703,7 tỷ đồng (+13,9%), lãi bảo hiểm sau chi phí 195,9 tỷ (−23,0%), lợi nhuận sau thuế cổ đông công ty mẹ 372,3 tỷ (−4,4%); chín tháng lợi nhuận sau thuế mẹ 1.334,8 tỷ (+17,3%).
- Phí nhượng tái bằng 68,8% tổng phí bảo hiểm chín tháng; tài sản tái bảo hiểm 24.462,2 tỷ đồng, trong đó 18.764,8 tỷ là phần nhượng tái của dự phòng bồi thường (86,5% dự phòng bồi thường).
- Chi phí hoạt động bảo hiểm bằng 85,5% doanh thu thuần quý III; quý IV/2025 là 99,9% và lợi nhuận sau thuế mẹ âm 35,4 tỷ đồng, quý âm duy nhất trong 11 quý.
- Danh mục đầu tư 19.857,3 tỷ đồng, 78,9% là tiền gửi có kỳ hạn; lãi tài chính bốn quý 992,8 tỷ đồng bằng 57,4% lợi nhuận trước thuế.
- Cổ tức năm 2025 gồm 2.300 đồng tiền mặt và cổ phiếu thưởng 10:1; vốn điều lệ tăng lên 2.576,6 tỷ đồng từ 16/10/2026.
Quy mô và mô hình kinh doanh
CTCP PVI (PVI Holdings, HNX: PVI) là công ty mẹ của ba công ty con, theo hồ sơ công ty tới 31/12/2025:
- Tổng Công ty Bảo hiểm PVI, sở hữu 100%, vốn điều lệ 5.000 tỷ đồng.
- Tổng Công ty cổ phần Tái bảo hiểm Hà Nội (HNX: PRE), sở hữu 81,09%, vốn điều lệ 1.044 tỷ đồng.
- CTCP Quản lý quỹ PVI, sở hữu 61,96%, vốn điều lệ 79 tỷ đồng.
Công ty có 257,66 triệu cổ phiếu lưu hành, tương ứng vốn điều lệ 2.576,6 tỷ đồng sau đợt cổ phiếu thưởng tỷ lệ 10:1 (giấy đăng ký doanh nghiệp điều chỉnh lần 22 ngày 16/10/2026). Giá đóng cửa ngày 12/11/2026 là 60.900 đồng, vốn hoá 15.691,8 tỷ đồng.
BCTC hợp nhất chia hoạt động của PVI Holdings thành ba bộ phận: bảo hiểm phi nhân thọ gốc, tái bảo hiểm và đầu tư. Số liệu chín tháng, trước loại trừ nội bộ:
Tỷ đồng | 9T/2025 | 9T/2026 | Thay đổi |
|---|---|---|---|
Doanh thu thuần bảo hiểm phi nhân thọ gốc | 4.912,0 | 5.991,8 | +22,0% |
Doanh thu thuần tái bảo hiểm | 2.293,1 | 2.984,3 | +30,1% |
Lợi nhuận trước thuế bảo hiểm phi nhân thọ gốc | 479,9 | 514,2 | +7,1% |
Lợi nhuận trước thuế tái bảo hiểm | 284,0 | 445,9 | +57,0% |
Lợi nhuận trước thuế đầu tư | 1.408,7 | 996,4 | −29,3% |
Các bộ phận chưa trừ khoản loại trừ nội bộ (207,1 tỷ đồng chín tháng 2026, 685,8 tỷ chín tháng 2025), nên cộng lại không bằng lợi nhuận trước thuế hợp nhất. Bộ phận tái bảo hiểm tăng nhanh nhất, còn bộ phận đầu tư giảm gần 30%.
Cơ cấu phí bảo hiểm của CTCP PVI chín tháng 2026 (thuyết minh BCTC hợp nhất):
Tỷ đồng | 9T/2025 | 9T/2026 | Thay đổi |
|---|---|---|---|
Phí bảo hiểm gốc | 11.713,0 | 12.911,5 | +10,2% |
Phí nhận tái bảo hiểm | 8.604,3 | 10.165,7 | +18,1% |
Tổng phí bảo hiểm | 20.317,3 | 23.077,2 | +13,6% |
Phí nhượng tái bảo hiểm | 14.040,0 | 15.867,7 | +13,0% |
Phí nhượng tái ÷ tổng phí | 69,1% | 68,8% |
Công ty giữ lại 31,2% tổng phí. Doanh thu thuần hoạt động bảo hiểm trên báo cáo kết quả kinh doanh là phần giữ lại cộng hoa hồng nhượng tái.
Lợi nhuận quý III đến từ đâu
CTCP PVI quý III/2026 ghi doanh thu thuần hoạt động bảo hiểm 2.703,7 tỷ đồng, tăng 13,9% so với 2.373,2 tỷ quý III/2025, nhưng lợi nhuận trước thuế giảm 7,2% còn 507,3 tỷ. Lợi nhuận sau thuế cổ đông công ty mẹ là 372,3 tỷ đồng, giảm 4,4% so với 389,4 tỷ.
Tổng phí bảo hiểm quý III tăng 13,3% lên 7.345,9 tỷ đồng, gồm phí bảo hiểm gốc 3.910,6 tỷ (+5,9%) và phí nhận tái 3.435,3 tỷ (+23,0%). Phí nhượng tái tăng 14,9% lên 5.024,6 tỷ, nên tỷ lệ nhượng tái tăng từ 67,5% lên 68,4%.
Tỷ đồng | Q3/2025 | Q3/2026 | Thay đổi |
|---|---|---|---|
Doanh thu thuần hoạt động bảo hiểm | 2.373,2 | 2.703,7 | +13,9% |
Chi phí hoạt động bảo hiểm | 1.924,5 | 2.312,7 | +20,2% |
Lãi gộp hoạt động bảo hiểm | 448,7 | 390,9 | −12,9% |
Chi phí quản lý | 194,4 | 195,0 | +0,3% |
Lãi hoạt động bảo hiểm sau chi phí | 254,3 | 195,9 | −23,0% |
Thu nhập tài chính | 367,1 | 482,4 | +31,4% |
Chi phí tài chính | 105,9 | 193,4 | +82,7% |
Lãi hoạt động tài chính thuần | 261,2 | 288,9 | +10,6% |
Lãi hoạt động khác và lợi nhuận khác | 30,9 | 22,5 | −27,4% |
Lợi nhuận trước thuế | 546,5 | 507,3 | −7,2% |
Chi phí thuế thu nhập doanh nghiệp | 143,4 | 119,3 | −16,8% |
Lợi nhuận sau thuế cổ đông công ty mẹ | 389,4 | 372,3 | −4,4% |
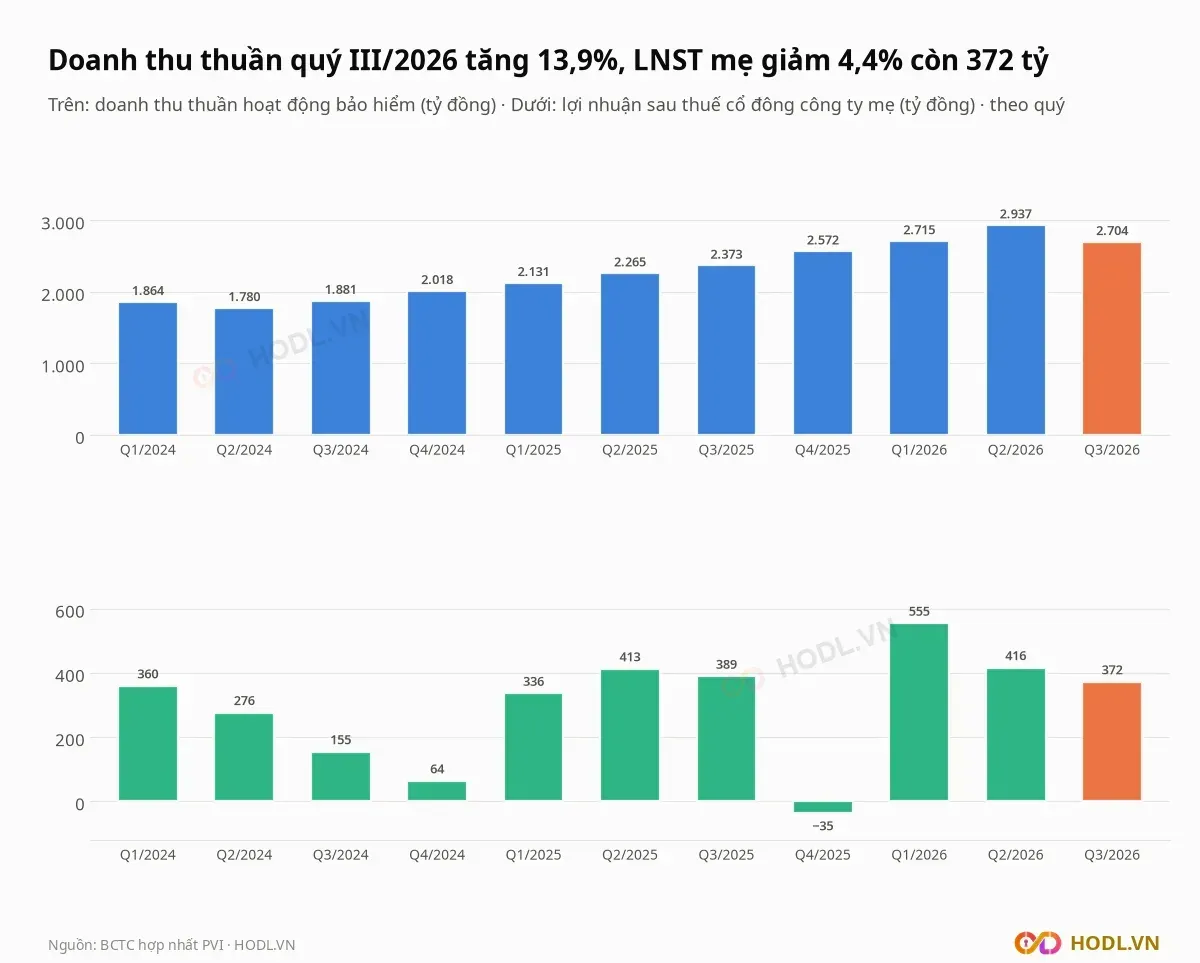
Chi phí hoạt động bảo hiểm của PVI Holdings tăng 20,2%, nhanh hơn doanh thu thuần 13,9%, nên tỷ lệ chi phí tăng từ 81,1% lên 85,5% và lãi gộp giảm 57,8 tỷ đồng. Lãi hoạt động bảo hiểm sau chi phí quản lý giảm 58,4 tỷ, xuống 195,9 tỷ.
Lãi hoạt động tài chính thuần tăng 27,7 tỷ lên 288,9 tỷ. Lãi tiền gửi đạt 282,0 tỷ đồng (+38,2%), bù cho lãi trái phiếu giảm 40,4% còn 59,3 tỷ; chênh lệch tỷ giá thuần gần như không đổi, 8,1 tỷ so với 8,2 tỷ.
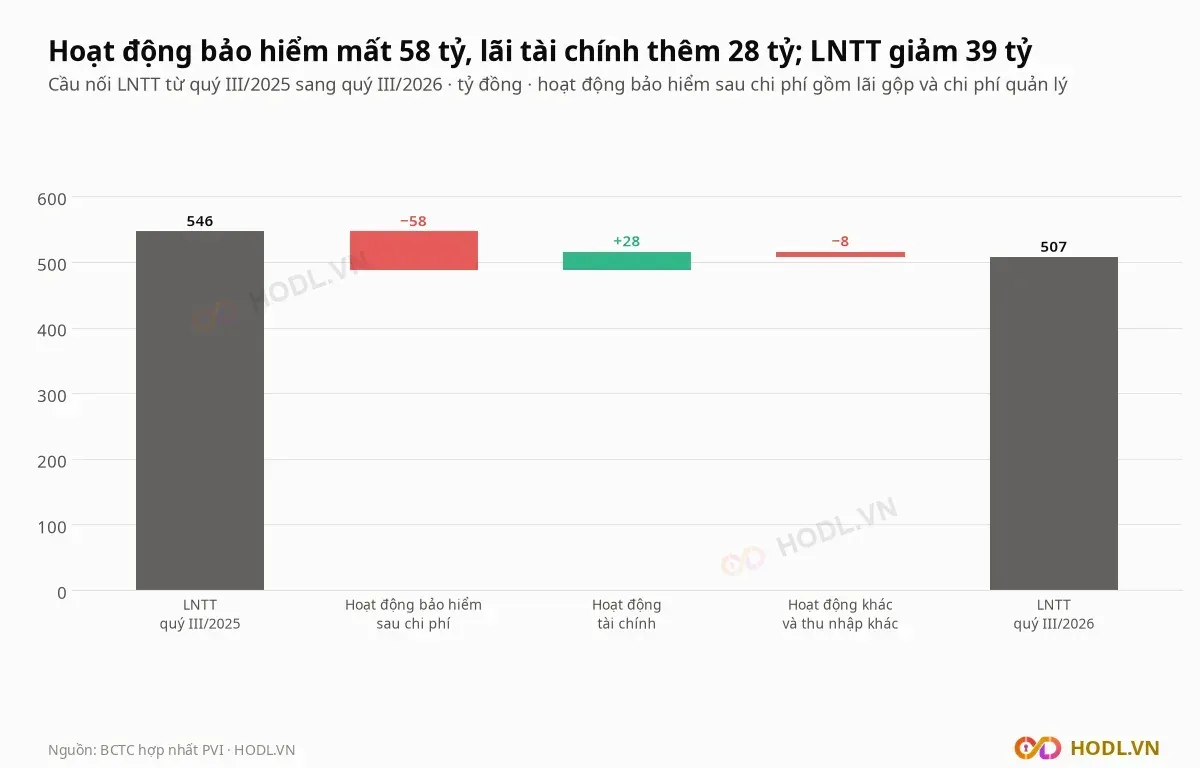
Chi phí thuế giảm 24,0 tỷ đồng xuống 119,3 tỷ (thuế suất hiệu dụng 23,5% so với 26,2%), nên lợi nhuận sau thuế mẹ chỉ giảm 4,4% trong khi lợi nhuận trước thuế giảm 7,2%. Văn bản giải trình ngày 22/10/2026 nêu lợi nhuận sau thuế trên BCTC riêng của công ty mẹ quý III giảm hơn 10% so với cùng kỳ vì thu nhập hoạt động tài chính giảm.
Chín tháng 2026, theo BCTC hợp nhất, lợi nhuận trước thuế đạt 1.748,8 tỷ đồng (+17,6%) và lợi nhuận sau thuế cổ đông công ty mẹ đạt 1.334,8 tỷ (+17,3% so với 1.138,4 tỷ). Quý I/2026 là quý lãi cao nhất trong 11 quý với 554,5 tỷ đồng lợi nhuận sau thuế mẹ và tỷ lệ chi phí 76,9%.
Rủi ro lớn nhất: phần nhượng tái
PVI Holdings nhượng 68,8% phí bảo hiểm, nên phần lớn dự phòng bồi thường nằm ở bên tái bảo hiểm: 18.764,8 tỷ đồng trong 21.683,9 tỷ (86,5%) là khoản phải thu từ nhượng tái. Cộng 5.697,4 tỷ dự phòng phí chưa được hưởng nhượng tái, tài sản tái bảo hiểm là 24.462,2 tỷ đồng, bằng 47,9% tổng tài sản.
Tỷ đồng | 31/12/2025 | 30/09/2026 | Thay đổi |
|---|---|---|---|
Dự phòng bồi thường | 18.126,6 | 21.683,9 | +19,6% |
Trong đó phần nhượng tái | 15.368,8 | 18.764,8 | +22,1% |
Dự phòng phí chưa được hưởng | 9.798,0 | 9.685,2 | −1,2% |
Trong đó phần nhượng tái | 6.245,6 | 5.697,4 | −8,8% |
Dự phòng dao động lớn | 492,9 | 592,3 | +20,2% |
Tài sản tái bảo hiểm (hai phần nhượng tái) | 21.614,4 | 24.462,2 | +13,2% |
Vốn chủ cổ đông công ty mẹ | 8.184,0 | 8.929,5 | +9,1% |
Tài sản tái bảo hiểm ÷ vốn chủ mẹ | 2,64 lần | 2,74 lần |
Dự phòng bồi thường giữ lại sau nhượng tái là 2.919,0 tỷ đồng, bằng 32,7% vốn chủ mẹ. Phần còn lại phụ thuộc vào khả năng thanh toán của các bên nhận tái bảo hiểm.
Bồi thường bảo hiểm trực tiếp chín tháng 2026 là 3.656,5 tỷ đồng, tăng 94,6% so với 1.879,0 tỷ. Thu hồi bồi thường từ hợp đồng nhượng tái là 3.929,9 tỷ, gấp 2,04 lần 1.925,4 tỷ cùng kỳ; riêng quý III là 2.522,3 tỷ, gấp 2,7 lần quý III/2025.
Phải thu quá hạn hoặc khó thu hồi của CTCP PVI là 456,6 tỷ đồng (376,6 tỷ cuối 2025), đã trích dự phòng 210,4 tỷ. Trong đó 180,8 tỷ là trái phiếu Sông Đà Thăng Long đã trích dự phòng đủ, 175,9 tỷ là phải thu hoạt động nhượng tái và 91,2 tỷ là phải thu phí bảo hiểm gốc.
Biến động chi phí bảo hiểm
Tỷ lệ chi phí hoạt động bảo hiểm trên doanh thu thuần của CTCP PVI dao động từ 76,9% tới 99,9% trong 11 quý gần nhất. Quý IV/2025 chi phí 2.570,5 tỷ đồng gần bằng doanh thu thuần 2.572,1 tỷ, lãi gộp còn 1,6 tỷ, lợi nhuận trước thuế âm 27,1 tỷ và lợi nhuận sau thuế mẹ âm 35,4 tỷ.
Cả năm, tỷ lệ chi phí nằm trong khoảng 79,8% (năm 2021) tới 88,7% (năm 2024); năm 2025 là 86,7%.
Tỷ đồng | Q4/2024 | Q1/2025 | Q2/2025 | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|---|---|---|
Doanh thu thuần | 2.018,2 | 2.130,6 | 2.265,3 | 2.373,2 | 2.572,1 | 2.715,1 | 2.937,0 | 2.703,7 |
Chi phí hoạt động bảo hiểm | 1.877,4 | 1.780,7 | 1.820,9 | 1.924,5 | 2.570,5 | 2.087,7 | 2.455,9 | 2.312,7 |
Chi phí ÷ doanh thu thuần | 93,0% | 83,6% | 80,4% | 81,1% | 99,9% | 76,9% | 83,6% | 85,5% |
Lãi bảo hiểm sau chi phí | −76,9 | 158,7 | 260,1 | 254,3 | −264,7 | 404,0 | 266,5 | 195,9 |
Lãi tài chính | 201,0 | 231,7 | 224,0 | 261,2 | 201,6 | 271,9 | 230,4 | 288,9 |
Lợi nhuận trước thuế | 154,2 | 423,1 | 517,7 | 546,5 | −27,1 | 714,3 | 536,5 | 507,3 |
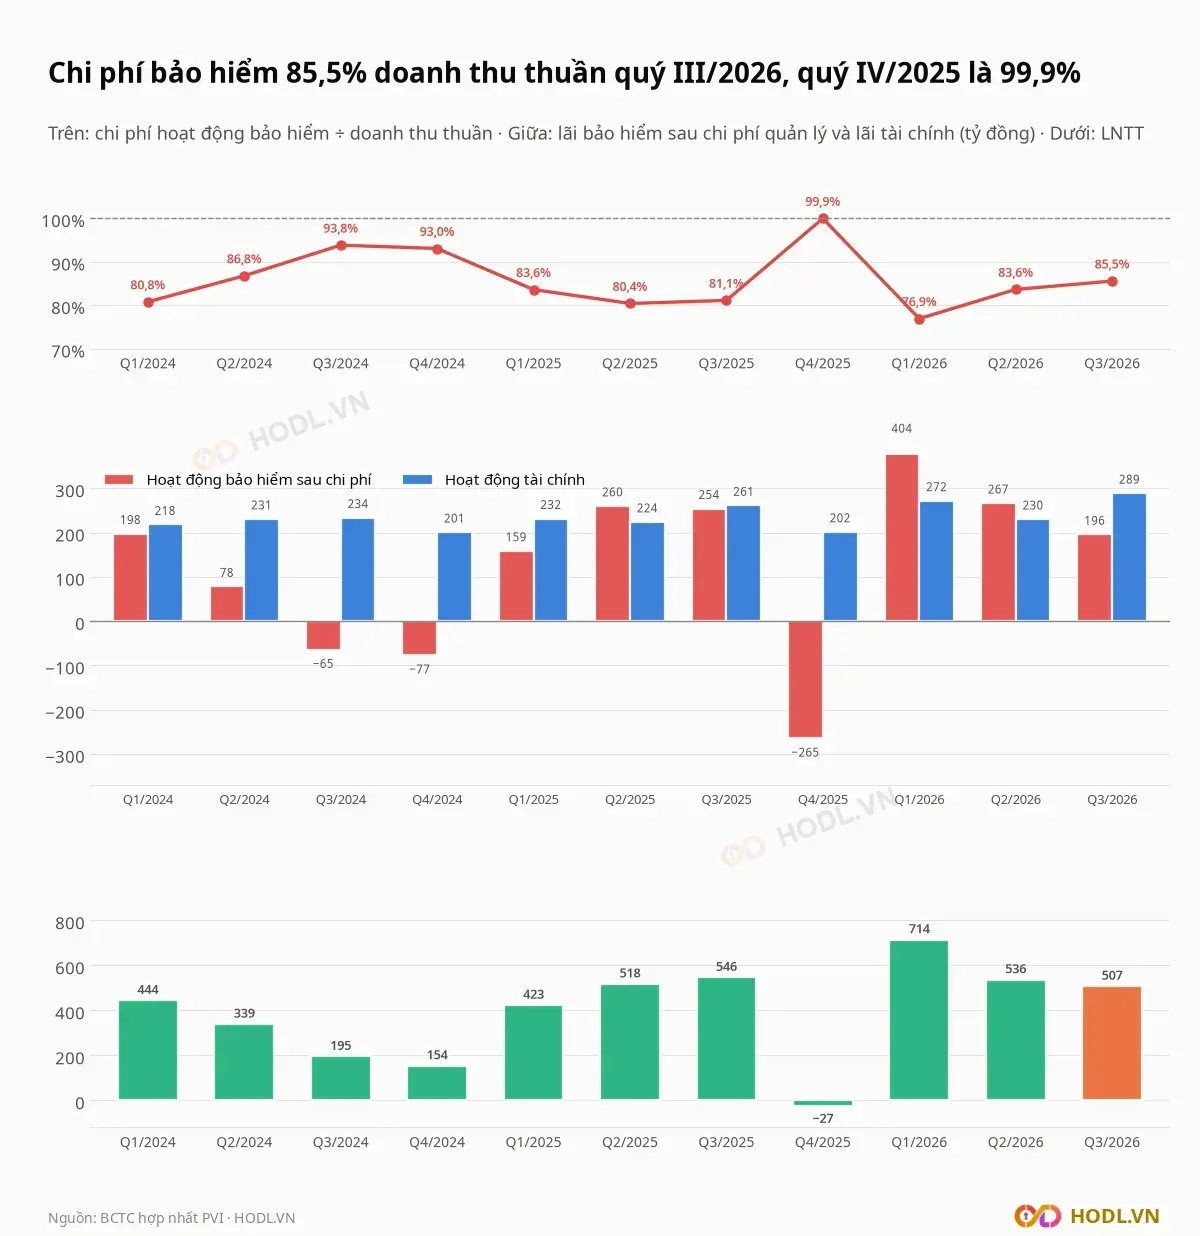
Lãi tài chính là phần ổn định hơn: từ 201,0 tỷ tới 288,9 tỷ đồng mỗi quý từ quý IV/2024. Bốn quý tới quý III/2026, lợi nhuận trước thuế 1.731,0 tỷ đồng gồm:
- Hoạt động tài chính 992,8 tỷ đồng, bằng 57,4%.
- Hoạt động bảo hiểm sau chi phí 601,8 tỷ đồng, bằng 34,8%.
- Hoạt động khác và lợi nhuận khác 136,4 tỷ đồng, bằng 7,9%.
Tỷ đồng | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 4 quý tới Q3/2026 |
|---|---|---|---|---|---|---|---|---|
Lãi bảo hiểm sau chi phí | 141,8 | 195,6 | 285,0 | 142,9 | 207,5 | 134,5 | 408,3 | 601,8 |
Lãi hoạt động tài chính | 634,7 | 768,5 | 737,8 | 703,2 | 932,9 | 883,6 | 918,2 | 992,8 |
Lợi nhuận trước thuế | 873,6 | 1.059,5 | 1.101,2 | 1.105,0 | 1.246,4 | 1.133,0 | 1.459,7 | 1.731,0 |
Tài chính ÷ lợi nhuận trước thuế | 72,6% | 72,5% | 67,0% | 63,6% | 74,8% | 78,0% | 62,9% | 57,4% |
Tỷ trọng lãi tài chính là 57,4%, mức thấp nhất trong bảng, vì lãi bảo hiểm sau chi phí tăng lên 601,8 tỷ đồng.
Bảng cân đối: đầu tư và đòn bẩy
Tổng tài sản của CTCP PVI cuối quý III/2026 là 51.076,5 tỷ đồng, tăng 14,7% so với cuối 2025. Nợ phải trả 41.759,9 tỷ (81,8% tổng tài sản), vốn chủ sở hữu 9.316,6 tỷ, trong đó vốn chủ cổ đông công ty mẹ 8.929,5 tỷ.
Tổng tài sản gấp 5,72 lần vốn chủ mẹ, trung vị 3,16 lần của nhóm bảo hiểm so sánh. Danh mục đầu tư:
Tỷ đồng | 31/12/2025 | 30/09/2026 | Thay đổi |
|---|---|---|---|
Tiền gửi có kỳ hạn (ngắn và dài hạn) | 11.765,3 | 15.672,8 | +33,2% |
Trái phiếu giữ đến ngày đáo hạn | 3.172,0 | 1.612,3 | −49,2% |
Chứng khoán kinh doanh (sau dự phòng) | 1.757,0 | 2.512,2 | +43,0% |
Khác (lãi dự thu, vốn góp, trừ dự phòng) | 13,3 | 59,9 | |
Tổng đầu tư | 16.707,5 | 19.857,3 | +18,9% |
Tiền gửi chiếm 78,9% danh mục. Tiền gửi ngắn hạn bằng đồng Việt Nam hưởng lãi suất 4,50% tới 9,70% một năm; lãi tiền gửi chín tháng là 734,3 tỷ đồng, tăng 26,3%.
Chứng khoán kinh doanh của PVI Holdings gồm cổ phiếu có giá trị hợp lý 2.164,1 tỷ đồng (giá gốc 2.018,6 tỷ), trong đó cổ phiếu Tổng Công ty Phát triển Đô thị Kinh Bắc (KBC) giá gốc 1.224,9 tỷ và cổ phiếu Ngân hàng TMCP Sài Gòn - Hà Nội (SHB) giá gốc 733,8 tỷ. Còn có 434,8 tỷ đồng trái phiếu của CTCP BCONS PS Land.
Cuối quý III/2026, cổ phiếu niêm yết giá gốc 1.979,8 tỷ đồng nằm trong các thoả thuận chuyển nhượng cho đối tác trong tương lai. Công ty đã nhận 1.404,5 tỷ đồng tiền đặt cọc (899,8 tỷ cuối 2025), ghi trong khoản phải trả người bán.
Vay ngắn hạn ngân hàng là 967,8 tỷ đồng (539,4 tỷ cuối 2025), lãi suất 2,3% tới 7,7% một năm, bảo đảm bằng tiền gửi kỳ hạn; chi phí lãi vay chín tháng 43,0 tỷ đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/11/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
