
Phân tích cổ phiếu BCC Quý 4/2026: Lãi quý III 42,8 tỷ sau chuỗi lỗ, chi phí nguyên liệu tăng 39,0%
Nội dung bài15 phần
- Quy mô và hoạt động của BCC
- Doanh thu BCC chín tháng tăng 11,6%
- Lợi nhuận BCC quý III đạt 42,8 tỷ
- Chi phí nguyên liệu BCC tăng 39,0%
- Vay nợ BCC giảm còn 521,5 tỷ đồng
- Dòng tiền, phải thu và đầu tư
- Cổ đông và cổ tức
- Giá cổ phiếu và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E và P/B
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu BCC Quý 4/2026 bắt đầu từ lợi nhuận quý III trở lại 42,8 tỷ đồng của Công ty Cổ phần Xi măng Bỉm Sơn (HNX: BCC), doanh nghiệp sản xuất và kinh doanh xi măng, clinker tại Thanh Hóa, sau quý III/2025 lỗ 9,6 tỷ. Lãi gộp quý III tăng 101,4% lên 138,6 tỷ đồng trong khi chi phí nguyên liệu, vật liệu tăng 39,0%.
Giá cổ phiếu 5.700 đồng ứng với P/E 9,00 lần và P/B 0,37 lần, nhưng lợi nhuận bốn quý chỉ bằng 1,9% doanh thu và ROE 4,2%. Lợi nhuận chưa phân phối còn âm 129,9 tỷ đồng, nên công ty chưa chi cổ tức từ năm 2023.
Điểm chính
- Doanh thu thuần chín tháng tăng 11,6% lên 3.031,0 tỷ đồng, lãi gộp tăng 27,8% lên 326,7 tỷ; lợi nhuận trước thuế đạt 41,0 tỷ so với lỗ 8,0 tỷ cùng kỳ.
- Biên lãi gộp quý III là 13,3%, so với 7,8% cùng kỳ; chi phí nguyên liệu, vật liệu theo yếu tố tăng 148,1 tỷ đồng, bằng 92,4% mức tăng chi phí.
- Vay nợ giảm từ 640,9 tỷ xuống 521,5 tỷ đồng, bằng 0,28 lần vốn chủ; tiền còn 68,4 tỷ sau khi chi 141,4 tỷ đầu tư và trả nợ ròng 119,3 tỷ.
- Tổng Công ty Xi măng Việt Nam (VICEM) nắm 73,1% vốn; vốn hoá 702,3 tỷ đồng, thấp hơn vốn chủ 1.887,3 tỷ.
- Giá giảm 25,0% từ đầu năm trong khi VN-Index giảm 2,3%; thanh khoản tháng 10 tăng gấp 3,9 lần tháng 9.
Quy mô và hoạt động của BCC
Công ty Cổ phần Xi măng Bỉm Sơn (HNX: BCC) có vốn điều lệ 1.232,1 tỷ đồng, tương ứng 123,2 triệu cổ phiếu, không có cổ phiếu quỹ. Giá đóng cửa ngày 10/11/2026 là 5.700 đồng, vốn hoá 702,3 tỷ đồng.
Hoạt động chính theo BCTC là sản xuất, kinh doanh xi măng, clinker, vật liệu xây dựng, phụ gia xi măng và chế biến khoáng sản. Doanh thu quý III gần như toàn bộ từ xi măng và clinker: 1.038,3 tỷ trong 1.039,5 tỷ đồng.
Cơ cấu tổ chức gồm:
- Trụ sở và nhà máy tại phường Bỉm Sơn, tỉnh Thanh Hóa.
- Xí nghiệp tiêu thụ tại Bỉm Sơn và chi nhánh tại Quảng Trị.
- Công ty con Công ty Cổ phần Xi măng Miền Trung (CRC) tại Quảng Ngãi, BCC nắm 76,8% vốn.
Lợi ích cổ đông không kiểm soát âm 45,1 tỷ đồng, nên vốn chủ sở hữu thuộc cổ đông công ty mẹ là 1.887,3 tỷ, cao hơn tổng vốn chủ 1.842,2 tỷ.
Doanh thu BCC chín tháng tăng 11,6%
Doanh thu thuần của Xi măng Bỉm Sơn quý III/2026 là 1.039,5 tỷ đồng, tăng 18,1% so với 879,8 tỷ cùng kỳ. Chín tháng đạt 3.031,0 tỷ, tăng 11,6% so với 2.716,6 tỷ.
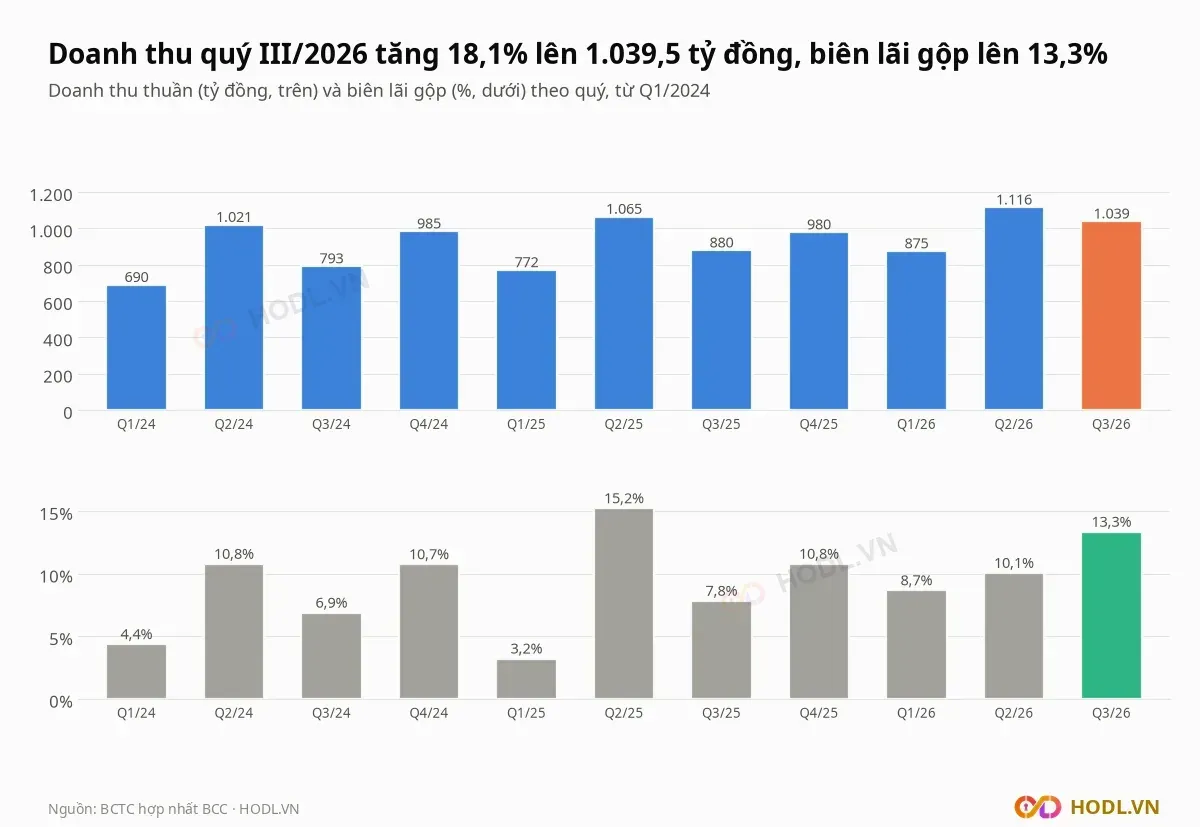
Giá vốn quý III tăng 11,1% lên 900,8 tỷ đồng, chậm hơn doanh thu, nên lãi gộp tăng từ 68,8 tỷ lên 138,6 tỷ và biên lãi gộp từ 7,8% lên 13,3%. Chín tháng biên là 10,8%, so với 9,4% cùng kỳ.
Doanh thu có tính mùa vụ: quý II và quý IV là hai quý cao, quý I và quý III thấp hơn. Quý IV/2024 và quý IV/2025 công ty lãi sau thuế công ty mẹ lần lượt 41,1 tỷ và 34,7 tỷ đồng.
Chỉ tiêu (tỷ đồng) | 9T/2026 | 9T/2025 | Thay đổi |
|---|---|---|---|
Doanh thu thuần | 3.031,0 | 2.716,6 | +11,6% |
Lãi gộp | 326,7 | 255,7 | +27,8% |
Chi phí bán hàng | 161,8 | 140,4 | +15,2% |
Chi phí quản lý | 97,0 | 89,3 | +8,6% |
Chi phí tài chính | 26,4 | 24,5 | +7,6% |
Lợi nhuận trước thuế | 41,0 | −8,0 | |
Lợi nhuận sau thuế công ty mẹ | 43,4 | −4,5 |
Lợi nhuận BCC quý III đạt 42,8 tỷ
Lợi nhuận sau thuế công ty mẹ của Xi măng Bỉm Sơn quý III/2026 là 42,8 tỷ đồng, so với lỗ 9,6 tỷ cùng kỳ; lợi nhuận trước thuế là 41,7 tỷ so với lỗ 10,7 tỷ. Công văn giải trình của công ty nêu nguyên nhân chính là doanh thu bán hàng tăng 159,7 tỷ đồng, lớn hơn mức tăng giá vốn 89,8 tỷ.
Mức tăng lãi gộp 69,8 tỷ đồng bị bù trừ một phần bởi chi phí bán hàng tăng 9,8 tỷ, chi phí quản lý tăng 4,8 tỷ và chi phí tài chính tăng 2,2 tỷ:
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | +69,80 |
Thu nhập tài chính | −1,24 |
Chi phí tài chính | −2,21 |
Chi phí bán hàng | −9,75 |
Chi phí quản lý | −4,75 |
Thu nhập khác, ròng | +0,57 |
Tổng thay đổi lợi nhuận trước thuế | +52,43 |
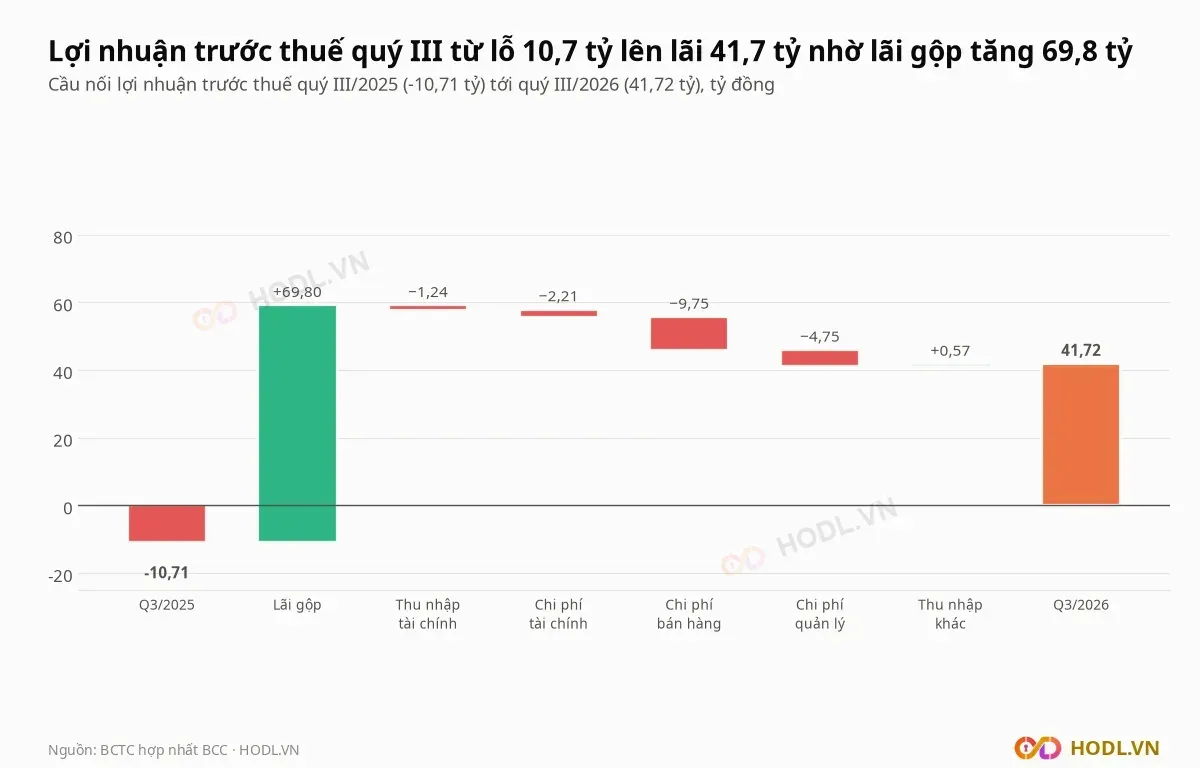
Công ty con CRC vẫn lỗ: lợi nhuận sau thuế quý III là 41,7 tỷ đồng nhưng phần công ty mẹ là 42,8 tỷ, chênh 1,1 tỷ lỗ thuộc cổ đông không kiểm soát. Bốn quý gần nhất lợi nhuận công ty mẹ là 78,0 tỷ đồng, EPS 633 đồng.
Lịch sử lợi nhuận cho thấy mức lãi hiện tại còn thấp so với giai đoạn trước: lợi nhuận công ty mẹ năm 2019 là 130,5 tỷ đồng, năm 2022 là 69,3 tỷ, rồi lỗ 227,5 tỷ năm 2023, lỗ 6,2 tỷ năm 2024 và lãi 30,2 tỷ năm 2025.
Chi phí nguyên liệu BCC tăng 39,0%
Chi phí nguyên liệu, vật liệu của Xi măng Bỉm Sơn theo yếu tố quý III là 528,2 tỷ đồng, tăng 39,0% so với 380,1 tỷ cùng kỳ. Khoản này tăng 148,1 tỷ trong tổng mức tăng 160,3 tỷ của chi phí sản xuất kinh doanh theo yếu tố (990,9 tỷ so với 830,6 tỷ).
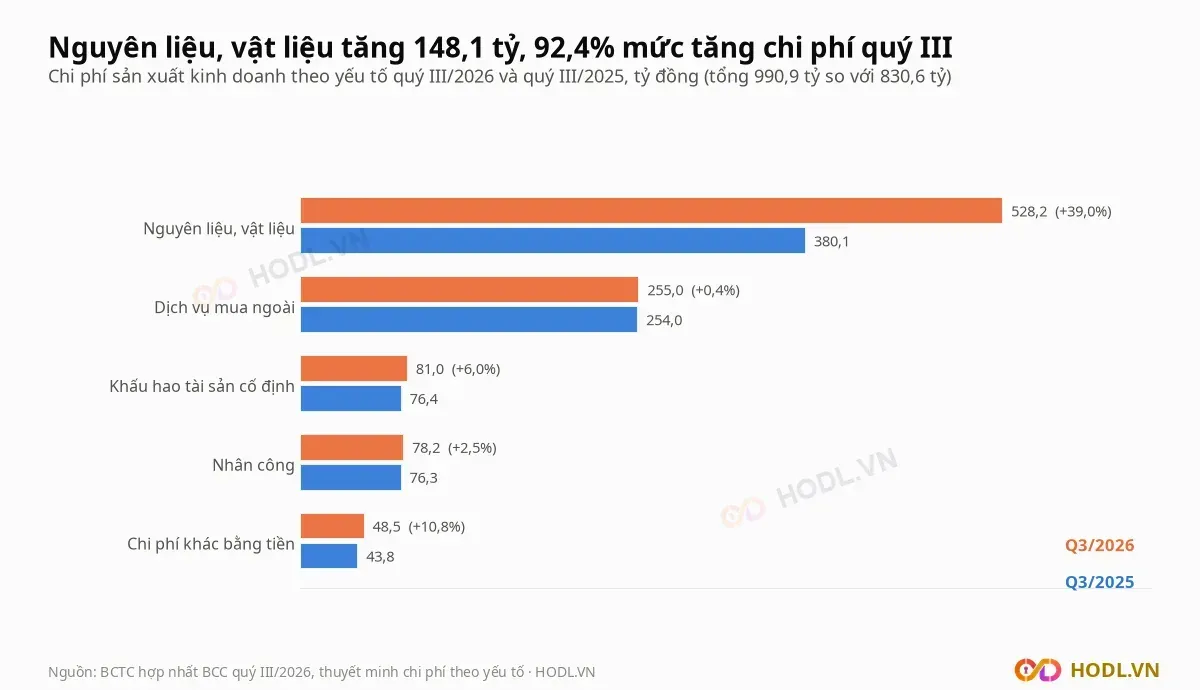
Dịch vụ mua ngoài gần như đi ngang ở 255,0 tỷ đồng (254,0 tỷ cùng kỳ), nhân công tăng 2,5% lên 78,2 tỷ và khấu hao tăng 6,0% lên 81,0 tỷ. Chi phí theo yếu tố là chi phí phát sinh trong kỳ, chưa trừ biến động tồn kho nên không bằng giá vốn cộng chi phí bán hàng và quản lý.
Chi phí bán hàng quý III tăng 21,3% lên 55,5 tỷ đồng, trong đó phí tư vấn phát triển thị trường 19,2 tỷ so với 11,9 tỷ cùng kỳ và vận chuyển bán hàng 16,4 tỷ (16,8 tỷ cùng kỳ). Chi phí quản lý tăng 18,0% lên 31,0 tỷ đồng.
Công ty mua hàng hoá, dịch vụ từ các đơn vị trong hệ thống VICEM 93,0 tỷ đồng trong quý III (103,9 tỷ cùng kỳ). Các khoản chính gồm:
- Công ty Cổ phần VICEM Thạch cao Xi măng: 40,7 tỷ đồng.
- Công ty TNHH MTV Xi măng VICEM Tam Điệp: 27,5 tỷ đồng.
- Công ty Cổ phần Năng lượng và Môi trường VICEM: 15,4 tỷ đồng.
- Tổng Công ty Xi măng Việt Nam: 6,3 tỷ đồng.
Vay nợ BCC giảm còn 521,5 tỷ đồng
Vay và nợ thuê tài chính của Xi măng Bỉm Sơn tại 30/09/2026 là 521,5 tỷ đồng, giảm 18,6% so với 640,9 tỷ đầu năm, bằng 0,28 lần vốn chủ sở hữu 1.842,2 tỷ. Trừ tiền 68,4 tỷ, vay ròng là 453,1 tỷ, bằng 1,05 lần EBITDA bốn quý (430,5 tỷ).
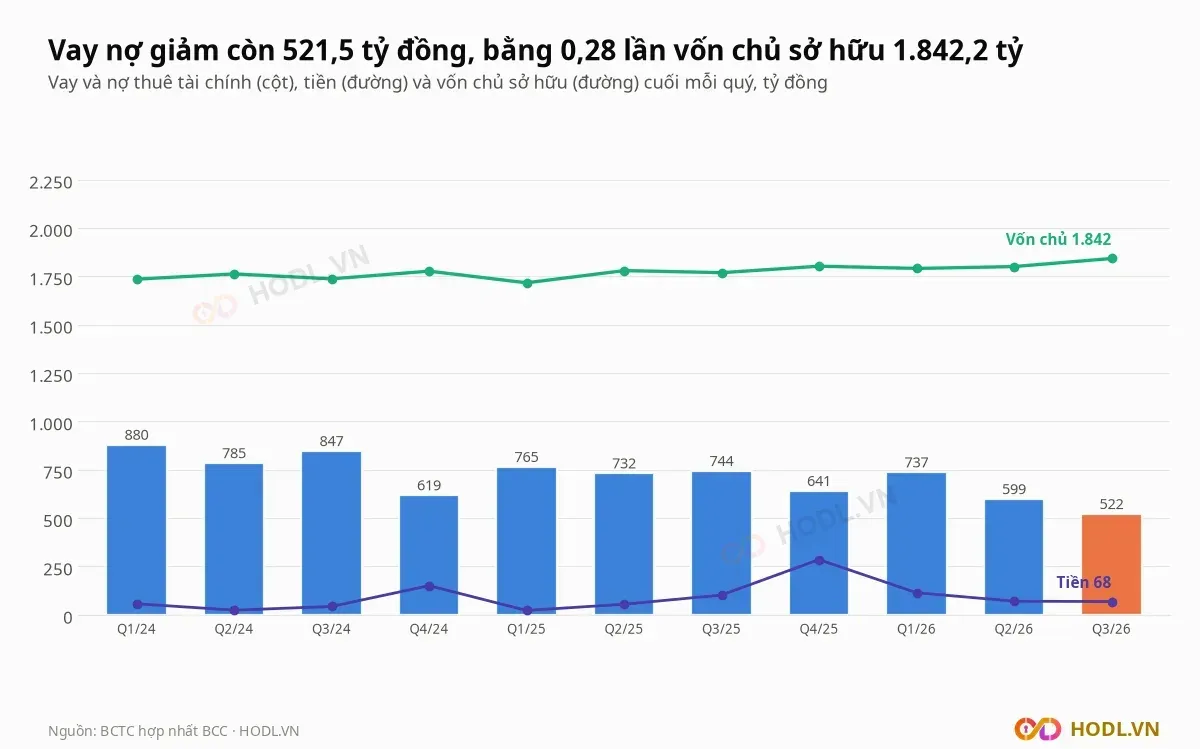
Vay ngắn hạn chiếm gần hết dư nợ: 338,6 tỷ đồng vay ngắn hạn và 177,7 tỷ vay dài hạn đến hạn trả, so với 5,2 tỷ vay dài hạn. Dư nợ vay ngắn hạn lớn nhất là Ngân hàng Công thương chi nhánh Bắc Thanh Hóa với 228,4 tỷ đồng, kế đó là chi nhánh Sầm Sơn 104,7 tỷ; khoản vay 150 tỷ từ Tổng Công ty Xi măng Việt Nam đã được trả hết trong chín tháng.
Chi phí lãi vay quý III là 10,0 tỷ đồng, tăng 28,5% so với 7,8 tỷ dù dư nợ giảm. Chi phí phải trả cuối quý gồm lãi vay phải trả 97,5 tỷ đồng (92,2 tỷ đầu năm), chi phí phải trả tại xí nghiệp tiêu thụ 39,9 tỷ và các khoản khác 24,2 tỷ. Lợi nhuận trước thuế cộng lãi vay bốn quý bằng 3,2 lần lãi vay.
Dòng tiền, phải thu và đầu tư
Dòng tiền từ hoạt động kinh doanh của Xi măng Bỉm Sơn chín tháng 2026 là dương 43,3 tỷ đồng, so với âm 77,9 tỷ cùng kỳ. Phải thu tăng 427,3 tỷ đồng bị bù một phần bởi phải trả tăng 159,7 tỷ và khấu hao 242,3 tỷ.
Dòng tiền (tỷ đồng) | 9T/2026 | 9T/2025 |
|---|---|---|
Từ hoạt động kinh doanh | 43,3 | −77,9 |
Chi mua sắm tài sản cố định | −141,4 | −66,6 |
Tiền vay nhận được | 900,0 | 1.729,7 |
Trả nợ gốc vay | −1.019,3 | −1.604,0 |
Tiền cuối kỳ | 68,4 | 102,1 |
Phải thu ngắn hạn tăng theo mùa: 492,2 tỷ đồng tại 30/09/2026, so với 481,3 tỷ cùng kỳ năm trước và 108,6 tỷ cuối năm 2025. Phải thu khách hàng 450,4 tỷ, trong đó bên liên quan thuộc VICEM 7,1 tỷ. Phải trả người bán 880,4 tỷ, tăng 38,0% so với 638,1 tỷ cùng kỳ.
Chín tháng xây dựng cơ bản hoàn thành chuyển vào tài sản cố định là 364,4 tỷ đồng, gồm máy móc thiết bị 311,3 tỷ và nhà cửa, vật kiến trúc 53,1 tỷ. Chi phí xây dựng dở dang của dự án tận dụng nhiệt phát điện giảm từ 186,2 tỷ xuống 26,6 tỷ. Hàng tồn kho giá gốc 349,7 tỷ, dự phòng 25,4 tỷ.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 10/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
