Ngành
Chu kỳ tín dụng: vì sao lợi nhuận ngân hàng đi sau nền kinh tế một nhịp
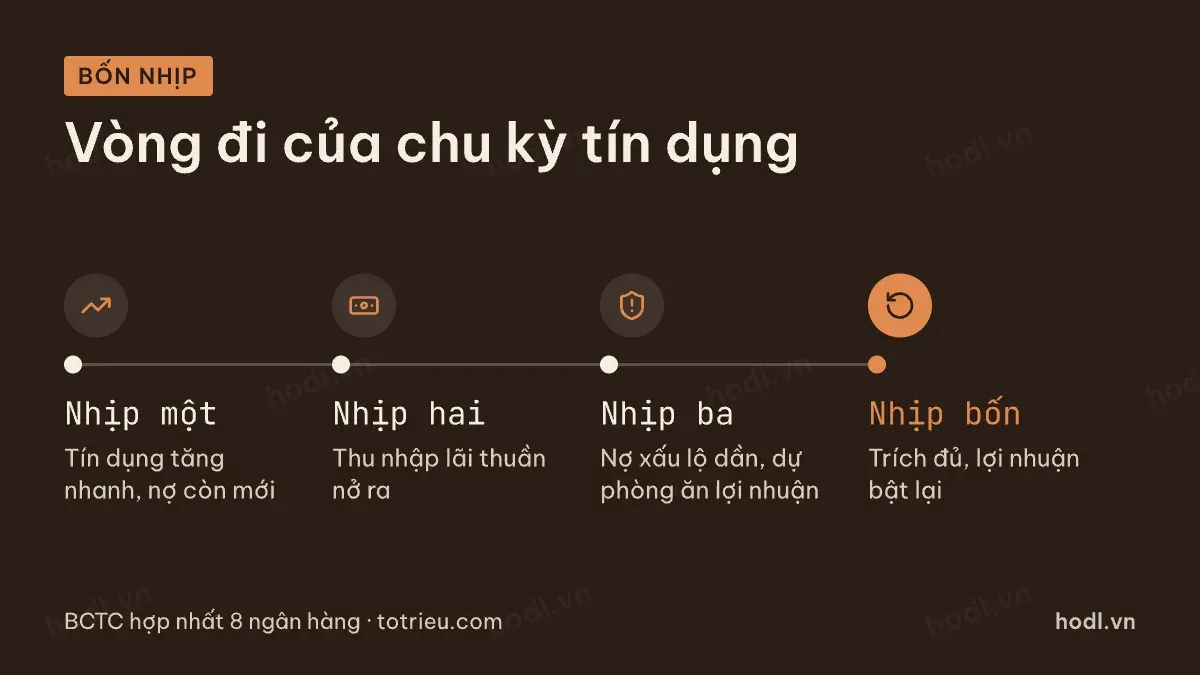
Chu kỳ tín dụng đi qua bốn nhịp, từ cho vay tăng tới dự phòng ăn lợi nhuận. Số liệu bảy năm của tám ngân hàng niêm yết.
Nội dung bài6 phần
Chu kỳ tín dụng: vì sao lợi nhuận ngân hàng đi sau nền kinh tế một nhịp
Chu kỳ tín dụng là vòng đi từ lúc ngân hàng mở van cho vay, qua giai đoạn thu lãi, tới lúc phải trích dự phòng cho phần không thu được. Vòng này dài hơn một năm, nên lợi nhuận ngân hàng thường lệch nhịp với nền kinh tế.
Bài này mô tả bốn nhịp của vòng đó, kèm số thật bảy năm của tám ngân hàng niêm yết. Dữ liệu đến 02/10/2026. Muốn xem bức tranh thị trường chung cùng kỳ, đọc phân tích chứng khoán Việt Nam quý 4/2025.
Chu kỳ tín dụng đi qua bốn nhịp
Nhịp một, tín dụng tăng nhanh. Khoản vay mới vừa giải ngân nên chưa thể quá hạn, danh mục nhìn rất sạch. Chi phí dự phòng ở nhịp này thấp, vì quy định phân loại nợ chỉ bắt trích khi khoản vay chậm trả.
Nhịp hai, thu nhập lãi thuần nở ra. Dư nợ của nhịp một bắt đầu sinh lãi đủ bốn quý. Đây là giai đoạn lợi nhuận đẹp nhìn thấy rõ trên báo cáo, và cũng là giai đoạn dễ nhầm nhất.
Nhịp ba, nợ xấu lộ dần. Những khoản vay ký ở đỉnh chu kỳ gặp nền kinh tế đã chậm lại. Người vay chậm trả, nợ chuyển nhóm, ngân hàng phải trích. Dự phòng ăn vào lợi nhuận đúng lúc doanh thu cũng khó tăng.
Nhịp bốn, trích đủ rồi lợi nhuận bật lại. Khi phần xấu đã nằm trong dự phòng, mỗi đồng thu hồi được hoặc mỗi đồng không phải trích thêm đều chạy thẳng xuống lợi nhuận. Đó là lý do nhiều ngân hàng báo lãi tăng mạnh khi kinh tế mới chỉ vừa ấm lên.
Bảy năm cho vay và dự phòng của tám ngân hàng
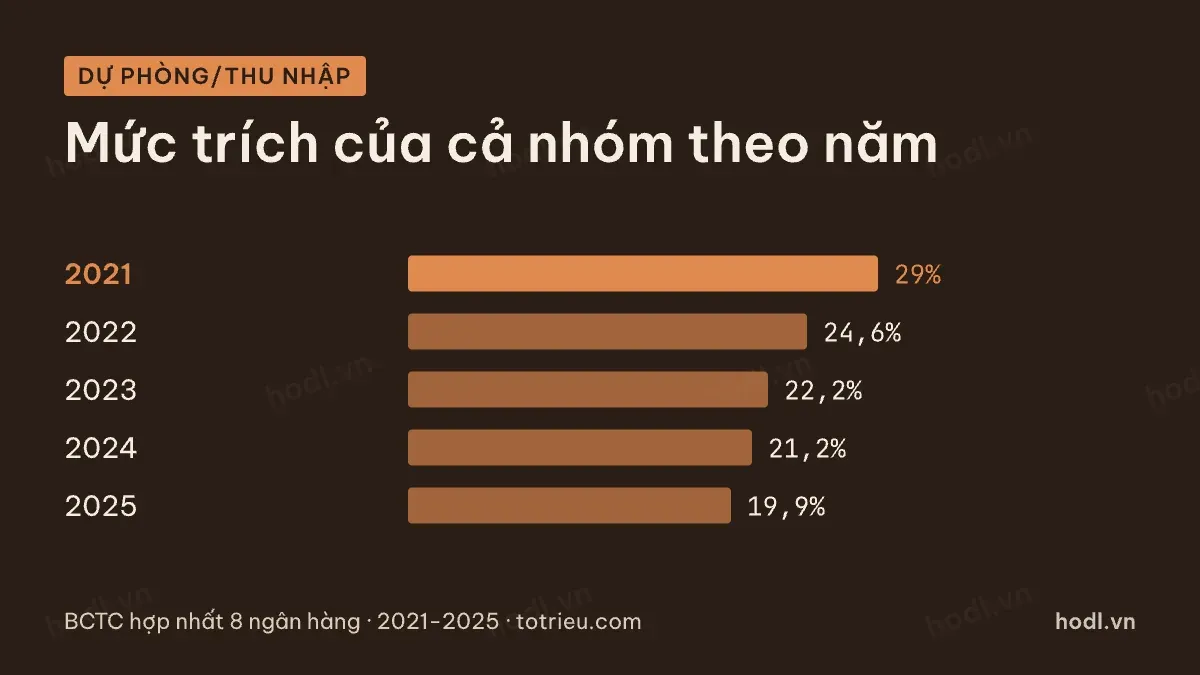
Bảng dưới cộng gộp tám ngân hàng niêm yết theo từng năm, lấy từ báo cáo năm nên không trộn với số quý.
Năm | Cho vay khách hàng (tỷ đồng) | Tăng so năm trước | Dự phòng (tỷ đồng) | Dự phòng trên tổng thu nhập | Lợi nhuận sau thuế cổ đông mẹ (tỷ đồng) |
|---|---|---|---|---|---|
2019 | 4.090.024 | 61.666 | 25,0% | 71.034 | |
2020 | 4.587.802 | +12,2% | 72.790 | 26,6% | 80.535 |
2021 | 5.262.071 | +14,7% | 96.145 | 29,0% | 102.110 |
2022 | 6.113.902 | +16,2% | 98.495 | 24,6% | 139.439 |
2023 | 7.187.664 | +17,6% | 90.483 | 22,2% | 146.929 |
2024 | 8.453.391 | +17,6% | 97.097 | 21,2% | 171.204 |
2025 | 10.147.461 | +20,0% | 101.772 | 19,9% | 197.309 |
Nguồn: BCTC hợp nhất VCB, CTG, BID, TCB, VPB, MBB, ACB, STB các năm 2019 đến 2025 · totrieu.com
Nhìn gộp cả nhóm thì tỷ lệ dự phòng trên tổng thu nhập giảm đều, từ 29,0% năm 2021 xuống 19,9% năm 2025. Số tuyệt đối vẫn tăng, nhưng thu nhập tăng nhanh hơn.
Đây chính là cái bẫy của số gộp. Mức trung bình nhóm mượt đi vì các ngân hàng không ở cùng một điểm trên vòng chu kỳ. Khi một nơi đang trích mạnh thì nơi khác đã trích xong.
Dự phòng là chỗ chu kỳ tín dụng hiện rõ nhất
Tách từng ngân hàng ra thì vòng chu kỳ hiện lên ngay. Tỷ lệ dự phòng trên tổng thu nhập hoạt động của bốn ngân hàng dưới đây đi theo bốn đường rất khác nhau.
Năm | VCB | VPB | ACB | STB |
|---|---|---|---|---|
2020 | 20,3% | 37,5% | 5,2% | 17,6% |
2021 | 20,3% | 43,4% | 14,2% | 20,1% |
2022 | 13,9% | 38,9% | 0,2% | 34,0% |
2023 | 6,7% | 50,3% | 5,5% | 14,1% |
2024 | 4,8% | 44,8% | 4,8% | 6,9% |
2025 | 4,4% | 34,0% | 9,9% | 35,5% |
Nguồn: BCTC hợp nhất VCB, VPB, ACB, STB các năm 2020 đến 2025 · totrieu.com
Vietcombank đi xuống một chiều, từ 20,3% năm 2021 còn 4,4% năm 2025. Á Châu nhảy lên 14,2% năm 2021 rồi về 0,2% năm 2022, dấu hiệu của việc trích trước rồi hoàn lại. Sacombank đi hai đỉnh, 34,0% năm 2022 và 35,5% năm 2025.
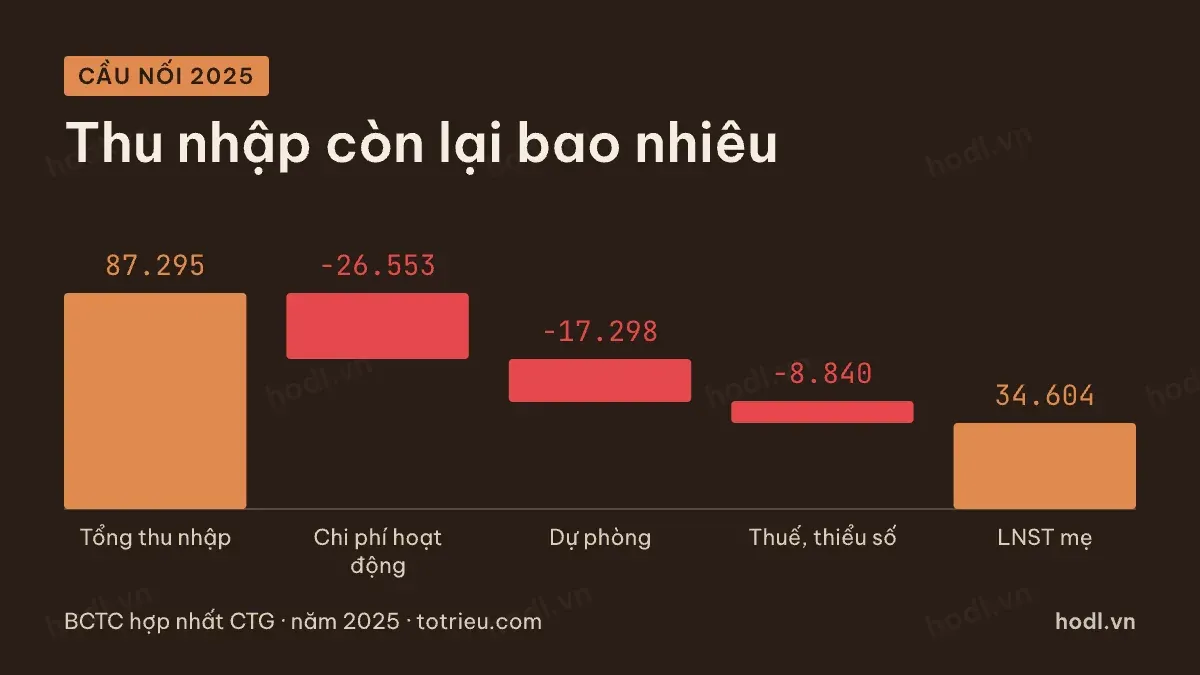
Khi lợi nhuận một ngân hàng đổi mạnh, luôn tách phần đến từ hoạt động lõi và phần đến từ dự phòng. VietinBank năm 2025 là ví dụ sạch sẽ. Lợi nhuận sau thuế cổ đông mẹ tăng 36,5% so với năm 2024, nhưng tổng thu nhập hoạt động chỉ tăng 6,6%.
Cầu nối của năm 2025 như sau. Tổng thu nhập hoạt động 87.295 tỷ đồng, trừ chi phí hoạt động 26.553 tỷ, trừ dự phòng 17.298 tỷ, trừ thuế và lợi ích cổ đông thiểu số 8.840 tỷ, còn 34.604 tỷ cho cổ đông công ty mẹ. Phần chênh so với năm trước phần lớn đến từ dự phòng, vốn đã giảm từ 27.599 tỷ xuống 17.298 tỷ đồng.
Không tách như vậy thì bài đọc sẽ khen bộ máy kinh doanh, trong khi thứ thay đổi là mức trích.
Vì sao lợi nhuận đi sau nền kinh tế
Có ba lý do khiến độ trễ này tồn tại.
Thứ nhất là cách ghi nhận lãi. Một khoản vay giải ngân tháng 12 chỉ đóng góp lãi trọn vẹn từ năm sau. Tín dụng tăng mạnh cuối năm nay thì thu nhập lãi tăng vào năm sau.
Thứ hai là quy định phân loại nợ. Nợ chỉ chuyển nhóm khi chậm trả tới ngưỡng ngày nhất định, và mức trích tăng theo nhóm. Người vay gặp khó từ tháng này thì dự phòng mới xuất hiện sau hai tới ba quý.
Thứ ba là quyền chủ động của ngân hàng. Dự phòng là ước tính, không phải tiền đã mất. Ngân hàng có thể trích mạnh một năm để năm sau nhẹ gánh, hoặc trích dè để giữ lợi nhuận. Lựa chọn này làm đường lợi nhuận lệch thêm so với đường kinh tế thực.
Cộng ba lý do lại, lợi nhuận ngân hàng thường chậm hơn nền kinh tế khoảng một tới hai năm ở cả hai chiều. Lúc kinh tế mới hồi phục, lợi nhuận vẫn đang bị dự phòng kéo xuống. Lúc kinh tế đã chậm lại, lợi nhuận vẫn còn đẹp nhờ dư nợ cũ.
Đọc một ngân hàng theo chu kỳ tín dụng
Năm câu hỏi dưới đây giúp định vị ngân hàng đang ở nhịp nào.
- Tăng trưởng cho vay ba năm gần nhất nhanh hay chậm hơn trung bình nhóm.
- Tỷ lệ dự phòng trên tổng thu nhập đang lên hay xuống so với chính nó ba năm trước.
- Lợi nhuận trước dự phòng tăng đều hay đi ngang. Dòng này cho biết bộ máy, không bị mức trích làm nhiễu.
- Đệm dự phòng trên dư nợ dày lên hay mỏng đi.
- Phần lợi nhuận tăng thêm đến từ thu nhập hoạt động hay từ việc trích ít hơn.
Hai ngân hàng cùng báo lãi tăng 30% có thể đứng ở hai nhịp ngược nhau. Một nơi đang ở nhịp hai, một nơi đang ở nhịp bốn. Chỉ bảng số nhiều năm mới phân biệt được.
Muốn ôn lại các khái niệm nền trước khi đọc bảng, xem danh sách thuật ngữ báo cáo tài chính và cấu trúc báo cáo tài chính. Một ví dụ áp vào mã cụ thể nằm ở bài phân tích VietinBank.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.