
Giao dịch NFT và thuế: Thông tư 41/2026 áp dụng tới đâu
Nội dung bài5 phần
Người hỏi về giao dịch NFT và thuế ở Việt Nam thường được chỉ tới Thông tư 41/2026/TT-BTC. Thông tư này có thật và đang có hiệu lực. Tuy nhiên, nó hướng dẫn thuế cho tài sản mã hóa trên thị trường thí điểm, không nhắc tới NFT. Bài này tách rõ phần đã có hướng dẫn và phần chưa có. Quy định tính đến 02/10/2026.
Thông tư 32/2026/TT-BTC đặt mức thuế, Thông tư 41/2026/TT-BTC hướng dẫn kê khai, khấu trừ, nộp.
Cá nhân chuyển nhượng tài sản mã hóa qua tổ chức cung cấp dịch vụ chịu thuế 0,1% trên giá chuyển nhượng từng lần.
Chuyển nhượng, kinh doanh tài sản mã hóa không chịu thuế giá trị gia tăng.
NFT chỉ rơi vào hai thông tư này nếu được coi là tài sản mã hóa và giao dịch qua tổ chức được cấp phép.
Thuế giao dịch NFT, Thông tư 41
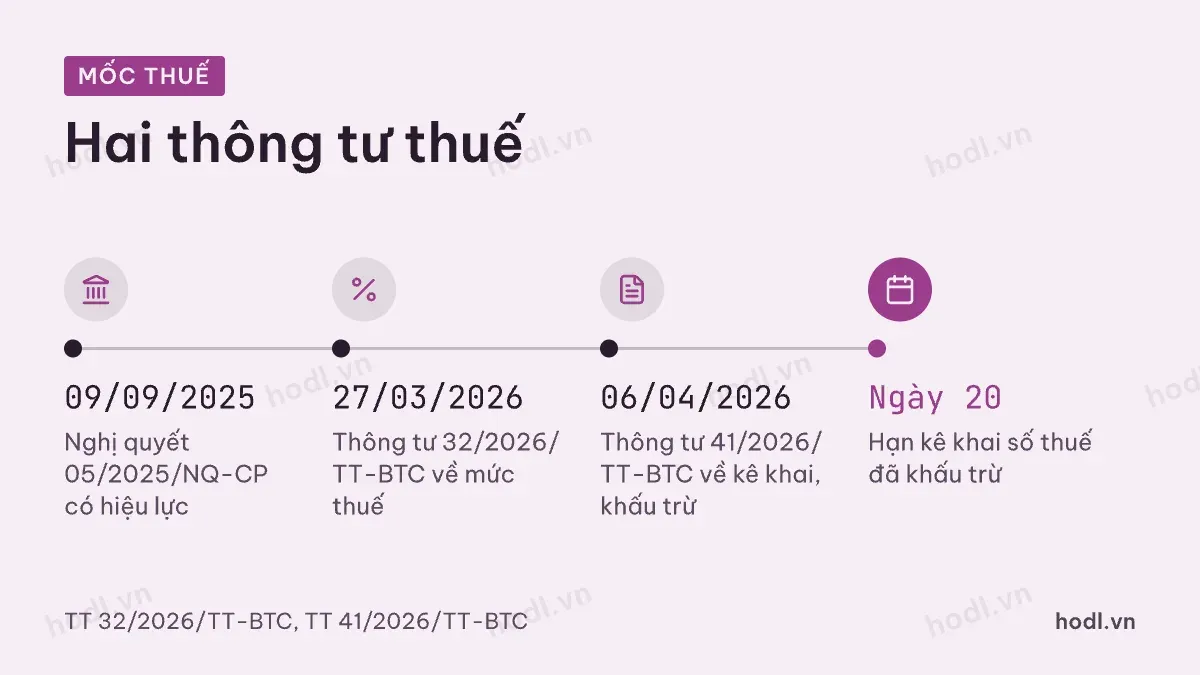
Nghị quyết 05/2025/NQ-CP mở thị trường thí điểm từ 09/09/2025. Khoản 9 Điều 4 của nghị quyết nói thuế với tài sản mã hóa áp dụng như thuế với chứng khoán. Cách này dùng cho tới khi có chính sách thuế riêng cho thị trường tài sản mã hóa.
Bộ Tài chính sau đó ban hành hai thông tư. Thông tư 32/2026/TT-BTC ngày 27/03/2026 đặt mức thuế. Thông tư 41/2026/TT-BTC ngày 06/04/2026 hướng dẫn kê khai, khấu trừ, nộp và quyết toán. Cả hai có hiệu lực ngay ngày ký.
Mốc | Nội dung |
|---|---|
09/09/2025 | Nghị quyết 05/2025/NQ-CP có hiệu lực |
27/03/2026 | Thông tư 32/2026/TT-BTC về mức thuế |
06/04/2026 | Thông tư 41/2026/TT-BTC về kê khai, khấu trừ |
Ngày 20 tháng sau | Hạn kê khai số thuế đã khấu trừ |
Giao dịch NFT: mức thuế Việt Nam
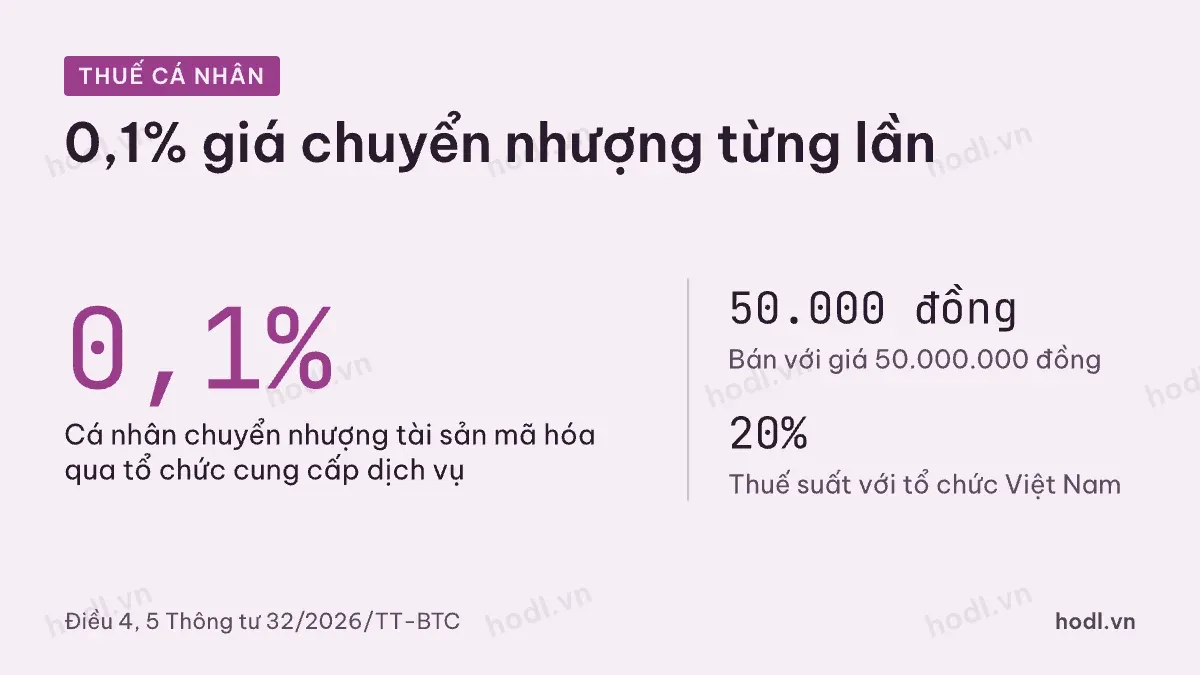
Điều 5 Thông tư 32/2026/TT-BTC áp dụng cho mọi nhà đầu tư cá nhân. Cá nhân cư trú hay không cư trú đều như nhau. Khi chuyển nhượng tài sản mã hóa qua tổ chức cung cấp dịch vụ, cá nhân nộp thuế 0,1%. Mức này tính trên giá chuyển nhượng từng lần.
Ví dụ, bạn bán với giá 50.000.000 đồng qua một tổ chức được cấp phép. Thuế thu nhập cá nhân là 50.000 đồng. Thuế suất với tổ chức Việt Nam thì khác, là 20% trên thu nhập. Khoản thuế này không phụ thuộc bạn lãi hay lỗ, giống cách tính với chứng khoán.
Điều 4 quy định thuế thu nhập doanh nghiệp. Tổ chức thành lập theo pháp luật Việt Nam chịu thuế suất 20% trên phần thu nhập. Thu nhập bằng giá bán trừ giá mua và chi phí có hóa đơn, chứng từ. Tổ chức nước ngoài thì nộp 0,1% trên doanh thu chuyển nhượng từng lần. Điều 3 quy định chuyển nhượng, kinh doanh tài sản mã hóa không chịu thuế giá trị gia tăng.
Người nộp | Loại thuế | Mức |
|---|---|---|
Cá nhân | Thu nhập cá nhân | 0,1% giá chuyển nhượng từng lần |
Tổ chức Việt Nam | Thu nhập doanh nghiệp | 20% thu nhập |
Tổ chức nước ngoài | Thu nhập doanh nghiệp | 0,1% doanh thu từng lần |
Khấu trừ thuế theo Thông tư 41
Điều 4 Thông tư 41/2026/TT-BTC giao việc khấu trừ cho tổ chức cung cấp dịch vụ. Tổ chức này khấu trừ thuế của cá nhân và tổ chức nước ngoài với mỗi giao dịch chuyển nhượng. Thời điểm khấu trừ là lúc xác nhận giao dịch thành công.
Tổ chức cung cấp dịch vụ kê khai số thuế đã khấu trừ theo tháng. Hồ sơ gồm tờ khai theo Mẫu số 01/TSMH và bảng kê chi tiết theo Mẫu số 01-1/BK-TSMH. Hạn nộp hồ sơ và nộp thuế là ngày 20 của tháng tiếp theo.
Khoản 3 Điều 5 yêu cầu tổ chức cấp chứng từ khấu trừ thuế cho người nộp thuế. Chứng từ theo Mẫu số 01/CTKT-TSMH, cấp theo năm, bằng phương thức điện tử. Với cá nhân, chứng từ này là bằng chứng mình đã nộp thuế qua tổ chức được cấp phép.
Tổ chức Việt Nam có thu nhập từ tài sản mã hóa thì tự kê khai thuế thu nhập doanh nghiệp. Hồ sơ nộp theo quý và quyết toán năm, theo Điều 3 của thông tư.
NFT ngoài khung thí điểm
Hai thông tư trên chỉ hướng dẫn thuế trên thị trường tài sản mã hóa theo Nghị quyết 05/2025/NQ-CP. Không thông tư nào nhắc tới NFT. Luật Công nghiệp công nghệ số 71/2025/QH15 cũng chưa xếp NFT vào nhóm tài sản số cụ thể.
Vì vậy, giao dịch NFT trên nền tảng không được cấp phép nằm ngoài cơ chế khấu trừ của thông tư này. Bài này không suy diễn mức thuế cho trường hợp đó. Nếu bạn có thu nhập đáng kể từ NFT, hãy hỏi cơ quan thuế quản lý trực tiếp bằng văn bản. Lưu giữ toàn bộ lịch sử giao dịch, hóa đơn mua và chứng từ chuyển tiền.
Người sáng tạo bán tác phẩm của mình thì câu chuyện còn khác. Khoản thu có thể liên quan tới quyền tác giả hoặc hoạt động kinh doanh. Đó là các lĩnh vực thuế khác, nằm ngoài hai thông tư về tài sản mã hóa.
Một điểm nữa cần nhớ là tiền thuế đi kèm nghĩa vụ chứng minh. Khi giao dịch qua tổ chức được cấp phép, chứng từ khấu trừ do tổ chức cấp. Khi giao dịch ở nơi khác, bạn phải tự giữ bằng chứng. Hãy lưu ảnh chụp lịch sử giao dịch, mã giao dịch trên chuỗi khối và sao kê ngân hàng. Những tài liệu này giúp bạn giải trình nếu cơ quan thuế hỏi.
So với thuế khi bán cổ phiếu
Mức 0,1% trên giá bán từng lần quen thuộc với nhà đầu tư chứng khoán. Đây là lý do Nghị quyết 05/2025/NQ-CP chọn cách "áp dụng như chứng khoán" trong thời gian thí điểm. Chưa quen phí và thuế khi mua bán cổ phiếu thì bài cách bắt đầu giao dịch cổ phiếu là điểm khởi đầu tốt. Bài số tiền tối thiểu đầu tư chứng khoán giúp bạn tính vốn cho lệnh đầu tiên.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 18/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
