
Thuế thu nhập từ chứng khoán: 0,1%, 5% hay 20% theo loại thu nhập
Nội dung bài7 phần
Thuế thu nhập từ chứng khoán: 0,1%, 5% hay 20% theo loại thu nhập
Thuế thu nhập chứng khoán của cá nhân không có một mức chung cho mọi khoản. Bán cổ phiếu chịu một mức, nhận cổ tức chịu mức khác. Con số 20% mà nhiều người nhắc tới lại dành cho loại tài sản khác. Bài viết đối chiếu ba mức thuế suất với hai văn bản gốc. Đó là Luật Thuế thu nhập cá nhân số 109/2025/QH15 và Nghị định 253/2026/NĐ-CP ngày 30/6/2026. Văn bản được rà đến ngày 02/10/2026.
Thuế thu nhập chứng khoán ở đâu
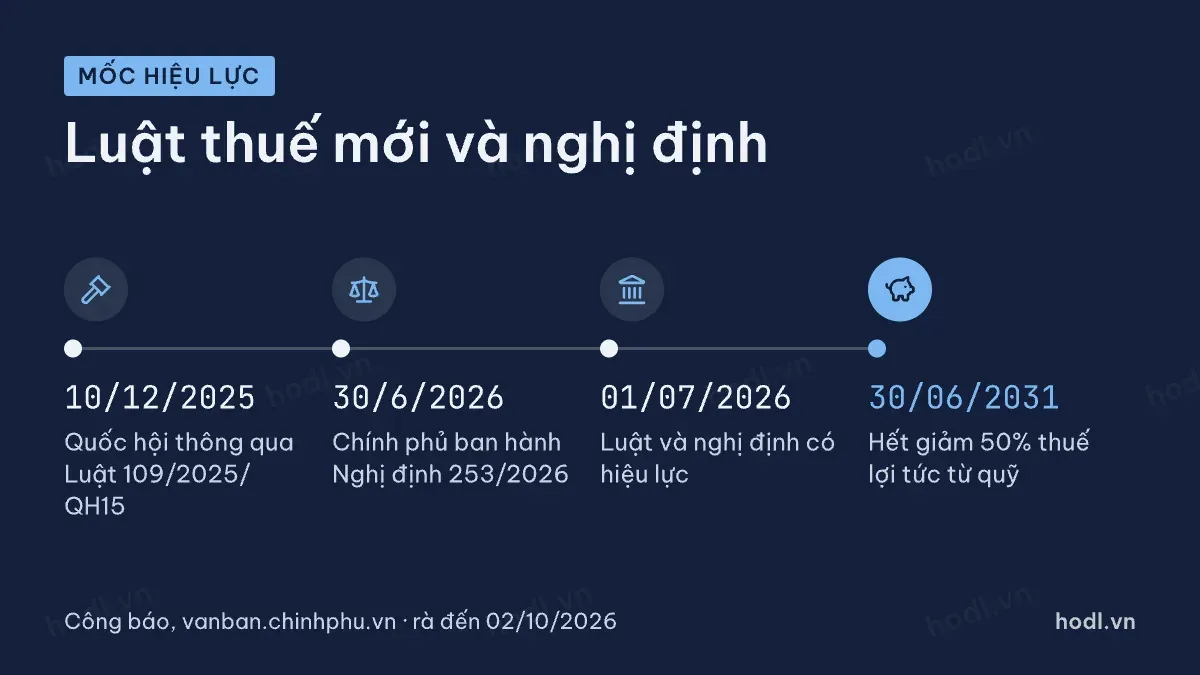
Luật 109/2025/QH15 được Quốc hội khóa XV thông qua ngày 10/12/2025. Theo khoản 1 Điều 29, luật có hiệu lực từ ngày 01/07/2026. Cùng ngày đó, Luật Thuế thu nhập cá nhân số 04/2007/QH12 hết hiệu lực (khoản 3 Điều 29).
Điều 3 của luật xếp thu nhập từ chứng khoán vào ba nhóm. Nhóm thứ nhất là thu nhập từ đầu tư vốn, gồm tiền lãi cho vay và lợi tức cổ phần (khoản 3). Nhóm thứ hai là thu nhập từ chuyển nhượng vốn, trong đó có chuyển nhượng chứng khoán (khoản 4). Nhóm thứ ba là chứng khoán nhận thừa kế, quà tặng (khoản 9).
Mỗi nhóm có cách tính riêng. Vì vậy, câu hỏi "chứng khoán chịu thuế bao nhiêu" chỉ có câu trả lời khi biết khoản thu nhập đó thuộc nhóm nào.
Luật 109/2025/QH15 đã được sửa bởi Luật 09/2026/QH16 ngày 24/4/2026. Lần sửa này chỉ chạm vào ngưỡng doanh thu của hộ kinh doanh, không đổi các điều về chứng khoán.
Thuế 0,1% khi bán chứng khoán
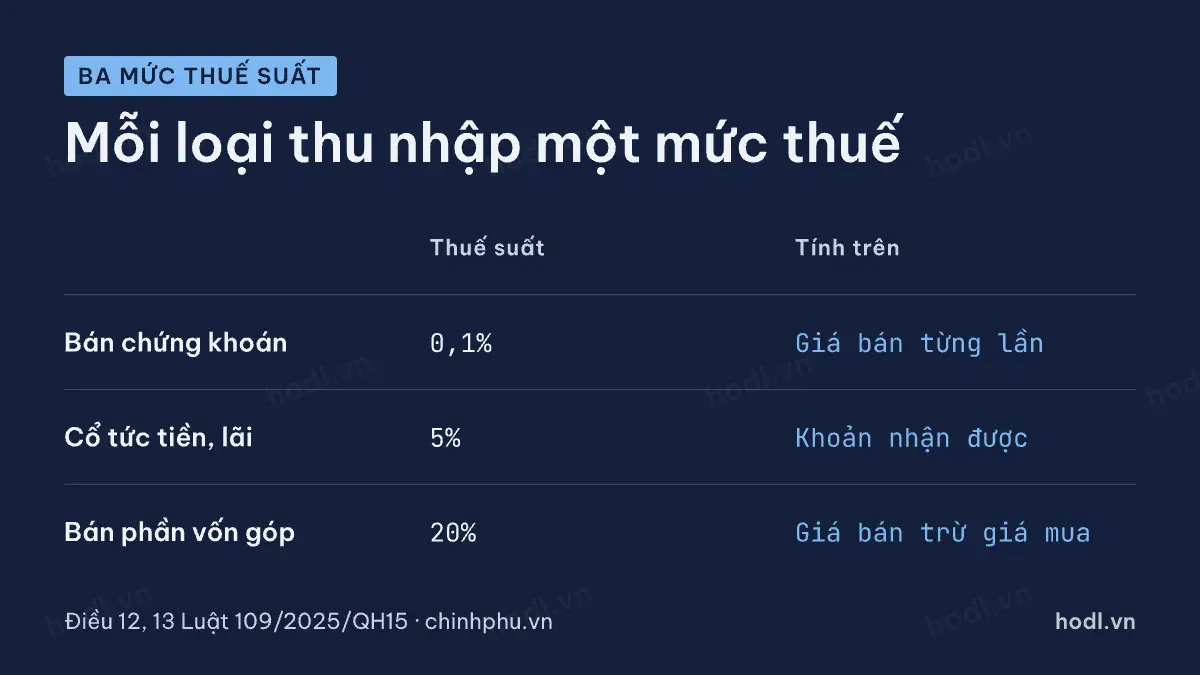
Khoản 2 Điều 13 Luật 109/2025/QH15 quy định thuế bằng giá chuyển nhượng nhân thuế suất 0,1% theo từng lần chuyển nhượng. Điều 10 Nghị định 253/2026/NĐ-CP liệt kê các loại chứng khoán thuộc diện này. Đó là cổ phiếu, quyền mua cổ phiếu, trái phiếu, tín phiếu, chứng chỉ quỹ và các loại chứng khoán khác.
Với chứng khoán niêm yết, đăng ký giao dịch, giá chuyển nhượng là giá khớp lệnh hoặc giá thỏa thuận. Con số này lấy theo thông báo của Sở Giao dịch Chứng khoán (điểm a khoản 2 Điều 54 Nghị định 253/2026/NĐ-CP).
Ví dụ, bạn bán 1.000 cổ phiếu với giá 25.000 đồng. Giá trị bán là 25.000.000 đồng. Thuế phải nộp là 25.000 đồng.
Điểm cần nhớ: thuế tính trên giá bán, không tính trên tiền lãi. Bán lỗ vẫn nộp 0,1%. Luật không có cơ chế lấy khoản lỗ của lần này trừ vào lần khác, cũng không cho chuyển lỗ sang năm sau. Người mới thường bất ngờ ở điểm này.
Thuế 5% cổ tức, lãi trái phiếu
Điều 12 Luật 109/2025/QH15 áp thuế suất 5% cho thu nhập từ đầu tư vốn của cá nhân cư trú. Thu nhập tính thuế là khoản nhận được theo từng lần phát sinh. Điều 9 Nghị định 253/2026/NĐ-CP nêu cụ thể: cổ tức, lợi tức từ góp vốn vào quỹ đầu tư chứng khoán, lãi trái phiếu, tín phiếu do tổ chức trong nước phát hành.
Ví dụ, bạn có 1.000 cổ phiếu, công ty trả cổ tức tiền 1.500 đồng mỗi cổ phiếu. Cổ tức là 1.500.000 đồng. Thuế 5% là 75.000 đồng. Tổ chức trả cổ tức khấu trừ phần này trước khi chuyển tiền (khoản 1 Điều 55).
Cổ tức trả bằng cổ phiếu thì khác. Khoản 4 Điều 52 Nghị định 253/2026/NĐ-CP cho phép chưa nộp thuế khi nhận. Thuế chỉ phát sinh khi bạn bán số cổ phiếu đó. Cách tính được trình bày ở bài riêng về thuế cổ tức cổ phiếu. Nếu chưa rõ hai loại cổ tức khác nhau ra sao, hãy đọc bài cách tính cổ tức tiền mặt và cổ phiếu.
Thuế 20% trên phần vốn góp
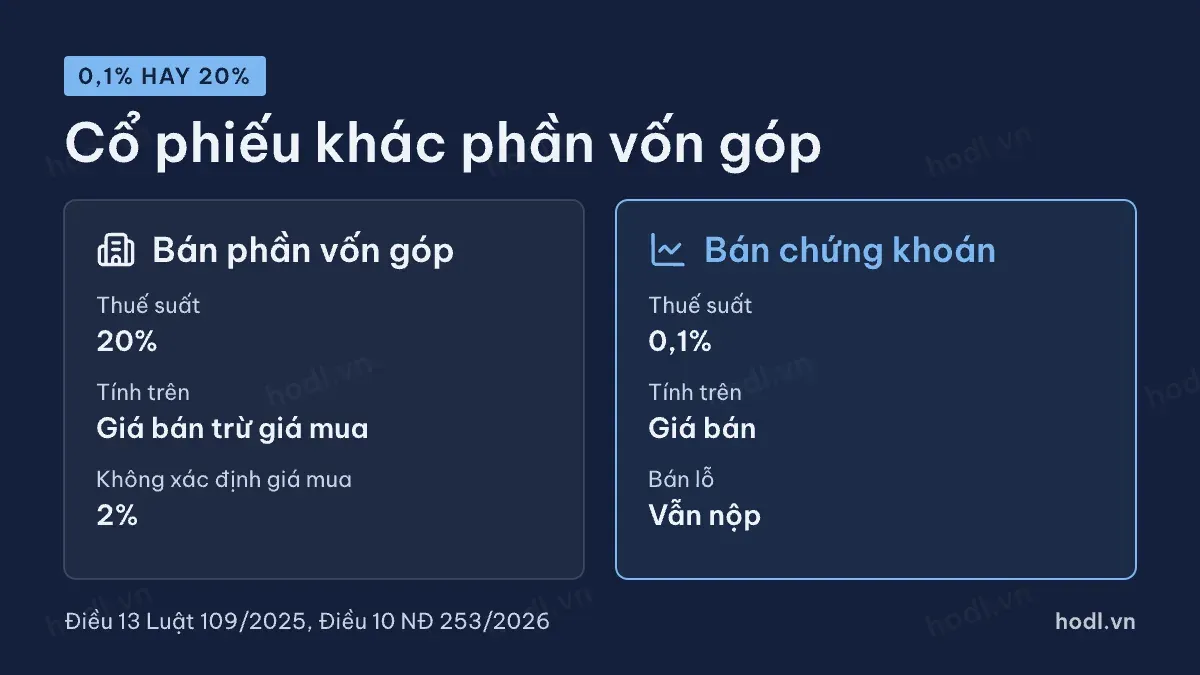
Khoản 1 Điều 13 Luật 109/2025/QH15 có mức 20% cho phần vốn góp, không áp dụng cho chứng khoán. Mức này tính trên thu nhập tính thuế, tức giá chuyển nhượng trừ giá mua và chi phí hợp lý. Trường hợp không xác định được giá mua và chi phí thì thuế bằng giá chuyển nhượng nhân 2%.
Trong đó: công thức thứ hai áp dụng khi không xác định được giá mua và chi phí.
Mức 20% chỉ dùng cho chuyển nhượng phần vốn trong các tổ chức kinh tế. Khoản 1 Điều 53 Nghị định 253/2026/NĐ-CP dẫn chiếu về khoản 1 Điều 10. Đó là vốn góp trong công ty trách nhiệm hữu hạn, công ty hợp danh, hợp tác xã. Cổ phiếu, kể cả cổ phiếu của công ty cổ phần chưa niêm yết, thuộc nhóm chuyển nhượng chứng khoán ở khoản 2 Điều 10. Nhóm này áp mức 0,1%.
Còn mức 10% thì không có trong luật cho bất kỳ khoản thu nhập nào từ chứng khoán của cá nhân. Nếu gặp con số này ở đâu đó, hãy kiểm lại nguồn.
Khoản miễn, giảm thuế
Khoản 4 Điều 5 Luật 109/2025/QH15 miễn thuế khi bán chứng chỉ quỹ mở đã nắm giữ từ 02 năm trở lên. Điều 43 Nghị định 253/2026/NĐ-CP nói rõ thời gian nắm giữ phải đủ 02 năm tính đến lúc bán. Chứng chỉ quỹ mua trước ngày 01/07/2026 cũng được tính thời gian này. Nếu mua nhiều lần, chứng chỉ quỹ mua trước được coi là bán trước.
Khoản 5 Điều 5 của luật giảm 50% thuế với lợi tức chia từ quỹ. Quy định áp cho nhà đầu tư cá nhân góp vào quỹ đầu tư chứng khoán, quỹ đầu tư bất động sản. Điều 44 Nghị định 253/2026/NĐ-CP đặt thời hạn 05 năm, từ ngày 01/07/2026 đến hết ngày 30/06/2031.
Hai ưu đãi này hướng người mua chứng chỉ quỹ tới việc giữ lâu. Trước khi bán chứng chỉ quỹ mở, hãy kiểm ngày mua của từng lô.
Ai khấu trừ thuế thu nhập
Với chứng khoán giao dịch qua sở, bạn không phải tự khai từng lệnh bán. Theo điểm a khoản 4 Điều 56 Nghị định 253/2026/NĐ-CP, công ty chứng khoán khấu trừ và nộp thay. Ngân hàng thương mại nơi mở tài khoản lưu ký, công ty quản lý quỹ nhận ủy thác cũng làm việc này. Thời điểm tính thuế là lúc bạn nhận tiền bán (điểm a khoản 3 Điều 54).
Chứng khoán không giao dịch qua sở theo các quy tắc riêng tại điểm b khoản 4 Điều 56. Có trường hợp cá nhân phải tự khai với cơ quan thuế.
Cá nhân không cư trú chịu cùng mức. Khoản 2 Điều 23 của luật áp 0,1% trên giá chuyển nhượng chứng khoán. Điều 22 áp 5% trên thu nhập từ đầu tư vốn vào tổ chức, cá nhân tại Việt Nam.
Các văn bản về thuế thu nhập chứng khoán có thể tiếp tục được sửa đổi. Khi tra cứu, hãy đọc văn bản hợp nhất mới nhất trên cổng văn bản của Chính phủ. Phí giao dịch không phải thuế, do mỗi công ty chứng khoán tự công bố. Bạn có thể tham khảo thêm cấu trúc thị trường chứng khoán để biết vai trò của từng đơn vị.
Nội dung bài viết chỉ để tham khảo, không phải khuyến nghị đầu tư hay tư vấn thuế.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
