
Phân tích cổ phiếu HTG Quý 4/2026: Vay nợ 1.644 tỷ đồng, chi phí tài chính quý III tăng 2,8 lần
Nội dung bài12 phần
- Quy mô và mô hình kinh doanh
- Doanh thu quý III tăng 13,2%, biên lãi gộp 13,0%
- Lợi nhuận quý III tăng 37,8%, chi phí tài chính tăng 2,8 lần
- Rủi ro lớn nhất: vay 1.644 tỷ đồng, lãi vay tăng 2,5 lần
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/B, P/E và ROE
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu HTG Quý 4/2026 bắt đầu từ cơ cấu vay nợ của Tổng Công ty cổ phần Dệt may Hòa Thọ (HOSE: HTG), doanh nghiệp sản xuất sợi và may mặc xuất khẩu. Vay và nợ thuê tài chính là 1.644,2 tỷ đồng cuối quý III/2026, gấp 1,20 lần vốn chủ sở hữu 1.367,3 tỷ và 1,08 lần vốn hoá 1.529,4 tỷ.
Chi phí lãi vay quý III là 29,8 tỷ đồng, gấp 2,5 lần 12,1 tỷ cùng kỳ năm trước. Nhờ lãi gộp tăng 42,2% lên 223,4 tỷ, lợi nhuận sau thuế cổ đông công ty mẹ vẫn tăng 37,8% lên 108,2 tỷ.
Giá đóng cửa phiên 11/11/2026 là 35.400 đồng, thấp hơn đỉnh đóng cửa 52 tuần 7,7%. P/B là 1,16 lần và ROE bốn quý 29,4%, cùng cao nhất trong chín doanh nghiệp dệt, sợi.
Điểm chính
- Vay và nợ thuê tài chính 1.644,2 tỷ đồng, gấp 1,20 lần vốn chủ; vay ngắn hạn 1.298,3 tỷ chiếm 79,0%. Tiền gửi có kỳ hạn 1.464,0 tỷ và tiền 152,5 tỷ bù gần hết, vay trừ hai khoản này còn 27,7 tỷ.
- Chi phí lãi vay quý III gấp 2,5 lần cùng kỳ; chênh lệch thu nhập trừ chi phí tài chính từ +16,9 tỷ xuống −2,2 tỷ.
- Doanh thu quý III tăng 13,2% lên 1.718,0 tỷ; biên lãi gộp 13,0% so với 10,3%; lợi nhuận cổ đông công ty mẹ tăng 37,8%.
- Thị trường Việt Nam chỉ chiếm 8,1% doanh thu chín tháng nhưng đóng góp 34,1% lãi gộp; Trung Quốc chiếm 34,2% doanh thu.
- P/B 1,16 lần so với trung vị 0,69 lần của tám doanh nghiệp dệt, sợi; ROE 29,4% so với trung vị 11,5%.
Quy mô và mô hình kinh doanh
Tổng Công ty cổ phần Dệt may Hòa Thọ (HOSE: HTG) có vốn điều lệ 432,0 tỷ đồng, tương ứng 43,20 triệu cổ phiếu lưu hành, sau khi vốn góp tăng từ 360,0 tỷ trong quý III/2026. Cổ phiếu niêm yết trên HOSE từ 14/06/2017; giá đóng cửa 11/11/2026 là 35.400 đồng.
BCTC hợp nhất của Hòa Thọ báo cáo hai mảng, may mặc và sợi. Chín tháng đầu năm 2026, cả hai mảng cùng tăng doanh thu và kết quả:
Mảng | Doanh thu thuần 9T2026 (tỷ đồng) | 9T2025 (tỷ đồng) | Tăng | Kết quả bộ phận 9T2026 (tỷ đồng) | 9T2025 (tỷ đồng) |
|---|---|---|---|---|---|
May mặc | 3.746,9 | 3.365,9 | 11,3% | 515,4 | 439,5 |
Sợi | 794,5 | 739,2 | 7,5% | 82,0 | 61,9 |
Hợp nhất | 4.541,3 | 4.105,2 | 10,6% | 597,4 | 501,4 |
Kết quả bộ phận cộng lại bằng lãi gộp hợp nhất 597,4 tỷ đồng. Trên doanh thu bộ phận, gồm cả bán nội bộ, biên mảng may mặc là 13,3% so với 12,6%, biên mảng sợi 10,3% so với 8,0%.
Theo vùng địa lý, Trung Quốc là thị trường lớn nhất về doanh thu, nhưng thị trường Việt Nam tạo ra phần lãi gộp lớn nhất:
Thị trường | Doanh thu 9T2026 (tỷ đồng) | Tỷ trọng | Tăng so với 9T2025 | Kết quả bộ phận (tỷ đồng) | Tỷ trọng kết quả |
|---|---|---|---|---|---|
Trung Quốc | 1.552,9 | 34,2% | 13,9% | 120,5 | 20,2% |
Hoa Kỳ | 900,4 | 19,8% | 9,7% | 106,4 | 17,8% |
Nhật Bản | 603,6 | 13,3% | 29,8% | 54,1 | 9,0% |
Việt Nam | 366,6 | 8,1% | 21,7% | 203,5 | 34,1% |
Thụy Điển | 322,2 | 7,1% | 1,1% | 24,4 | 4,1% |
Châu Phi | 8,1 | 0,2% | −30,6% | 0,1 | 0,0% |
Vùng khác | 787,5 | 17,3% | −4,5% | 88,5 | 14,8% |
Hợp nhất | 4.541,3 | 100,0% | 10,6% | 597,4 | 100,0% |
Việt Nam chiếm 8,1% doanh thu nhưng 34,1% lãi gộp, tương ứng biên 55,5%, so với 7,8% ở thị trường Trung Quốc. Nhật Bản tăng nhanh nhất trong các thị trường lớn, 29,8%.
Cơ cấu tài sản quý III/2026 nghiêng về tiền gửi có kỳ hạn, tài sản cố định và các khoản phải thu:
Khoản mục | Tỷ đồng | Tỷ trọng tổng tài sản |
|---|---|---|
Tiền gửi có kỳ hạn ngắn hạn | 1.316,2 | 32,3% |
Tài sản cố định | 849,7 | 20,8% |
Phải thu ngắn hạn | 697,0 | 17,1% |
Hàng tồn kho | 663,6 | 16,3% |
Tiền và tương đương tiền | 152,5 | 3,7% |
Tiền gửi có kỳ hạn dài hạn | 147,8 | 3,6% |
Xây dựng cơ bản dở dang | 106,0 | 2,6% |
Các khoản còn lại | 146,8 | 3,6% |
Tổng tài sản | 4.079,6 | 100,0% |
Nợ phải trả 2.712,3 tỷ đồng, bằng 66,5% tổng tài sản. Vốn chủ sở hữu 1.367,3 tỷ, trong đó lợi ích cổ đông thiểu số 49,0 tỷ; vốn chủ cổ đông công ty mẹ là 1.318,3 tỷ.
Doanh thu quý III tăng 13,2%, biên lãi gộp 13,0%
Doanh thu thuần của Hòa Thọ quý III/2026 là 1.718,0 tỷ đồng, tăng 13,2% so với 1.518,2 tỷ cùng kỳ năm trước và cao hơn 15,8% so với quý II (1.484,1 tỷ). Chín tháng doanh thu là 4.541,3 tỷ, tăng 10,6% so với 4.105,2 tỷ.
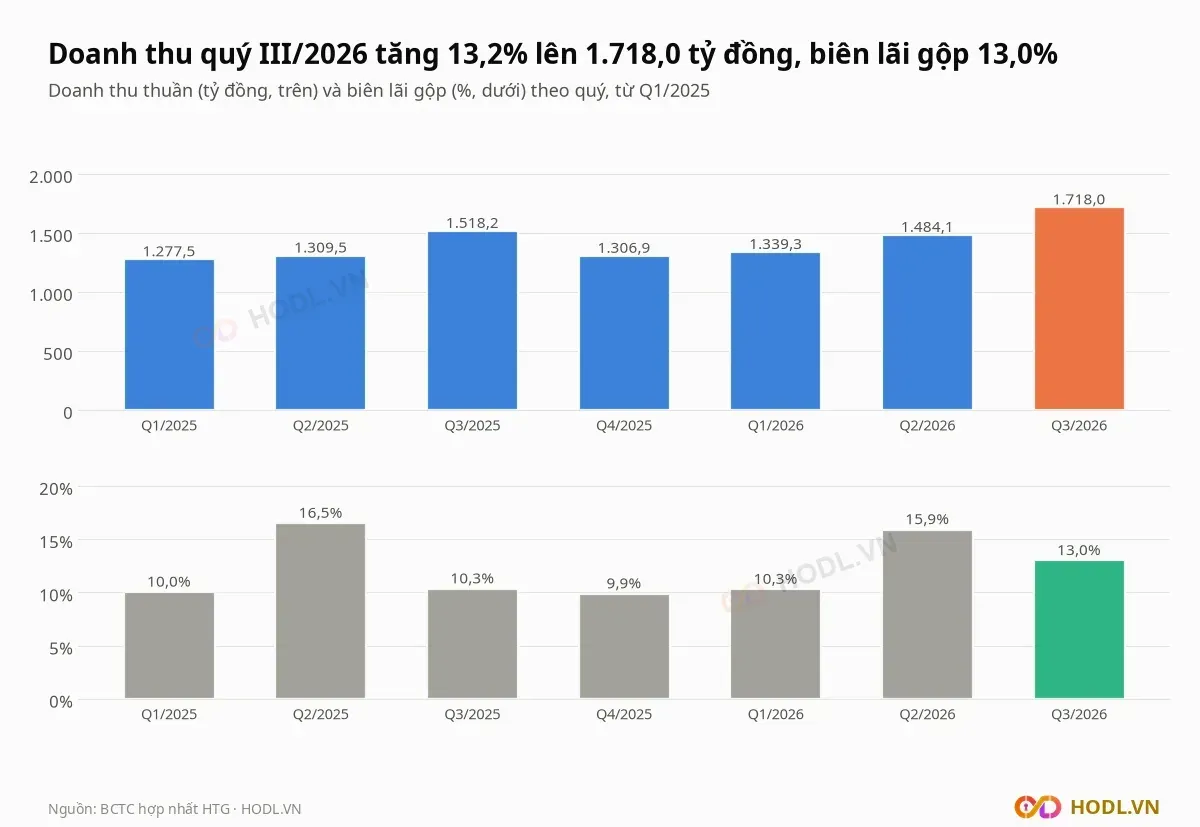
Lãi gộp quý III tăng 42,2% lên 223,4 tỷ đồng vì biên lãi gộp lên 13,0% từ 10,3%. Chín tháng lãi gộp là 597,4 tỷ, tăng 19,1%; biên lãi gộp chín tháng 13,2% so với 12,2%.
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Doanh thu thuần | 1.518,2 | 1.306,9 | 1.339,3 | 1.484,1 | 1.718,0 |
Lãi gộp | 157,0 | 129,1 | 137,9 | 236,1 | 223,4 |
Biên lãi gộp | 10,3% | 9,9% | 10,3% | 15,9% | 13,0% |
Biên lãi gộp của Hòa Thọ theo mùa: quý II/2025 là 16,5% và quý II/2026 là 15,9%, trong khi các quý I, III, IV năm 2025 và quý I/2026 chỉ khoảng 10%. Quý III/2026 là quý duy nhất ngoài quý II trong bảy quý gần nhất có biên trên 10,3%.
Chín tháng, kết quả mảng may mặc tăng 17,3% lên 515,4 tỷ đồng và mảng sợi tăng 32,5% lên 82,0 tỷ, cao hơn mức tăng doanh thu 11,3% và 7,5% của từng mảng.
Lợi nhuận quý III tăng 37,8%, chi phí tài chính tăng 2,8 lần
Lợi nhuận trước thuế của Hòa Thọ quý III/2026 là 136,0 tỷ đồng, tăng 37,5% so với 98,9 tỷ cùng kỳ. Lợi nhuận sau thuế cổ đông công ty mẹ là 108,2 tỷ, tăng 37,8% so với 78,5 tỷ; chín tháng đạt 303,2 tỷ, tăng 15,0% so với 263,8 tỷ.
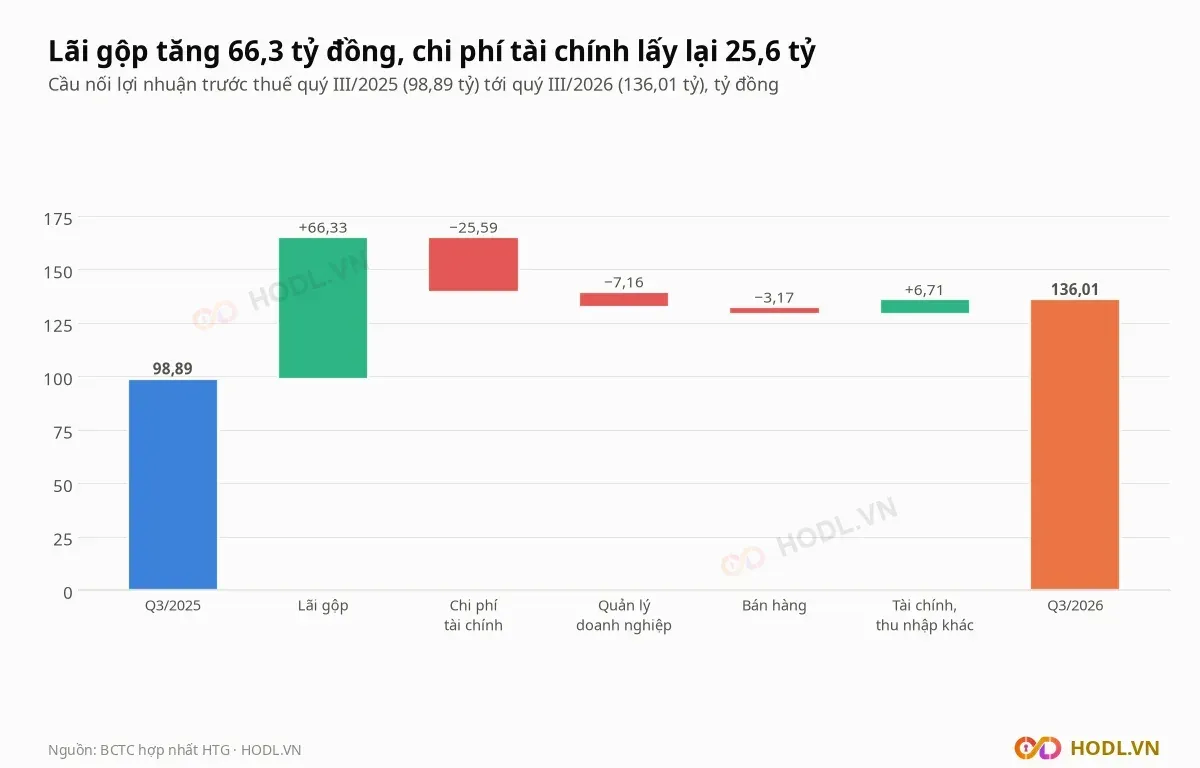
Cầu nối lợi nhuận trước thuế cho thấy lãi gộp là động lực chính, tổng thay đổi +37,12 tỷ đồng:
- Lãi gộp +66,33 tỷ, từ 157,04 tỷ lên 223,37 tỷ.
- Chi phí tài chính −25,59 tỷ, tăng từ 13,99 tỷ lên 39,58 tỷ, gấp 2,8 lần.
- Chi phí quản lý doanh nghiệp −7,16 tỷ, tăng 13,8% lên 58,88 tỷ.
- Chi phí bán hàng −3,17 tỷ, tăng 11,2% lên 31,57 tỷ.
- Thu nhập tài chính, thu nhập khác và lãi công ty liên doanh +6,71 tỷ.
Nếu chi phí tài chính giữ ở mức 13,99 tỷ đồng như quý III/2025 thì lợi nhuận trước thuế quý III là 161,6 tỷ, cao hơn cùng kỳ 63,4%. Chi phí lãi vay chiếm 29,82 tỷ trong 39,58 tỷ chi phí tài chính.
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Chi phí tài chính | 13,99 | 21,48 | 25,13 | 29,07 | 39,58 |
Trong đó chi phí lãi vay | 12,05 | 16,88 | 20,96 | 25,25 | 29,82 |
Thu nhập tài chính | 30,92 | 27,72 | 33,83 | 30,99 | 37,35 |
Lợi nhuận trước thuế | 98,89 | 69,25 | 75,31 | 164,12 | 136,01 |
Lợi nhuận sau thuế cổ đông công ty mẹ | 78,54 | 52,84 | 63,69 | 131,32 | 108,24 |
Lợi nhuận cổ đông công ty mẹ theo năm:
Năm | Doanh thu thuần (tỷ đồng) | Lợi nhuận sau thuế cổ đông công ty mẹ (tỷ đồng) | Biên lãi gộp |
|---|---|---|---|
2022 | 5.178,5 | 279,1 | 11,9% |
2023 | 4.700,2 | 172,0 | 9,2% |
2024 | 5.102,9 | 280,9 | 11,6% |
2025 | 5.412,1 | 316,6 | 11,7% |
Chín tháng 2026 | 4.541,3 | 303,2 | 13,2% |
Năm 2023 lợi nhuận cổ đông công ty mẹ giảm 38,4% so với 2022 khi biên lãi gộp xuống 9,2%. Quý IV/2025 là quý lợi nhuận thấp nhất trong bảy quý gần nhất, 52,8 tỷ đồng.
Rủi ro lớn nhất: vay 1.644 tỷ đồng, lãi vay tăng 2,5 lần
Vay và nợ thuê tài chính của Hòa Thọ cuối quý III/2026 là 1.644,2 tỷ đồng, gấp 1,20 lần vốn chủ sở hữu, trong đó vay ngắn hạn 1.298,3 tỷ (79,0%) và vay dài hạn 345,9 tỷ. Thuyết minh BCTC ghi dư nợ vay ngắn hạn ngân hàng 1.282,8 tỷ, một ngân hàng chiếm 681,3 tỷ (53,1%).
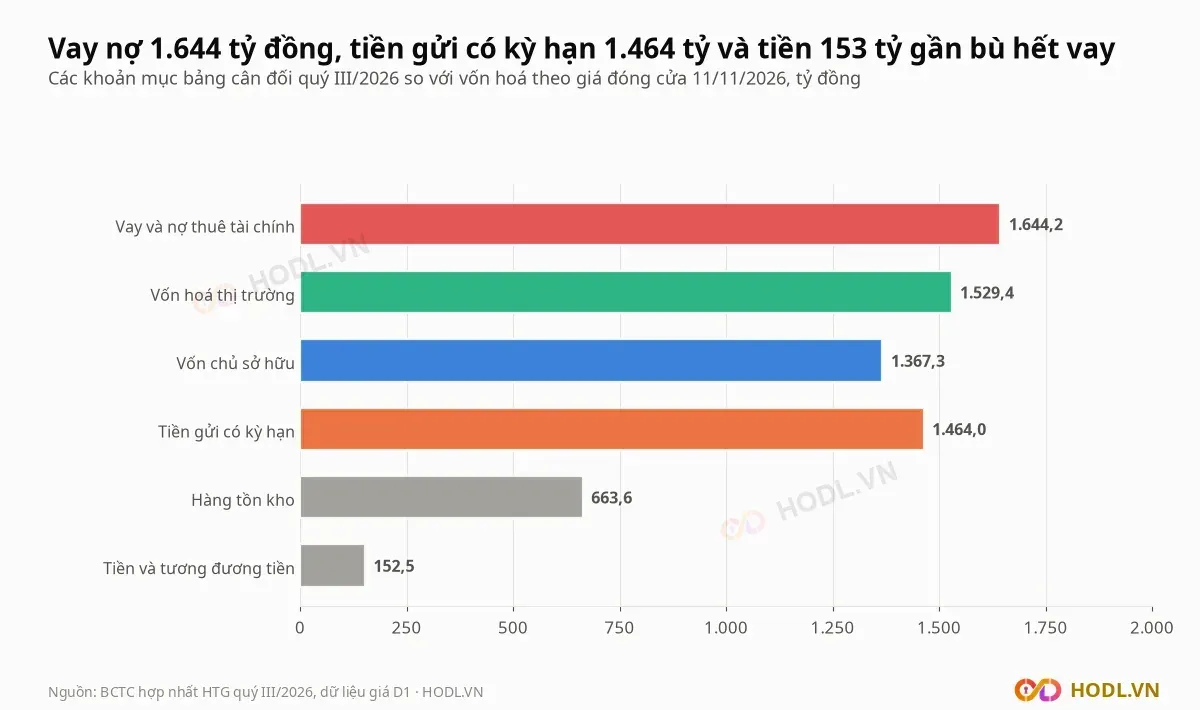
Hòa Thọ vừa vay vừa gửi: tiền gửi có kỳ hạn là 1.464,0 tỷ đồng (ngắn hạn 1.316,2 tỷ, dài hạn 147,8 tỷ) và tiền 152,5 tỷ. Vay trừ hai khoản này còn 27,7 tỷ. Tiền gửi có kỳ hạn tăng 599,3 tỷ từ 864,8 tỷ cuối năm 2025.
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Vay và nợ thuê tài chính | 1.437,1 | 1.666,7 | 1.771,5 | 1.856,4 | 1.644,2 |
Vay trên vốn chủ sở hữu (lần) | 1,25 | 1,50 | 1,51 | 1,46 | 1,20 |
Hàng tồn kho | 619,2 | 842,0 | 724,9 | 937,9 | 663,6 |
Đầu tư tài chính ngắn hạn | 547,7 | 791,9 | 1.103,4 | 1.252,1 | 1.316,8 |
Tiền và tương đương tiền | 823,3 | 386,9 | 88,8 | 104,1 | 152,5 |
Chi phí tài chính đang tăng nhanh hơn thu nhập tài chính. Chênh lệch thu nhập trừ chi phí tài chính quý III là −2,24 tỷ đồng, so với +16,93 tỷ cùng kỳ; chín tháng là +8,38 tỷ so với +34,52 tỷ.
Vay giảm 212,2 tỷ đồng trong quý III nhờ giải phóng hàng tồn kho: tồn kho 663,6 tỷ, giảm 29,2% so với quý II, tương ứng 47 ngày giá vốn so với 64 ngày cuối 2025. Dòng tiền kinh doanh quý III là 445,5 tỷ, trong đó hàng tồn kho giảm đóng góp 274,4 tỷ.
Chi mua sắm tài sản cố định chín tháng là 215,3 tỷ đồng. Các công trình xây dựng cơ bản dở dang gồm hệ thống điện năng lượng mặt trời, thiết bị chiều sâu ngành sợi, cải tạo nhà máy sợi 2 và Công ty May Điện Bàn; số dư giảm từ 182,3 tỷ xuống 106,0 tỷ do đã chuyển vào tài sản cố định, tăng từ 710,0 tỷ lên 849,7 tỷ trong quý III.
Lãi chưa phân phối tăng từ 555,5 tỷ lên 573,7 tỷ trong quý III dù lợi nhuận cổ đông công ty mẹ là 108,2 tỷ. Chênh lệch gồm 72,0 tỷ chuyển thành vốn góp và 18,1 tỷ cổ tức tiền mặt; chín tháng cổ tức tiền mặt đã trả là 108,9 tỷ.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 11/11/2026
Mời bạn bè
Kiếm tiền cùng HODL
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng beginner miễn phí. Và hoa hồng trọn đời tới 369k/người mời được
