
Tài sản số
Tài sản số, tài sản ảo và tài sản mã hóa khác nhau thế nào theo luật Việt Nam
Tài sản số tài sản ảo mã hóa khác nhau ở đâu theo Luật 71/2025/QH15, ví dụ minh họa để phân biệt và phần nào thuộc Nghị quyết 05/2025/NQ-CP.
Nội dung bài5 phần
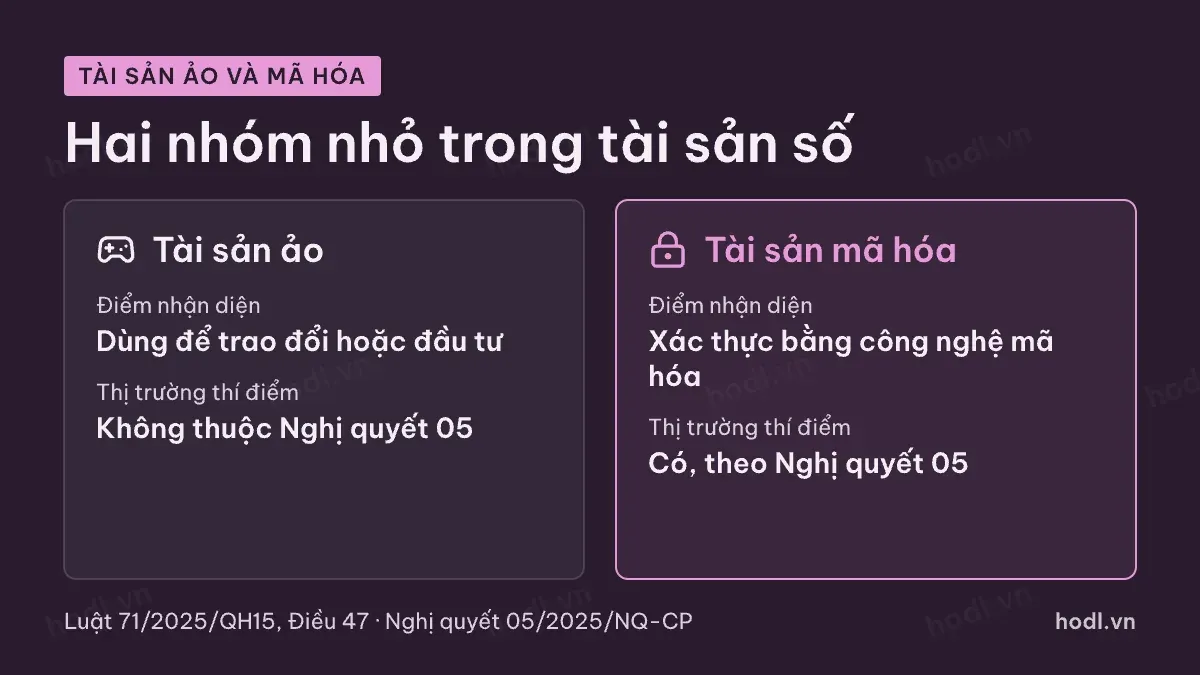
Tài sản số, tài sản ảo và tài sản mã hóa khác nhau ở phạm vi, mục đích sử dụng và cách pháp luật quản lý. Ba cụm từ này hay bị dùng lẫn trong tin tức. Theo Luật 71/2025/QH15, tài sản số là khái niệm lớn nhất, còn hai cụm kia là hai nhóm nhỏ nằm bên trong. Quy định và dữ liệu đến 02/10/2026.
Tài sản số là khái niệm bao trùm, định nghĩa tại Điều 46.
Tài sản ảo và tài sản mã hóa là hai loại tài sản số theo điểm a và điểm b khoản 2 Điều 47.
Nghị quyết 05/2025/NQ-CP chỉ thí điểm thị trường cho tài sản mã hóa.
Cả hai nhóm đều loại trừ chứng khoán, dạng số của tiền pháp định và tài sản tài chính khác.
Tài sản số tài sản ảo mã hóa khác nhau ở khái niệm
Hãy hình dung ba vòng tròn lồng nhau. Vòng ngoài là tài sản số. Hai vòng nhỏ bên trong là tài sản ảo và tài sản mã hóa. Ngoài ra còn một phần là tài sản số khác.
Tài sản số theo Điều 46 là tài sản theo Bộ luật Dân sự, thể hiện dưới dạng dữ liệu số và được xác thực bằng công nghệ số trên môi trường điện tử. Điều kiện đầu tiên là phải là tài sản. Vật, tiền, giấy tờ có giá hoặc quyền tài sản theo Điều 105 Bộ luật Dân sự 91/2015/QH13.
Tài sản ảo, theo điểm a khoản 2 Điều 47, là loại tài sản số có thể dùng để trao đổi hoặc đầu tư. Tiêu chí nhận diện ở đây là mục đích sử dụng.
Tài sản mã hóa, theo điểm b khoản 2 Điều 47, là loại tài sản số dùng công nghệ mã hóa hoặc công nghệ số tương tự để xác thực trong quá trình tạo lập, phát hành, lưu trữ, chuyển giao. Tiêu chí nhận diện ở đây là công nghệ.
Bảng so sánh ba nhóm theo Điều 47
Tiêu chí | Tài sản số | Tài sản ảo | Tài sản mã hóa |
|---|---|---|---|
Căn cứ | Điều 46 | Điểm a khoản 2 Điều 47 | Điểm b khoản 2 Điều 47 |
Vị trí | Khái niệm bao trùm | Loại tài sản số | Loại tài sản số |
Điểm nhận diện | Dữ liệu số, xác thực bằng công nghệ số | Dùng để trao đổi hoặc đầu tư | Xác thực bằng công nghệ mã hóa |
Loại trừ | Theo từng nhóm | Chứng khoán, tiền pháp định, tài sản tài chính khác | Chứng khoán, tiền pháp định, tài sản tài chính khác |
Thị trường thí điểm | Không áp dụng chung | Không thuộc Nghị quyết 05 | Có, theo Nghị quyết 05 |
Hai nhóm có thể chồng lên nhau. Một tài sản có thể vừa dùng công nghệ mã hóa, vừa dùng để trao đổi hoặc đầu tư. Luật không bắt phải chọn một nhóm duy nhất. Điều 47 còn nói rõ tài sản số được phân loại theo một hoặc nhiều tiêu chí.
Tài sản số tài sản ảo mã hóa khác nhau về cách quản lý
Khác biệt thực tế lớn nhất là quy định áp dụng. Nghị quyết 05/2025/NQ-CP định nghĩa lại tài sản mã hóa tại khoản 2 Điều 3. Định nghĩa này gần như lặp lại Luật 71. Nghị quyết thí điểm chào bán, phát hành, giao dịch và cung cấp dịch vụ cho riêng nhóm này.
Với tài sản ảo, bài chưa thấy văn bản nào trong nguồn đã mở lập một thị trường thí điểm riêng. Với tài sản số khác, khoản 2 Điều 48 giao Chính phủ quy định phân loại và quản lý.
Điều kiện kinh doanh được nêu ở điểm đ khoản 1 Điều 48 chỉ nhắc đến cung cấp dịch vụ tài sản mã hóa. Vì vậy, khi một dịch vụ quảng cáo "sàn tài sản số", bạn nên hỏi lại: sàn đó cung cấp dịch vụ cho nhóm nào, và có giấy phép theo Nghị quyết 05 hay không. Bài này không ghi trạng thái cấp phép của bất kỳ tổ chức nào.
Ví dụ minh họa để phân biệt
Các ví dụ dưới đây là cách hiểu minh họa của bài, không phải danh mục trong luật.
- Một token đại diện quyền đối với tòa nhà, phát hành bằng công nghệ chuỗi khối, nhiều khả năng thuộc nhóm tài sản mã hóa.
- Một cổ phiếu ghi sổ điện tử không phải tài sản mã hóa, vì chứng khoán bị loại trừ.
- Tiền đồng Việt Nam ở dạng số trên tài khoản ngân hàng không phải tài sản mã hóa, vì là dạng số của tiền pháp định.
- Một vật phẩm trong môi trường điện tử có thể dùng để trao đổi có thể xét vào nhóm tài sản ảo, nếu đáp ứng định nghĩa.
Ví dụ thứ hai và ba cho thấy ranh giới quan trọng nhất. Chứng khoán và tiền pháp định đã có luật riêng. Bạn có thể đọc thêm về cổ phiếu và cổ phần để thấy vì sao cổ phiếu nằm ngoài nhóm này.
Sai lầm hay gặp khi gọi tên
Sai lầm đầu tiên là coi mọi tài sản số là tiền điện tử. Tiền điện tử chỉ là một cách gọi thông dụng. Luật không dùng cụm này làm khái niệm pháp lý.
Sai lầm thứ hai là cho rằng được công nhận là tài sản số thì mặc nhiên được giao dịch. Luật công nhận khái niệm. Việc giao dịch cần tổ chức được cấp phép theo Nghị quyết 05.
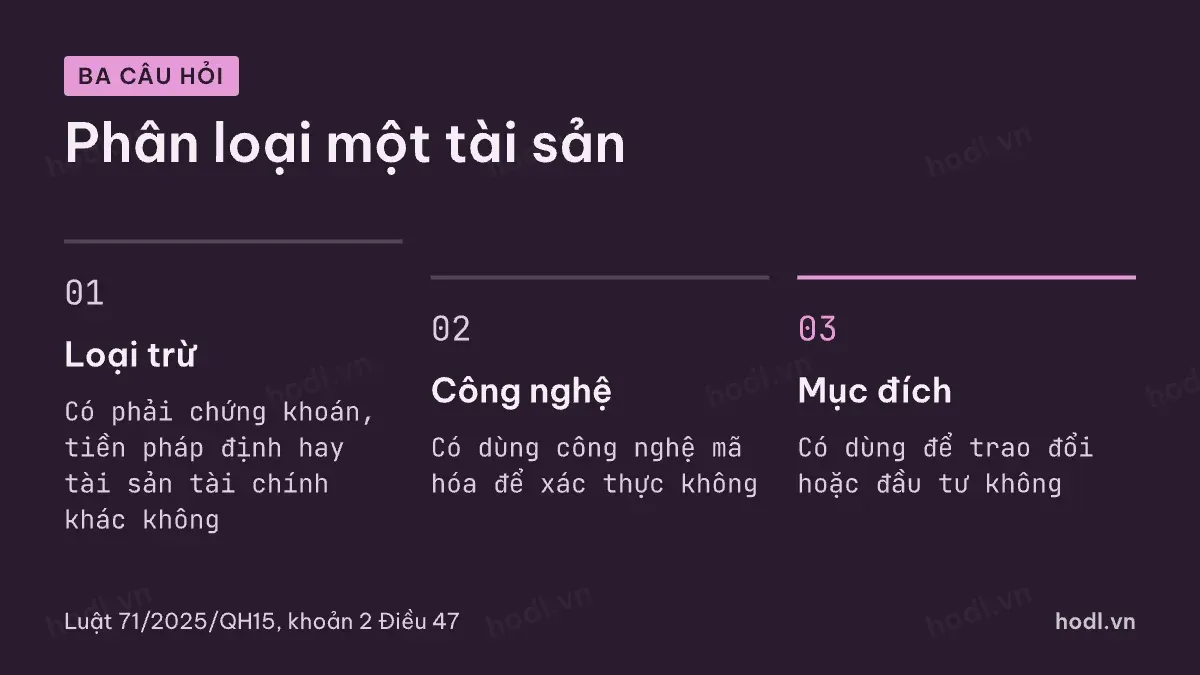
Sai lầm thứ ba là bỏ qua phần loại trừ. Trước khi gọi tên, hãy hỏi ba câu theo thứ tự. Một, đó có phải chứng khoán, tiền pháp định hay tài sản tài chính khác không. Hai, nó có dùng công nghệ mã hóa để xác thực không. Ba, nó có dùng để trao đổi hoặc đầu tư không. Để làm quen các thuật ngữ nền tảng, bạn có thể xem 100 thuật ngữ chứng khoán quan trọng.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.