Tài sản số
Tài sản nào bị loại khỏi token hoá: chứng khoán, tiền pháp định theo luật 2026
Tài sản loại trừ token hoá chứng khoán tiền pháp định là gì, căn cứ Luật 71/2025/QH15 và Nghị quyết 05/2025/NQ-CP, lộ trình mở rộng theo Quyết định 1413.
Nội dung bài5 phần
Tài sản loại trừ khỏi token hoá theo luật hiện hành gồm chứng khoán, dạng số của tiền pháp định và tài sản tài chính khác. Phần loại trừ này nằm ngay trong định nghĩa tài sản mã hóa, và được nhắc lại ở điều kiện phát hành của thị trường thí điểm. Bài này chỉ ra từng căn cứ và giải thích vì sao ranh giới quan trọng. Quy định và dữ liệu đến 02/10/2026.
Luật 71/2025/QH15 loại chứng khoán, dạng số của tiền pháp định và tài sản tài chính khác khỏi tài sản mã hóa.
Nghị quyết 05/2025/NQ-CP yêu cầu tài sản cơ sở là tài sản thực, không gồm chứng khoán và tiền pháp định.
Quyết định 1413/QĐ-TTg đặt chứng khoán số hóa ở bước mở rộng sau, chưa phải quy định hiện hành.
Bài viết là tóm tắt pháp lý, không hướng dẫn phát hành token.
Tài sản loại trừ token hoá gồm chứng khoán, tiền pháp định và tài sản tài chính khác
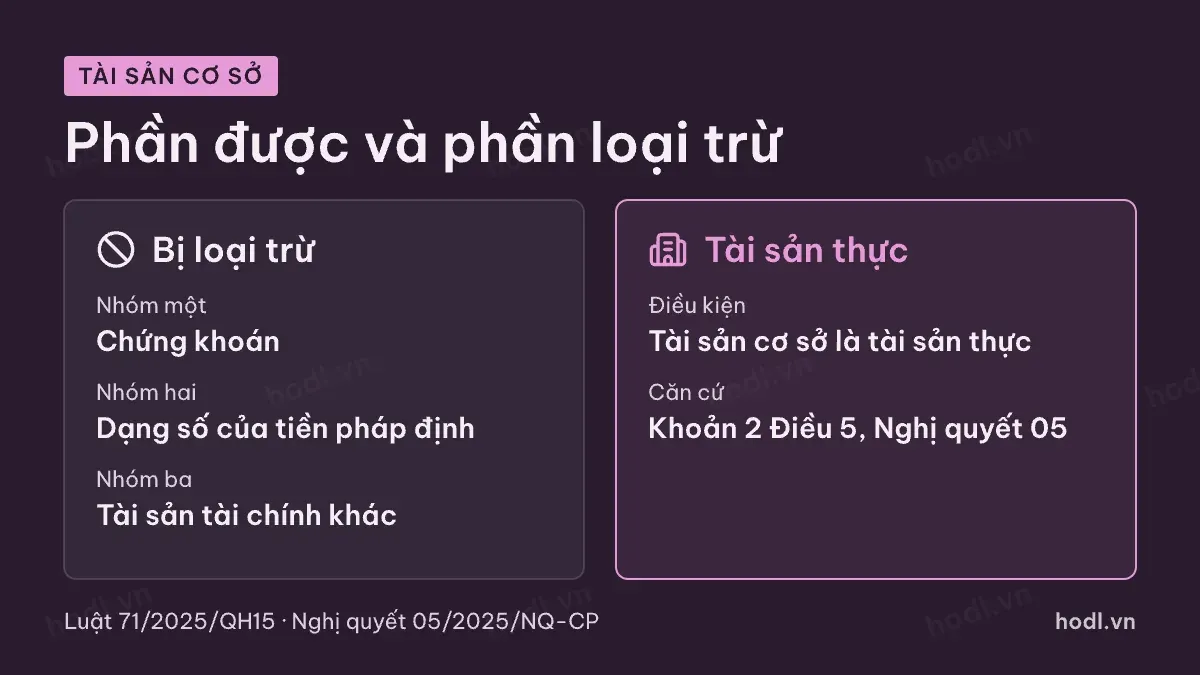
Bạn không cần tìm một "danh sách ngành cấm". Luật dùng cách khác. Luật định nghĩa tài sản mã hóa rồi loại ba nhóm ra khỏi định nghĩa đó.
Nhóm một là chứng khoán. Nhóm hai là các dạng số của tiền pháp định. Nhóm ba là tài sản tài chính khác theo pháp luật về dân sự và tài chính.
Vì thế, câu hỏi đúng không phải "ngành nào bị cấm". Câu hỏi đúng là "tài sản này có rơi vào ba nhóm loại trừ không". Nếu có, nó không thể là tài sản mã hóa theo luật hiện hành.
Ba căn cứ pháp lý cho phần loại trừ
Căn cứ thứ nhất là Luật Công nghiệp công nghệ số 71/2025/QH15. Điểm b khoản 2 Điều 47 định nghĩa tài sản mã hóa và ghi rõ nó không bao gồm chứng khoán, các dạng số của tiền pháp định và tài sản tài chính khác. Điểm a khoản 2 Điều 47 dùng cùng công thức cho tài sản ảo. Luật có hiệu lực từ 01/01/2026.
Căn cứ thứ hai là khoản 2 Điều 3 Nghị quyết 05/2025/NQ-CP. Điều này lặp lại định nghĩa trên cho thị trường thí điểm.
Căn cứ thứ ba là khoản 2 Điều 5 của chính nghị quyết đó. Điều này đặt điều kiện phát hành: tài sản mã hóa phải phát hành dựa trên tài sản cơ sở là tài sản thực, không bao gồm tài sản là chứng khoán, tiền pháp định.
Hai lớp này khác nhau. Lớp một nói token đó không được coi là chứng khoán hay tiền. Lớp hai nói thứ nằm phía sau token cũng không được là chứng khoán hay tiền.
Vì sao chứng khoán và tiền pháp định là tài sản loại trừ token hoá
Lý do nằm ở việc mỗi nhóm đã có hệ thống quản lý riêng. Chứng khoán chịu sự điều chỉnh của pháp luật chứng khoán, với cơ quan quản lý, quy tắc công bố thông tin và hạ tầng giao dịch riêng. Tiền pháp định chịu sự quản lý của Ngân hàng Nhà nước.
Nếu cho phép phát hành token tương đương cổ phiếu mà không qua cơ chế chứng khoán, người mua có thể không được bảo vệ như nhà đầu tư chứng khoán. Nếu cho phép token tương đương tiền đồng, hệ thống tiền tệ có thể bị ảnh hưởng. Đây là cách lý giải của bài, không phải lời giải thích chính thức trong văn bản.
Điểm cần phân biệt là hình thức ghi nhận. Cổ phiếu ghi sổ điện tử tại tổ chức lưu ký vẫn là chứng khoán. Bạn có thể xem thị trường chứng khoán là gì để hiểu cách hạ tầng này vận hành.
Lộ trình mở rộng theo Quyết định 1413/QĐ-TTg
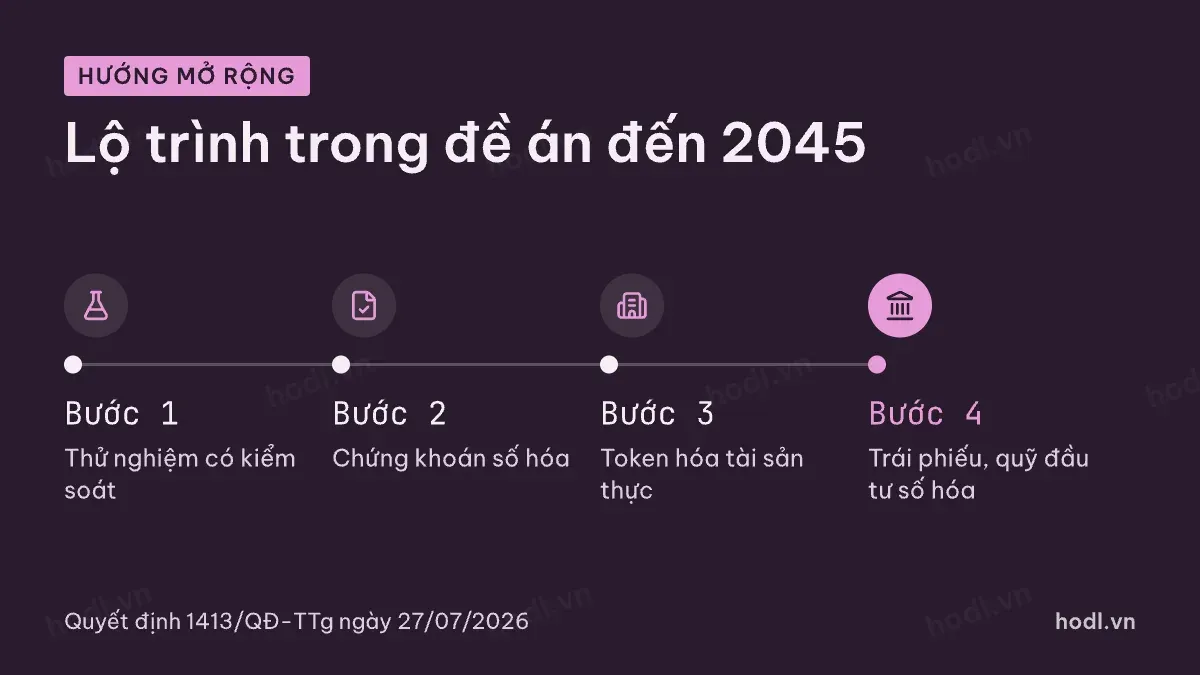
Quyết định 1413/QĐ-TTg ngày 27/07/2026 phê duyệt đề án cải cách thị trường tài chính đến năm 2045. Đề án không thay đổi định nghĩa hiện hành. Nó mô tả hướng đi.
Đề án đặt lộ trình bắt đầu từ cơ chế thử nghiệm có kiểm soát. Sau đó mở rộng sang chứng khoán số hóa, token hóa tài sản thực, trái phiếu số hóa, quỹ đầu tư số hóa và dịch vụ lưu ký, thanh toán trên công nghệ sổ cái phân tán.
Đề án cũng đề nghị nghiên cứu ban hành Luật Tài sản số, phân loại tài sản mã hóa thành ba nhóm. Nhóm thứ ba là mã thông báo chứng khoán hoặc tài sản thực số hóa.
Như vậy, chứng khoán số hóa là hướng nghiên cứu, chưa phải quy định đã có hiệu lực. Tin nào nói cổ phiếu "đã được token hoá hợp pháp" cần được kiểm tra lại với văn bản gốc.
Cách kiểm tra một tài sản có bị loại trừ không
Bạn có thể tự kiểm tra bằng bốn bước đơn giản.
- Xác định tài sản cơ sở là gì. Nếu là cổ phiếu, trái phiếu, chứng chỉ quỹ thì đó là chứng khoán.
- Xác định token có thay thế tiền không. Nếu token đại diện cho đồng tiền pháp định ở dạng số thì thuộc nhóm loại trừ.
- Hỏi tổ chức phát hành tài sản cơ sở là gì và ai giữ nó. Bản cáo bạch theo Mẫu số 01 của Nghị quyết 05 phải nêu loại tài sản cơ sở và thông tin sở hữu.
- Kiểm tra tổ chức cung cấp dịch vụ có giấy phép của Bộ Tài chính hay không.
Với trái phiếu, bạn có thể đọc thêm trái phiếu là gì để thấy vì sao trái phiếu thuộc nhóm chứng khoán.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.