Thị trường & vĩ mô
Hạn mức tăng trưởng tín dụng: phân bổ thế nào và tác động tới lợi nhuận
Hạn mức tăng trưởng tín dụng năm 2026 được phân bổ một lần theo điểm xếp hạng và hệ số 2,6%. Cách chỉ tiêu này tác động tới lợi nhuận ngân hàng.
Nội dung bài6 phần
- Hạn mức tăng trưởng tín dụng: phân bổ thế nào và tác động tới lợi nhuận
- Hạn mức tăng trưởng tín dụng được phân bổ thế nào
- Con số năm 2026: mục tiêu và thực tế
- Hạn mức tăng trưởng tín dụng tác động tới lợi nhuận ra sao
- Số liệu cho vay của tám ngân hàng không phải là chỉ tiêu được cấp
- Theo dõi hạn mức tăng trưởng tín dụng ở đâu
Hạn mức tăng trưởng tín dụng: phân bổ thế nào và tác động tới lợi nhuận
Hạn mức tăng trưởng tín dụng là trần dư nợ Ngân hàng Nhà nước cấp cho mỗi ngân hàng. Thị trường hay gọi ngắn là room. Nó chặn tốc độ mở rộng tài sản sinh lời. Vì vậy nó cũng chặn phần lớn khả năng tăng lợi nhuận.
Bài này mô tả cách phân bổ năm 2026 và số liệu toàn hệ thống. Phần sau nói về cách chỉ tiêu đi vào báo cáo từng ngân hàng. Dữ liệu đến 02/10/2026.
Hạn mức tăng trưởng tín dụng được phân bổ thế nào
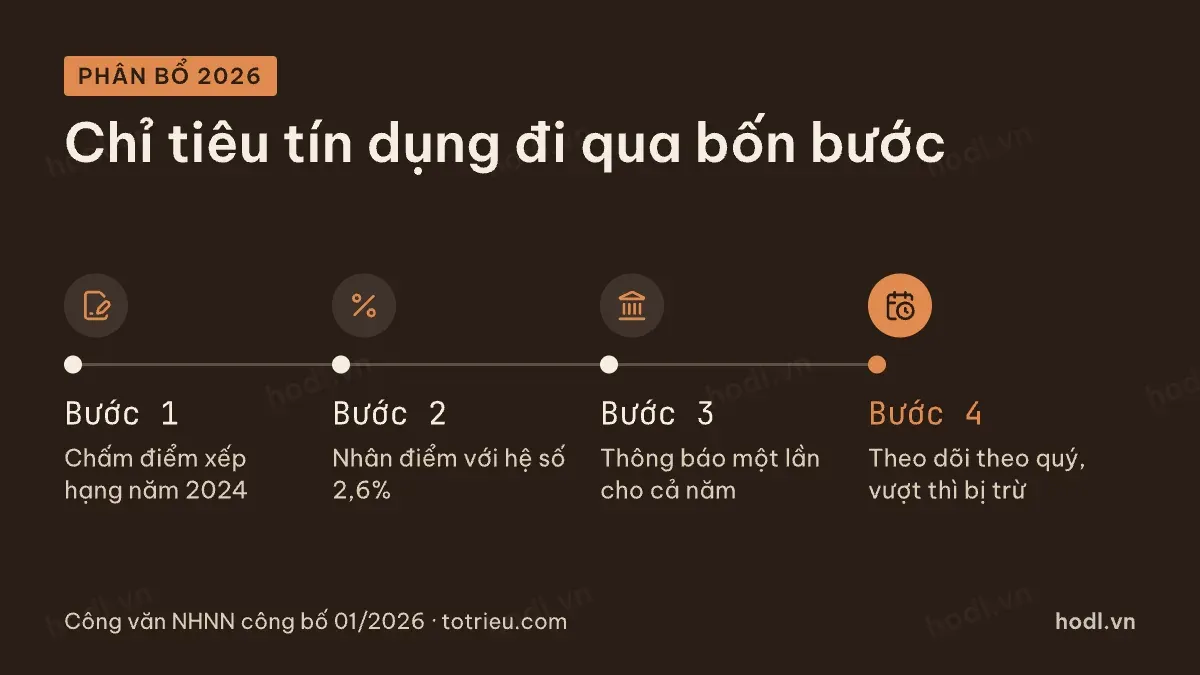
Năm 2026, Ngân hàng Nhà nước thông báo chỉ tiêu một lần cho cả năm. Cơ quan quản lý không cấp thêm giữa năm, chỉ theo dõi tiến độ theo quý. Cách làm này nêu trong công văn công bố đầu tháng 1 năm 2026.
Công thức trong công văn gồm hai phần. Dư nợ tối đa bằng dư nợ cuối năm 2025 cộng phần tăng thêm. Phần tăng thêm bằng điểm xếp hạng năm 2024 nhân hệ số 2,6%, rồi nhân với dư nợ cuối năm 2025 đã loại phần vượt chỉ tiêu cũ.
Hệ số nhân 2,6% của năm 2026 thấp hơn mức 3,5% của năm 2025. Với thang điểm thường gặp, chỉ tiêu thực nhận vào khoảng 9 tới 13%. Phần lớn ngân hàng nằm quanh 12 tới 13%.
Quy trình phân bổ vì vậy gồm bốn bước.
- Bước một, chấm điểm xếp hạng năm 2024 cho từng ngân hàng.
- Bước hai, nhân điểm với hệ số 2,6%.
- Bước ba, thông báo một lần cho cả năm.
- Bước bốn, theo dõi theo quý, vượt thì bị trừ.
Hai ràng buộc đi kèm. Thứ nhất, tăng trưởng tín dụng ba tháng đầu năm không được vượt 25% chỉ tiêu cả năm. Thứ hai, ngân hàng vượt chỉ tiêu sẽ bị trừ vào phần được cấp. Cơ quan quản lý cũng yêu cầu kiểm soát tín dụng bất động sản. Phải giữ cả tốc độ và tỷ trọng của nhóm này.
Ràng buộc quý một có lý do thực tế. Năm 2025 từng có tình trạng giải ngân dồn đầu năm rồi hụt hơi cuối năm. Thanh khoản hệ thống vì thế căng theo mùa.
Con số năm 2026: mục tiêu và thực tế
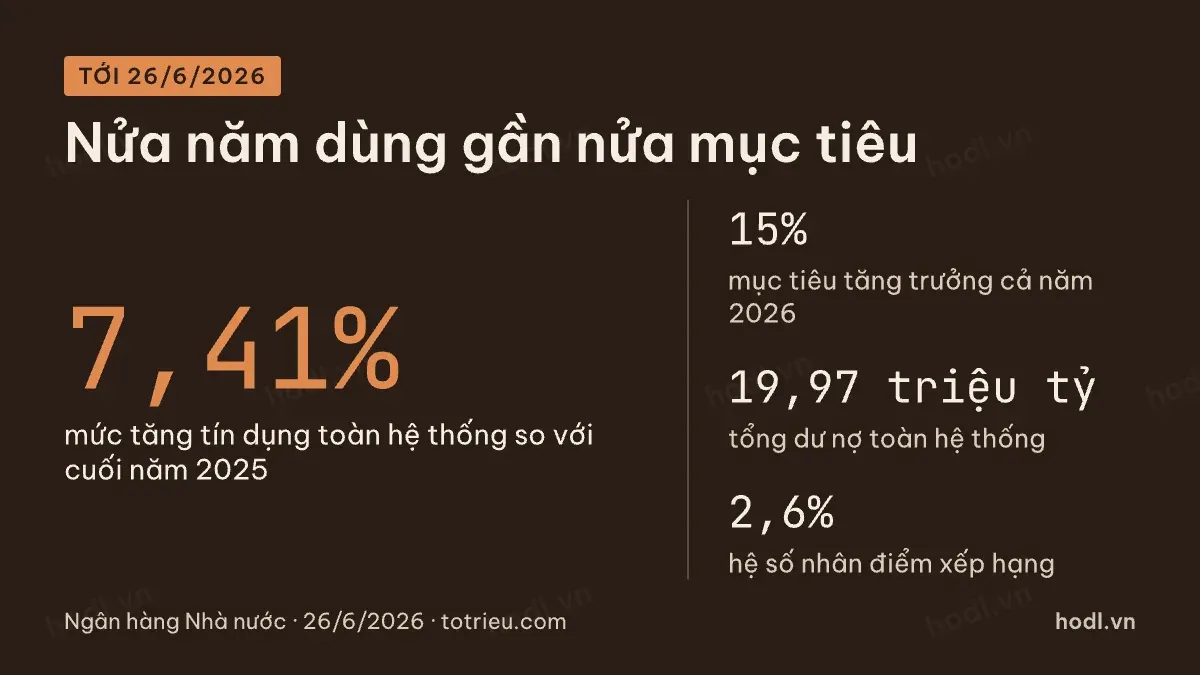
Mục tiêu tăng trưởng tín dụng toàn hệ thống năm 2026 là khoảng 15%. Mức này có thể điều chỉnh theo diễn biến thực tế. Mục tiêu lạm phát đi kèm là khoảng 4,5%.
Tính đến ngày 26 tháng 6 năm 2026, tín dụng toàn hệ thống tăng 7,41% so với cuối năm 2025. So cùng kỳ, mức tăng là 18,1%. Tổng dư nợ vượt 19,97 triệu tỷ đồng. Phó Thống đốc Phạm Thanh Hà nêu các số này khi nói về dư địa tăng trưởng.
Đặt cạnh nhau thì nửa đầu năm đã dùng gần một nửa mục tiêu cả năm. Để so sánh, tăng trưởng tín dụng năm 2025 đạt hơn 19%, cao hơn mục tiêu ban đầu.
Hai con số này giải thích vì sao hệ số nhân năm 2026 bị hạ. Tín dụng chạy nhanh hơn tiền gửi thì chi phí vốn tăng. Áp lực lên tỷ giá và lạm phát cũng tăng theo.
Hạn mức tăng trưởng tín dụng tác động tới lợi nhuận ra sao
Thu nhập lãi thuần của một ngân hàng gần như bằng dư nợ bình quân nhân biên lãi thuần. Chỉ tiêu được cấp chặn phần thứ nhất của phép nhân đó. Nó chặn luôn trần tăng trưởng của dòng thu nhập lớn nhất.
Khi chỉ tiêu chặt, ngân hàng có ba cách phản ứng. Cách thứ nhất là chọn khách hàng lãi cao hơn. Biên lãi được đẩy lên để bù phần khối lượng bị giới hạn. Cách thứ hai là tăng thu ngoài lãi, vì phí dịch vụ không bị chỉ tiêu tín dụng chặn. Cách thứ ba là cắt chi phí hoạt động.
Khi chỉ tiêu rộng, câu chuyện đảo lại. Ngân hàng đua giải ngân, lãi cho vay bị cạnh tranh kéo xuống, biên lãi thuần co lại. Dư nợ tăng nhanh nhưng mỗi đồng dư nợ sinh ít lãi hơn.
Vì vậy đừng đọc chỉ tiêu tín dụng như một tin vui hay tin xấu đơn lẻ. Nó chỉ cho biết trần khối lượng. Biên lãi và chất lượng khoản vay mới quyết định lợi nhuận cuối cùng. Hai phần đó chỉ hiện ra sau vài quý.
Một hệ quả nữa cần nhớ. Dư nợ tăng nhanh năm nay sẽ thành danh mục cần trích dự phòng sau hai tới ba năm. Chỉ tiêu rộng hôm nay là chi phí dự phòng tiềm năng của ngày sau.
Số liệu cho vay của tám ngân hàng không phải là chỉ tiêu được cấp
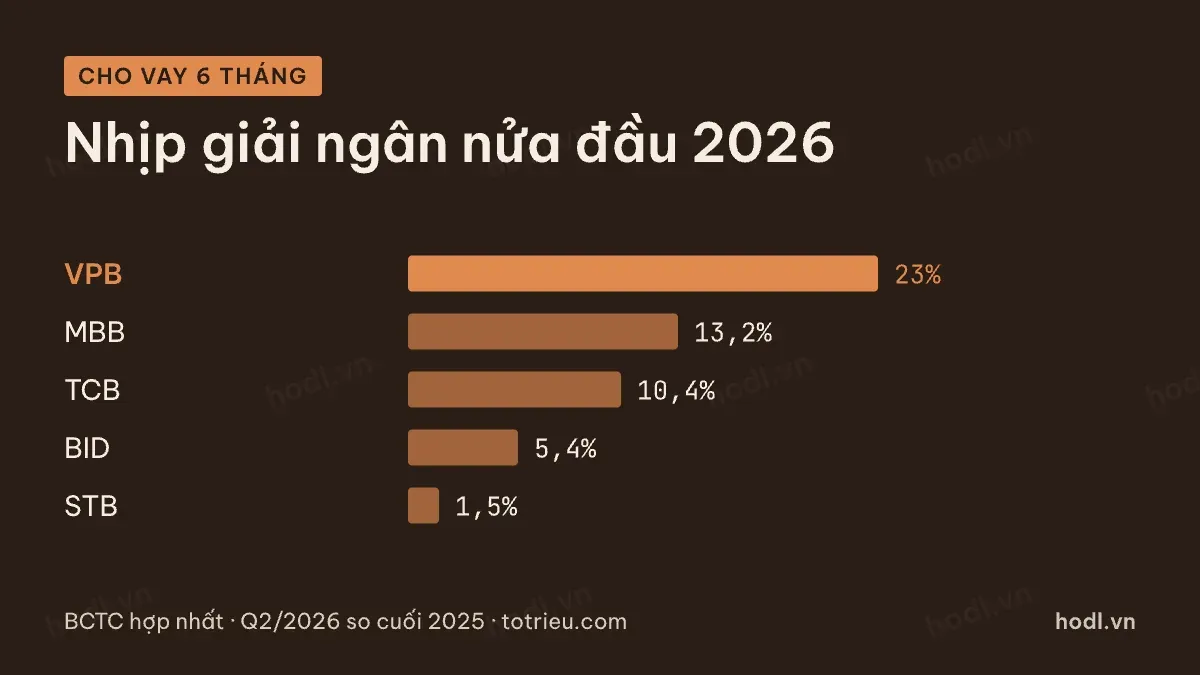
Bảng dưới lấy dòng cho vay khách hàng gộp trên bảng cân đối hợp nhất. Mốc so sánh là cuối năm 2025 và quý 2 năm 2026.
Ngân hàng | Cho vay cuối 2025 (tỷ đồng) | Cho vay Q2/2026 (tỷ đồng) | Sáu tháng | So cùng kỳ |
|---|---|---|---|---|
BID | 2.372.955 | 2.501.807 | +5,4% | +14,8% |
CTG | 1.992.273 | 2.092.708 | +5,0% | +10,2% |
VCB | 1.673.526 | 1.758.168 | +5,1% | +13,0% |
MBB | 1.084.019 | 1.227.554 | +13,2% | +39,5% |
VPB | 943.902 | 1.161.402 | +23,0% | +40,1% |
TCB | 767.617 | 847.336 | +10,4% | +19,3% |
ACB | 686.777 | 745.759 | +8,6% | +17,7% |
STB | 626.392 | 636.029 | +1,5% | +8,2% |
Nguồn: BCTC hợp nhất BID, CTG, VCB, MBB, VPB, TCB, ACB, STB kỳ Q2/2026 · totrieu.com
Đây là chỗ rất dễ đọc sai, nên cần nói rõ. Số trong bảng là cho vay khách hàng trên báo cáo hợp nhất. Nó gồm cả công ty con cho vay tiêu dùng và các đơn vị khác trong tập đoàn. Chỉ tiêu được cấp thì áp cho tổ chức tín dụng, với phạm vi dư nợ theo cách tính riêng.
Hai thước đo đó không bằng nhau. Không thể lấy mức tăng trong bảng để kết luận ngân hàng nào đã dùng hết chỉ tiêu. Chỉ tiêu của từng ngân hàng cũng không được công bố.
Cái bảng này dùng để xếp các ngân hàng theo nhịp mở rộng. Mức tăng sáu tháng chạy từ 1,5% tới 23,0%. Khoảng cách đó rất rộng với các ngân hàng cùng một mặt bằng lãi suất.
Theo dõi hạn mức tăng trưởng tín dụng ở đâu
Có ba nguồn nên theo, và mỗi nguồn trả lời một việc khác nhau.
Nguồn thứ nhất là công bố của Ngân hàng Nhà nước về tăng trưởng tín dụng toàn hệ thống. Số này ra theo tháng hoặc theo quý, cho biết hệ thống đã dùng bao nhiêu phần mục tiêu.
Nguồn thứ hai là bảng cân đối quý của từng ngân hàng, dòng cho vay khách hàng. So với cuối năm trước là ra nhịp giải ngân, kèm lưu ý về phạm vi hợp nhất ở trên.
Nguồn thứ ba là Luật Các tổ chức tín dụng số 32/2024/QH15. Luật này đặt giới hạn cấp tín dụng với một khách hàng và người có liên quan. Đó là cách chặn mức tập trung rủi ro, bên cạnh chỉ tiêu tăng trưởng.
Ba nguồn này cộng lại cho một bức tranh đủ dùng. Phần còn thiếu là chất lượng khoản vay. Nó chỉ xuất hiện trên thuyết minh phân loại nợ sau vài quý.
Muốn ôn nền tảng, xem cấu trúc báo cáo tài chính và danh sách thuật ngữ chứng khoán. Một ví dụ đọc ngân hàng theo quý nằm ở bài phân tích Techcombank quý 4/2025.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.