
Sản phẩm đầu tư
Đánh giá tín dụng trái phiếu doanh nghiệp: đọc hồ sơ phát hành thế nào
Đánh giá tín dụng trái phiếu doanh nghiệp từ hồ sơ phát hành: mục đích dùng vốn, hệ số nợ trên vốn chủ, khả năng trả lãi, tài sản bảo đảm và xếp hạng tín nhiệm.
Nội dung bài6 phần
- Đánh giá tín dụng trái phiếu bắt đầu từ bộ hồ sơ nào
- Đọc mục đích phát hành và kế hoạch dùng vốn
- Đánh giá tín dụng trái phiếu qua hệ số nợ trên vốn chủ
- Khả năng trả lãi: nhìn vào dòng tiền, không chỉ lợi nhuận
- Tài sản bảo đảm, bảo lãnh và xếp hạng tín nhiệm
- Bảng kiểm đánh giá tín dụng trái phiếu trước khi mua
Đánh giá tín dụng trái phiếu là việc trả lời một câu hỏi: doanh nghiệp này có đủ sức trả lãi và gốc đúng hạn không. Lãi suất ghi trên trái phiếu chỉ là lời hứa. Khả năng giữ lời hứa nằm trong hồ sơ phát hành và báo cáo tài chính.
Bài này hướng dẫn đọc hồ sơ theo thứ tự một người cho vay cẩn thận sẽ đọc. Đầu tiên là doanh nghiệp vay để làm gì. Tiếp theo là họ đang nợ bao nhiêu so với vốn chủ, dòng tiền có đủ trả lãi không, và nếu không trả được thì ai trả thay. Ví dụ số trong bài là giả định. Quy định theo văn bản còn hiệu lực, dữ liệu đến 02/10/2026.
Đánh giá tín dụng trái phiếu bắt đầu từ bộ hồ sơ nào
Với trái phiếu riêng lẻ, Điều 14 Nghị định 200/2026/NĐ-CP liệt kê hồ sơ chào bán. Khoản 3 Điều 15 buộc doanh nghiệp cung cấp bộ hồ sơ này cho người mua. Bạn có quyền đòi đủ trước khi xuống tiền.
Tài liệu | Dùng để trả lời câu hỏi |
|---|---|
Phương án phát hành, quyết định phê duyệt | Vay bao nhiêu, kỳ hạn, lãi suất, để làm gì |
Báo cáo tài chính năm trước được kiểm toán | Nợ bao nhiêu, lãi lỗ thế nào, ý kiến kiểm toán ra sao |
Bản công bố thông tin trước đợt chào bán | Các điều khoản và rủi ro doanh nghiệp tự nêu |
Hợp đồng với đại diện người sở hữu trái phiếu | Ai giám sát doanh nghiệp thay bạn |
Tài liệu tài sản bảo đảm hoặc cam kết bảo lãnh | Nguồn trả nợ dự phòng khi doanh nghiệp không trả |
Báo cáo xếp hạng tín nhiệm (khi bán cho cá nhân) | Đánh giá độc lập về khả năng trả nợ |
Khoản 3 Điều 14 đặt một ngưỡng chất lượng cho báo cáo tài chính. Ý kiến kiểm toán phải là chấp nhận toàn phần. Nếu là ý kiến ngoại trừ, khoản ngoại trừ không được ảnh hưởng điều kiện chào bán và phải có giải thích kèm xác nhận của kiểm toán. Thấy chữ "ngoại trừ", bạn nên đọc kỹ phần giải thích trước mọi con số khác.
Đọc mục đích phát hành và kế hoạch dùng vốn
Khoản 2 Điều 5 chỉ cho phép ba mục đích phát hành. Đó là thực hiện dự án đầu tư, cơ cấu lại nợ của chính doanh nghiệp, và mục đích khác theo luật chuyên ngành. Doanh nghiệp phải nêu cụ thể mục đích trong phương án phát hành.
Mục đích nói nhiều về rủi ro. Trái phiếu vay để làm dự án phụ thuộc vào tiến độ và dòng tiền của dự án đó. Trái phiếu vay để đảo nợ cho thấy doanh nghiệp đang dùng nợ mới trả nợ cũ. Đảo nợ không xấu tự thân. Nhưng khi đó bạn cần biết khoản nợ cũ đắt hay rẻ hơn, và dòng tiền thật đến từ đâu.
Theo khoản 3 Điều 5, tiền thu từ trái phiếu phải được theo dõi riêng. Định kỳ 06 tháng và hằng năm, doanh nghiệp báo cáo tình hình sử dụng vốn theo Điều 31. Báo cáo này phải được kiểm toán. So báo cáo sử dụng vốn với phương án ban đầu là cách kiểm tra lời hứa rẻ nhất.
Đánh giá tín dụng trái phiếu qua hệ số nợ trên vốn chủ
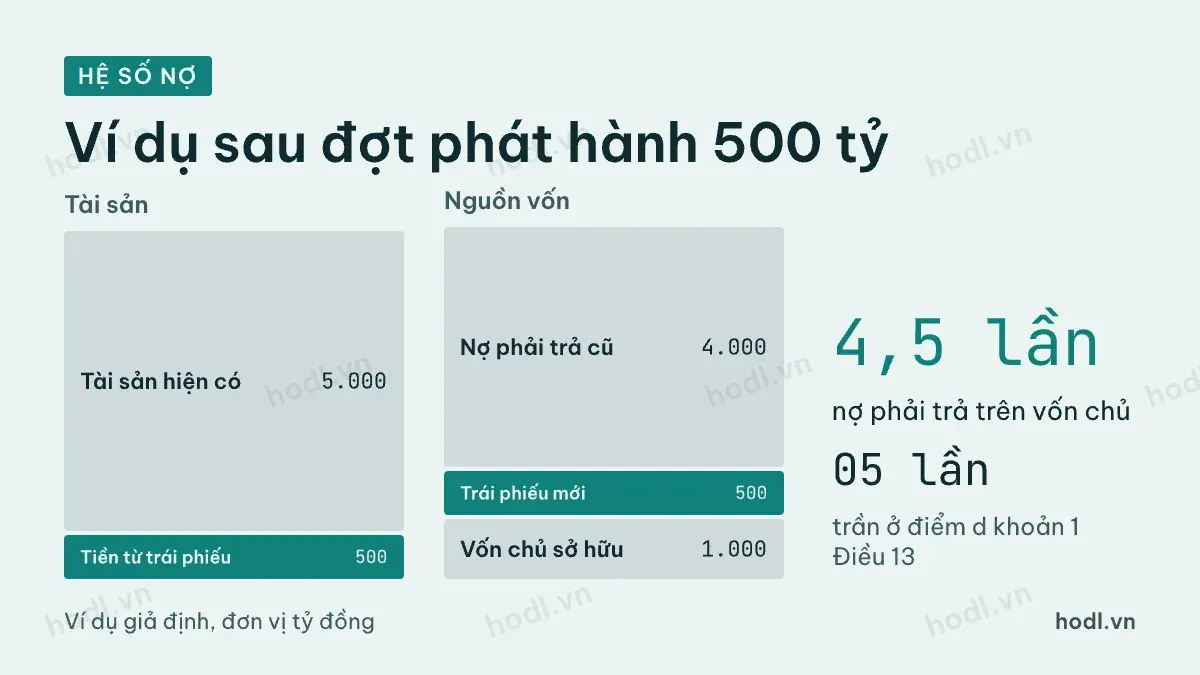
Điểm d khoản 1 Điều 13 Nghị định 200/2026/NĐ-CP đặt một trần cho công ty chưa đại chúng. Nợ phải trả, tính cả trái phiếu sắp phát hành, không quá 05 lần vốn chủ sở hữu. Số liệu lấy từ báo cáo tài chính năm đã kiểm toán. Với công ty mẹ, dùng báo cáo hợp nhất và vốn chủ không gồm lợi ích của cổ đông không kiểm soát.
Lấy một ví dụ giả định. Doanh nghiệp có tổng tài sản 5.000 tỷ đồng, nợ phải trả 4.000 tỷ đồng, vốn chủ sở hữu 1.000 tỷ đồng. Doanh nghiệp định phát hành 500 tỷ đồng trái phiếu. Sau phát hành, nợ phải trả là 4.500 tỷ đồng và tổng tài sản là 5.500 tỷ đồng. Hệ số nợ trên vốn chủ là 4,5 lần.
Con số 4,5 lần vẫn dưới trần 05 lần, nên đợt phát hành hợp lệ về chỉ tiêu này. Nhưng hợp lệ không đồng nghĩa an toàn. Vốn chủ chỉ chiếm khoảng 18% tổng tài sản. Chỉ cần giá trị tài sản giảm khoảng 18%, phần vốn chủ gần như bị xóa hết. Từ đó trở đi, chủ nợ bắt đầu chịu lỗ.
Trần 05 lần cũng có ngoại lệ. Doanh nghiệp nhà nước, doanh nghiệp phát hành để làm dự án bất động sản, tổ chức tín dụng, doanh nghiệp bảo hiểm, công ty chứng khoán và công ty quản lý quỹ áp dụng quy định riêng. Với nhóm này, hãy so hệ số nợ với các doanh nghiệp cùng ngành thay vì với con số 05 lần.
Khả năng trả lãi: nhìn vào dòng tiền, không chỉ lợi nhuận
Bảng cân đối cho biết doanh nghiệp nợ bao nhiêu. Báo cáo kết quả kinh doanh và lưu chuyển tiền tệ cho biết họ có tiền trả lãi hay không. Hai chỉ tiêu nên tính là khả năng trả lãi và dòng tiền từ hoạt động kinh doanh.
Tiếp tục ví dụ giả định. Lợi nhuận trước thuế và lãi vay là 600 tỷ đồng. Chi phí lãi vay là 300 tỷ đồng. Khả năng trả lãi là 2 lần, nghĩa là lợi nhuận hoạt động gấp đôi tiền lãi phải trả. Nếu lợi nhuận giảm một nửa, doanh nghiệp chỉ còn vừa đủ trả lãi.
Lợi nhuận kế toán có thể khác tiền thật. Doanh nghiệp bất động sản có thể ghi nhận doanh thu khi bàn giao, trong khi tiền đã thu từ trước hoặc chưa thu. Vì vậy hãy xem dòng tiền thuần từ hoạt động kinh doanh vài năm liền. Dòng tiền âm kéo dài, trong khi nợ vay tăng, là dấu hiệu doanh nghiệp đang sống bằng tiền đi vay. Các khoản mục này có trong bài học cấu trúc báo cáo tài chính.
Tài sản bảo đảm, bảo lãnh và xếp hạng tín nhiệm
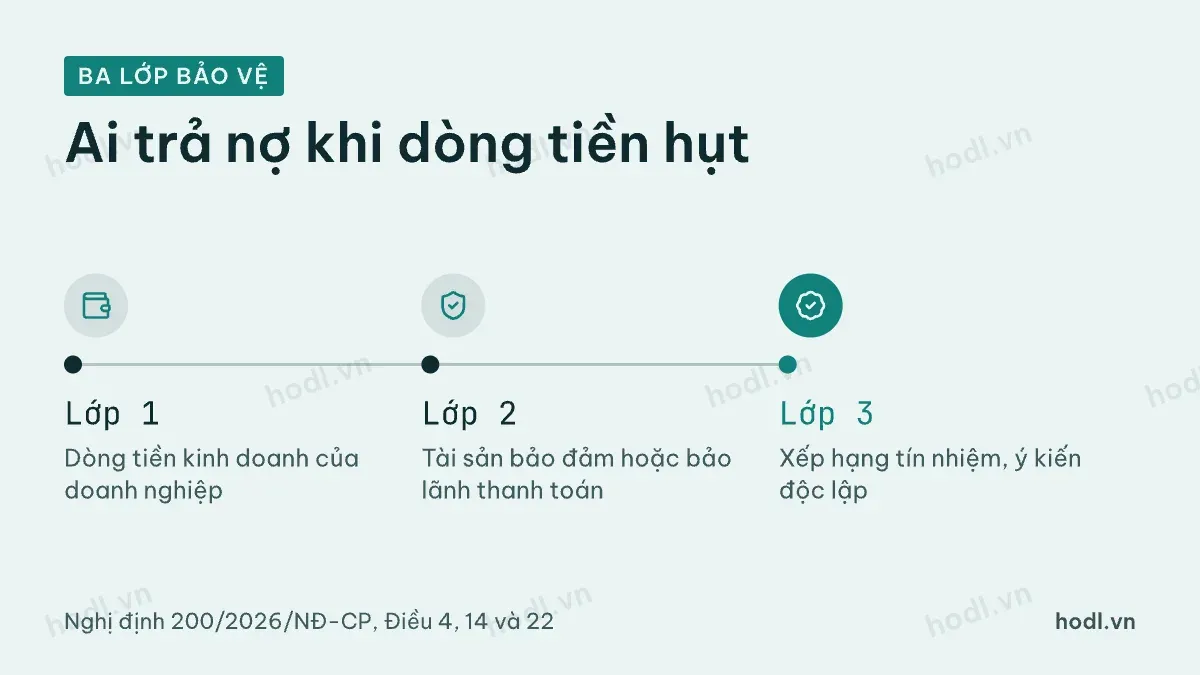
Khi dòng tiền của doanh nghiệp không đủ, chủ nợ cần một nguồn trả nợ thứ hai. Khoản 4 Điều 4 nghị định định nghĩa trái phiếu có bảo đảm. Lãi, gốc được bảo đảm bằng tài sản hoặc bằng bảo lãnh thanh toán của tổ chức tín dụng, tổ chức tài chính.
Với tài sản bảo đảm, khoản 10 Điều 14 yêu cầu hồ sơ có tình trạng pháp lý, chứng thư định giá và giấy tờ đăng ký biện pháp bảo đảm. Hồ sơ cũng phải nêu thứ tự thanh toán khi xử lý tài sản. Hãy đặt giá trị định giá cạnh tổng gốc trái phiếu, và tự hỏi tài sản đó bán được nhanh không. Với bảo lãnh, Điều 22 buộc tổ chức bảo lãnh trả thay theo cam kết khi doanh nghiệp không trả.
Người giữ tài sản bảo đảm thay bạn là đại diện người sở hữu trái phiếu, theo điểm đ khoản 6 Điều 11. Tổ chức này giám sát cam kết của doanh nghiệp và yêu cầu bên bảo lãnh thực hiện nghĩa vụ khi cần.
Lớp thứ ba là xếp hạng tín nhiệm. Theo khoản 1b Điều 11 Luật Chứng khoán, trái phiếu riêng lẻ bán cho cá nhân phải có xếp hạng tín nhiệm. Xếp hạng là ý kiến độc lập, không phải cam kết trả nợ. Đọc cả phần lý do, không chỉ đọc ký hiệu hạng.
Bảng kiểm đánh giá tín dụng trái phiếu trước khi mua
Năm câu hỏi dưới đây gói lại các bước trên. Câu nào chưa có câu trả lời rõ trong hồ sơ, đó là phần rủi ro bạn đang nhận mà chưa được trả giá.
- Ý kiến kiểm toán có phải chấp nhận toàn phần không?
- Mục đích phát hành là dự án nào, hay để trả khoản nợ nào?
- Hệ số nợ trên vốn chủ sau phát hành là bao nhiêu lần?
- Lợi nhuận và dòng tiền kinh doanh gấp mấy lần tiền lãi phải trả?
- Tài sản bảo đảm hoặc bảo lãnh có đủ trả toàn bộ gốc không?
Sau khi mua, việc đánh giá chưa dừng lại. Chuyên trang cbonds.hnx.vn đăng báo cáo định kỳ, tình hình thanh toán gốc lãi và tin bất thường của từng mã. Đọc các tin đó mỗi kỳ là cách theo dõi tín dụng liên tục. Để quy rủi ro thành lợi suất đòi hỏi, bạn có thể dùng thêm bài học định giá trái phiếu và trái phiếu (bond).
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.